10月27日17点25分,顾家家居的三季报挂出来:前三季度营收147.28亿元、同比下降1.89%,归母净利润13.87亿元、同比下降9.87%;单三季度收入48.53亿元(-6.87%)、净利4.61亿元(-10.98%)。第二天,公告又叠了一条:董事会通过了《减少注册资本并修订公司章程》和《回购注销2024年限制性股票激励计划部分限制性股票》两项议案,11月12日提交临时股东会,回购注销议案要对中小投资者单独计票。 两天,三条消息:利润下滑、注册资本要减、激励股票要回购注销。双十一预售正开着,很多正在付尾款路上、或者家里已经用着顾家的人,评论区的问题其实只有一个——顾家是不是要出事了?我付给顾家的钱,它还认吗?界面新闻读秒财经
先说结论:这份三季报不是你理解的那个信号。对资本市场它是一张"利润收缩"的成绩单;对站在直播间里的你,它是一张"价格为什么一直在降、东西未必在缩水、压力到底压在哪一层"的路线图。三本账,摊开看。
第一本账:一条逐季变宽的利润降幅线,每一段都是你付的钱流过去的那个口子
把今年三份报表排开,趋势非常清楚:一季度营收50.33亿元还同比增了2.42%,归母净利4.96亿元、降4.39%。 半年报营收98.75亿元、基本持平(+0.75%),净利9.26亿元、降幅扩大到9.31%。 到了三季报,单季净利降幅到了10.98%。收入守住了,利润每季都在多掉一点——前三季度净利率大概从去年的10.3%滑到9.4%上下。华尔街见闻界面新闻
华尔街见闻拆一季报时给过三个原因:终端价格战、渠道结构重组、海外毛利与汇兑拖累。对消费者最相关的是第一条,原文说得毫不掩饰:家居头部企业为抢占份额"频繁推出极具攻击性的低价套餐",而"顾家作为行业龙头,在防守市场份额时无法独善其身,必须向终端让利以维持经销商的开单率"。华尔街见闻
同一个晚上交卷的索菲亚,是另一面镜子:前三季度营收53亿左右(-24%)、归母净利约1.7亿元(-75%),和顾家的147亿、13.87亿差了一个数量级。定制家居绑着新房交付——房子不交、柜子不装,订单从源头断流;软体家居(沙发、床垫、床)一半需求来自存量房换新:旧沙发坐塌了、想换个能躺的功能位,这种事跟竣工面积关系不大。顾家的基本盘正在这条线上——2025年沙发贡献约58%的营收、115.76亿元。 所以双十一你在门店和直播间看到的那些折扣,不是"快闭仓了甩货",而是龙头用利润换保有量的策略在终端的体现——它是全年的常态,双十一只是把窗口叠得更集中。而且这是一家前三季度还赚着13.87亿、营收净利双项行业第一的公司。 "公司要塌、售后要断"的担心,账面上找不到依据。知乎子弹财经华尔街见闻
第二本账:钱不是被公司省下来的,是从广告费里流走的
"利润下滑=偷工减料"是社区里最常见的脑补,拿数字对一下就碎了。
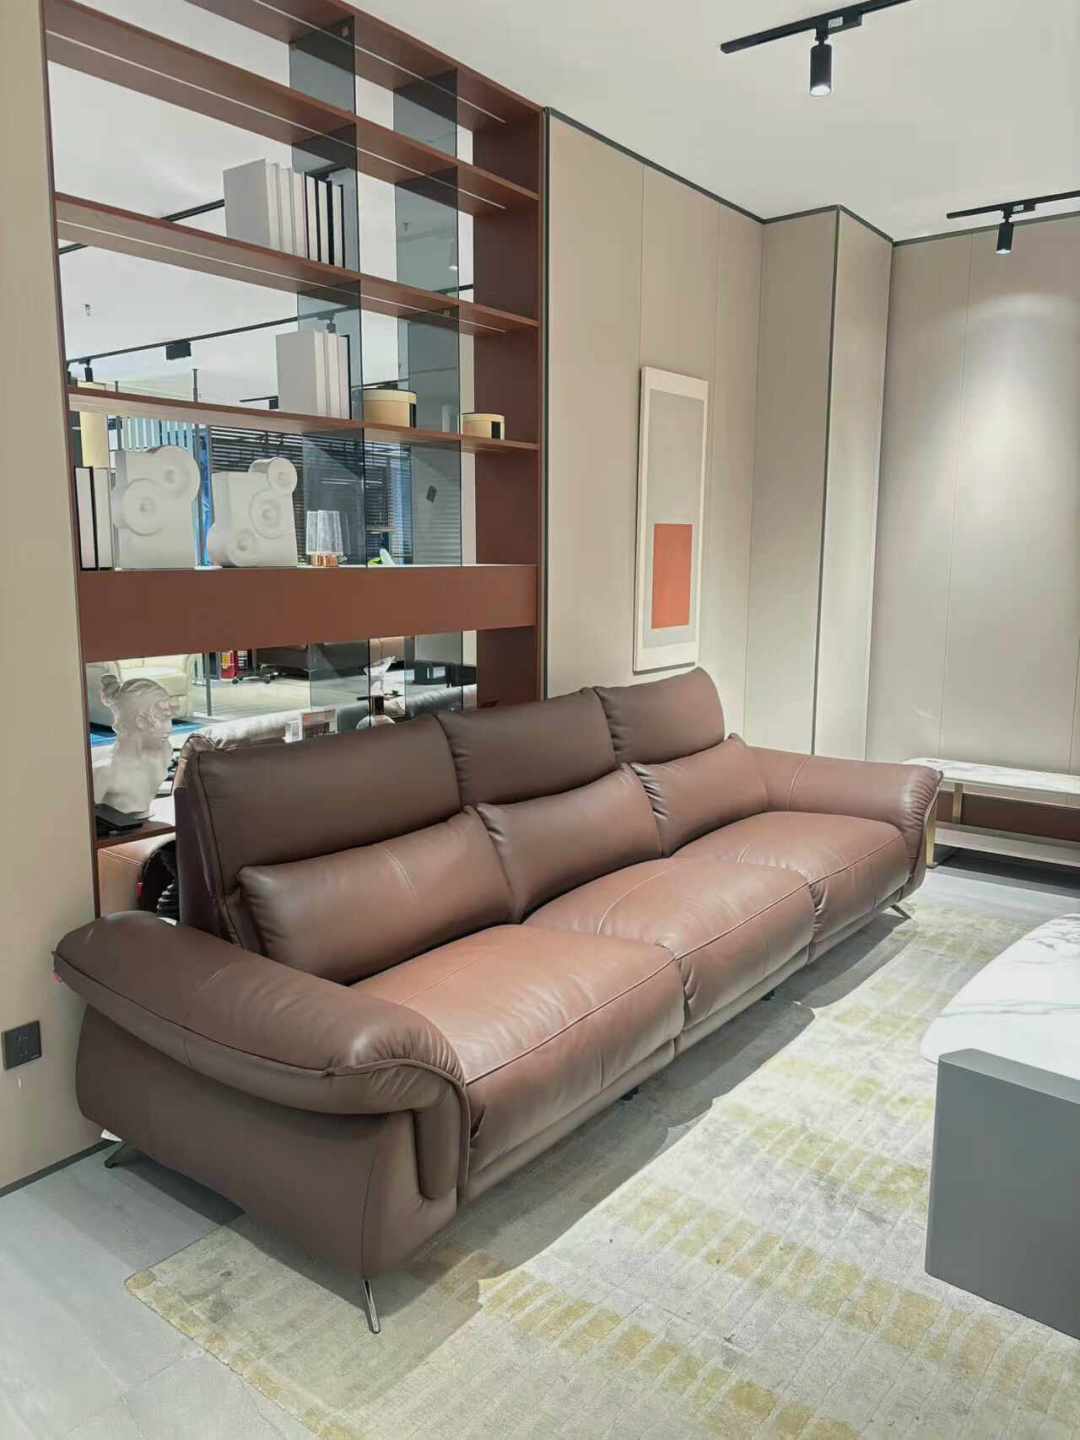
花钱的方向很具体:2025年顾家研发费用3.69亿元、同比增长31.19%,是三项费用里涨得最快的一项;而销售费用高达34.37亿元,是研发费用的9倍、当期归母净利润的1.9倍,其中光广告宣传促销费及平台服务费就有12亿元——头部主播直播间的坑位、"智享"全球代言人吴磊的宣发、门店的建店补贴和线上获客,都是从这块吃掉利润的。子弹财经
更要看新老板的钱往哪投。7月30日公告,2025年度定增完成:募资总额18.71亿元,由间接控股股东盈峰集团全额现金认购,发行价17.94元/股、发行1.04亿股,锁定期36个月。这笔钱专项用于家居产线智能化技改、功能铁架产能扩建、智能家居研发、AI零售数字化、品牌数字化升级五大项目加补流。想掏空或撤退的人,不会掏18.7亿现金锁三年、且全砸在产线上。生产端去年年底还闹过一次风波:董宇辉直播间那个"亿元沙发"被质疑代工,顾家回应"均为自主生产"。知乎界面新闻
那压力去哪了?顺着经销商那一层往下找。小红书今年最扎眼的几个帖子都在这层:《顾家沙发?🐶都不买?》206赞引来405条评论吵起来,高赞留言说"线下店的质量跟线上不一样、价格也不一样"。有人买的"云际"25年1月送货、26年5月开始破皮脱胶,售后换下来的件和原来有色差。 一张真皮沙发"买过来也就半年,一坐就有印子",227条回复互相问怎么保养、算不算质量问题。 另一头,武汉的卖场在发"买顾家智能沙发享国补15%优惠",上海汶水路门店在挂"产品升级、沙发清样价"。小红书微博小红书
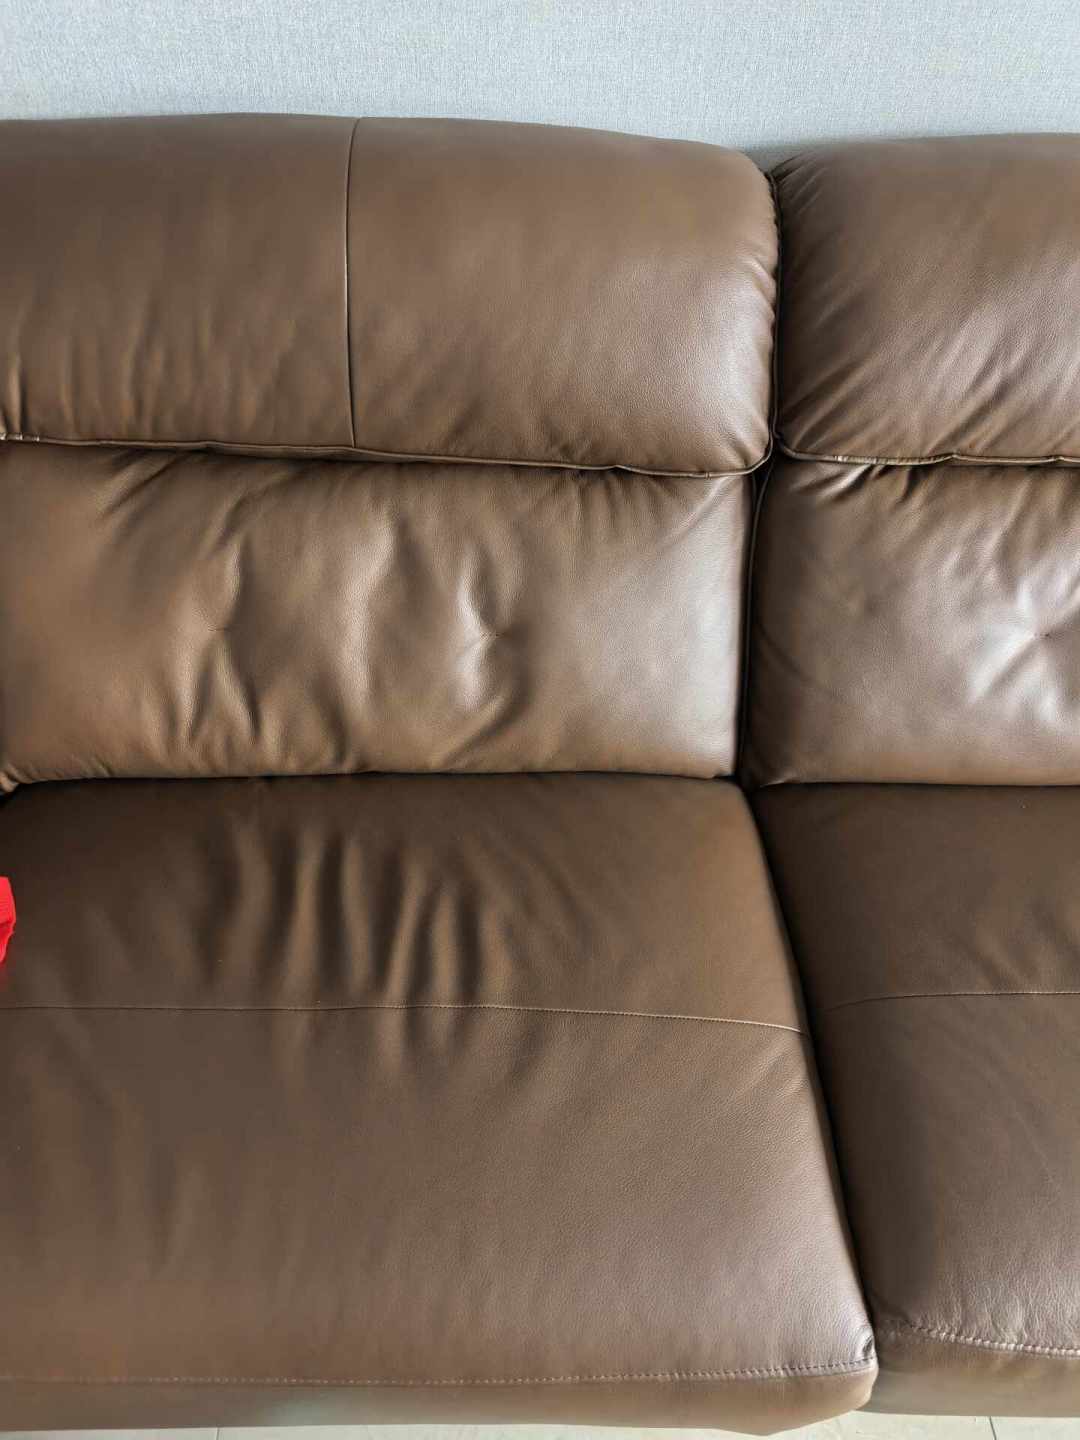
公司层面的品控没有塌的证据,塌的是单店利润——降价让利最终由经销商扛,扛不动的店最先砍的就是送装、售后响应和退换货的痛快程度。顾家不会倒,但门店会倒,这才是付钱前要盯的那件事。 操作上就一句话:下单前问清楚收货的是直营还是老加盟商,合同主体、质保起算和售后入口进官方小程序存证,别只留在销售的嘴里。
第三本账:新老板的两张成本价,和属于你的观察窗口
把顾家这两年的"易主账本"排成时间线,信息量比任何一条热搜都大:
2023年11月,顾家集团与盈峰系最初约定的转让价是42.5846元/股、总价103亿元;一个月后签约,价格降到36.7187元/股、总价88.8亿元,拿下29.42%股权——何剑锋(美的创始人何享健之子、盈峰集团实控人)入主,创下家居行业最大股权转让纪录。子弹财经
定增拖了一年多:2025年10月申请获上交所受理,原定价19.15元/股;2026年6月15日改挂市场(“不低于前20个交易日均价的80%”),次日开盘起连跌8个交易日、累计跌14.5%;7月2日收在22.86元/股,何剑锋持股账面浮亏约33.5亿元。界面新闻
7月30日定增落地:17.94元/股、1.04亿股、18.71亿元全额现金认购。前面一股36.7元、后面一股17.94元——拉低均价、三年锁定、钱进产线,这是加注的走法,不是离场的走法。
顾家后人的谢幕同期完成:5月25日原顾家集团(现德烨嘉俊)司法重整披露投资人报名进展;6月1日顾江生提前辞去董事职务(原定任期到2027年2月)。 6月29日财务负责人交接。知乎
这就是"顾家不再姓顾"的全貌。但对客厅里的消费者,这条线的实际含义其实很朴素:JD.0080大坐家、JD.6018松果、KG.175驭风、云舒6016这些货号还在原来的体系里生产;“美的系"接管后正在做的是把渠道和售后数字化(定增募投里就有AI零售数字化一项)。老业主抱怨了两年的"质保难领”,接下来会不会被这次交接理顺,看两个日子就够:11月12日的临时股东会(回购注销+减资两项特别决议,中小投资者单独计票),以及Q4与年报——单季利润降幅如果收窄,说明以价换量守住了盘子;如果继续走宽,终端让利还能给多久就要打问号。
四类人,各带走一句话
正在换新沙发/床垫的人:你是这场价格战的主要受益方。国补15%(各地细则不同)叠双十一,这个窗口值得下单。 判断"随大流不踩错"可以看爆品集中度——云舒智能沙发上市3个月零售额近1.5亿元、赫兹功能沙发2025年单品零售额突破3.5亿元。 3D全撑X5床垫上市不到3个月销量近万张登上品类第一。走量大的型号,短期内既是价格的底气,也是配件和售后不会断供的底气。微博子弹财经
在看整家定制/柜类套餐的人:再等等。同一晚索菲亚的-75%就是定制线受挤压的真实镜像,顾家的定制刚在9月牵手万格丽补不锈钢的课,产品故事正在翻新期——翻新期谁先付钱谁当试错成本。
已经用着顾家的业主:别为财报焦虑,真该做的是今年内把手里的质保凭证、售后入口拍照存进官方系统,交接期入口若变更,白纸黑字是你的谈判筹码。
顺手看股票的读者:88.8亿的前手、33.5亿浮亏、17.94元的定增成本,这三组数字是你自建模型的起点——本文不构成投资建议。
顾家的三季报之夜没有什么戏剧性:一个两百亿体量的龙头,在存量换新时代用利润换空间;新东家顶着浮亏把持股成本拉低到17.94元继续加注;而这一切传导到你客厅里的,就是直播间那行"已减"。尾款短信响之前,只需要再问自己一次:我需要的是沙发,还是"那个折扣"。如果确实需要一张沙发——今年它便宜是真的,你也确实该把保修行盯得比往年更紧一点。