十月二十九日盘后,英特尔交出一份很体面的季报。
营收165.13亿美元,同比增长21%;数据中心与AI业务收入涨78%,创15年最快增速。这已是连续第八个季度,营收、毛利率、EPS三项超过指引。
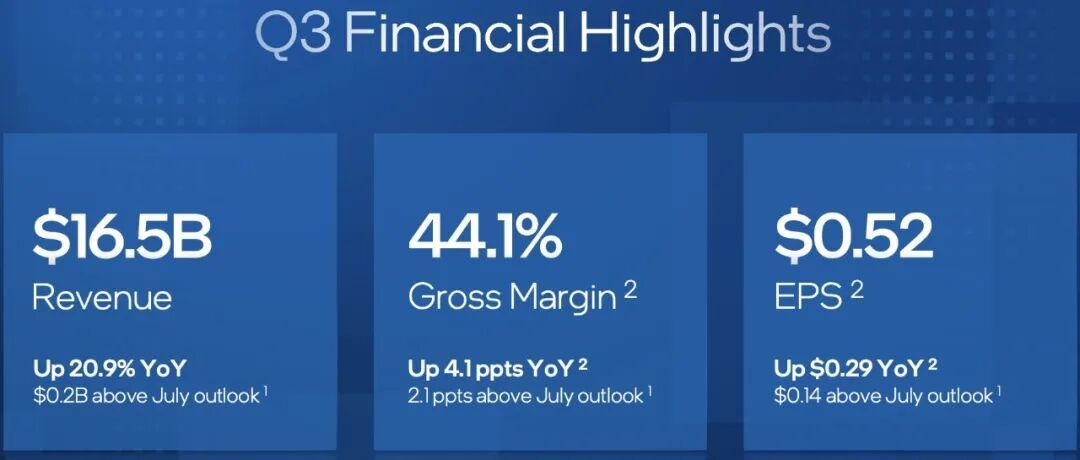
十几小时后,股价盘中一度跌超30%,收盘跌28.58%。为1974年以来第二差的单日表现。
一份超预期的财报,换来半个世纪少见的一根阴线。市场卖的到底是什么?
砸下来的不是这一季,是下一季。
英特尔给四季度画的线很低:营收150亿到160亿美元,市场预期170.7亿;EPS 0.25美元,不到预期0.43美元的六成;毛利率38%,比三季度低6.1个百分点。第一财经
三条拖累摆在桌面上。
PC这边,三季度客户端收入80.97亿美元,同比下降5%。公司预计四季度PC相关收入环比再降20%以上,PC市场今年缩水约12%,明年再缩约10%。智东西
二是以色列Fab 28工厂爆炸,四季度少约3亿美元收入。
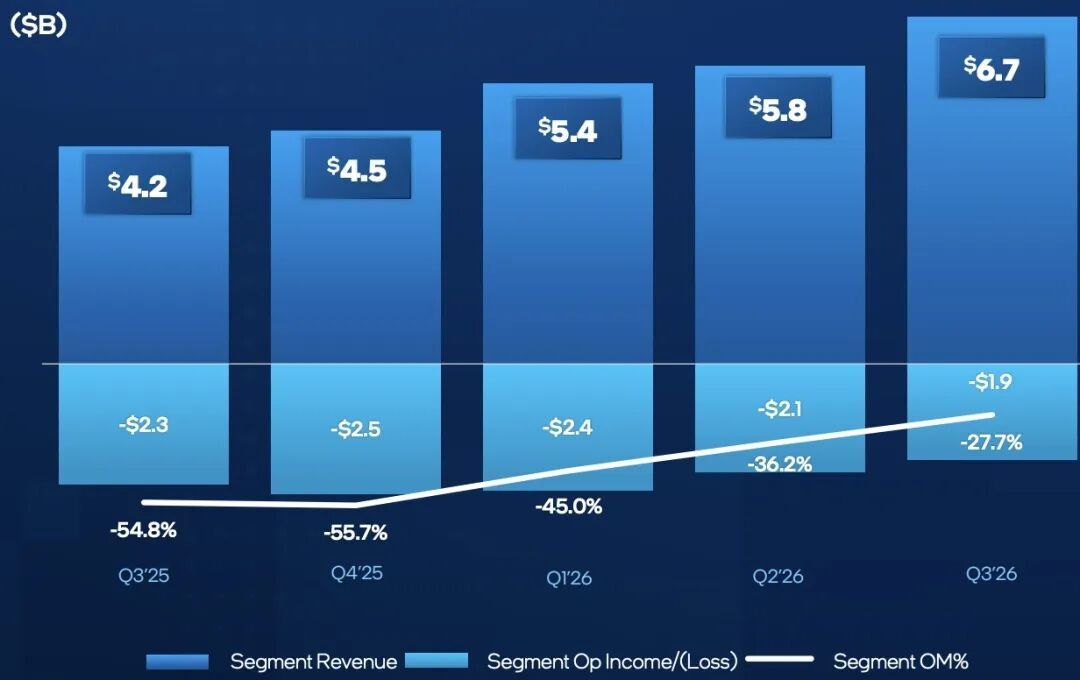
三是代工,三季度收入66.97亿美元,同比增长58%,但单季营业亏损仍有18.53亿美元。
需求没有消失,只是堵在门口。
行业口径更直接:2026、2027两年,服务器CPU出货量预计都增长30%以上,供应紧张持续到2027至2028年。 很多客户想签长期协议锁产能,英特尔接不满。智东西
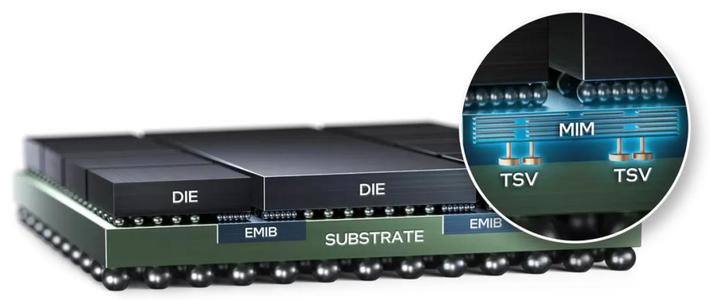
卡点在交付端:Intel 3产线吃紧,俄勒冈的扩产要到2027年下半年才投产;EMIB封装需要的高端基板也短缺,新增产能同样是2027年下半年才见效。
需求已经排到门外,产能还在车间里一点点往上爬。市场重新定价的,就是这扇门打开的速度。
再往深一层,是“能造”和“能赚”之间的那条河。
18A成本比一季度降了约40%,良率提升达到两位数;18A客户端CPU收入占比,从年初不到5%升到近三分之一。P.AI派小研
但代价记在当期。2026年资本开支约200亿美元,2027年还要增加,预计当年自由现金流为负。
代工67亿美元收入里,62.91亿来自内部,外部客户只贡献约4.11亿美元。 工厂是英特尔的护城河,也是最沉的包袱。硅基研究室
同样缺货,AMD的账本不一样。
AMD三季度营收133.77亿美元,同比增长45%;数据中心收入85.46亿美元,增长97%。
四季度指引约170亿美元,比英特尔150亿到160亿美元的上限还高。 财报后,AMD盘后一度涨近10%。华尔街见闻
差别不在需求,在结构。AMD把芯片交给台积电代工,需求来了,收入很快变成利润,三季度毛利率56%。
英特尔自己扛工厂,需求来了,先变成设备、厂房和折旧。同一轮AI缺货,一家先收钱,一家先买单。
市场买的不是这一季的营收,是未来能不能稳定交货、交货后能不能赚钱。
跟买电脑的人,有什么关系?
第一,别把“PC卖不动”当成“PC要降价”。
内存价格是这轮PC成本上涨的主因。陈立武9月说,明年内存短缺可能进一步恶化。 决定整机价格的,是内存和CPU的供给,不是销量数字。集微网
第二,18A的产品本身不差。
第三代酷睿Ultra最高16核,平台算力180 TOPS。华硕Zenbook Duo配99Wh电池,单屏办公续航接近14小时,循环播放4K视频约22小时。太平洋科技
核显最高12个Xe3核心,游戏测试比上一代提升约70%。这一代在续航和核显上,是实打实的进步。
公司亏不亏钱,和产品好不好用,是两本账。
第三,看英特尔,别只看股价一天。接下来盯四件事:DCAI增速、18A良率、代工亏损、四季度毛利率。
21%的增长,抵不过一份保守的指引。把“能造”变成“能赚”,得在良率曲线上一个点一个点地走。
对普通人来说,最有用的一条判断是:AI缺的不是订单,是交货。内存、CPU、基板、电力,缺哪一样,最后都会传到整机价格上。