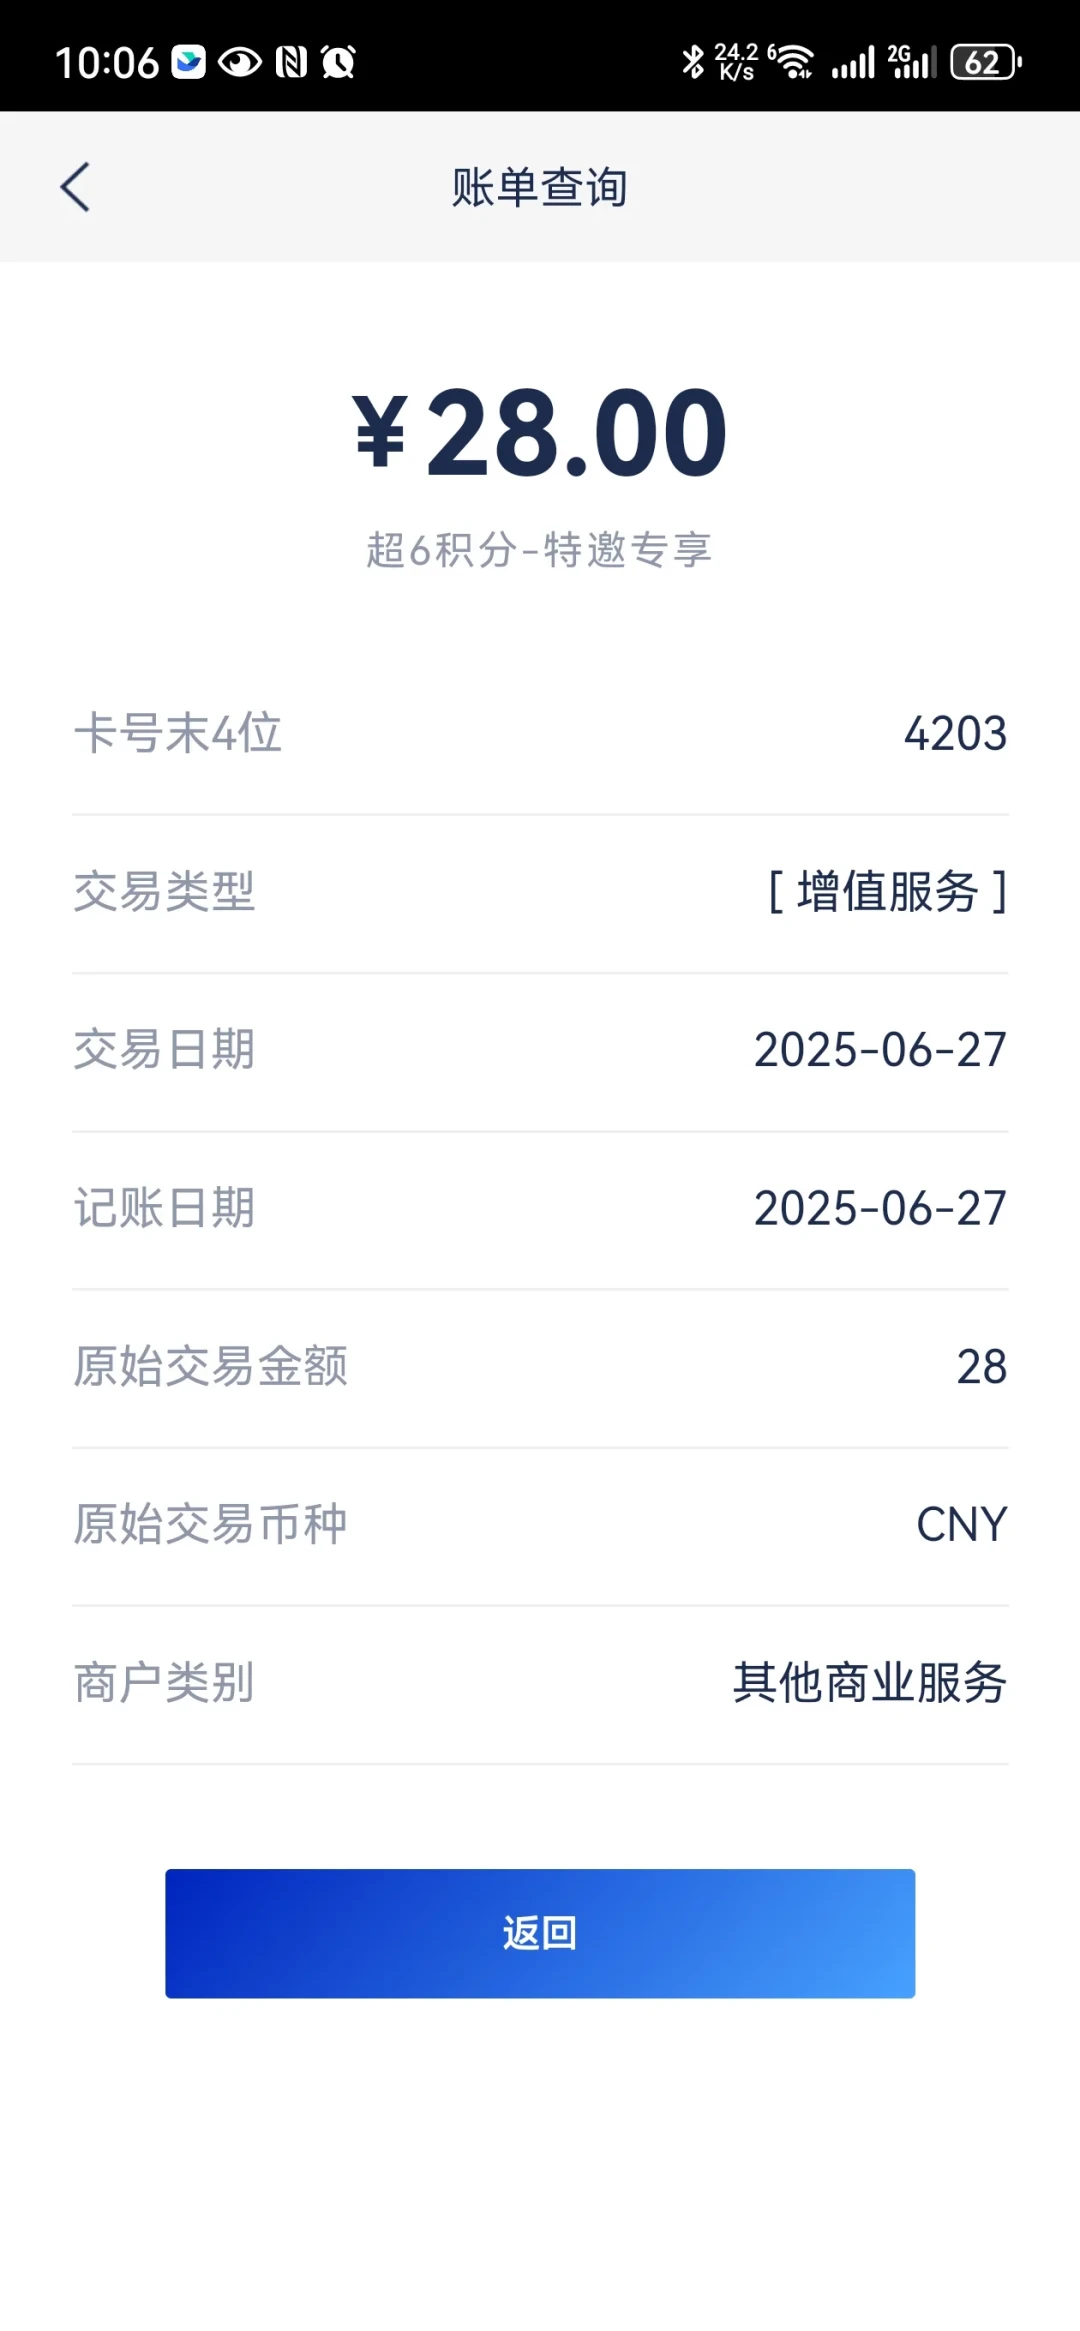
9月15日这天,小红书上的浦发信用卡"避雷"笔记又添了两条:《一生避雷浦发信用卡‼️不知情被开28元/月包》《浦发是最差劲的银行!》。发帖的人说法几乎一致:查账单才发现,每个月被扣了28元,项目叫"超6积分",自己从来没办过。小红书
底下评论很快变成比惨大会:有人被扣了20个月,一位卡友直接@官方讨说法,报出的数字是37个月。一位湖南卡友说自己是48个月——每个月28元,四年就是1344元。更久的一位说自己"扣了6年权益费",是"一键召唤、玩转全球、极致用卡宝"组合包,每月48元。小红书小红书
值得注意的一个细节是:当天下午,认证账号"浦发信用卡"进了评论区,回复是"非常抱歉给您带来不便,请您方便时通过私信提供您的电话号码,我们将尽快与您联系"。银行官号下场追私信,这个动作本身就是信号。小红书
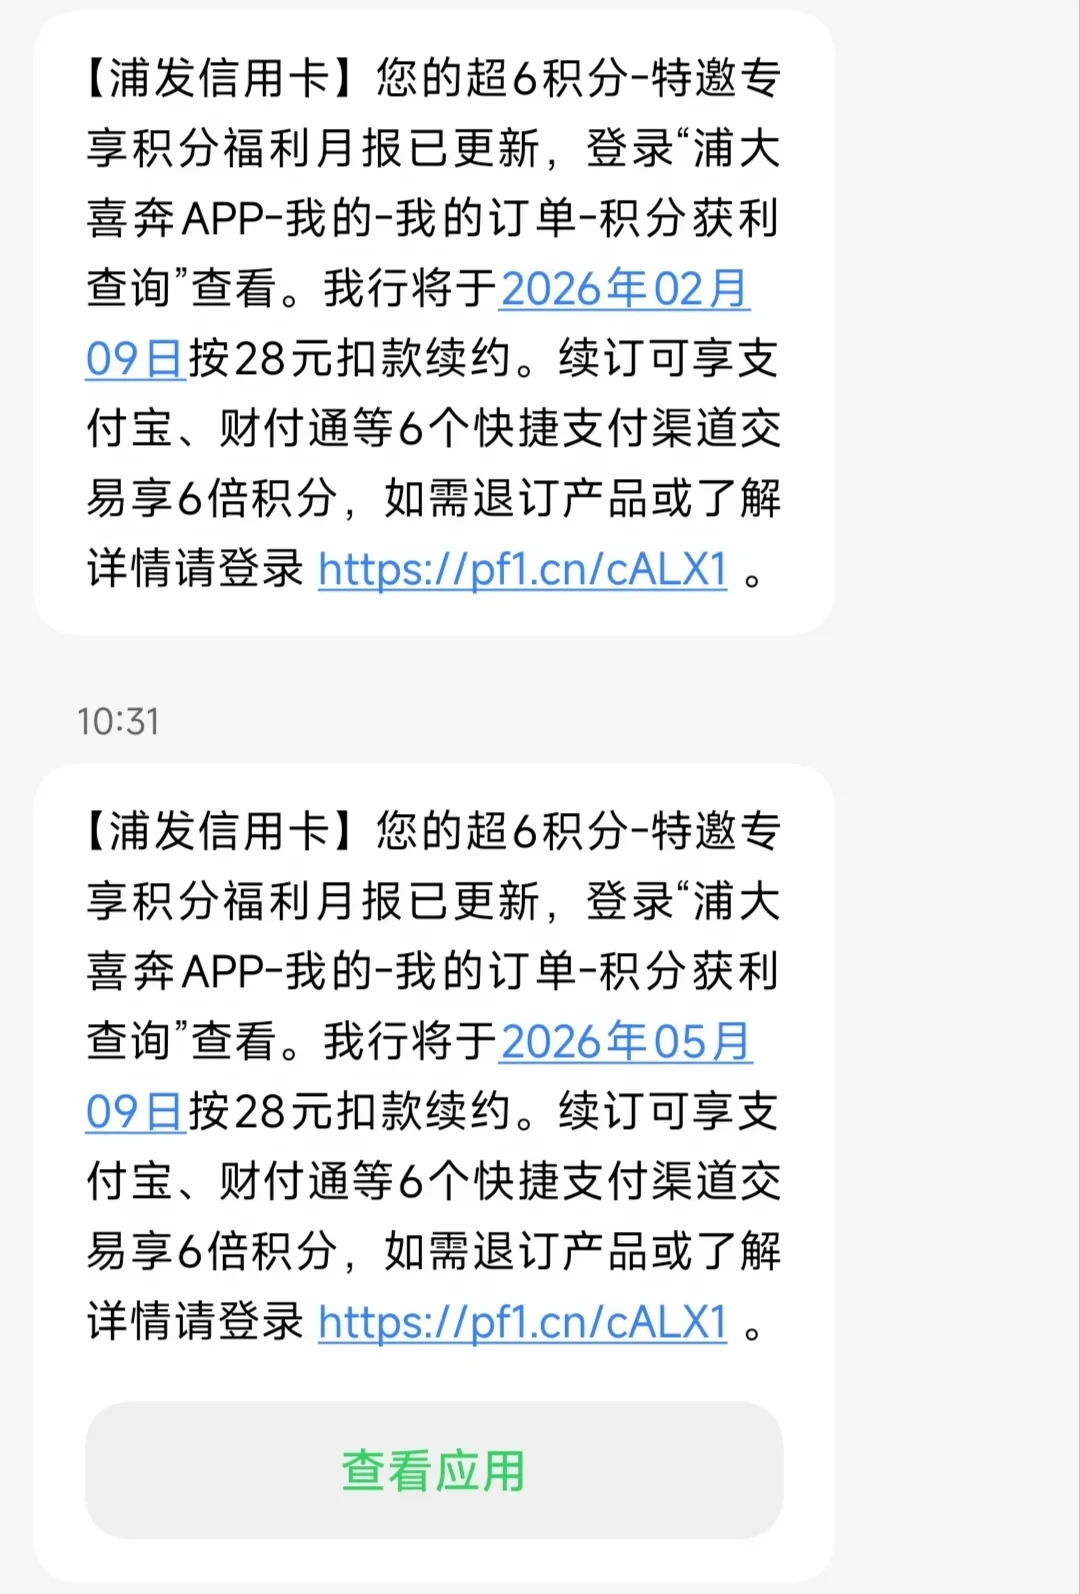
先把账算清楚:28元不多,但你交的可能是"没人用的会员费"
超6积分是什么?它是浦发信用卡的付费会员"超6会员"体系:分S1到S5五个等级,活动周期内指定渠道消费每满1000元可领一个会员红包,最高6666元刷卡金(看运气),高等级会员还有生日特权、里程折扣兑换等。知乎
多倍积分的适用范围也在扩容——从2026年6月1日起,财付通、美团、京东、拼多多这些常用线上渠道都纳入了多倍积分商户类别。知乎
划重点:这套权益是为"把这张卡当主力刷"的人设计的。一位月消费5万元上下的羊毛党博主直言,超6会员S5钻石等级"福利是不少的"。知乎
但账单里躺着28元扣费、却连入口都没点开过的人,是另一本账:
被扣时长 | 月费 | 累计金额 |
|---|---|---|
20个月 | 28元 | 560元 |
37个月 | 28元 | 1036元 |
48个月 | 28元 | 1344元 |
组合包6年(48元档) | 48元 | 3456元 |
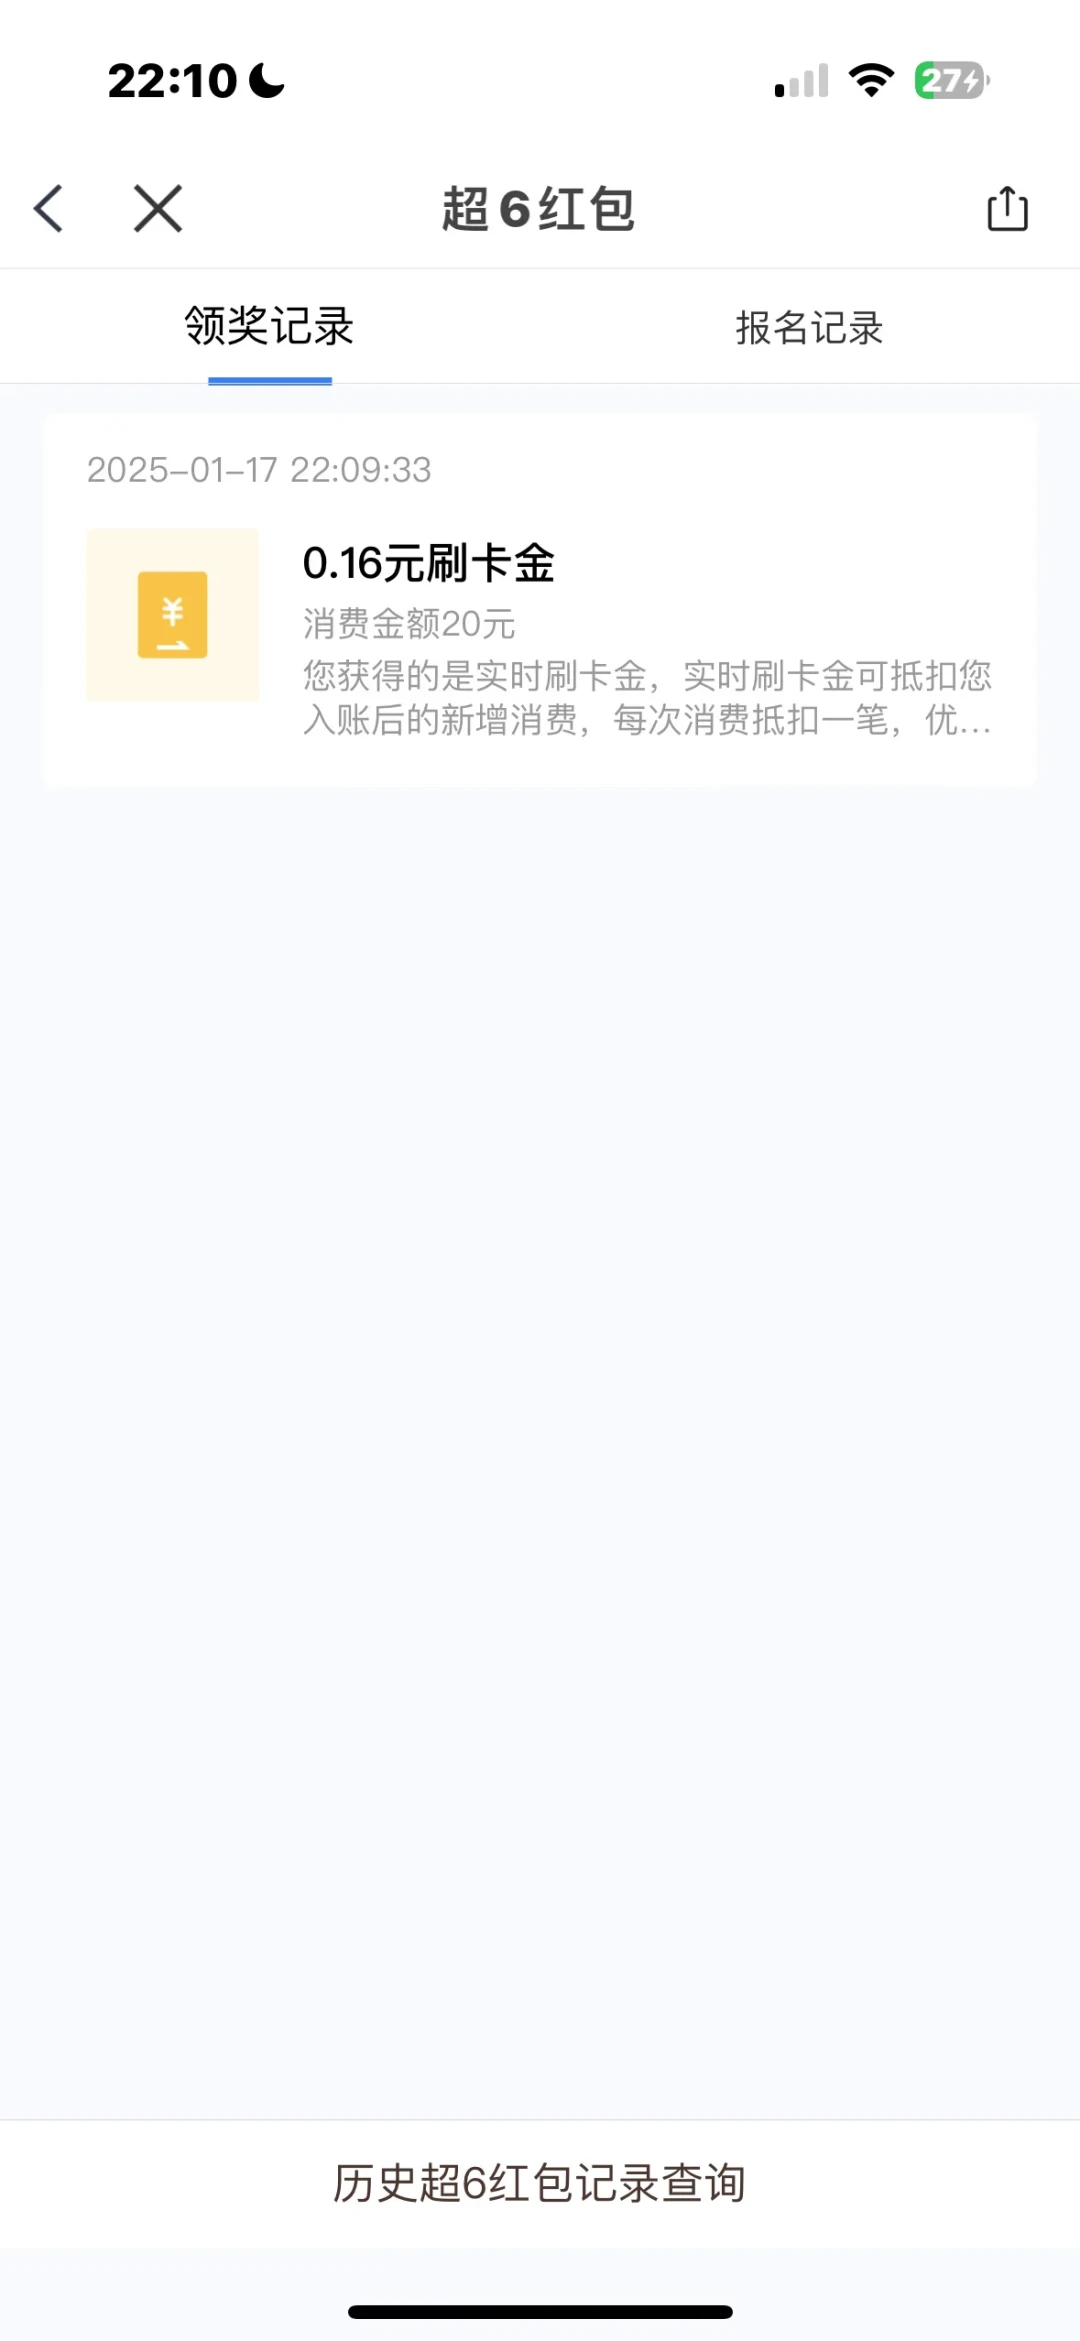
336元一年,够在会员日喝20杯瑞幸。但对没开通意愿的人来说,一分权益都没兑换到,这就是纯损失。一位卡友晒出的更具体:超6生效后她消费5340.8元,按5倍拿到26704分,想兑换才发现门槛要10万分。实际领到的红包量级也有参照:卡友晒出的领奖记录里,消费20元到账的随机刷卡金是0.16元。小红书
这不是个例,是一场拖了两年的罗生门
把各平台公开笔记按时间排一下,会发现这事不是9月才爆的:
2024年5月,一篇"浦发信用卡一定要查一查"的笔记就已经拿到534个赞、240条评论,晒的是"玩转全球季包"扣款60元——“今天无意间查其他项目看到了莫名其妙的扣款”。小红书
2026年5月,知乎有人发长文:账单里每月20元的"省心付"扣了五年,多次协商后遭遇的口径是"最多只能退付两年的扣款费用"。
2026年7月到9月,小红书上同类避雷笔记密集出现,仅"超6积分"关键词下就有十几篇,口径高度一致。小红书
9月4日,知乎出现提问:《用户信用卡被持续扣费1年不知情,浦发银行已退费,这反映出哪些问题?》——"已退费"三个字,来自银行方的处理结果。知乎
卡友们描述的遭遇也高度雷同:客服坚称是"本人电话开通"或"在还款页面点到的";要求提供通话录音,答复是"不方便泄露";有卡友晒出的名目更夸张——"一键召唤"20元扣了79个月、“玩转地球"20元扣了80个月,客服的说法是"说是电话开通的”。最扎心的一句回应,是一位卡友转述的——“银行说没有提醒的义务”。小红书
反过来看,另一侧也有信息:银行确实在个案中退款了,"我今天打电话让客服给退了,而且要把之前扣的给我补回来"这样的反馈,当天就在评论区出现。也就是说,“退不退得到"和"退多久”,很可能取决于你谈判走到哪一步。小红书
所以证据的边界要讲清楚:以上全部是公开社区里的用户自述和银行个案处理信息,目前没有监管定性,也没有媒体调查结论。能确定的是——扣费争议的样本量、跨平台一致性和持续时间,都到了每个浦发持卡人该自查一遍的程度。
三步自查 + 一张谈判路线图
第一步:翻账单,锁定项目名。
打开"浦大喜奔"App,查历史账单明细,重点看"服务费/增值服务费/其他收费"栏目;也可以翻邮箱账单的"费用"区。对账关键词:超6积分、一键召唤、玩转全球、极致用卡宝、省心付。这些项目在卡友晒单里的单价分别是28元/月、20元/月、20元/月(或60元/季)、20元/月、20元/月。小红书
第二步:打客服,开口先要"开通凭证"。
拨浦发信用卡客服(400-820-2828),转人工后只说三件事:①本人从未主动开通,要求立即取消并停止扣费;②要求银行提供开通凭证(通话录音或短信确认记录);③要求退还全部已扣费用。
注意谈判锚点:卡友反馈的"最多退两年"是客服首轮口径,不是上限。晒出成功案例的人,都是拒绝了这个方案之后走出来的。
第三步:谈不拢,再上一级。
明确告知客服将投诉至国家金融监督管理总局12378热线,同时在黑猫投诉等平台提交账单截图(隐去卡号和个人信息)。9月这波晒单里,从"态度强硬"到"给退款"的转折,基本都发生在用户提出投诉渠道之后。
退完之后记得做收尾动作:确认次月账单没有该收费项,并顺手检查名下其他浦发卡有没有同款扣费——卡友案例里,一人多卡多扣、组合包叠加扣的情况不止一例。
三类人,三种处理
从没用过、纯被扣的:按上面流程全额退,退完考虑销卡或降级为无增值服务的裸卡。你不是这张卡的受众,沉没成本谈不拢就换船。
真在用超6权益的重度玩家:先自查开通渠道是不是本人操作(App订购页、电话营销确认短信),把成长值和红包领满;超6的5倍积分和满千领红包对高消费用户仍是正收益,但这次争议提醒你一件事——开通留痕,以后扯皮有据。
不持卡、只看热闹的:这个案例的普适价值是"账单科目自查"。信用卡增值服务(积分加速包、账户安全险、还款宝之类)是全行业通行的灰色地带,各家单价普遍在10-30元/月,金额小到不会触发短信提醒,正是靠"不会有人翻账单"活着。今晚花三分钟翻一遍你所有信用卡的历史账单,比看十篇维权帖有用。
值得继续盯的三个信号
浦发是否出台批量处理方案(主动短信通知、追溯年限放宽),而不是一单一单私信;
12378季度消费投诉通报里,浦发银行信用卡类投诉占比是否变化——个案退款若没换来流程整改,通报数据会说话;
“开通需二次确认”(录音+短信双凭证)会不会成为信用卡增值服务的标配——这决定下一个两年,还有没有人替你发现那28元。
你翻了自己的信用卡账单吗?评论区晒一下你查到的扣费项目和年限,比惨之外,也能互相抄退款作业。