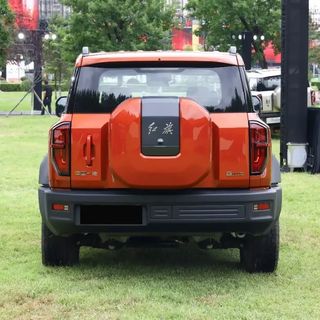
摩博会结束快一周了,圈里关于春风V4SR-RR"只预热、不定价"的争论还没停。B站上者也摩托动力那句"最近预热多,我都怀疑它快发布了"拿下187个赞,热评区一边倒地在猜价格:有人说"9.98万小众车",也有人搬出"阿春的习惯"——年初春风日发布、接单,磨蹭到年中才陆续交车。哔哩哔哩
但就在摩博会撤展的同一周,春风动力悄悄披露了另一份文件:一份覆盖1471人的股权激励草案。这份文件和V4SR-RR的定价悬念,其实是同一个问题的两个答案——这家公司未来三年打算怎么打。对等车的人、刚提车的人来说,它比任何谍照都值得细读。
一、先看数字:这是一份"广撒网+低门槛"的激励
按9月20日华扬资本对本周A股四份激励草案的横向复盘,春风这份方案的核心参数是:
覆盖1471人,占员工总数的16.8%,把基层业务骨干基本全员纳入,还留了20%份额给后续扩张期吸纳的新人。知乎
工具是415.18万份股票期权+60万股限制性股票,合计约占总股本3.10%;期权行权价233.45元/份,采用自主定价,比常规定价口径低了约两成,差不多是市价的八折;限制性股票授予价145.91元/股,是草案公布前一日均价的五折;满12个月后分三期解禁(30%/30%/40%),有效期60个月。
这是春风三年内的第二期激励——2024年的期权计划首期考核已达标,2025—2026年员工持股计划还在跑。 三年连着绑三轮,说明公司在刻意把核心团队的收益和未来几年的增长死死捆在一起。知乎
二、真正的信息藏在考核指标里:只考营收,不考利润
四份草案放在一起对比,差别非常扎眼:格科微考高端产品线收入和工厂产出片数,通合科技考绝对营收,康为世纪考增长率,而春风公司层面只考营收,而且用滚动累计口径:
2026年营收不低于230亿元;
2026+2027两年累计不低于500亿元;
2026—2028三年累计不低于820亿元。知乎
拆开算一下这两个门槛的松紧。春风2026年上半年营收133.86亿元,归母净利润10.65亿元。 也就是说,2026年230亿的目标,下半年只需要再做96亿——比上半年还少37亿,基本没有悬念。知乎
真正的压力在终点:820亿摊到2028年,单年营收要做到约320亿元,而2025年全年只有约155亿元,三年翻倍,年复合增速约27%,这是明确的进取型目标。 考核指标的选择,基本等于管理层对业绩的把握度。只考营收不考利润、行权价打到八折、累计制允许单年波动——三件事叠加,指向同一个判断:春风未来三年的第一优先级是冲规模,利润可以往后放。知乎
三、为什么说这对买车的人比持股的人更重要
可能有人觉得,股权激励是资本市场的事,跟车主有什么关系?恰恰相反,"只考营收不考利润"翻译成产品语言就是:定价可以更激进,改款节奏可以更密,老款清库可以更狠。逻辑链条很直白——管理层1471人的真金白银都押在营收目标上,靠利润率交卷是不可能的,唯一出路是把量做上去。
再看一眼春风2026年上半年的收入结构,你会对这个判断更有体感:全地形车占53.4%(同比+51.1%),燃油摩托占29.9%(同比+19.5%),电动两轮占8.7%(同比+33.2%)。 也就是说,这家公司在很多人心里是"450SR那个摩托车厂",但它一半以上的收入来自海外四轮全地形车,欧洲市占率连续十余年第一,出口ASP(单车均价)已经从2019年的约3.3万元爬到约5.5万元。知乎
国内中大排摩托车这块,贡献的营收约40亿,占比不到三成。它更像是春风的品牌门面和技术秀场——这恰恰解释了为什么春风在国内定价敢一直往下压:这块业务本来就不指着赚钱,指着的是声量、份额和"200cc以上跨骑份额第一"的江湖地位。 对等车的人来说,这几乎就是明牌的"等等有肉吃";对刚提车的老车主来说,这是500SR首批车主半年亏七千那道伤疤的续集预告。知乎
四、钱袋子确实在变鼓,这是激进的底气
冲量的底气从哪来?最近两个月的公告能看出一二。
8月12日晚,春风公告全资子公司收到美国关税及利息退回合计3860.79万美元,预计增厚2026年净利润约1.83亿元。 9月7日晚又发公告,口径同样是"近期收到美国关税及利息退回",金额5403.24万美元。 不管第二笔是新增还是累计口径,指向的都是同一件事:前两年被美国关税吃掉的成本,正在成批退回来。微博微博
反映到报表上,是毛利率从2024—2025年的承压期回升到2026年上半年的27.3%。 资本市场也在用脚投票。中报后,春风每股净资产52.17元。 据市值风云统计,基本养老金对其持仓市值达15.4亿元,在其重仓股里排第一。知乎微博知乎
对一个把钱大量烧在赛事上的公司来说,这些退回来的现金意义重大——青训"天才计划"刚在9月20日的西班牙ESBK纳瓦拉站提前一站锁定Talent组年度总冠军,13岁的孙圣博12战9冠。 FIM主席维埃加斯9月中旬也刚去过春风总部。 赛事是典型的长期烧钱项目,没有利润底子和现金储备,这些故事讲不下去。微博微博
五、分人群看,你该关注的不一样
等V4SR-RR的:别被摩博会的"不定价"带节奏。按阿春习惯,大概率是年初春风日正式公布价格、年中交车。可以按这个时间线安排预算和驾照周期,而不是按小道消息。
等550MT的:它还在路测。但记住上面的逻辑——管理层需要营收增量,中量级拉力车这个价位带的定价,大概率不会端着。
刚提450SR/675SR/500SR的:保值率要有心理预期管理。冲量导向下,改款和价格调整只会更频繁,出手时机比入手时机更值得算计。
看极核(电动两轮)的:+33.2%的增速、8.7%的占比,说明它还是"第三曲线"的早期阶段,买现款图实惠没问题,指望它像油摩一样保值不现实。
顺便持股的摩友:本文不构成任何投资建议,激励、退税、养老金持仓都是公开信息,股价的事市场自己会定价。
六、说点反话:别把"冲营收"直接等于"大降价"
反证也要讲清楚。第一,只考营收不等于亏本卖车——V4SR-RR这种旗舰走的是高价树立品牌天花板的路线,跟走量车是两条线。第二,2026年上半年归母净利率只有8%,同比还略承压,主要是人民币升值带来的汇兑损失。 第三,关税退税属于一次性损益,不改变主业基本盘。所以更稳妥的表述是:定价策略会保持进取,但不必然是"跳楼价"式的激进。知乎
七、接下来盯这五个信号
年初春风日:V4SR-RR和550MT的正式定价,是检验"冲量逻辑"的第一块试金石;
2026年报:全年营收是否站上230亿(大概率会),以及摩托车板块增速是否跑赢全地形车;
极核秋季新品节奏:电动两轮是否开始上量;
年末清库力度:450SR、675SR等老款在双十一前后的价格动作;
2027年中期:累计500亿目标的进度条,决定2028年会不会出现更猛的放量冲刺。
一句话总结:这份只考营收、行权价打八折的激励方案,是春风管理层写给未来三年的军令状——对持股的人是增长承诺,对骑车的人,则是"新车只会更快更密地来"的预告片。怎么利用这个节奏,比争论V4SR-RR值不值9.98万实在得多。