这周小红书评论区最扎心的一句话不是"又涨了",而是这条收获185赞的:“为什么我想换什么没多久就涨价,想换MacBook Air涨价了,想换50系显卡涨价了,今天刚想买个竖屏小显示器又刷到涨价了”。 这个"换机诅咒",像极了这轮的集体自画像。小红书
唯一的区别是:这次涨的是显示器。而且是你一直觉得"不敢涨、不会涨、涨不动"的那台显示器。
一、涨价是真的:40天里,品牌函、材料函、市调数据连成了一条完整链
先把硬事实摆全,每一条都查得到出处:
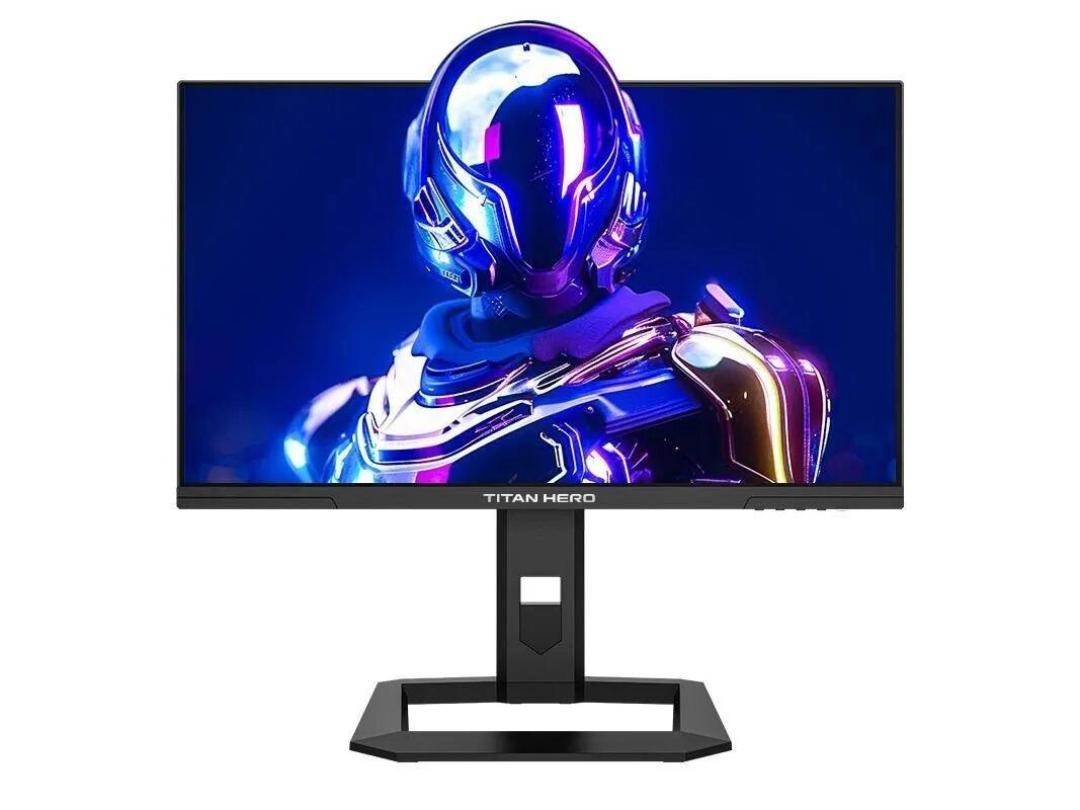
9月20日,界面新闻在得物查了一款泰坦军团显示器的价格:90天前482元,当天547元,涨65元,涨幅13.49%;又查了京东一款KTC:8月20日还是1064.34元的近60日低点,9月10日起往回走,最新报价1199.7元,涨约135元、12.7%。界面新闻
品牌的动作比价签更早:
8月1日,AOC运营方艾德蒙科技向全国渠道发出调价声明,全系列上调(入门办公屏和AGON电竞都在里面),没公布幅度,理由是"上游芯片、主板等料件成本上涨"。知乎
8月14日,KTC在B站发布《关于产品价格调整的说明与承诺》:核心元器件持续涨价、公司已难独自消化,后续或将上调——同一份公告里还有一句"当前的定价窗口期具有较高的性价比",建议有购机需求的用户合理规划入手时机。界面新闻
9月11日,康宁宣布显示玻璃基板提价15%以上、四季度生效,AGC、NEG预计跟进;玻璃基板约占液晶面板材料成本的一到两成。知乎
9月14—16日,京东方、TCL华星、惠科三天内先后向三星、LG、索尼发出调价函——三家合计握全球LCD面板七成以上份额,首次同步发函。 注意:这轮函件主要针对的是电视面板。
最后是洛图科技(RUNTO)给的8月大盘:电竞显示器线上均价1168元,同比上涨约7.0%;销量58.8万台、同比下滑4.7%;销售额6.9亿元、反而增长2.0%。知乎微博
二、但那个"7%“得拆开看:一半是真涨价,一半是"你买的型号变贵了”
本轮最大的矛盾在这里——显示器里最贵的那个零件,一分没涨。
群智咨询9月7日的口径:21.5/23.8/27英寸主流显示器面板价格环比全部持平,27英寸IPS均价63.6美元;集邦咨询9月21日:显示器面板延续持平走势。两家机构、两份报告,同一个结论。知乎
最贵的部件没动,整机凭什么涨7%?洛图自己在报告里补了一句:涨幅由两部分构成——终端售价抬升,加上产品结构向上迁移。看结构数据就明白了:8月240Hz及以上刷新率销量份额同比提升15.3个百分点,2K及以上分辨率提升3.6个百分点,2000元以上价位段份额提升3.2个百分点,500—999元的主流红海反而明显收缩;OLED和Mini LED在电竞赛道的渗透率5.4%和5.1%,各涨2.6和1.0个百分点。知乎
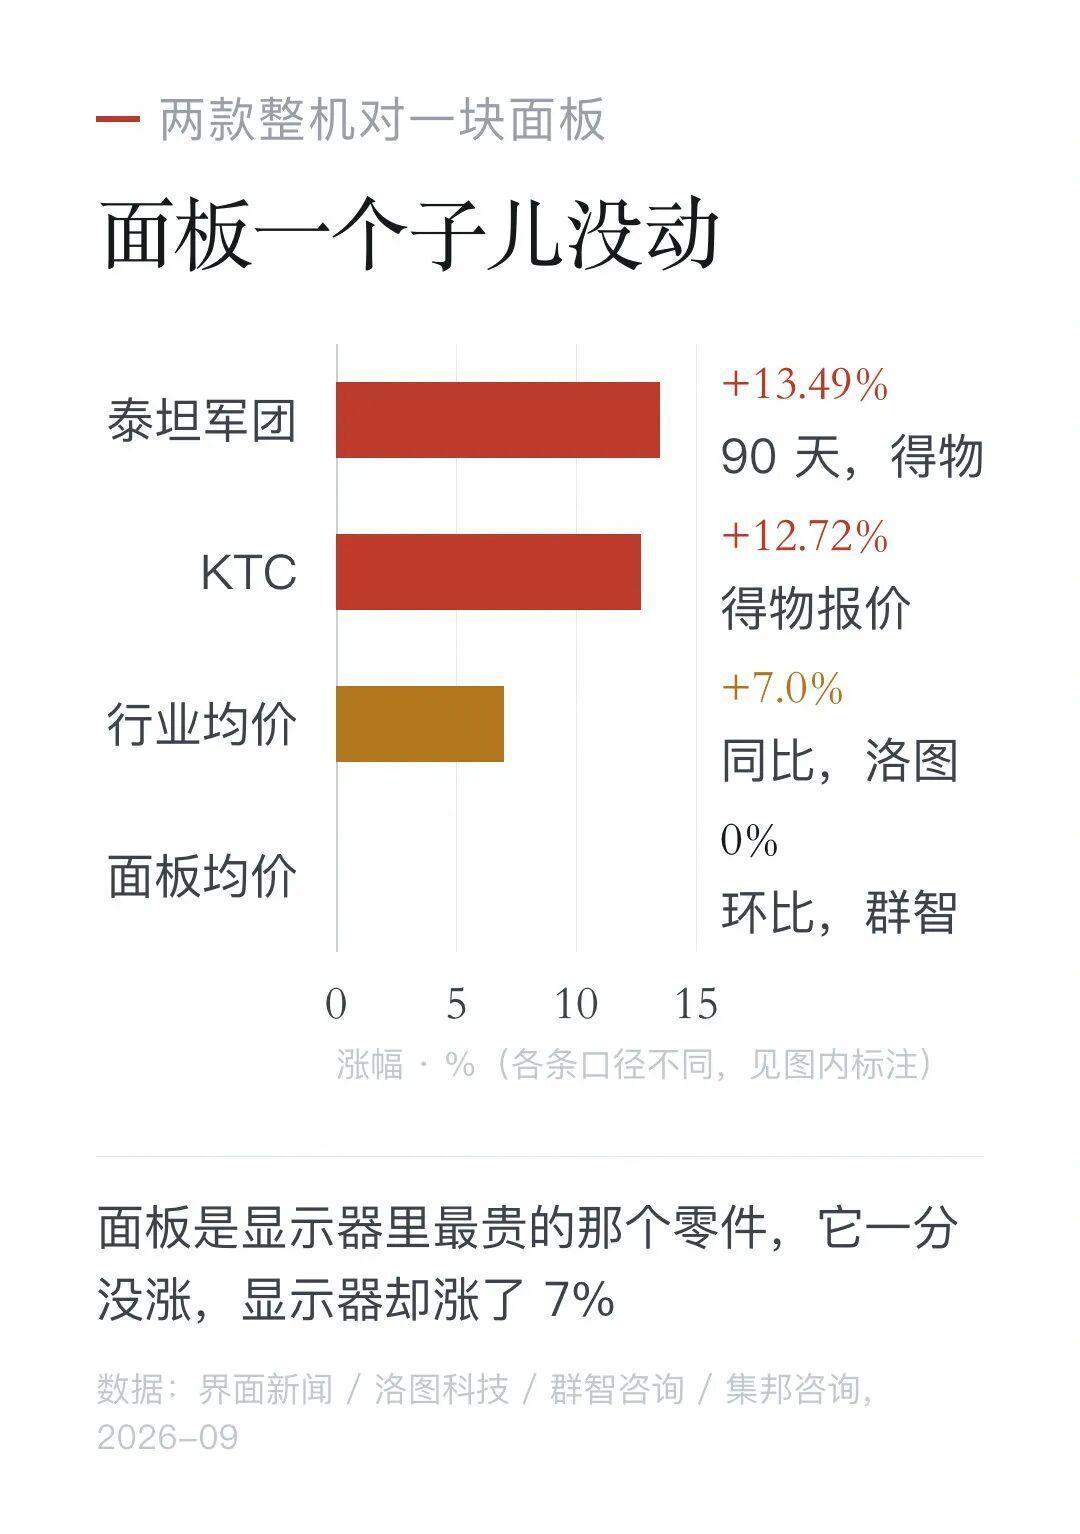
翻译一下:8月线上卖出去的显示器平均更贵了,有一部分原因是卖出去的本来就是更贵的型号。厂商拿一个混合了提价和结构的平均数告诉你"市场涨了7%",听得多了,你就会以为自己盯的那台入门1080P也涨了7%——它可能一分没涨;但你盯的千元档2K高刷,涨了一百多也是真的(泰坦军团和KTC就是样本)。
所以别问"显示器涨没涨",问"你盯的那台涨没涨"。
三、AI训练又不需要显示器,凭什么涨?凭三段,每段性质不一样
小红书热评第一条(32赞)问的就是这个。显示器确实不是存储密集产品,传导路径走的是成熟制程那一口锅:
第一段是成本,这部分是真的。 AI服务器的内存胃口是传统服务器的8—10倍;生产同等容量,HBM占用的晶圆资源是标准DDR5的3—4倍。HBM在DRAM晶圆产能里的占比,2022年还不到5%,2025年底约20%,机构预计2027年到35%。 被挤掉的正是成熟制程——显示器的驱动芯片、控制板、接口芯片、PCB、背光模组全在里面。做覆铜板的建滔积层板今年已经发过第七封涨价函,FR-4累计涨幅超过100%。AOC函件里"芯片和主板"四个字,不是空话。知乎
第二段是预期,这部分要打折听。 终端报价的变动比成本能解释的大一截:按整机存储物料顶格折算,一台的成本端抬升大约一千到两千元的量级(有作者做过测算),而同期的笔记本样本里,有游戏本型号两个月终端价跳了四千六。存储链条上还有三层价格结构:原厂价、代理商在原厂价上加10%—30%、贸易商再翻一到两倍——“80%的代理商都会压货等涨价”。 落到显示器的价签上,多出来的那几十上百块里,有一部分付给了"四季度还会涨"的预期。给这个预期盖章的是宏碁董事长陈俊圣:他说Q4终端PC还要涨5%—20%;也是他,在同一天说"内存现在完全不缺货,供应量很多"。 手里有采购数据的人说不缺,价签继续涨——这两句话是同一天说的,都成立。知乎知乎
所以诚实的结论是:这轮显示器涨价=真实成本(成熟制程+材料)+渠道预期(囤货+调价),两股力量叠加,各占多少没人公布。 价签分不出"哪截是理由、哪截是成本",但段位分得出哪一段最不该涨。
四、分档对号入座:三类换屏人,三种结论
500—800元入门高刷档(1080P 165Hz/低价2K):刚买到的别退,别等新款。
这是利润最薄的一段,也是"调价函"最容易原样落地的一段——评论区"红米2K 240Hz 786好贵、想退掉等活动"的那位,建议别退:新批次到货只会执行新价。中关村在线9月20日的渠道观察是:老批次库存机型仍按原价销售,新到货才执行新定价,市场尚未出现全面无差别大涨。 所以这档的打法是认"老批次库存"的SKU下单——这档本身利润几十块,等大促不如锁旧批次。知乎
至于优惠,显示器目前可走3C数码国补通道,15%直补、可与平台券叠加,单台封顶金额以各地会场页为准。知乎
千元档主流2K 240Hz:要买就这个月买,国补叠满。
本轮真实涨价样本全部集中在这段(+12%—13%)。按1168元均价×15%国补,直减约175元,刚好能覆盖KTC那135元的涨幅——补贴跑赢了涨价,这是今年罕见的窗口。行动建议:用历史比价拉一下你盯的SKU的90天曲线,把8月低点设为心理基准;如果一个月内要用,优先在"老批次库存×国补可用"的交集里挑。等双11不是不行,但别忘了KTC自己那句"定价窗口期性价比高"——厂商催你早买的时候,通常不是套路。
2000元以上OLED/Mini LED档:可以等,但等的是平台补贴,不是成本回落。
这是渗透率还在爬坡的段位(OLED份额同比+2.6个百分点),涨价逻辑是面板厂和品牌抢出货,跟存储不在一个锅里;8月均价里"买的人变多"本身就贡献了一块。双11可以重点看这个段位的平台券力度;但别指望回到2025年的价:惠誉明确表示即便产能增加也难回落到2025年水平,各家给的拐点集中在2027年年中前后(伯恩斯坦:2027上半年见顶;陈俊圣:明年年中高峰、下半年有机会跌;美银只肯给"低于10%的回调")。知乎
五、接下来盯三个信号
CFM闪存市场9月16日的报告:渠道内存条、固态硬盘价格暂时持平——整条链第一次出现"颗粒还在涨、成品卖不动"的方向背离。 如果这个背离传导到面板配套件,涨价函就失去支撑;知乎
康宁基板提价和电视面板调价函四季度落地时,显示器面板价会否跟涨——两家机构现在都说没动,但三大厂首次同步发函之后,"一分没涨"很难撑太久;
双11显示器会场的补贴力度能否吃掉新价签的涨幅——大促是这几年唯一一天厂商的涨价和平台的放价同时发生。
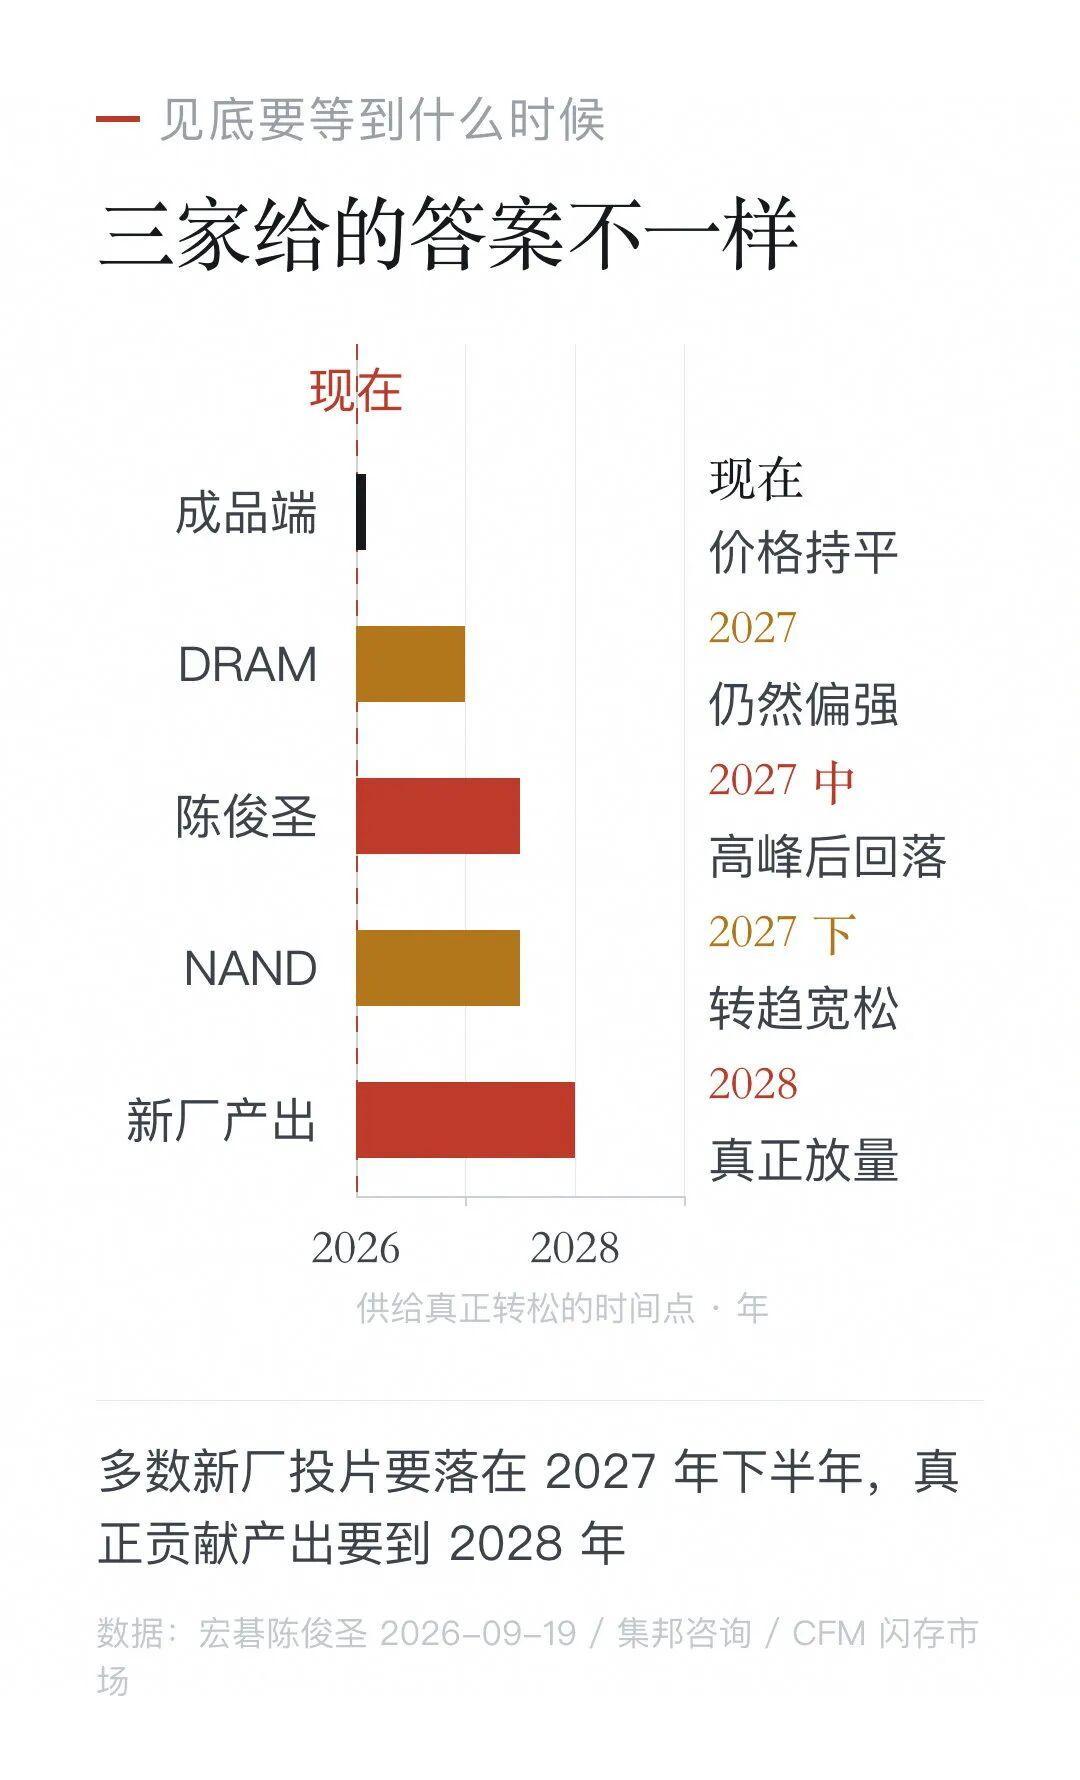
回到那条185赞的评论。"换机诅咒"的本质从来不是运气差,而是你总是按一个混合了结构迁移的平均数,去做一台具体机器的决定。这次先把平均数拆开,再对号自己的段位、查库存批次——一个下午就能定。反正你的显示器,本来也不是今天非换不可,对吧?