交行存量房贷人先别急着申40年延期:上海细则刚出,月供能省1200的代价,不一定要付
8月28日,央行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,个人住房贷款最长期限从30年放宽到40年。半个月过去,六大行里最先给出明确"怎么延"细则的,是交通银行上海市分行:交行上海分行规定存量房贷延期期限不超过原贷款期限的一半,且原期限与延长期限合计不超过40年。 同期,工行、建行、交行等已明确执行40年期新规,银行端的40年房贷政策已开始进入实际办理环节。 存量延期方面,上海部分银行(交行、建行等)已开放申请,手机银行APP或线下即可办。微博微博微博
如果你是交行的存量房贷客户,这条新闻的打开方式不是"政策利好",而是三个具体问题:你的合同能不能延、延了月供少多少、这笔钱你实际要不要付。
第一道关:交行这条"一半+40年"的规则,先卡掉一半想延期的人
拿计算器对着自己的借款合同过一遍,三道门槛缺一不可:
延多久:延长期限≤原期限的一半,且原期限+延长期限≤40年。原来贷30年的,最多只能加10年,凑满40年封顶;原来贷20年的,最多加10年(20+10=30,还没到40)。别指望30年一步拉到50年,政策上限就是40年。
谁能延:多数银行沿用的门槛是"借款人年龄+贷款期限"不超过75年,部分支行放宽至80年,关键是按贷款发放时的年龄算、不是按你现在。 当年30岁贷30年,30+40=70,延期后仍在门槛内;但当年38岁贷30年,38+40=78,75的门槛就卡住了。按多数银行的要求,仅35岁以下购房者理论上有机会贷满40年,1991年前出生的人群新办无法申请40年期。 但存量客户看的是当年发放时的年龄,不少85后反而比90后更有延期资格空间。微博微博
房子行不行:贷款到期日不能超过土地使用权期限。老破小、商住性质、剩余土地年限短的房本,先被物理规则筛掉。另外公积金部分暂不参与延期,组合贷只能动商贷那一截。
还有第四个隐形的关:你所在的城市落没落地。目前细则明确的是上海;据媒体实地走访,郑州大部分银行还没开始受理,各地节奏差异明显。 建行那边已有广州用户反馈,手机银行里出现了还贷计划调整意愿登记入口,可选择延长贷款期限或是阶段性降低月供。 交行的线上入口是否对你所在分行开放,以贷款经办行的答复为准。微博知乎
第二道关:月供降1200,"多付20万利息"到底是谁的账
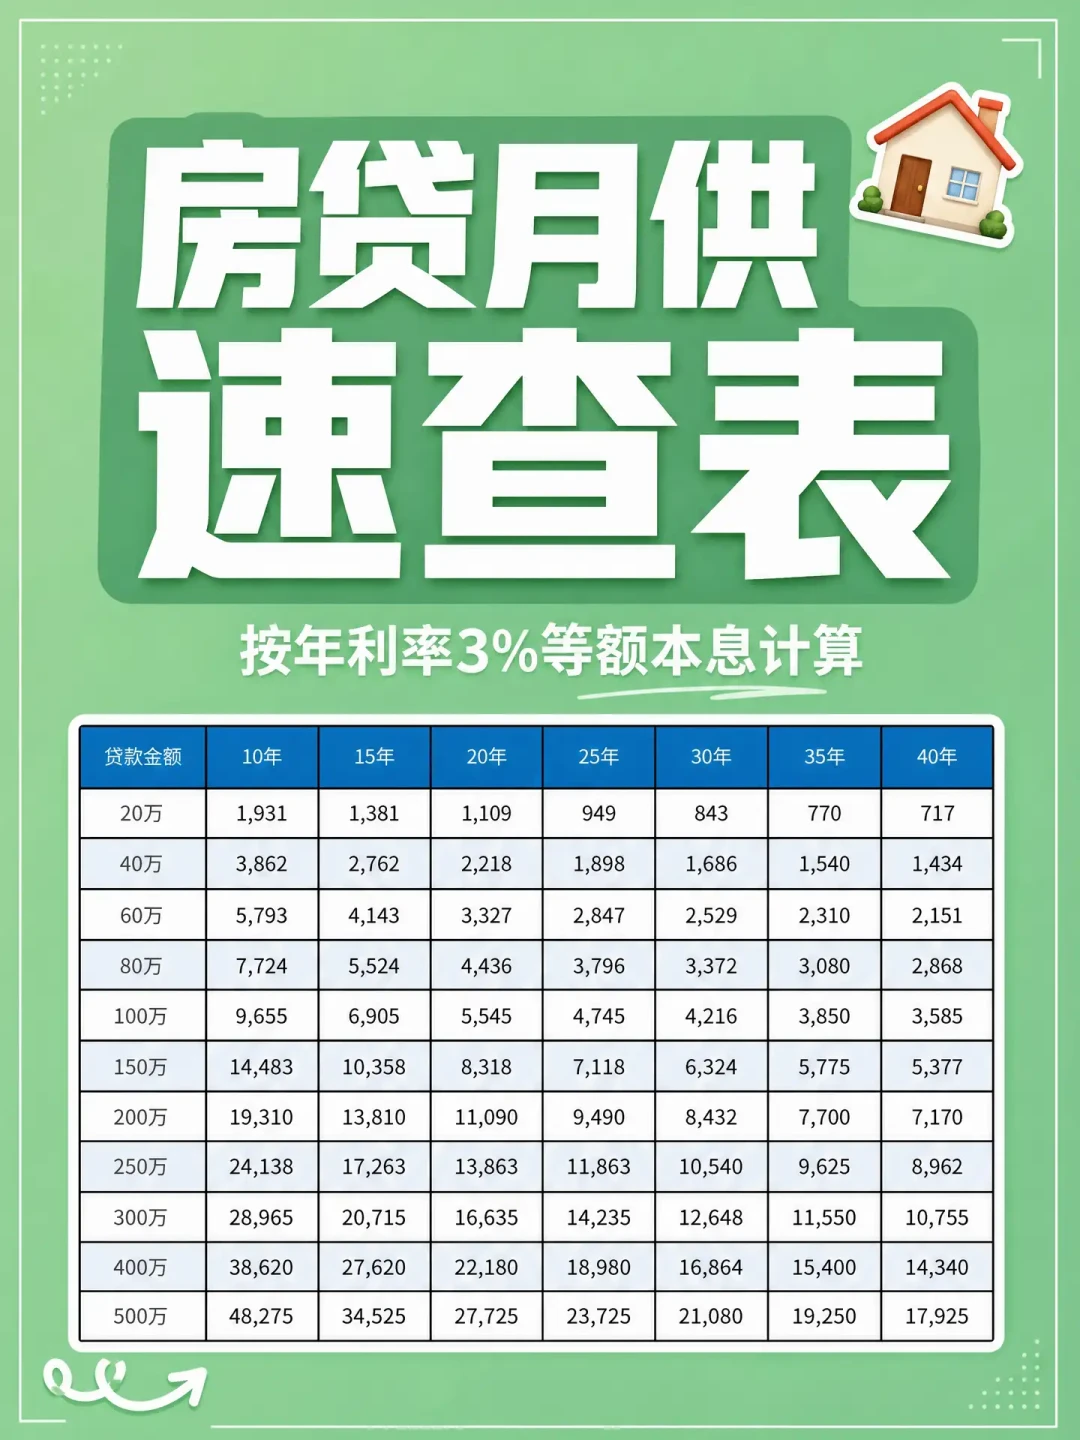
全网都在传的版本是:100万贷款、30年和40年之间,月供差634元,但40年总利息多出约20万。 这句话对持满40年的人成立,对中途会提前还款的人不成立——而后者才是大多数。微博
用交行延期的典型场景算一笔:假设你剩余本金100万,原30年已还9年、还剩21年,按当前利率3.05%(首套主流水平)测算:
方案 | 月供 | 还到期末总利息 |
|---|---|---|
不延:剩余21年 | 约5379元 | 约35.5万 |
延期:剩余21+10=31年 | 约4160元 | 约54.7万 |
差额 | 每月少还约1219元 | 多付约19.2万 |
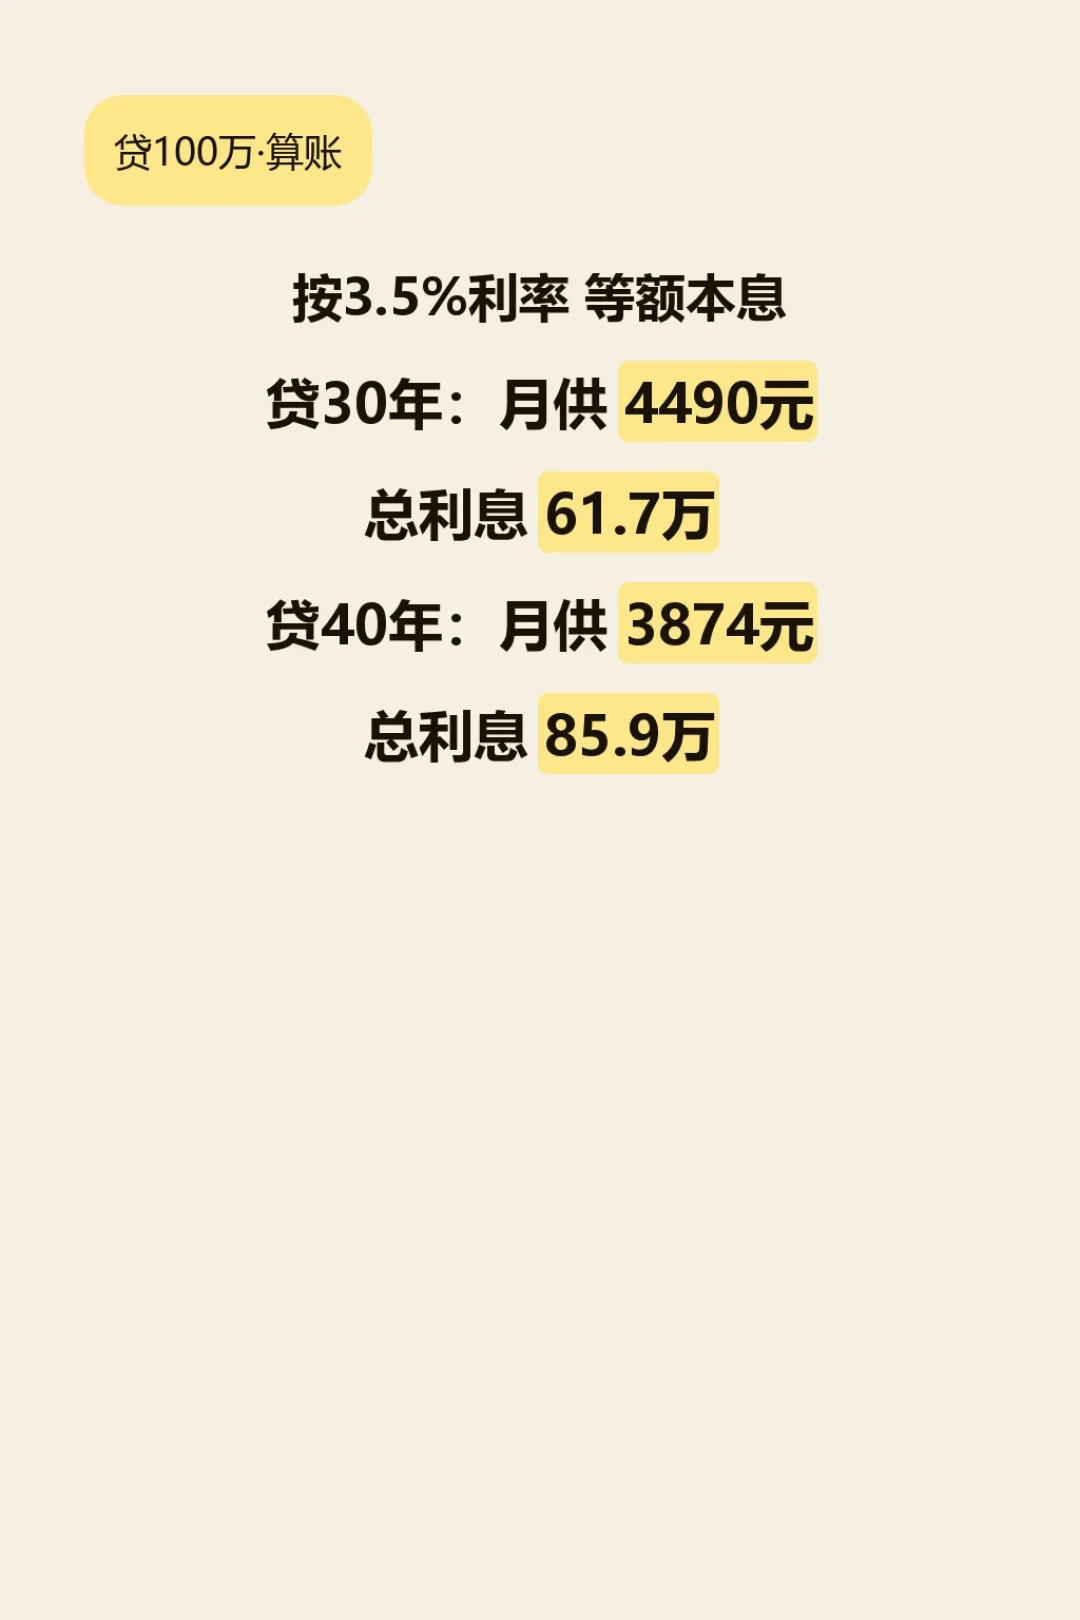
但如果你延了8年后把剩余贷款一次性结清:两个方案到第8年为止,你累计只多付了约1.5万利息,而手里多了约11.7万没交给银行的现金流。代价是你的未还本金比不延期时多了约13.2万。
把账翻译成一句人话:延期不是"多付20万",而是把你每年不急着还的那部分本金,按3.05%从银行手里租回来用。租期越长、你越接近还满,租金越接近那19万;中途结清,成本远小于传言。反过来,你每月省下的钱如果只是躺在活期里,那你等于花3.05%借了笔钱去存0.2%的利息。
第三道关:三类人分开站队
值得去问的:个体经营、收入波动大的双职工家庭,月供压到现金流安全线以上比总利息重要;以及有稳定收益明显跑赢3.05%的资金安排(含生意周转)的人。延期对你是低息再融资。
不值得的:本来每年攒一笔就要提前还款的人——延期等于以3.05%的价格把你打算还给银行的钱又借回来了,方向完全相反;年龄+期限已经顶到75门槛的;以及打算三五年内卖旧买新的,多出来的本金余额会实打实影响你下一套的首付。
先等的:所在城市还没落地细则的,不用打游击式投诉催办;以及你的贷款是2021年前高位利率、还没走完存量利率批量调整重定价的——先确认你的执行利率,延期和降息是两件事,顺序搞反白排队。
下一步动作清单(本周能干完)
翻出借款合同或交行App还款计划,记三个数:原期限、放款时你的年龄、剩余本金。
对照:原期限的一半 vs (40年-原期限) vs (75-放款年龄-原期限),取最小的那个,就是你理论可延的上限。
致电95559或贷款经办行,问三句:本行/本城市存量延期是否受理、线上有无入口、延期后是否还支持提前还款、有无次数限制——这一条各家细则不同,报道里没有统一口径,务必当面问清。
若受理,办理时确认重签合同的利率:延期不动利率是主流做法,若有人借延期给你"顺带"改定价方式,逐字看条款。
接下来盯什么
交行其他分行的执行细则是否会跟进上海版口径("一半+40年"会不会全国统一);《意见》里那句存量浮动利率房贷利率与全国新发放利率偏离达一定幅度可协商调整或置换,会不会出配套操作细则——那才是高利率存量单真正的大头。 这两件事,任何一件有新动静,值得再来一篇。微博
(本文利率测算基于公开报道口径与等额本息模型,实际以交通银行经办行审批为准,不构成办理建议。)