9月15日到16日这两天,车圈上演了一出极其罕见的对照戏。
一边,华为和赛力斯官宣调整合作模式,问界的产品定义、设计、营销、渠道、服务全部交还赛力斯主导,赛力斯股价当天跌了5%,"买问界该信谁"冲上热搜,网传有车主气得要退订。另一边,上市刚满一周的小米澎程,第37周单周订单冲到47750台,环比暴涨635%,其中澎程贡献约4万台,雷军四天跑了徐州、上海、杭州、成都四座城,亲手给一百多位首批车主开车门。36氪微博
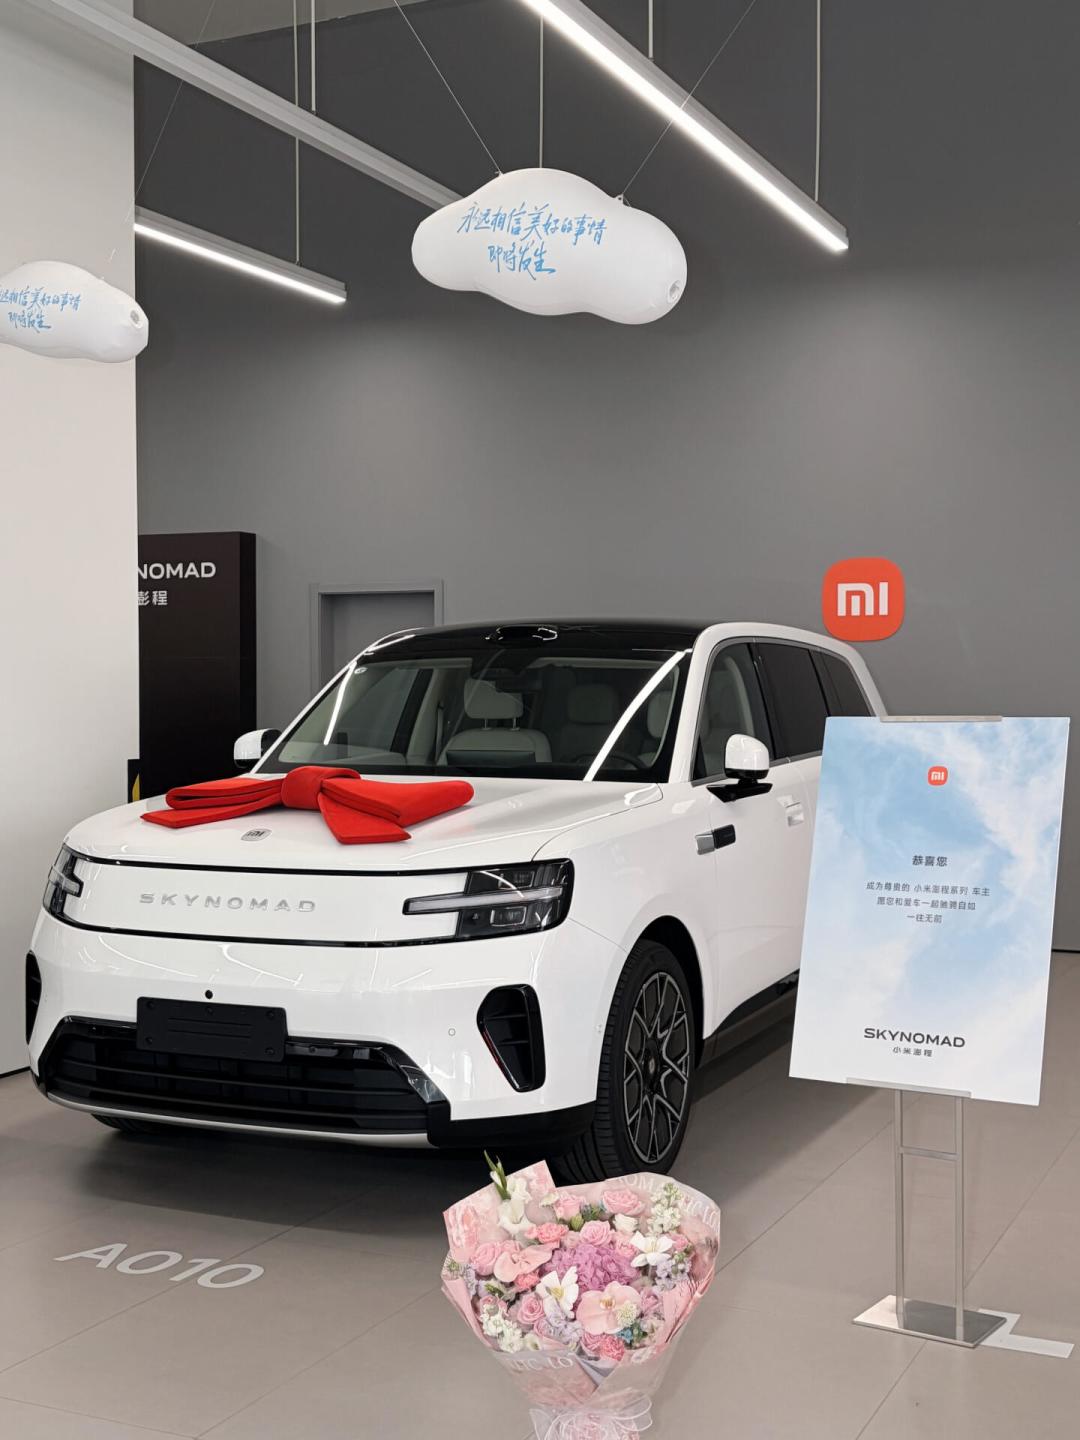
评论区已经吵成一锅粥。有人喊"问界完了",有人说"华为本来就不造车,你们冲它来干什么",还有已锁单澎程的人在问:问界这波乱局,对我到底是利好还是利空?
这篇文章不站队,只对账。把官方通告、权威调查、订单数据和车主真实反馈摆在一起,分四本账算清楚:官宣到底改了什么、问界车主和观望者的账、澎程爆单的账、以及不同人现在该怎么办。
第一本账:官宣不是"分家",但这三处是真变了
先说结论:网传的"华为赛力斯离婚"是标题党,但"啥都没变"也是安慰话。真实的变动藏在三处细节里。
没变的部分:鸿蒙智行官方通告写得很清楚——问界依然是鸿蒙智行大家庭成员,所有问界用户权益和后续售后不受影响。华为的鸿蒙座舱、乾崑智驾继续供应,赛力斯手里还握着花115亿买下的引望10%股权,张兴海本人就在引望董事会里。用晚点LatePost的话说:华为没有从问界撤,问界也不会退回HI模式。微博知乎
真变的第一处,签约主体。调整当天,一份署名双方问界销服联合工作组的函件显示:经销伙伴综合服务合作协议的签署主体,由华为终端换成赛力斯汽车的关联公司,新订单的服务费也改由赛力斯结算。就是这个变化,让一部分消费者觉得自己"买的不是华为的车了",进而要求退单——晚点确认确有此事,但目前看是个别现象,不是潮水。知乎
真变的第二处,渠道分网。问界将参照尊界模式搞"专属专营":华为商超店分网销售,问界网络只卖问界,其他四界照旧合在一起卖。微博汽车博主"内燃薯片"点破了要害:不要轻视这对问界流量和曝光的影响——当消费者潜移默化地认为"问界不在华为店里卖了就不是华为车了",赛力斯的路就难走了。要知道,问界早期能起飞,靠的就是华为体验中心开在购物中心里的渠道红利。知乎微博
真变的第三处,人事与资源。晚点从知情人士处获悉,华为终端BG里已有问界车型团队成员被调至其他"界"。而华为对其他四界的投入在加码:智界超百亿、享界三年200亿、尊界超百亿、尚界首期60亿。唯独卖得最好、知名度最高的问界,改成了"轻资产赋能"。这个反差,才是"很难评"三个字的来源。知乎
顺带辟个谣:传得沸沸扬扬的"问界M9交付延期",截至发稿没有找到官方或权威媒体的实锤,只有自媒体转述,大家先别当成事实。36氪
第二本账:问界车主和观望者,各自该看什么
韩路那条解读通告的微博拿了近4000赞,941条评论里,焦虑最集中的是两个词:保值和售后。
售后这头,其实可以先把心放回肚子里。问界的三类门店里,负责销售、交付、维修、保养的AITO用户中心,本来就是赛力斯招募、授权和管理的,截至2025年末有380家、覆盖218座城市;华为商超店只负责展示、试驾和引流。一位问界体系的核心经销商对晚点说得很直白:换签对一线业务实际运作影响不大,因为交付和售后的商务政策此前就由赛力斯制定。换句话说,给你修车的人,过去和现在都是同一拨。知乎
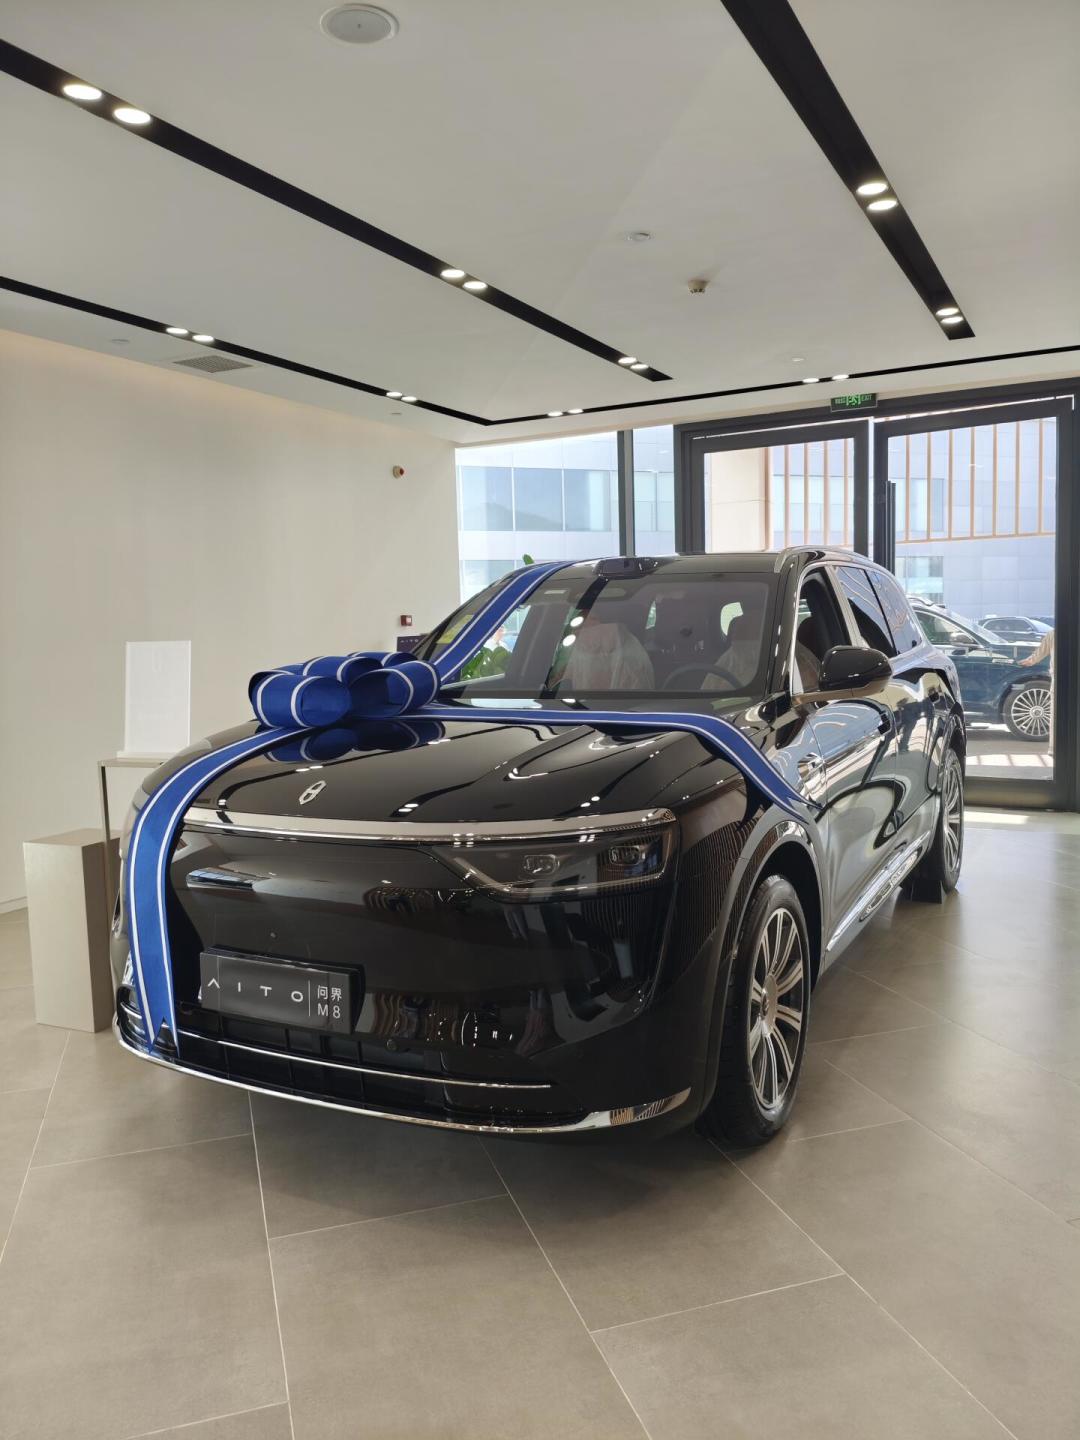
保值这头,要诚实一点:短期情绪冲击是真的,评论区那句"影不影响看两个指标:股价和二手市场"说得在理。赛力斯股价已经跌了5%打了头阵,二手行情接下来几周才见真章。微博上有二手车商已经开始唱衰收车价。但注意,车商压价话术和真实残值是两回事——存量问界的技术供应、OTA、权益都没变,"血脉"反而更纯了;真正残值承压的,可能是赛力斯主导后定义的新车,市场需要时间重新定价"去华为光环"的问界。微博
如果你是问界观望党,给三个可验证的观察信号,比任何站队都有用:
看渠道落地:未来一两个月,你所在城市的核心商圈华为店还展不展问界、专属门店开在哪、密度如何。渠道是这次调整里对销量影响最直接的变量。
看新车节奏:产品定义权交给赛力斯后,第一款"赛力斯主导定义"的新车什么时候来、用什么方案。张兴海刚在交付仪式上说过"今后也不可能自己做智驾座舱",但赛力斯同时在孵化不用华为方案的自有品牌AIVA(豆包座舱+元戎智驾),两边话都留着口子,看行动别看表态。知乎
看华为部件会不会减配:网友翻译的"问界课代表"第三条——“有权选择不是华为供应的零部件”——是想象空间也是风险点。下一款问界的智驾、座舱、电驱还是不是华为全家桶,是判断"赋能含金量"的硬指标。
第三本账:澎程的635%,水分和硬货各占多少
再看小米这边。635%这个数字要先祛魅:它是环比暴涨,基数是上市前SU7和YU7的常规周订单,澎程9月7日上市、开售4分钟锁单破万,第37周(上市首周)冲到约4万台属于爆发性脉冲,不能线性外推成"每周4万"。36氪
但挤掉水分,剩下的硬货依然扎实:
硬货一,锁单口径实。这47750台是付定金、锁配置、可排产的有效订单,不是盲订数字。对照车fans此前的周报,澎程首周均店锁单80~100台的争议,到这周已经被总量数据覆盖——争议点从"爆没爆"变成了"交不交得过来"。微博知乎
硬货二,交付窗口正在收紧。9月11日就有博主晒出交付周期跳到4~7周。9月13日小米汽车App更新了分版本预期:N90 Max 4~7周、N70 Pro 4~7周、N70 Max 5~8周,而带原生升降顶舱的N90 Max探索版要9~12周——探索版工艺复杂,排产明显更慢。这是在第37周爆单数据完全体现之前的口径,按单周4万台的进单速度,产能爬坡再快也要时间,现在锁单的实际等待只会更长,往年底走。想赶年底前提车的,窗口正在关闭。微博微博
硬货三,体系动作很成熟。上市第9天公布全系保养价格(N70Max/N90Max首保1414元、带升降顶舱的探索版1444元),升降顶跟随整车5年或10万公里质保——把最容易扯皮的售后账提前晒出来,这是被SU7、YU7两轮交付大考练出来的动作。小米汽车29个月累计交付80万辆,服务体系的确定性确实是新势力里少见的高。新浪数码36氪
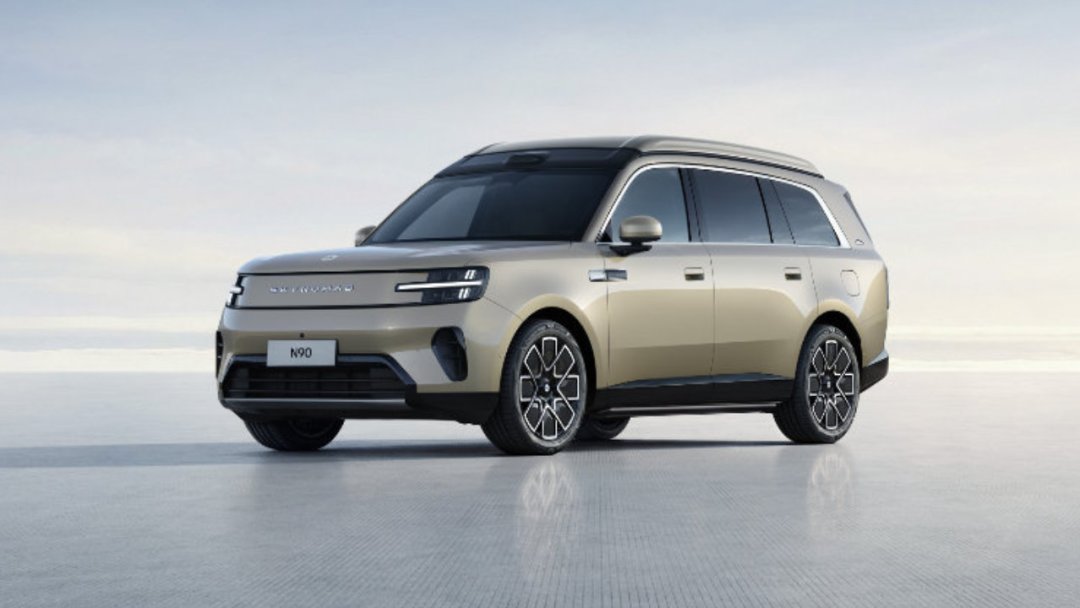
槽点也有,而且来自真实车主:小红书上已经有澎程车主发帖问"车灯够不够亮"、纠结要不要贴窗膜。都不是大毛病,属于首批车主的正常磨合清单,但等车的人可以提前把改装预算和验车项列进去。小红书
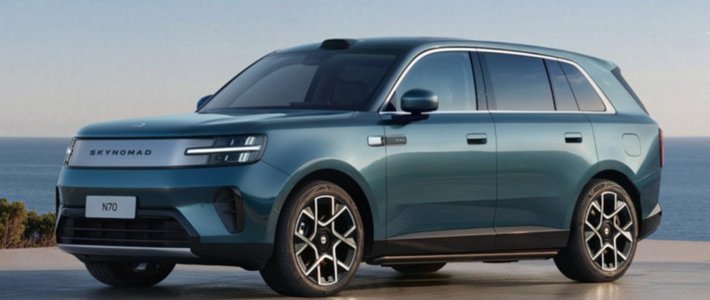
价格锚点放这儿:N70 Pro 20.99万起、N70 Max 23.99万、N90 Max 26.99万、N90 Max探索版29.99万(原生电动升降顶)。N70 Max纯电续航505km、N90 Max综合续航1705km、全系激光雷达+700TOPS算力。这个定价直接卡进了问界M7和理想L6的腹地,也是订单暴涨的底层原因——华为赛力斯的风波只是给了观望者一个"换个选项看看"的契机。微博微博
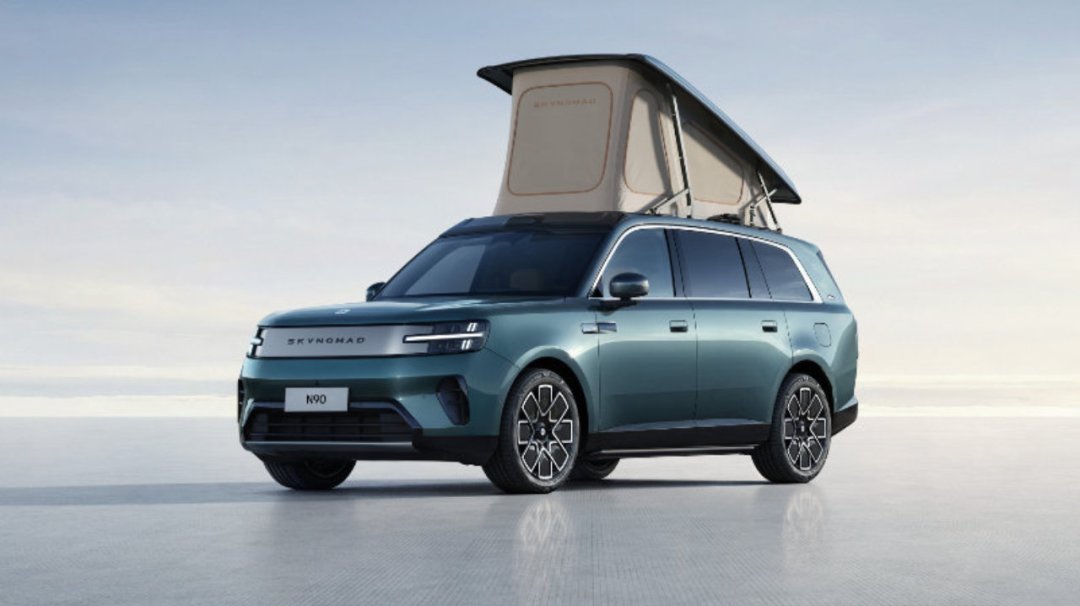
第四本账:两种模式摆在面前,不同人怎么选
这次事件最有意思的地方,是把两种造车模式的权责账,第一次赤裸裸摆到了消费者面前。
小米模式:自研、自产、自销,权责高度统一。车出了问题,你只需要找一家公司,没有"该信华为还是该信赛力斯"的信任裂缝;代价是产能、交付、口碑全部自己扛,爆单即排队。
问界模式:华为出技术出品牌心智,赛力斯出制造出渠道服务。顺境时是"1+1>2"的加成,逆境时权责模糊会集中爆发成信任危机——这次"买问界该信谁"的热搜,根子就在这。调整之后,问界实质上在向"权责归一"的方向补课,只是补课时交出的品牌溢价,需要时间赚回来。
对号入座:
已锁单澎程的:别被隔壁热闹影响,你的确定性反而是全场最高的。做两件事——App里盯紧交付周期变化,若超过心理预期,研究限时改配规则。官方FAQ明确提醒改配可能影响排产顺序,动手前先问清。提车时对照首批车主反馈重点验车灯、窗膜和升降顶舱(如选探索版)。微博
问界死忠/已下定的:权益和售后官宣不变,没必要跟风退订——退订再排别家的队,时间成本双重叠加。拿上面三个观察信号跟踪一到两个月,尤其看渠道落地和新车方案。
在两车间摇摆的:这是本次事件里最需要冷静的人群。问界短期有情绪折价,终端价格已经开始松动——小红书上已出现"问界M8官方立省6.6万、32万+开走"的销售帖,真实性需到店核实。但方向不会错:澎程确定性强,可要排队到年底附近。给一个粗糙但有效的框架:急用车、重交付确定性,选澎程现车窗口,但注意探索版9~12周的排产周期;不急、重性价比,把问界专属渠道落地和M7/M8终端成交价作为观察点,等10月底广州车展前后再拍板——那时赛力斯主导后的第一波动作基本都会亮出来。另外别忘了9月17日小鹏G9L上市,王凤英放话"全球同级无对手",20-30万增程/纯电SUV这个盘子,下周只会更热闹。小红书微博
纯围观的米粉:一个值得记住的行业注脚——36氪那篇文章算了笔账,华为智能汽车解决方案2026年预计净利润200亿。2026年合作车型预计八九十款,卖铲子的生意确实比下井挖矿香。华为董事会已再次承诺不造车。所以"华为该不该自己造车"这个热搜,答案大概率是:不会。小米的样板再风光,也改变不了两家公司手里现金牛和战略重心的根本差异。拿小米的剧本要求华为,是开错了药方;但反过来,拿着华为的"赋能"话术要求消费者无条件信任,同样是开错了药方。36氪
车圈的信任,最终只能一台一台交付出来。这句话,对赛力斯成立,对小米也成立。
数据与信源说明:订单数据来自车fans孙少军周报(第37周47750台,经36氪转引);合作模式调整细节来自晚点LatePost调查报道及鸿蒙智行官方通告;交付周期为9月11日博主实测口径,实际以小米汽车App为准;"问界M9交付延期"截至发稿无官方实锤,本文不作为事实采用。