9月16日深夜——美联储决议公布前几个小时,知乎上冒出了一个新问题:个人养老金基金收益两极分化,普通投资者该如何进行选择和管理?知乎
让持有人坐不住的,是2026年基金中报里第一次出现的一个新指标——盈利投资者数量占比。Wind数据显示,全市场208只披露这一数据的个人养老金基金(Y份额),占比平均值高达95.68%,中位数99.57%。新京报
同一批数据里,还有21只基金的盈利投资者占比是100%——万家聚优稳健养老目标一年持有Y、华夏养老2045三年Y、汇添富养老2030三年Y等都做到了"全员赚钱"。新京报
但名录翻到最后一页,是另一个世界:国泰民安养老2040三年Y,盈利投资者占比15.89%——约84%的持有人过去一年是亏的,且截至9月15日其Y份额今年以来回报-10.18%,背后压着约2.7亿元个人养老金资金;鑫元鑫选稳健养老一年持有Y占比15.28%,今年以来只涨了0.54%,Y份额规模只有约29万元。一只挂着"个人养老金专属"招牌的迷你壳,和一只重仓翻车的"养老"基金,就这么和"全员盈利"排在同一份名录里。新京报
"多数人在赚"和"少数人亏麻了"同时为真。这篇就把打算年底前补缴12000元、或者已经缴了几年还没想明白的人,关心的4笔账算完。
第一笔账:这个"95.68%"到底在说什么
先给指标祛魅。它统计的是持有人里收益为正的人数比例,过去一年赚几分钱也算"盈利",时间窗口固定是2025年7月1日到2026年6月30日;而且321只在册基金里只有208只披露了这个数。它衡量的是"持有体验",不是"赚了多少",更不能当成你未来的预期收益。新京报
那为什么大多数基金的人都在赚钱?对照另一组业绩数据就明白:截至9月4日,成立满一年的297只个人养老金基金近一年平均回报8.13%,约95.6%实现正收益——其中增强指数类平均回报14.34%、被动指数类12.82%、养老目标FOF平均5.90%,易方达养老2055五年持有Y近一年做到了36.61%。一句话:过去一年市场涨出来了,货架上又恰好有沪深300、中证A500这些宽基的Y份额(光指数类就106只),大多数人吃的是市场的beta。中国证券报
反过来看那两只让84%持有人亏钱的基金,问题都出在"人"上:国泰民安养老2040中报自述二季度配置煤炭、天然气做防御,撞上"黑天鹅"效果明显不及预期;鑫元的基金经理徐欢则承认权益仓位偏价值、集中在大消费被持续流出。所以这个新指标的正确用法不是"挑95%的买",而是用它拉黑那些持续让持有人亏钱的品种——它第一次让你看到"别人拿着这只养老基金,账户里到底是红的还是绿的"。新京报
第二笔账:税优到底值多少钱
规则先摆清楚(国家税务总局的申报攻略写得很明白):每年最多缴12000元,缴存金额在综合所得或经营所得里据实抵扣个税;账户里的投资收益暂不征税;退休领取时不并入综合所得,本息单独按3%缴税。所以这12000元划不划算,完全取决于你现在的边际税率:知乎
全年应纳税所得额不超过36000元(3%档):每年抵掉360元,但未来领取时12000元本金加几十年滚存的收益,要整体按3%交回去——基本白忙,甚至倒贴。
36000-144000元(10%档):每年抵1200元,领取时本金部分交回360元,明确为正。
144000-300000元(20%档):每年抵2400元,正收益更大。
不用交个税的人:一分抵扣都用不上,领取还要交3%,纯亏。
顶格是什么概念?建行北京地区工作人员对媒体算过:个人养老金每年缴存上限12000元,可一次性也可分多笔缴存,账户资金能投国债、基金、理财、存款、保险五类产品,“每年最高节税5400元”。而知乎上流传更广的门槛判断是"个税税率超过10%的就适合买,毕竟等退休时本金收益领取时,本息需交纳3%的个税"。社区里"3%税是不是坑"的争论,其实说的都是同一件事的两面。新华网知乎
还有一点容易被忽略:抵扣按缴存当年的税率退,领取统一按3%收。收入还在上升期的人相当于"高退低还";但如果行业波动大、收入可能下台阶甚至断档,每年满缴未必是好主意——按"未来十年无论如何都动不到的钱"倒推缴存额,比无脑扣满12000更稳。另外两条硬规则:已退休领养老金的人开不了新户,一人全国只能开一个账户,退休前基本取不出来。知乎
第三笔账:12000元进账户后买什么
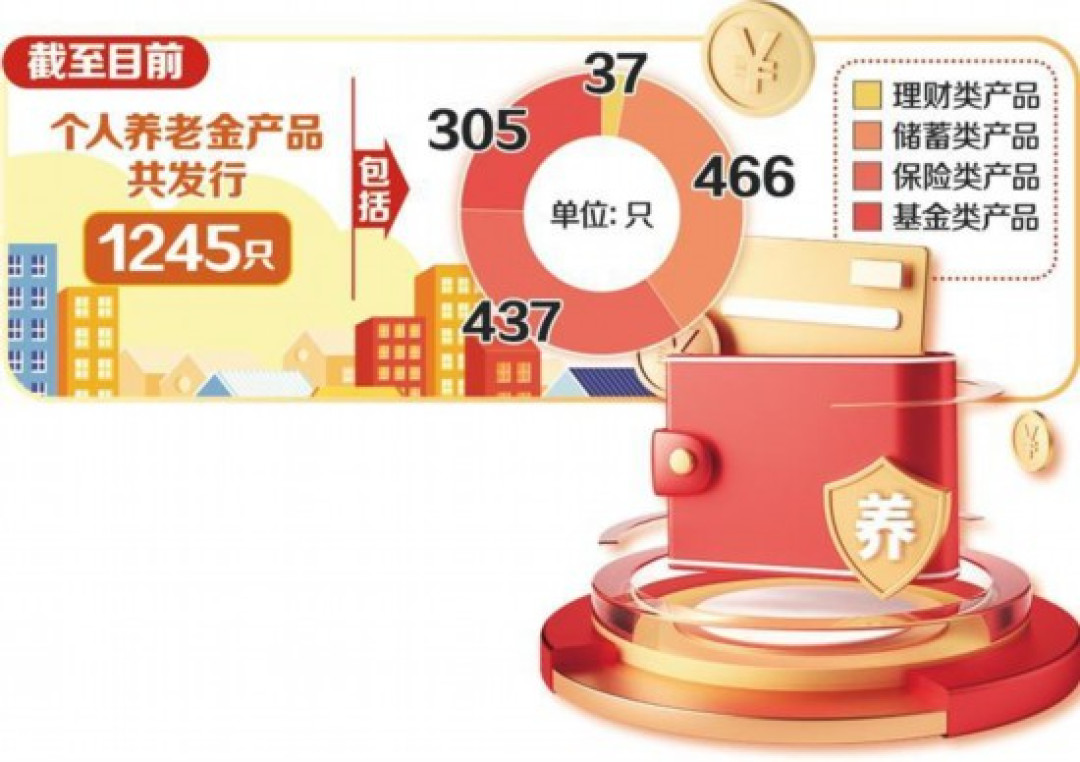
缴存只是开始,钱躺在账户里不选产品,等于白锁。这个货架还在变大:到2025年11月25日制度三周年,全市场已发行1245只个人养老金产品,涵盖储蓄存款、理财产品等多种类型。6月10日起储蓄国债正式入池,工行、建行等十多家银行App的个人养老金专区同步开通国债入口,3年、5年票面利率1.63%、1.70%,分别比同期限个人养老金专属存款高8个、10个基点。效果是开售几分钟,线上渠道就显示"暂无额度"。人民网新华网上海证券报
各档的真实体感是这样:
品种 | 现状 | 适合谁 |
|---|---|---|
存款/储蓄国债 | 3年1.63%、5年1.70%,开售即秒空 | 一分钱波动都不想承受的 |
养老理财 | 存续51只、规模超1066亿,今年以来平均年化1.64%,还在靠支取"平滑基金"回补净值 | 能接受小幅波动的保守资金 |
指数/FOF基金Y份额 | 321只、Y份额285亿、近一年平均回报8.13% | 拿得住3年以上、能承受回撤 |
“固收+”(拟纳入) | 首批"一司一只",申报刚截止,还没上架 | 先别为它干等 |
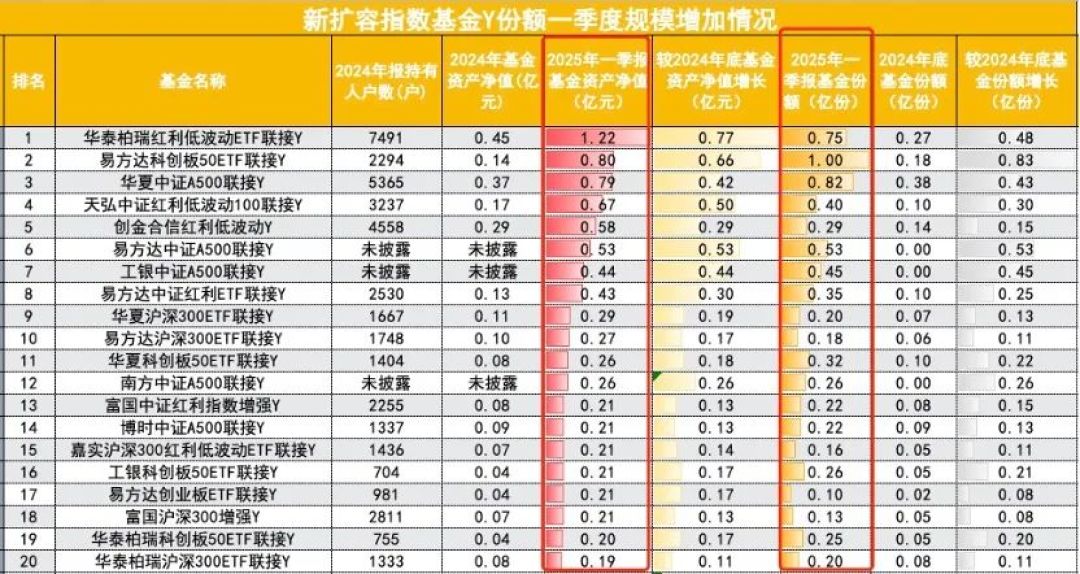
基金这一档是最近吸金最快的:截至2026年6月末,321只产品Y份额合计规模约285亿元,而2025年一季度这个数字还是113.9亿、持有人128.9万户。仅今年上半年,Y份额就从185亿元猛增到285亿元。36氪第一财经
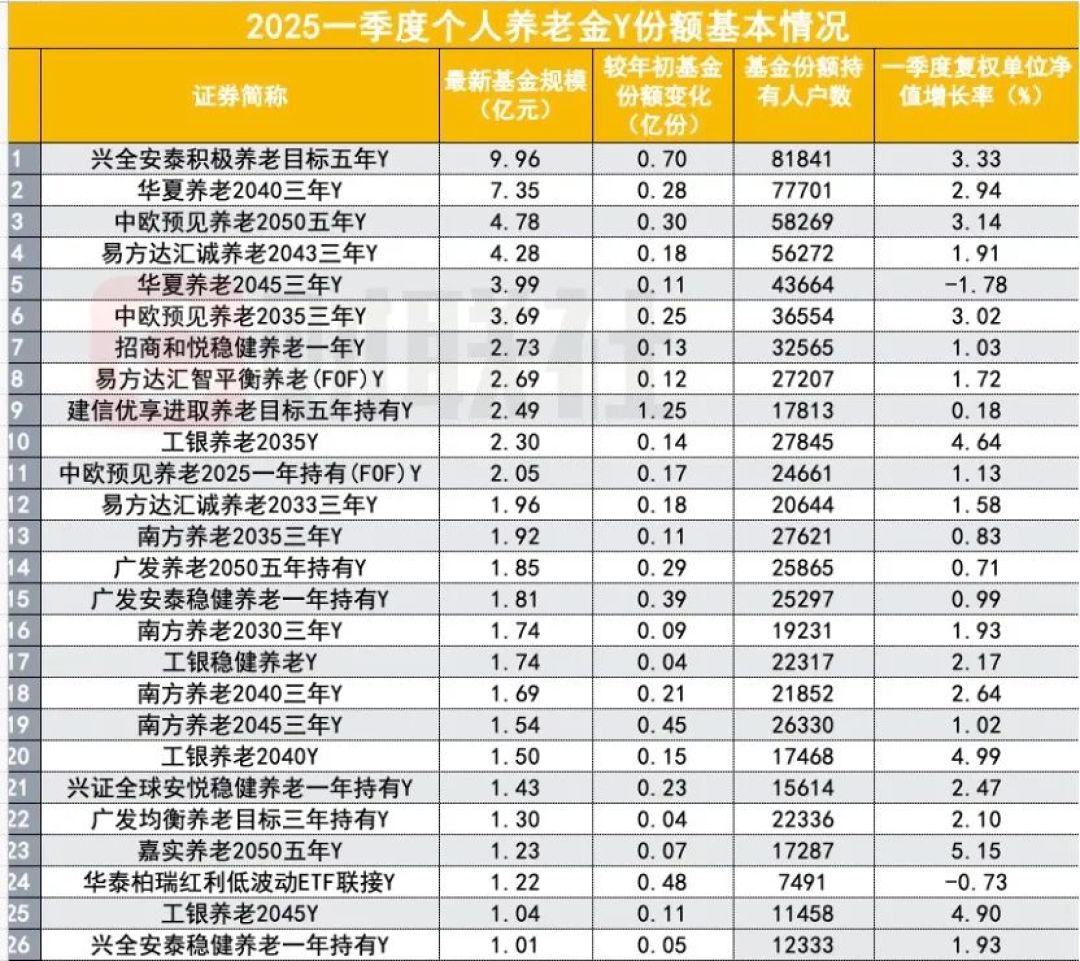
但货架大,不代表随便拿一只都行。这次"固收+"入池设了六道硬门槛:满足成立满3年、规模不低于5亿元、回撤优于同类中位数等六大门槛的产品才有望纳入,首批每家公募仅有1席,后续按季度常态化筛选。建议把这六条直接抄成自己选基的自查清单,尤其"最近4个季度末规模均不低于5亿元"和"近3年最大回撤优于同类中位数"这两条——Y份额只有29万元那家的教训就在眼前:壳太小,机构和个人都不愿进,净值体验自然差。中国证券报
第四笔账:什么时候动、钱怎么算完
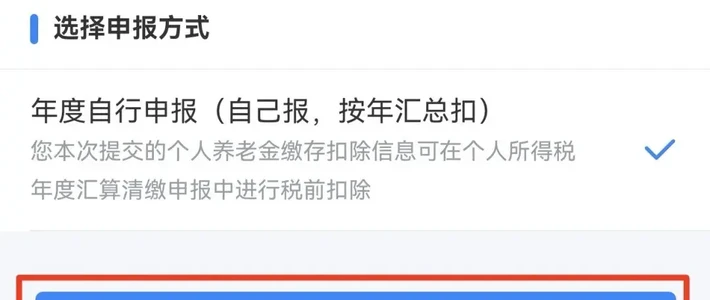
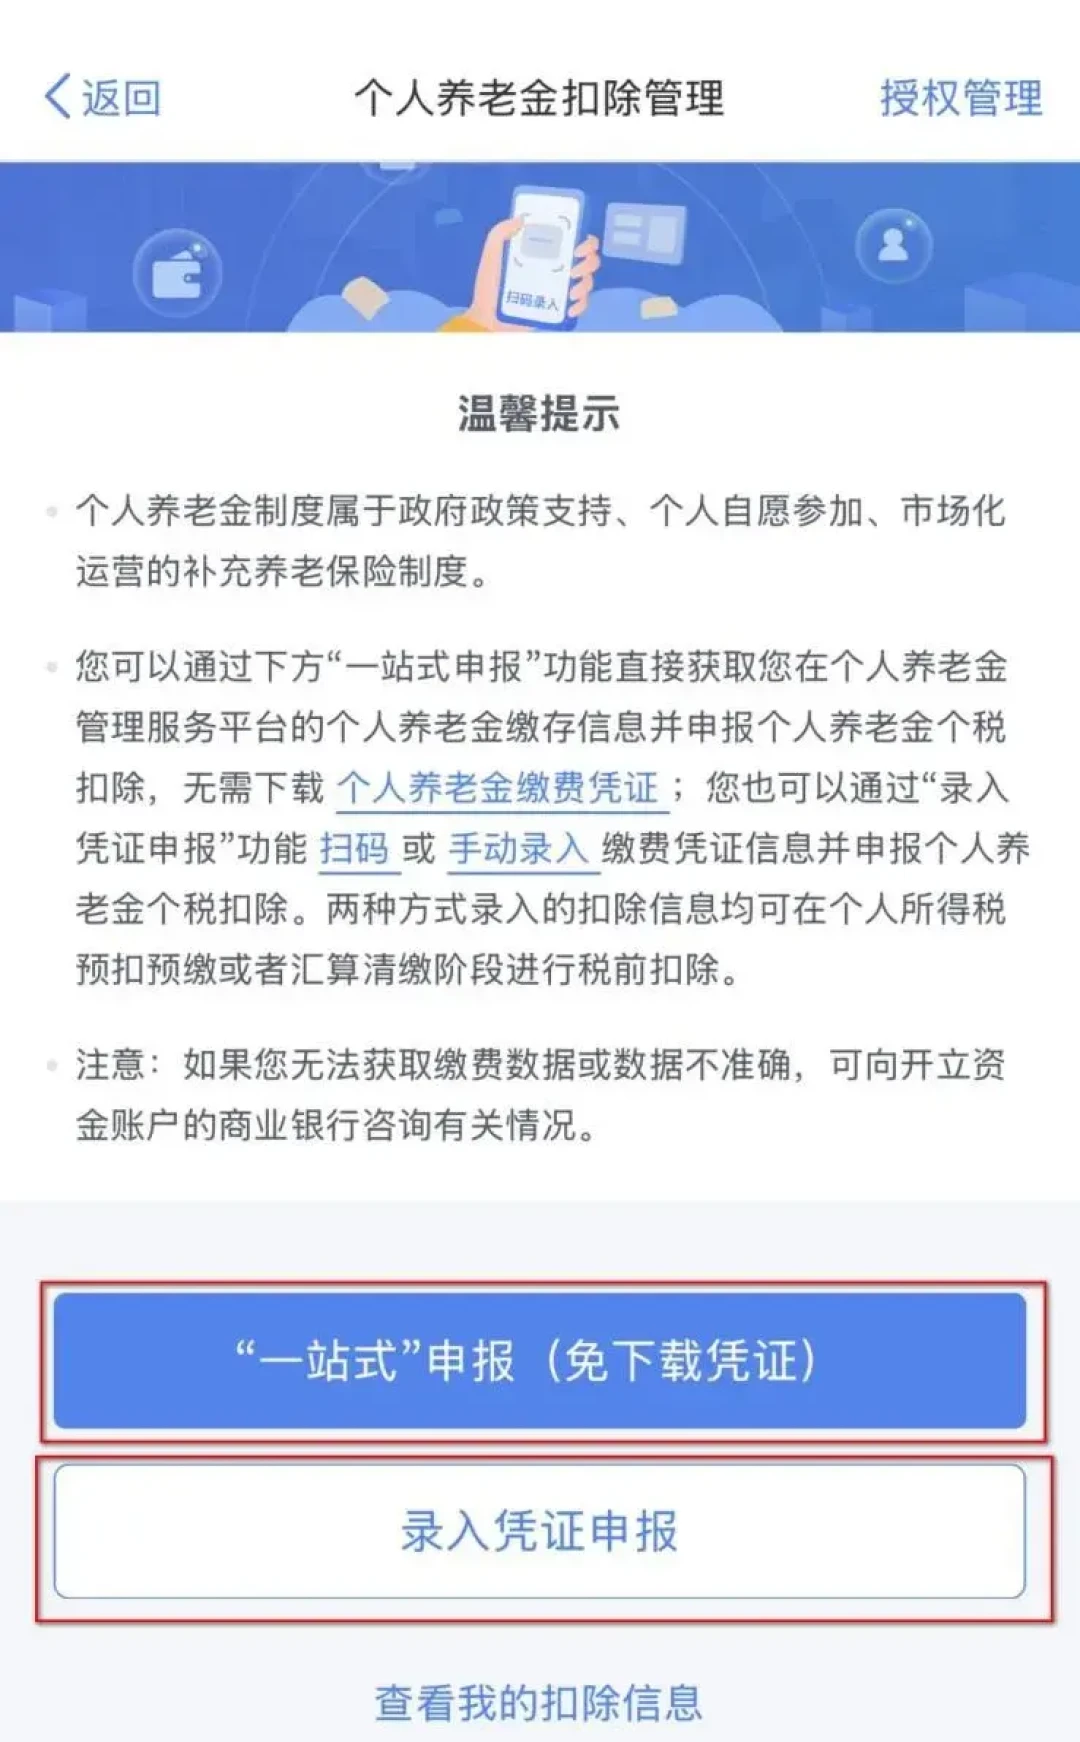
窗口就在眼前:12月31日关账,当年的缴存额度不结转。上班族可以选每月随工资预扣抵扣,也可以等明年3月1日到6月30日年度汇算时一次性补扣;只有拿劳务报酬、经营所得的灵活就业人员走不了逐月抵扣,只能在汇算时扣。操作上,官方攻略推荐"一站式申报":打开个人所得税App,从"办&查"进"个人养老金扣除管理",系统会自动对接个人养老金管理服务平台拉取缴存记录,选好年度或月度凭证确认提交,几分钟就能完成。知乎
最后放三个继续观察的信号:一是"固收+“首批名单获批上架,机构已于9月8日前完成报送,之后按季度常态化筛选;二是养老理财扩围——符合条件的理财公司最早有望于9月底获批发行新一批产品,保守档可能马上多一批选择;三是你手里那只Y基金下一次定期报告里的"盈利投资者占比”,这个数从95%往下走时,比净值回撤更早提醒你该动手了。华夏时报
写这篇的时间点很巧:北京时间周四凌晨,美联储将联邦基金利率上调25个基点至3.75%-4.00%,时隔三年多重启加息。而这边,10年期国债收益率还在1.69%附近。5年期储蓄国债的票面利率,也只有1.70%。全球利率在往上走、我们的低利率还在往下磨的夹缝里,每年12000元放在哪个账户、买了什么,差距会一年年拉开。这笔账,只有年底前这几十天算最划算。微博东方财富网