
西部数据一天跌了14%:东芝扩产是场误会,硬盘降价更别指望
国庆假期刚过,"西部数据暴跌"的话题就把NAS群和捡漏党同时炸了出来。一边是股民懵了:前阵子还是资金追捧的香饽饽,怎么说崩就崩?另一边是等等党暗爽:寡头打价格战了?我囤的双11西数盘要便宜了?
先把结论放在前面:这轮暴跌,从头到尾更像一场被标题党喂出来的误读;而不管西数股价怎么跌,你的硬盘短期都等不来"东芝式降价"——10月10日的盘后数据里,存储芯片股还在多数下跌。东方财富网
一夜暴跌14%,源头是一则公告
美东时间10月2日,东芝宣布砸约600亿日元扩建菲律宾硬盘工厂,这也是它近五年来在HDD业务上的首次重大投资。媒体给的口径一个比一个猛:数据中心硬盘产能翻倍、单块容量最高提40%、中期市场份额从略超10%一路喊到30%。知乎
消息一出,希捷跳空放量暴跌逾15%、盘中一度跌超16%,西部数据放量大跌近14%。市场按"第三个玩家要掀桌子"的逻辑直接砸盘。知乎知乎

拆开公告,四处都对不上
但翻回东芝公告原文,伯恩斯坦(Bernstein)10月2日的研报逐条拆了台。
第一,"翻倍"的是EB存储总容量,不是硬盘块数。公告原文说的是"计划到2027财年(截至2028年3月)将生产容量提升近一倍",但这里的容量按EB存储总量计算,不是物理硬盘的出货块数。微博
第二,那些吓人数字多半不是官方口径。“30%份额”“3.8亿美元投资”"单盘容量提升40%"这些最抓眼球的数字来自日经报道,不是东芝官方的正式公告。微博
第三,就算真翻倍,也动不了格局。2025财年口径,西数EB份额约47.2%、希捷约41.7%、东芝只有11.2%。伯恩斯坦按另两家每年约25%的容量增速测算:就算东芝真把EB产能翻一倍,市场份额也只会从11.2%涨到16.8%,远不到传闻里的30%。微博
第四,东芝的话,得先看兑现记录。2022年它就喊过份额从17%提到25%,结果不升反降;说好的30TB硬盘,拖到2026年才刚开始送样30-34TB的SMR产品,晚了约三年。行业梯队也很清楚:面密度技术希捷领先、西数紧随、东芝垫底——前两家靠提升单盘密度就能增长,东芝追容量得实打实堆产线,3.8亿美元的投入量级根本不够看。微博
真正卡脖子的,不是产能是磁头
更有意思的转折在10月8日:彭博报道,希捷和东芝正在竞购日本TDK的硬盘磁头业务,交易金额可能高达数十亿美元。微博知乎
TDK是全球唯一独立生产硬盘磁记录磁头的供应商,磁头正是硬盘内部实际完成数据读写的核心部件。希捷和西数都能自产一部分磁头,只有东芝完全依赖这一家供货。知乎
而真让希捷把这块买下来,东芝的硬盘业务将不得不依赖竞争对手供货,扩产直接被人卡住命门。换句话说,一个技术落后一截、份额只有11%的玩家,命门还攥在别人手里,拿什么掀翻47%份额的西数?微博
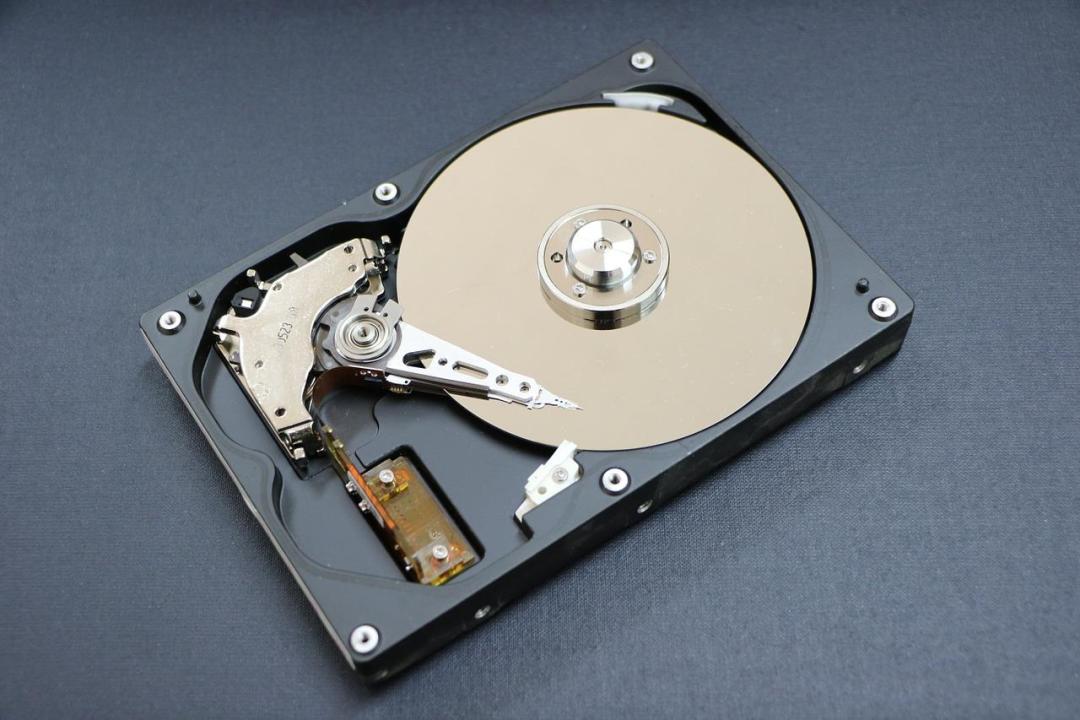
对拿西数盘的你,意味着什么
AI数据中心抢的是大容量近线盘。西部数据已确认2026年剩余时间内100%的硬盘制造产能均已售罄,长期协议排到2028年,89%的营收来自云业务。三巨头的竞争方式是卷密度、卷磁头、抢长约,而不是降价打价格战。知乎
价格实在下不去手,也有玩家开始盯带质保的"严选盘":这两天就有NAS用户在全新和二手渠道之外找到第三个渠道——企业严选硬盘,从某宝入手一块2T西数红盘做实测。但验真标签、质保报告一步都别省,先验保再验盘。知乎

所以逻辑链其实很简单:东芝扩产→落地遥遥无期;就算落地→份额也撼不动双寡头;撼不动双寡头→你买盘的行情就不会变。双11想蹲硬盘大降价的等等党,先把这条链看懂,价格合适再出手——别让一场股市的乌龙,替你做出钱包的决定。











