10月16日,山东省政府新闻办的发布会上,民政厅厅长一句"个人是养老第一责任人",直接冲上热搜。知乎微博
评论区照例炸了,最扎心的追问是:“既然我是第一责任人,交不交、退不退,我能自己选吗?”。情绪归情绪,账还得算。这篇不站队,只讲实操。知乎
第一笔:基本盘不能退。
先分清两个"长得像双胞胎"的名词。基本养老金,就是参保人退休后按月领的那笔钱——到2025年3月末,全国基本养老保险参保人数已超过10.7亿。新华社
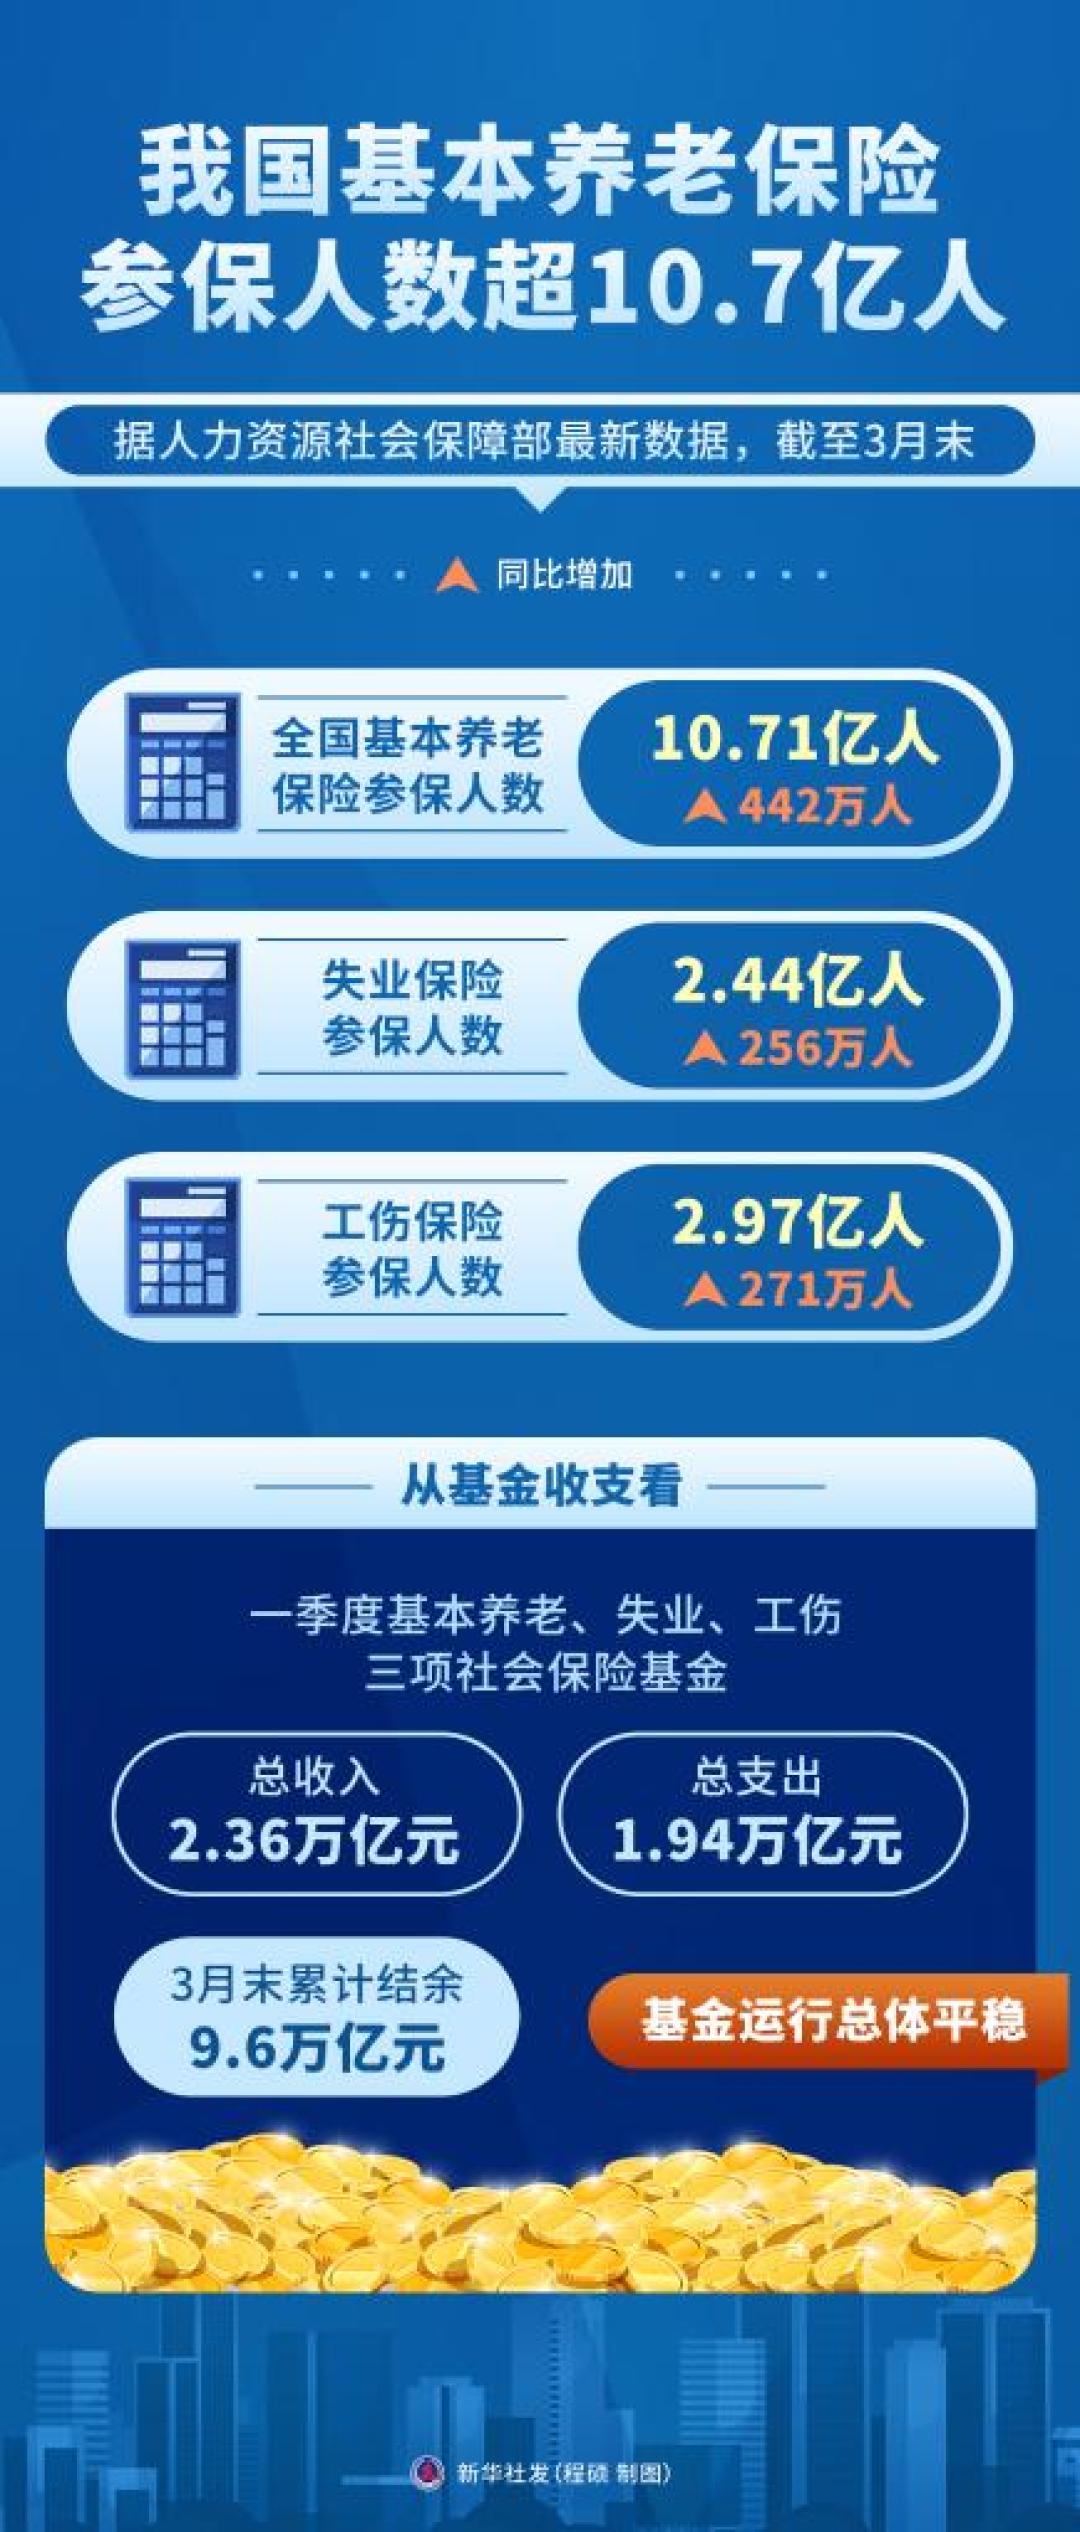
新华社把它的定位说得很直白:它是整个多层次养老保险体系里的主体部分,主要发挥"保基本"功能。而且领取时一分钱个税都不用交,这是别人替不了你的底。所以"退了社保自己存"是最亏的操作——个人账户不是想取就能取,缴费年限又直接决定你以后每月领多少。基本养老金的规则就一句话:多缴多得,长缴多得。新华社
顺带一提,如果你单位还在交企业年金,那是白捡的隐藏福利:这项"第二支柱"的总规模已突破4万亿元。很多人压根没查过自己有没有。第一财经
第二笔:省税工具,按税阶判断。
个人养老金"相当于自己在银行放一个存钱罐"。它每年最高缴存12000元,账户里能买国债、基金、理财、存款、保险,缴进去的钱还能从个税里据实扣除。新华社中国证券报
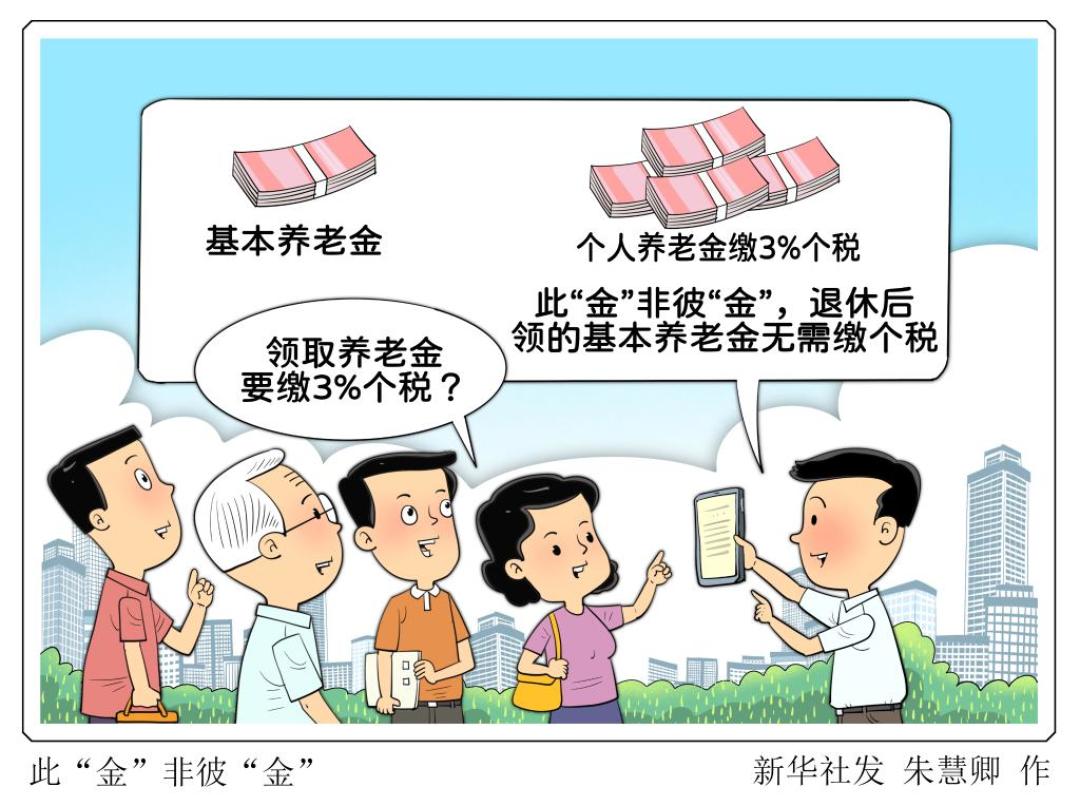
退休领取时按最低一档3%计税,不区分本金和收益。新华社
算笔账:税前年收入约20万、边际税率10%的人,每年存满1.2万,不算投资收益,一年大概能"赚"800多元。收入越高、税率越高,这笔越划算;够不到5000元起征点的朋友则不必硬上——这笔钱锁得久,好在去年9月起领取情形放宽了:患大病、长期领失业金或正在领低保,都能申请提前领取。新华社新华社
第三笔:缺口自己算。
30秒自测法:估算的退休后月领金额 ÷ 现在月薪,这个数越小,越要趁早自己补。缴费记录和不少地区的测算功能,在"国家社会保险公共服务平台"上都能查到。
补口子的货架这两个月一直在扩容:6月10日,储蓄国债正式被纳入个人养老金产品池。10月8日,又有26只"固收+"Y份额基金上线。建议就一句:长钱用税优账户锁着,活钱留灵活存款,别放反。中国证券报经济参考报
算完这三笔,那句金句也许没那么刺耳了——"第一责任人"不是让你一个人扛,而是提醒你:作业早做,永远比晚做便宜。
你老了以后的现金流,不是60岁生日那天决定的,是现在排的。