国庆假期过半,A股投资者休市,但围绕英伟达的行情一天没停。10月2日(美东周五),英伟达盘中刷新历史新高、总市值重返5.7万亿美元,截至收盘报236.26美元、盘中最高触及237.88美元。 10月5日(美东周一)它再涨2.1%,创下历史收盘新高,市值升至5.76万亿美元。 而两个月前,它刚从5月高点跌掉超过1万亿美元市值,"AI泡沫要破"的声音铺天盖地。 同样的英伟达,跌的时候人人喊打,新高了又人人喊好——这两个月到底发生了什么,值不值得把它当成一件"正在发生的事"认真对一遍账?微博东方财富网微博
值得。因为新高只是结果,真正有信息量的是新高前后那十来天里,英伟达同时打出的四张牌:回购、锁产能、客户的拒绝、高管的减持。四张牌方向互相打架,Feed流里只聊任何一张,都是残局。

第一本账:回购账——2350亿美元是"信仰兜底",还是先算清楚性质
这轮最强音是回购:英伟达追加1500亿美元股票回购,剩余授权回购总额提升至2350亿美元,计划在2028财年前完成。 2350亿美元什么概念?折合人民币超1.5万亿,差不多又是一个贵州茅台的体量。财经博主"抓板狂人2026"那句总结能刷出高赞不奇怪:“跌去1万亿美元时人人喊打,如今股价再创历史新高、市值冲向6万亿”——反手一个创纪录回购,把空头言论压了回去。 但对账要先对性质,再对数额。翻旧账可以看到,这笔1500亿不是凭空加冕:旧授权已接近用完,这次是"翻倍续杯"。微博微博
它确实是公司现金流充沛的证据——最新季度营收达到约962亿美元、同比增长106%、创单季历史新高。 公司还预计下一季度营收约1058亿到1101亿美元。 一家账上多到需要"续杯"回购额度的公司,基本面短期无忧。但它同时也是"股价被低估"的表态里最便宜的一种:回购不改变AI需求本身,只改变每股收益的分配方式。把回购直接读成"管理层抄底信号"之前,先看看同一周期里的另一笔小账:黄仁勋9月中旬按既定计划出售了约4.6万股英伟达股票。 数额不大、属于例行卖出计划,但"公司回购+创始人定期卖出"同屏出现时,正确的读法不是二选一,而是:公司在处理"钱太多",个人在执行"早就定好的计划"——两边都没有市场情绪解读那么戏剧化。东方财富网知乎36氪
第二本账:HBM账——1.87万亿锁产能,锁的不只是英伟达自己的成本
10月5日知乎热榜上"英伟达豪掷超1.8万亿元锁定HBM产能"这个问题,值得普通玩家多看一眼,因为它是唯一一本跟你的钱包直接有关的账。
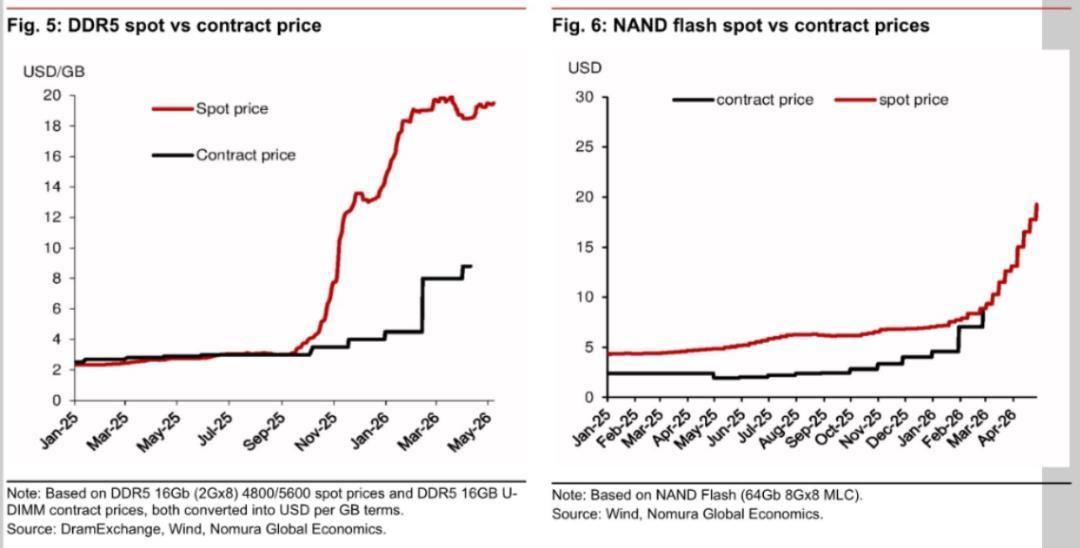
摩根士丹利最新测算,英伟达2027年将锁定全球约37.3%的HBM高带宽内存供应;加上谷歌、AMD,三家合计拿走约85%产能——HBM价格持续走高,消费级内存、SSD至少到2027年底都会维持高位。 同向的数据还有两组:TrendForce因HBM供应持续吃紧,上修2027年HBM价格展望,预估ASP年增达121%。 另有深度分析指出,英伟达的出货被两个数字卡住:CoWoS先进封装交期拉长到52至78周,HBM4价格2027年预计翻倍。快科技知乎知乎

三星电子执行副总裁则公开表示,HBM预计将在明年(2027年)占据全球DRAM行业晶圆总产能的近30%,高于目前约20%的水平——而HBM与传统DRAM共用同一批晶圆产能。 对英伟达,这是成本端锁定、交付端排队的双重约束,但它有定价权可以转嫁;对产业链,这是"存力接棒算力"成为新瓶颈的信号——美光CEO称HBM需求增速将跑赢传统DRAM直至2028年。 美光上一财季营收同比大增379%、并预计下季约615亿美元高于市场预期,就是注脚。 对普通消费者,结论其实很硬:消费级内存、SSD的价格至少到2027年底维持高位。所以这轮"英伟达新高",装机党和换机党完全不用焦虑自己错过了什么:上游产能被AI三巨头锁走后,你等的那波降价,大概率等不来。知乎知乎东方财富网
这本账另一面的证据是64GB版DGX Spark:英伟达宣布其本月起通过主要合作伙伴发售,可在本地运行最高1000亿参数的AI模型,起售价4999美元。 英伟达一边锁产能,一边在把"AI算力"做成消费品往下铺,两件事是同一个战略的两头。微博
第三本账:循环融资账——客户第一次拒绝英伟达的钱,才是这周真正的增量信息
过去两年,"英伟达投资客户→客户拿融资买卡→英伟达确认收入"的循环交易质疑就没断过:8月11日#英伟达回应循环融资质疑#挂上过话题,质疑派算过账——所谓5000亿美元AI投资承诺,目前只是谅解备忘录目标数字,并非真金白银。 而10月5日The Information放出的料,是这条叙事第一次出现反向案例:英伟达提出为云厂商的融资提供担保,换取未来云业务收入分成;Nebius等公司拒绝了——它们担心利润被挤压,更不愿意进一步依赖英伟达;据报道英伟达正在调整条款。 这是本周期里少数"英伟达的钱没人拿"的时刻。微博知乎
但证据覆盖到哪里,结论就只能说到哪里。一条The Information爆料、几家云厂商的态度,撑不起"循环交易破裂"这种强结论——它更像是给"AI需求全是英伟达自拉自唱"的极端口号一个校准:客户开始计较被抽成的成本,说明买方不是无脑接盘;而英伟达愿意调整条款继续谈,说明它也需要保住这轮订单结构。真正该盯的是接下来会不会出现更多"拒绝或重谈"的案例,而不是今天站队多头或空头。
吵不完的两派:分歧本身就是信号
谨慎派这边,"美国已经处在AI泡沫破灭的火山口上"的帖子2192赞327评。 项立刚的危机论也被反复转发分析。微博
看多派这边,《经济学人》九月初的封面文章写道:英伟达现在值5.4万亿美元,比英国的GDP还高,明年它可能成为地球上最赚钱的公司,净利润3700亿美元。 星展集团10月5日的论点也在流传:英伟达当前市盈率及预计明年约70%的盈利增速表明,AI驱动的科技股距离泡沫仍远。 摩根士丹利在与英伟达管理层交流后,也重新把它列为半导体行业首选。 多空吵到今天,谁也没能真正说服谁。微博东方财富网知乎
更有意思的是中间派:大V"极端交易者"8月底就写过"英伟达走强可以缓解市场对AI泡沫破裂的担忧,所以我们提前把他们列为观察指标"——这批人已经把英伟达当成整个AI行情的温度计,而不是单纯的股票。 分歧解决不了,恰恰说明现在最值钱的不是立场,是账本。微博
不同人怎么对这本账:把判断留给自己,把信号清单拿走
英伟达持有/观望者:别预测顶,盯五个可验证信号——①担保换分成方案调整条款后,签没签下来、有没有更多云厂商拒绝;②下一季财报(指引1058-1101亿)兑现度与数据中心客户集中度;③2027年HBM长约价格是否如TrendForce预估的+121%落地,还是逼得英伟达砍规格;④各大云厂资本开支指引有没有下调;⑤美国司法部反垄断调查进展。五个信号两个以上转弱,"泡沫派"才拿到实质证据。
港股/A股产业链跟投者:10月5日港股芯片、PCB、光通信已经跟着英伟达新高走强,PCB概念单日涨超9%——链条传导快,但"英伟达订单"和"英伟达叙事"是两回事,先分清买的是业绩还是情绪。知乎
装机/换机党:你不需要为新高焦虑,HBM锁产能已经把消费级内存、SSD的价格锚定到2027年底;该等促销就等促销,别幻想等降价周期。
英伟达的5.76万亿新高,是"现金流、供应链、融资结构"三本账同时定价的结果。回购说明它有钱,HBM说明它有卡点,客户拒绝说明它的循环故事第一次开始算账——三件事同屏,才凑成这次新高背后完整的现场。把预算、仓位或者注意力交给英伟达之前,先把这三本账对完。
(本文信息截至2026年10月5-6日采集,均为公开报道口径,不构成投资建议;“1.87万亿元锁定HBM”"担保换分成"等表述来自第三方测算与The Information报道转述,最终以公司公告为准。)














