

















 深耕美食、健康兴趣领域




89
28
低利率时代大势明朗,明后年存款20万以上家庭,做好3个准备
2026-06-28 21:57:20
0点赞
0收藏
0评论
各位街坊邻居,我是开心。最近不少朋友聊起家里的积蓄安排,说手里攒下二十万养老钱与家用备用金,想去银行存定期,却发现利息一年少于一年。前几年三年期还能有三个点的收益,现在连两个点都难寻觅。也有人问及明后年银行存款的整体走势,普通家庭的血汗钱,如何存放才能安稳又不吃亏。
老话讲凡事预则立,不预则废。结合当下央行的政策导向与各家银行的实际动作来看,明后年存款的大局基本明朗,不会出现大的反转。家里存款在二十万以上的家庭,无需过度焦虑,也不能放任资金闲置,提前做好三件实在事,便能守好本金、拿稳利息,避开市面上九成以上的存钱坑。
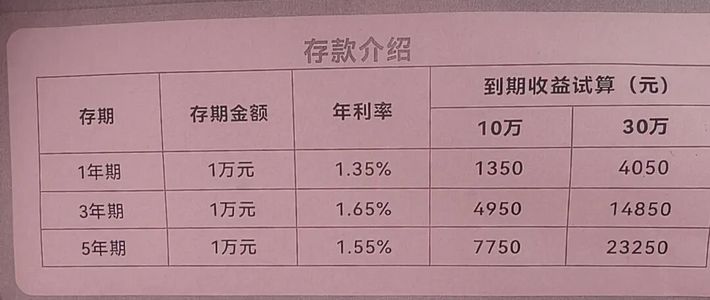
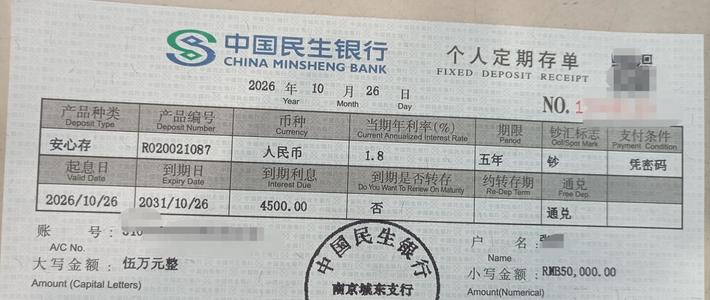
先跟大家说透当下的存款行情,所有趋势都是明明白白摆在台面上的事实。当下最直观的走向是存款利率长期稳中有降,“存越久利息越高” 的老经验已经不再完全适用。当前银行业整体银行净息差收窄,银行靠存贷利差盈利的空间持续压缩,只能不断压低存款的付息成本。从 2026 年的市场行情看,国有大行三年期2026 银行定期存款利率普遍在 1.25% 左右,中小银行稍高也大多在 2% 上下,五年期利率与三年期相差无几,甚至不少银行出现五年期存款利率倒挂的现象。业内普遍预判,明后年宽松的货币政策基调不会改变,存款利率下调趋势难以逆转,中长期还有小幅下行的可能。
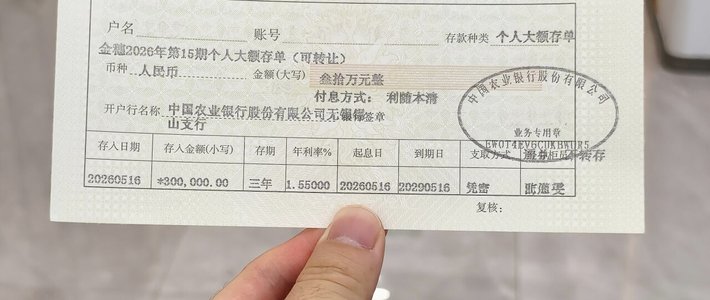
与此同时,银行利率分层彻底固化,大小银行的利息差距稳定拉开。六大国有银行网点多、储户基础牢固,揽储压力小,利率处于全市场最低水平;本地城商行、农商行利率会高出一截,但也不会像早年那样无序上浮。监管部门持续整治高息揽储行为,季末年末临时抬升利率、私下贴息送礼的操作越来越少,往后存钱很难再碰到 “捡漏高息” 的机会。再加上市面上大额存单抢购难成为常态,不少国有大行都提高了大额存单的起存门槛、缩减了发行额度,二十万想买到高息大额存单,往往需要提前预约排队,还不一定能抢到额度。
拆分存款做好期限错配
很多朋友存钱图省事,二十万直接一笔存三年定期,看着利息稍高,实则暗藏不少隐患。万一中间家中有急事需要用钱,提前支取只能按活期利率计算利息,之前存的时间几乎白费。普通家庭存钱,既要拿到稳定利息,也要留足灵活度,用阶梯存钱的思路拆分资金,二十万的体量刚好可以拆成三部分安排。
1、拿出 4 万元作为家庭应急备用金,放在货币基金、银行通知存款这类随存随取的产品里,利息高于活期,随时可以取出使用,应对突发开支无需动用定期存款。
2、拿出 6 万元存一年期定期存款,覆盖一年内确定要支出的费用,比如孩子学费、家中的大额采购,到期便可支取,不会损失利息。
3、剩下 10 万元存三年期定期存款,这笔钱是三五年内用不上的闲钱,锁定当前相对较高的利率,作为家庭资产的压舱石。
这样拆分之后,每年都有一笔存款到期,既能跟上利率变化调整配置,也不会因为急用钱亏掉利息。依据存款保险条例,单家银行五十万以内的存款均受全额保障,二十万存放于同一家正规银行,本金安全无需担忧。
适度搭配稳健增值产品
明后年存款利息持续缩水是大趋势,如果把所有资金都放在定期里,长期下来购买力会慢慢被通胀稀释。大家无需去触碰高风险的股票、基金,只需要拿出一小部分资金,搭配一点低风险的稳健产品,就能补上不少利息缺口,整体依旧稳字当头。
二十万的资金里,可以拿出 3 到 5 万元,分两部分进行配置。
1、优先考虑储蓄国债,有国家信用背书,安全性与银行存款持平,利息按年发放,三年期、五年期的利率大多比同期限银行定期略高,适合放置长期不用的闲钱,每年的利息还可作为日常零用。
2、剩余部分可以选择R1 级纯固收理财或者短债基金,这类产品底层资产以国债、高等级债券为主,波动非常小,历史表现大多稳健,收益高于活期与短期定期,平时需要用钱赎回也比较方便。
配置这些产品的核心原则是适度,大头资金依旧要放在保本的存款里。老话讲欲速则不达,普通家庭守钱第一,增值第二,不可本末倒置。
盯紧安全边界避开存款陷阱
老话讲君子不立危墙之下,存钱也是同样的道理。利息变少的当下,不少人总想寻找利息更高的存钱渠道,反而容易掉进陷阱里。我身边就有朋友去银行存定期,被工作人员推荐了 “高息产品”,稀里糊涂买成了保险,提前支取还要亏损本金。明后年大家存钱,一定要盯紧三条安全边界,别让血汗钱打了水漂。
1、分清 “存款” 与 “非存款”。去银行办理业务,不管工作人员描述得多诱人,一定要问清楚产品是不是定期存款、受不受存款保险保障。理财、保险、基金都不属于存款,不保本保息,不想承担风险就认准 “定期存款”“大额存单” 这两类产品。掌握存款变保险分辨方法,能帮大家避开绝大多数销售误导。
2、不信 “私下贴息”“额外返现”。凡是声称存款除了银行利息,还能私下返还现金、赠送贵重礼品的,全都是违规操作。要么是工作人员私自揽储赚取提成,要么是打着存款的幌子售卖其他产品,真出了问题银行不会认可,资金很难追回。认清高息揽储风险,不贪小便宜就不会吃大亏。
3、选银行先看资质。不要光看哪家利息高就往哪家存,尤其是一些没怎么听过的村镇银行、异地银行,一定要先确认是正规持牌银行。追求稍高一点的利息,优先选择本地的城商行、农商行,网点就在身边,有问题随时可以找到人处理。了解异地存款风险,存钱更安心。
普通家庭攒下二十万并不容易,都是一分一厘省下来的家底。低利率时代,存钱的思路确实需要跟着调整,但万变不离其宗,本金安全永远是第一位的。不贪高息、不跟风乱投,提前把资金规划清楚,该留的灵活钱留足,该稳的本金稳住,该避的陷阱避开,哪怕利息少一点,日子也能过得安稳踏实。手中有粮,心中不慌,守好手里的钱,就是守好一家人的底气。










