AI算力狂潮引爆覆铜板涨价,半年翻倍,PC整机两月涨40%
09-02 23:38
精选参考来源


精选参考来源
1. 年内七度提价累涨超100%!PCB概念反弹,沃特股份9天5板

今日头条 2026-09-02 00:00:00
2. 一块电路板疯涨233%!AI算力血洗PCB产业链,谁在暴富?
今日头条 2026-08-30 00:00:00
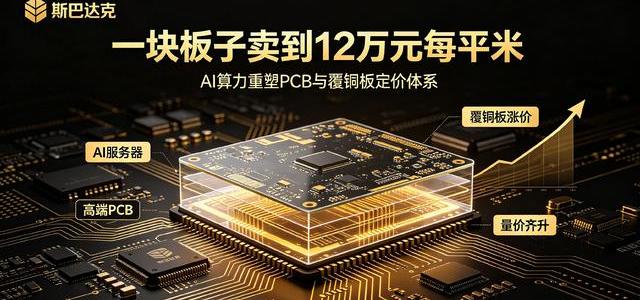
3. “一块板子”卖到12万元/平米,AI又撑起一个千亿级产业
今日头条 2026-09-02 00:00:00
4. 电子布再掀涨价潮,PCB概念逆势上涨!

新浪财经 2026-09-02 00:00:00
5. PCB材料调研更新:涨价逻辑还能继续吗?

财富号 2026-09-01 00:00:00
6. 电脑市场迎来涨价潮,惠普、联想、华硕等品牌明确将在9月1日进行一轮涨价。面对这次的开学季电脑集体涨价,甚至有的低端机型从3000涨到6000元。低端机型也是这次涨价的主动力,中高端机型涨幅相对温和。这次的涨价最后都会转移到新开学的大学生身上,买单的都是大学生的父母。电脑涨价的主要原因是AI抢占全球存储芯片产能,导致电脑内存条价格暴涨。但是任何事物都发展规律都是反者道之动,弱者道之用,任何事物走到极端以后就会走向他的反面,AI抢占全球存储芯片产能现在看是如日中天,当事物发展到极致就会走向他的反面。
今日头条 2026-08-29 00:00:00
7. 单价直冲12万每平米!一块小小的电路板,被AI硬生生做成千亿赛道
今日头条 2026-09-02 00:00:00
8. 再涨价20%!电子布、覆铜板等价格持续上涨,推动PCB行业涨价潮
腾讯网 2026-06-16 00:00:00
9. PCB概念震荡走强 宝鼎科技涨停 【PC
今日头条 2026-08-20 00:00:00
10. 年内第七涨!覆铜板龙头再发涨价函 融资客紧盯多只高增长潜力股(名单)
东方财富网 2026-08-31 00:00:00
11. AIPCB产业链全景:44层中板、M9覆铜板、8倍铜箔用量,一场自上而下的量价齐_财富号_东方财富网
财富号 2026-08-27 00:00:00
12. AI 服务器驱动下,PCB 板块是否正在从周期制造业 变成高阶算力基建材料?
财富号 2026-08-24 00:00:00
13. PCB材料厂建滔积层板即日对所有产品涨价10%-20%
今日头条 2026-08-28 00:00:00
14. PCB+覆铜板涨价,深度布局的10家公司
今日头条 2026-08-29 00:00:00
15. 涨价潮愈演愈烈!覆铜板龙头第七次调价,PCB赛道持续走强
今日头条 2026-08-31 00:00:00
16. PCB概念震荡拉升,强达电路涨超10%
今日头条 2026-08-31 00:00:00
17. 9月主线定了!MLCC涨80%、PCB涨4倍、芯片全线涨价,科技股要爆
今日头条 2026-08-28 00:00:00
18. 电子布涨价传导链:深度拆解PCB与覆铜板投资机会
今日头条 2026-09-01 00:00:00
19. PCB板块迎来资金关注,覆铜板涨价消息引发市场讨论
今日头条 2026-08-31 00:00:00
20. 千亿市值PCB厂商,拟投22.57亿元扩产
今日头条 2026-08-29 00:00:00
21. 建滔年内7轮提价!PCB上游彻底从"买方砍价"到"卖方说了算",这些方向有望再次进入新一轮主升吗? 8月28日最新涨价函明确: ✅ 全厚度FR-4覆铜板,统一涨价10% ✅ PP半固化片分档调价:7628及以上厚布涨10%,7628以下薄布直接涨20% 这已经是2026年以来的第7张涨价函:1-5月连开4轮,6月、7月各补一轮,从3月开始基本是每月一涨,节奏越走越密。按复利测算,仅1.3mm以上规格的FR-4,今年累计涨幅就已经突破100%,实打实的价格翻倍。 很多人只看到涨价,没看懂涨价背后的底层逻辑——这根本不是厂商随意提价,是产业链供需格局彻底反转了。 直接推手是上游玻璃布、铜箔全线紧缺、成本飙升,但核心驱动力,是AI算力把高端PCB的需求直接拉爆了。 给大家摆几组硬数据,看完就懂为什么涨得这么凶: 1. 价值量直接翻2.3倍 英伟达Rubin平台单机架PCB价值,从上一代GB300的3.51万美元暴涨至11.67万美元,涨幅233%,是整个服务器BOM里涨幅最高的部件。 2. 用量指数级增长 传统服务器PCB也就8-16层,现在高端AI服务器普遍20-40层,旗舰机型冲到78层,单台电子布用量直接翻3-5倍,铜箔、树脂的消耗同步大幅提升。 3. 产能缺口实打实 2026年全球AI服务器出货量预计同比增长超110%,高端AI-PCB的全球产能缺口达到20%-25%,头部PCB厂商的高端订单已经排到2027年年中。 需求是爆炸式增长,上游原材料的产能扩张却需要周期,织布机、铜箔产线不是说加就能加,供需错配之下,缺货涨价就是必然结果。这次薄布涨幅是厚布的两倍,已经把结构性紧缺写在脸上了——越高端、越薄的布,越缺货,涨价越狠。 这里必须划重点:这不是全行业普涨行情,现在PCB产业链是冰火两重天。 低端消费电子对应的普通FR-4,其实已经在降价通道,手机、家电需求偏弱,下游还在去库存;但AI服务器链条上的高端材料,不仅涨价,还得抢配额,下游客户根本不纠结价格,只问能不能按时交货。 这种分化恰恰说明,这是AI算力带来的独立景气周期,涨价精准沿着算力链向上传导,只有站在这条主线上的厂商,才能吃到这波红利。 落到A股市场,这波涨价催化的核心受益方向,就是三条赛道,逻辑层层递进: 第一,高端覆铜板厂商 最直接的受益环节。涨价直接体现在营收端,尤其是具备M7/M8/M9级高端覆铜板产能、深度绑定AI服务器供应链的企业,既能享受价格上涨的利润增厚,又能受益于高端需求放量的量增,量价齐升的确定性最强。 第二,上游卡脖子材料 也就是电子布、HVLP铜箔、特种环氧树脂这些上游核心原材料。这是整个产业链的供给瓶颈,需求增速最快,产能刚性最强,涨价弹性也最大。比如低介电电子布,2026年需求较去年直接翻倍,而织布机、电子纱的产能扩张周期长,议价权完全在卖方手里。 第三,高端PCB龙头企业 不少人会觉得原材料涨价会压缩PCB厂利润,其实在高端AI赛道完全相反。高端PCB的订单溢价远高于成本涨幅,下游客户核心诉求是保交付,对价格敏感度极低。手握英伟达、AMD等头部客户长单、高端产能占比高的厂商,不仅能顺畅传导成本上涨,还能通过满产满销摊薄固定成本,业绩兑现的确定性非常高。 ⚠️风险提示:本文仅为行业资讯的客观解读与逻辑分析,不构成任何投资建议。证券市场存在波动风险,产能释放节奏、下游需求变化、行业竞争等因素均可能影响实际走势,投资请自主决策、自负盈亏。 #PCB #覆铜板 #建滔积层板 #AI算力 #半导体 #A股 #电子布 #铜箔#上头条 聊热点# #PCB为何成AI核心基建# #PCB行业或将迎来量价齐升机遇# #哪些因素影响大盘主力资金的流向#
今日头条 2026-08-28 00:00:00
22. 电脑两个月暴涨五千,AI抢产能致开学季家长买不起
手机新浪网 2026-09-01 00:00:00
23. 电脑涨幅为何在短短几个月内如此剧烈?
新浪财经 2026-09-01 00:00:00
24. 电脑两个月从一万二涨到一万七千多,很多人后悔没早买
中华网 2026-09-01 00:00:00
25. 开学季电脑涨价,为何说你在替AI算力买单?
今日头条 2026-08-30 00:00:00
26. 都是AI惹的祸?电脑手机齐涨价!预算翻倍别慌张,省钱攻略快收藏
今日头条 2026-08-31 00:00:00
27. AI把芯片买涨了!换手机电脑的朋友,越等越贵?
今日头条 2026-08-27 00:00:00
28. 12000 涨到 17000!电脑涨价的背后,是普通人在和 AI 抢算力
今日头条 2026-08-31 00:00:00
29. 开学三件套全线涨价,一台电脑两月贵一千,背后根源和AI息息相关
今日头条 2026-08-30 00:00:00











已收藏
去我的收藏夹