上周在小红书看到一条攒了217条评论的帖子,标题写着"咋整啊,买了5万美元,汇率一直掉"。博主原本盘算着"美美吃利息",结果评论区替他算明白了:6.79换进去的,6.69了,5万刀光汇率就浮亏五千块人民币。 底下有人晒7.35的持仓成本,有人730、720、710一路补到670,还有人说明年1月跌到6.50再充5万,“拉低持仓成本”。小红书
同一周的另一边,银行理财渠道在给美元理财"加更":8月28日外管局下发年内第二批QDII额度,理财机构累计获批额度升至136.90亿美元,12家理财公司本轮合计新增9.4亿美元。 此后不到10天,28只美元理财产品密集上架,全部是固定收益类封闭式,期限6个月到1年,业绩比较基准清一色写在3.6%—3.9%。财联社上海证券报
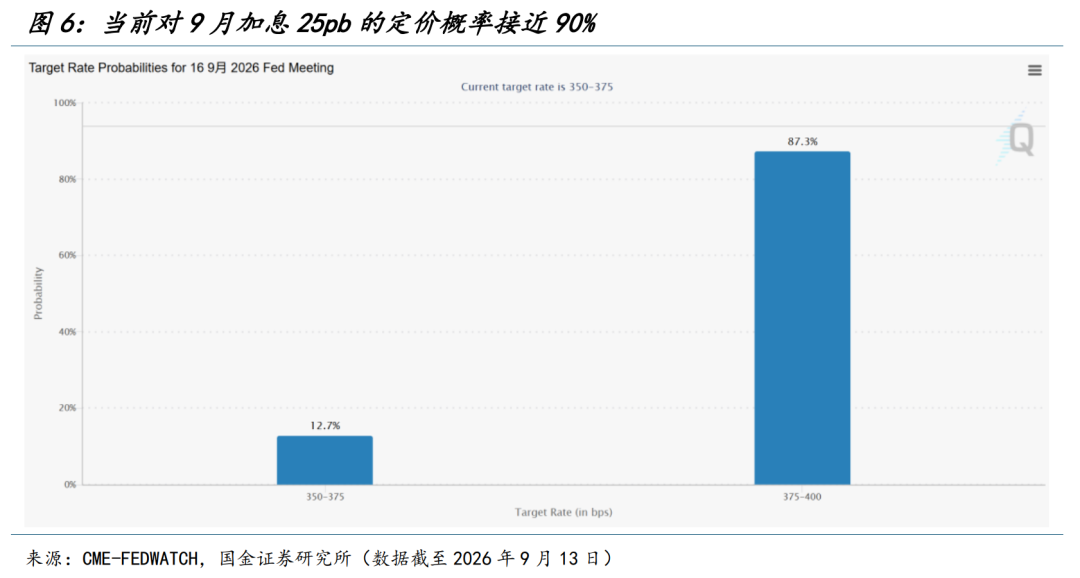
一边是换汇吃利息的人晒亏损,一边是机构扎堆上新品。这两件事撞在同一个数字上:美元产品比人民币同类产品多出来的那一两个点利差,够不够赔汇率的波动?美联储9月加息概率已经被CME"美联储观察"定价到86.2%。 瑞银则预计本周会议上就会加息,12月再加25bp、累计50个基点。 结果出来之前,犹豫要不要换汇进场的稳健党,先把下面三本账算完。财联社21世纪经济报道
第一本账:3.9%到底是承诺还是挂牌
先把最容易被销售话术糊弄的地方拆开。南开大学金融学教授田利辉对上证报说得很直白:业绩比较基准不构成收益承诺。 你看到的3.6%—3.9%,是产品拿着"现在还能锁住的美元高票息"标出来的价格——底层主要是美元存款、境外货币基金和海外短债,风险等级给得确实不高,海外社区里也有人晒出美元定存4.1%还要送购物卡的银行揽储广告,票息是真货。上海证券报小红书
但要看"正在跑"的数字,不是"新发"的数字。中国(深圳)综合开发研究院研究员陈颖仪给了一组今年以来的实盘对比:美元纯固收理财年化收益率3.37%,人民币同类产品2.82%。 也就是说,你换汇之前,这批已经成立的美元产品实际只多挣了0.55个百分点——离新发产品3.6%—3.9%的基准还差着一截。差距去哪了?一部分是产品层面的汇率对冲成本(下面第二本账会算),一部分是管理费、申赎摩擦,还有一部分是新基准"锁息"时点更好看而已。上海证券报
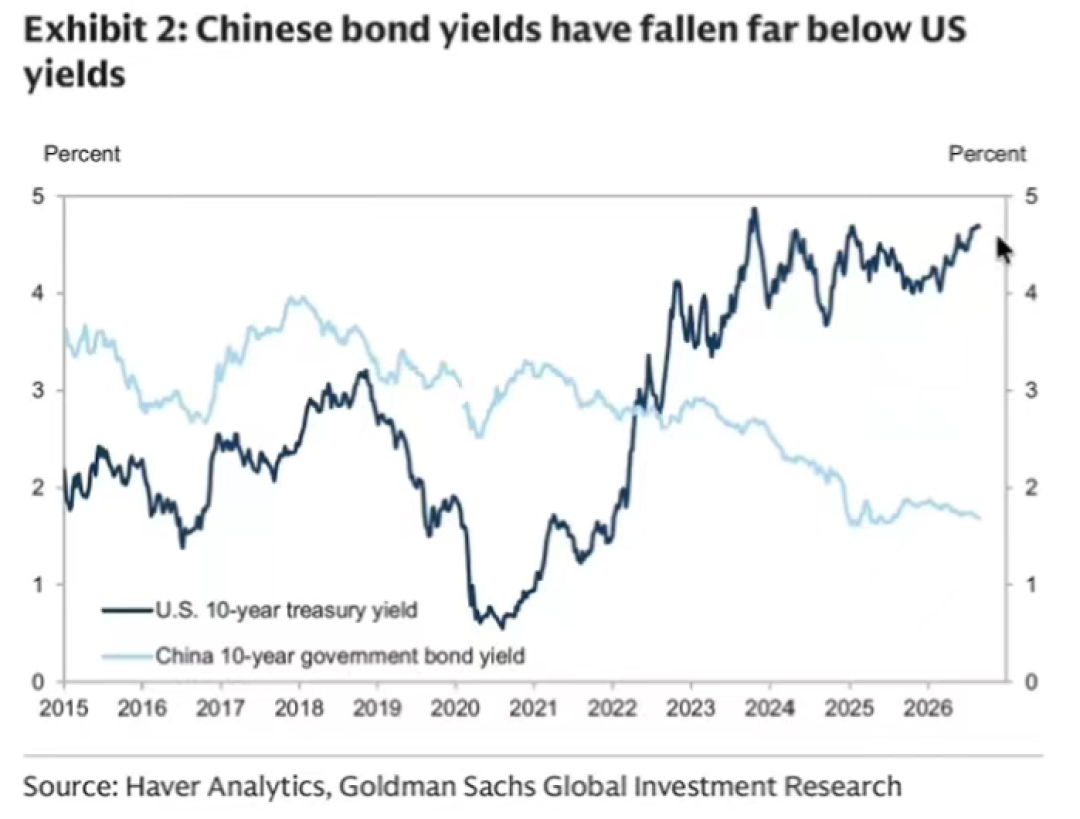
所以第一本账的结论:利差是真的,但没有挂牌价喊出来的那么宽。新发3.9%的基准,落到实盘,先按3.3%上下做预期,别按4%做梦。
第二本账:汇率每动1%,你的利息就没了三分之一
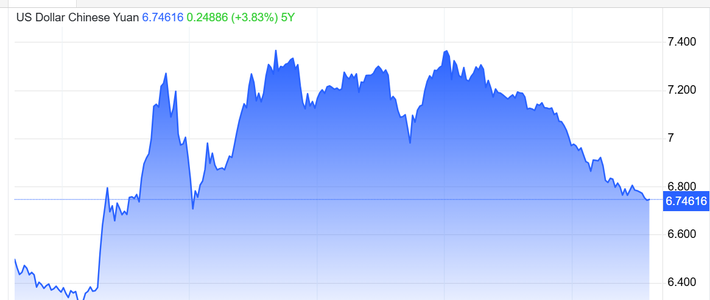
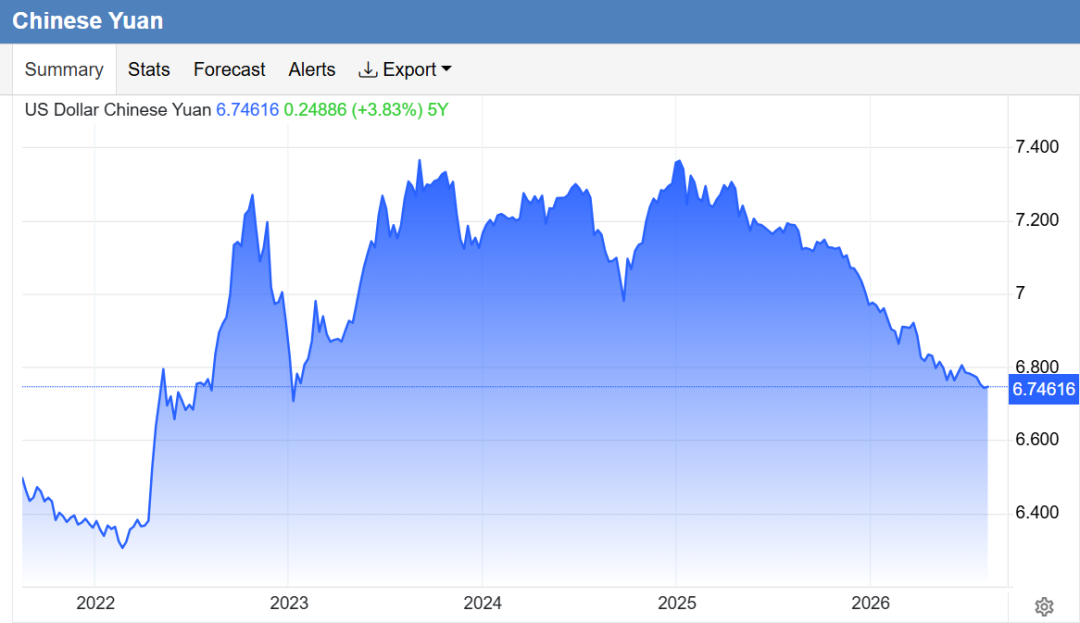
这才是2026年买美元理财和2024年最大的区别。今年最容易被忽略的一组数:2026年以来,人民币对美元已经升值超过3%。 9月14日当天,人民币兑美元中间价报6.7698、调升45个基点,在岸人民币收盘报6.7071。 再往前一个月,在岸、离岸轮番刷新的是三年半新高。东方财富网东方财富网界面新闻
把这位博主"6.79进、6.69出"的自述,和更早一位晒单"2025年1月7.267换成近三万美元、结汇时已经跌到6.69"放在一起看,从7.27到6.7一线已经走出接近7%——这就是去年换汇吃美元利息那批人的汇兑损失。 帖子评论区那句"挣的利息都不够跌的汇率"(62个赞、34条回复),就是这么算出来的。小红书小红书
拿5万美元、1年期、基准3.9%做个最直观的测算:利息到手约1950美元,折人民币一万三千出头;可如果产品存续期内人民币再升值3%——今年已经走过这个幅度了——汇兑损失约1500美元,一年利息基本白干。升值到5%?直接倒亏。反过来也一样诚实:如果人民币走回7.1、7.2,票息加汇兑能做出10%上下的总回报,小红书上"3.5%利息+汇率6.74→7.2≈10.5%"的三情景笔记收藏过百,赌的就是这一侧。 问题是封闭式6个月到1年,你既等不到"长期在7左右晃"的那句话兑现,也跑不掉中途的任何一档波动——封闭的意思就是,跌了你也不能赎。小红书
还有两个更细的坑。田利辉提醒,人民币计价的QDII产品可以在产品层面做汇率对冲,但锁汇本身要付成本,对冲后的收益会明显矮一截。上海证券报
格上基金研究员毕梦姌补了后半句:并非所有美元理财都做了对冲,而且对冲也消不掉底层的信用风险和利率风险。 所以买之前翻说明书的动作只有一个——看业绩基准是"对冲后"还是"未对冲"口径,两种基准的含金量完全不是一回事。上海证券报
至于方向本身,今年最反直觉的一点:教科书说美联储加息美元该强。现实是8月美国通胀超预期、加息预期一路上修,美元票息在抬,人民币反而在升值——连上市公司半年报都被汇兑损益搅了一遍,一财8月的统计里超600家上市企业中招,结售汇顺差边际走缓。 拿"加息=美元涨"做换汇依据的人,今年已经被市场教育过一次了。第一财经
更激进的是高盛的路径预测:人民币每年升值3%—5%,2028年看6.0、2031年看5.5。 顺着这条线想,票息再厚也怕趋势,这恰恰是"利差换汇差"这笔生意的命门。当然,机构预测也只是参照——中信证券复盘2016—2018和2022—2023两轮美联储加息周期的结论是,美元兑人民币中间价走势与南向资金流入节奏高度同步;历史规律最多给你当参照,不能当保票。 换汇圈流传的另一句话更扎心:当美元跌破6.8,玩套息的老板们成了被收割的人。知乎界面新闻知乎
第三本账:先对号入座,再谈额度
第三本账不算钱,算你配不配。
手里本来就握着美元、未来1—2年确定要用(娃的留学学费、海外房契、出境经营款):这是这批产品最对口的客户。币种天然匹配,不存在结汇汇兑问题,3.6%—3.9%的封闭式基准就是当前市场上能锁到的最整齐的美元票息之一。这类人不需要本文劝退,只需要挑产品:优先合资理财子和有托管行代销背书的,期限贴紧你的用款月份。
有美元、但不知道将来用不用:你面对的真问题不是"买不买理财",是"要不要结汇"。持有,吃票息但承受人民币强势下的汇兑缩水;结汇,落袋升值收益但从此只能面对存款"1%时代"和今年以来平均年化2.09%的全市场理财。 评论区那句"换美元肯定不是为了换回来啊"只对了一半——对没有美元用途的人,持有美元的每一天都是在赌汇率,不如把赌注换成明确的决策:要么接受损失结掉,要么就当存一笔"海外应急金",锁定期限别超过你心里发慌的时长。财联社
拿人民币现换汇、就想吃这一个多点利差的:三本账算完,这一档最不推荐。实盘利差0.55个点,汇率年波动随便是3%到7%,赔率完全不对称;何况每人每年5万美元的便利化购汇额度还得留给出国、留学这些真实用途。真想把闲钱放稳,盯一下2021年以来首次"开闸"的摊余成本法债基——两批28只产品已经上报、统一63个月封闭式、单只募集上限80亿。 那才是为"不想看到回撤"的人准备的东西,虽然它自己还得等批文。华尔街见闻
额度和稀缺性最后提一句:这轮12家理财公司总共才拿到9.4亿美元额度,截至2026年6月末,银行理财全行业境外资产占比只有1.1%。 新上架的速度很快,盘子其实很小,凡是"限时秒杀额度"的销售话术,都默认了后面还会有下一批——盯紧外管局什么时候放年内第三批额度,比盯某个APP的开放申购更重要。上海证券报
现在到美联储出结果之前,看这四个信号
FOMC本周结果+点阵图:加息落地不稀奇,稀奇的是12月指引。指引一鹰,美元短线反弹,你进场的第一档波动就是它;指引一鸽,"美元见顶"的换汇喊单会集体出动,警惕。
中间价向6.70关口的推进速度:9月14日已经到6.7698(在岸收6.7071),每再升一档,换汇吃利差这行的成本就多被削掉一层;反过来若美元反弹、中间价回踩6.8以上,说明强势人民币叙事出了裂缝,产品才重新有讨论价值。
新上架产品的基准有没有整体抬到"4字头":票息抬基准抬,说明海外利率在涨,对已买入的人是浮亏,对没上车的人反而是下一轮机会;基准纹丝不动但开始送礼品(4.1%+500元购物卡那种),是银行在冲量,仔细读说明书。
今年成立那批美元理财的到期数据:3.37%的实盘年化什么时候出"结汇后"版本,那个数字出来之前,所有3.9%的截图都是半本账。
ZDM 的老规矩:钱可以跨境,风险不能只算单边。美元理财的正确用法是"这笔钱本来就是美元、本来就要花美元";从人民币出发想两头吃,先问问汇率同不同意。