这48小时里,同一个交易被写成了三个版本。
第一版来自9月14日前后的市场传闻:“宁德时代收购吉利旗下电池资产,吉利将退出电池自研”,有的标题直接写了"85亿电池厂易主"。第二版是9月16日《每日经济新闻》从知情人士处核到的:交易主体不是宁德时代单方面收购,而是宁德时代与极氪汽车(上海)的合资平台"时代吉利",接手的是吉曜通行旗下尚未建成投产的重庆涪陵电池工厂。第三版是吉利当天的官方回应:本次交易是既有合资合作框架下的正常资产优化,自研电池战略没有变化,"85亿元投资"不实——同一天吉利还重申了一个更大的数字:中长期目标是集团整体50%的电池自供。微博每日经济新闻微博
一个反垄断批单,三天三个剧本。对刷到"吉利放弃自研"就心里一沉的银河准车主和车主来说,真正该对的不是标题,是三本账。
第一本账:这笔交易到底动了什么
把监管文件、媒体核实和官方回应摊开,能钉死的只有这几条:
国家市场监督管理总局《2026年8月31日至9月6日无条件批准经营者集中案件列表》(9月11日公布)里,"宁德时代收购重庆耀宁新能源科技有限公司股权案"于9月3日审结,参与集中的经营者为宁德时代、极氪汽车(上海)有限公司。今日头条
重庆耀宁是吉利2025年整合电池业务成立的吉曜通行旗下主体,标的是重庆涪陵一处在建、未投产的动力电池工厂,规划年产能约30GWh,此前公开报道口径为总投资约85亿元——这个数字吉利已明确否认。微博
承接它的"时代吉利",是宁德时代与极氪方面早就存在的合资平台,四川宜宾项目规划15GWh、已投产。涪陵这次是并入既有合资框架,不是宁德时代新设公司来"接盘吉利"。
据每经报道,知情人士的说法很直白:这次操作是把吉曜通行旗下尚未建成的电池资产并入双方合作项目,“意在加快产能落地节奏,匹配后续车型的电池供应需求”,并非吉利出售电池厂、放弃自研。而吉利愿意这么做的前提,是那句更值得玩味的承认——“依靠吉利内部自有电芯产能,已经难以满足当前全系车型的供货需求”。每日经济新闻
翻译一下:不是自研不行了要甩卖,是自己造不够卖,借宁德时代的钱和产线经验把没建完的厂子加速建完。
第二本账:自研到底占多大头
吉利给每经记者的口径是一个排序:自研电池仍占大头,宁德时代是第二大供应商,剩余份额由其他第三方电池厂配套。有博主进一步估成"自供、宁德采购、外部供应商约40/40/20",注意这是圈内的估算口径,官方没给过比例。微博
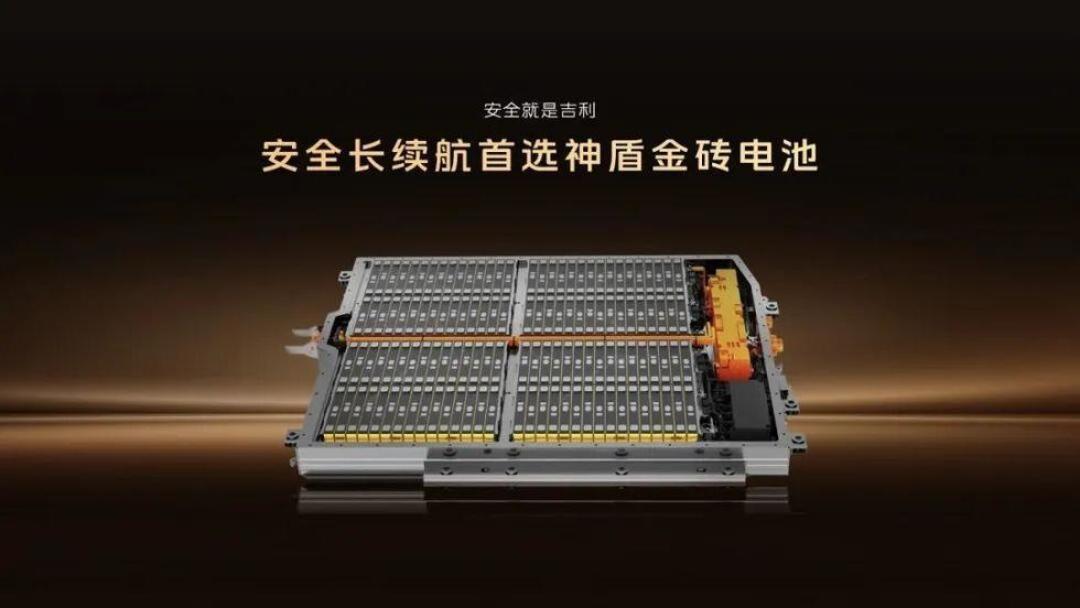
支撑"自研还在加码"的证据链也是完整的:吉利目前同时握有金砖电池、神盾短刀电池两条线,2025年统一进吉曜通行、归入"神盾金砖电池"体系,2025年相关业务营收超百亿元、装机量超15GWh。蓝鲸新闻9月15日还引吉利内部高管的话:公司内部正在整理旗下几家电池企业,长远可能并入吉利汽车上市公司,前提是相关电池集团具备盈利条件。 配合董事长安聪慧反复讲的"一个吉利"整合,电池资产是在往上市主体收拢,不是往外扔。微博
反方向的信号也得记着:吉利刚在8月底召回近9.3万辆,原因出在供应商的激光雷达上,此前欣旺达电池配套也被卷入过供应链质量争议。多供应商体系从来不是稳赢——但这是"供应链组合"的代价问题,跟"放弃自研"是两码事。微博
第三本账:银河在售+待订车型,电池到底谁供
这才是金九下单的人真正该对的一张表。按第408批申报公告、官方口径和已核实报道整理:
车型 | 电池配套 | 状态与口径 |
|---|---|---|
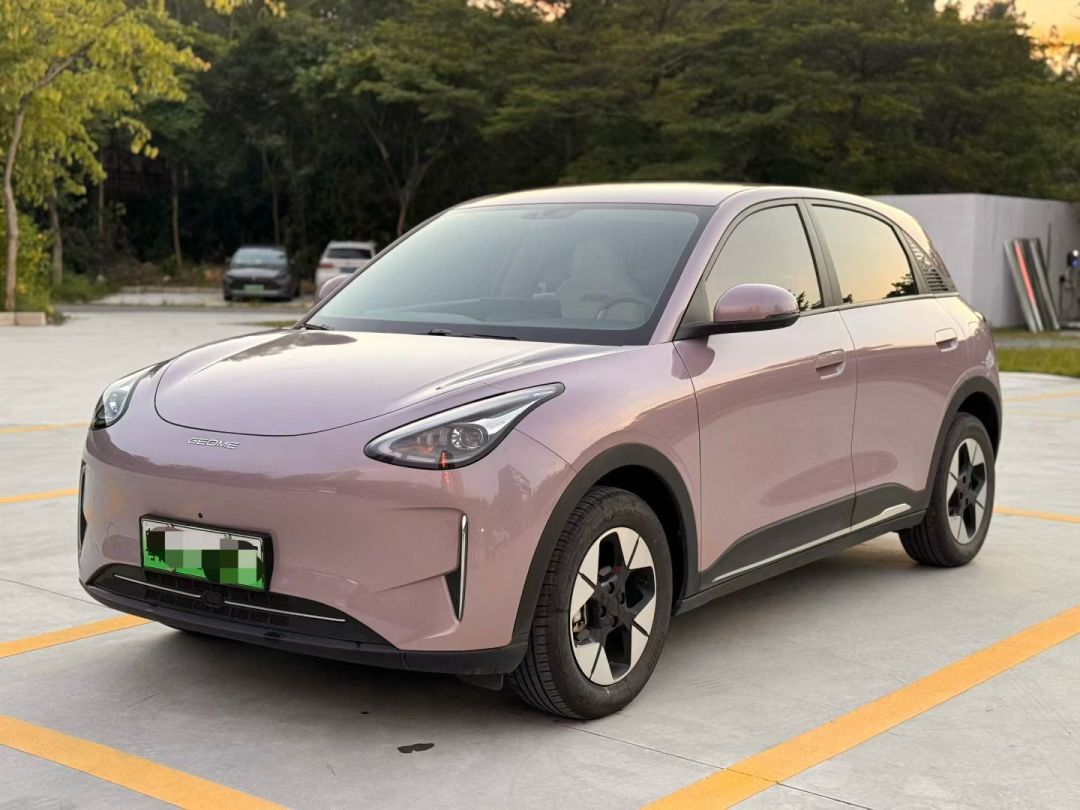
星愿 | 宁德时代全系 | 第408批申报口径;每经明确"双方在星愿等多款车型实现配套落地",8月银河卖119,115辆(批发、同比+8%),星愿独占60,955辆——国内零售口径它一台车占了银河的52%,这次资产调整反而冲着"加快产能、保供"来的 |
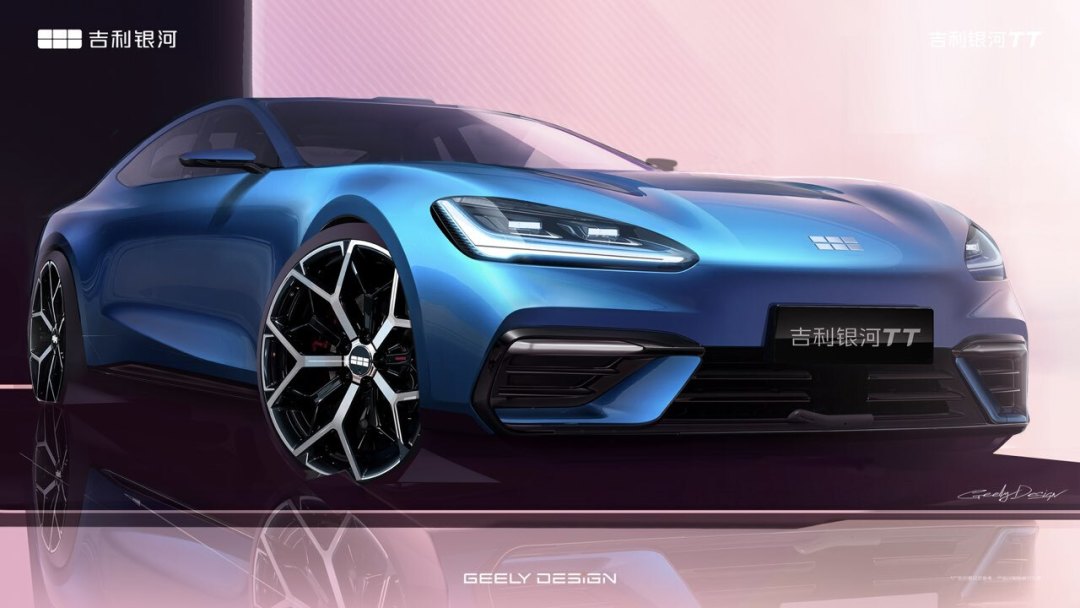
银河TT | 宁德时代磷酸铁锂全系 | 圈内在传的"宁德神行TT高定电池、6C超充"是博主口径,以官方配置表为准 |
现款E5 | 吉曜通行+蜂巢混用 | 第408批申报口径——吉利自产电芯上车早就在跑,混供也不是新鲜事 |
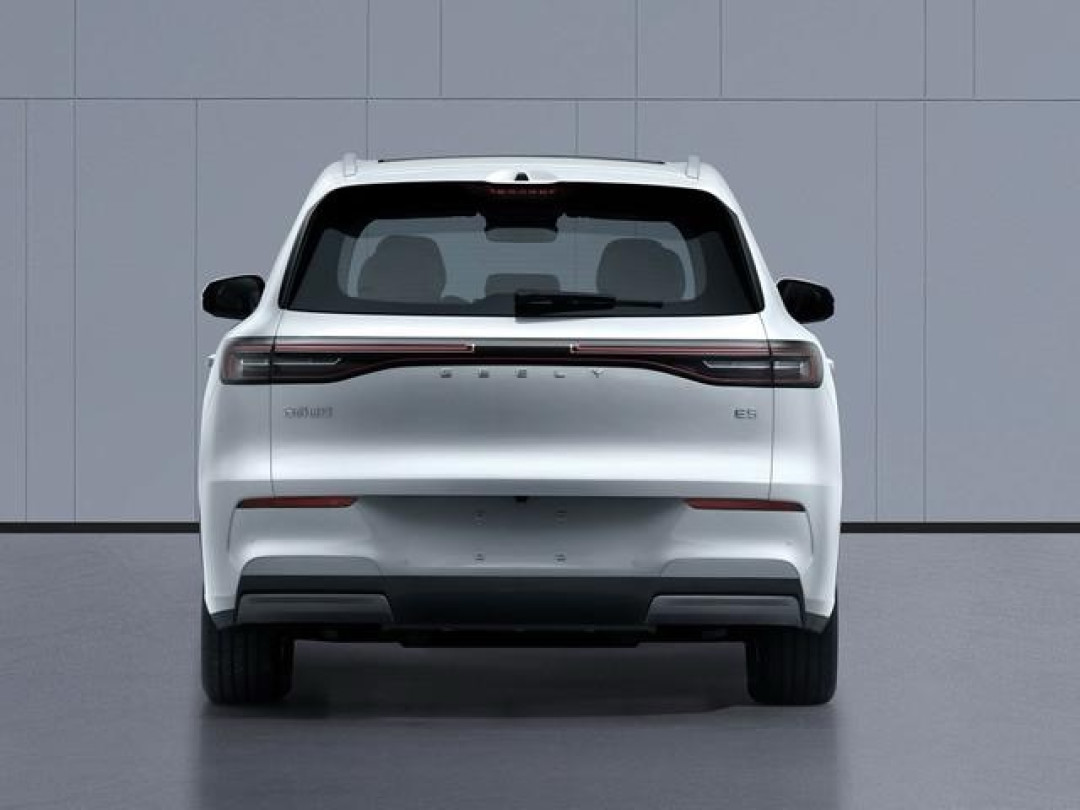
新款E5(9月23日上市) | 博主称从宁德换回自产神盾金砖,61/70度、800V 6C | 传闻级信息,定档日期也被曝为9月23日,等官方实配再下结论 |
M7 | 金砖电池 | 上市前官方即宣传插混+金砖路线,5月已投放 |
星舰7EV远航家 | 神盾金砖全系标配 | 官方话术直接带"#超长纯电全系金砖#"话题 |
战舰700(9月15日预售19.98万起) | 47度高压快充金砖电池 | 大V拆解口径 |
一个容易被标题党吃掉的细节:真正由"耀宁"配套的是领克07(第408批申报),不在银河车系里。涪陵这步棋短期改不了你合同上那台银河车的电池。微博
按你的位置对号入座
订了TT的:你这台的电池本来就是宁德外采路线,交易对你的车零直接影响。要盯的是交付批次配置表,别被"吉利不用宁德了"这类反向谣言吓到去改单。微博
纠结等不等新E5的:9月23日上市是这张表里唯一真正会被"换供应商"叙事命中的车型——如果自产金砖+800V坐实,它反而是吉利自研加码的正面样本;到时候看官方电芯口径,别提前用传闻做决策。微博微博
看星愿的:银河销量一半压在它身上,而它是全系宁德。合资平台接手在建产能、“加快落地匹配供货”,对6-9万这个价位最怕断供退车的你来说,是偏正面的信号。今日头条每日经济新闻
已提金砖车型(星舰7EV/M7)的:中长期50%自供+电池资产往上市公司整合,意味着自研路线只会加强,三电质保条款不变,二手市场"自产电池=没保障"的说法可以当场对线。
产业观察党:把这单交易放回大盘看——小米转向中创新航/欣旺达、理想给欣旺达动力增资,"去宁化"喊了半年。 宁德时代9月15-16日股价连续大跌、较年内高点回撤超三成。 结果吉利反手把没建完的厂子塞进和宁德的合资平台。所谓"去宁化"和"押自研"都不是单选题,头部玩家都在做组合:自研保话语权、合资保产能、外采保峰值。
接下来盯三个信号
9月23日新E5上市,电芯供应口径是否官宣切换神盾金砖;
吉曜通行并入吉利汽车上市公司的时点和"具备盈利条件"怎么界定——这决定自研体系是真整合还是真失血;
涪陵30GWh的建设节点,以及时代吉利会不会继续吞吉利体系的在建产能。
至于"85亿卖厂""退出自研"那两句话,市场监管总局那张批单从9月3日审结到9月11日公示,一直安安静静躺在官网列表里。把它读成"吉利放弃电池自研"之前,先想想:一家把自供目标写进50%、正把电池公司往上市公司收拢的企业,会把自己最没建成的厂子,当成叛逃的投名状吗?