每年一到九、十月,小红书上"汇丰交保费"的教程就会翻红一波——香港储蓄险的保单周年日扎堆在秋天,再加上黄金周赴港签单的人回来就要面对首期之后的缴费问题。今年这波还有个新背景:9月赴港开汇丰的开户潮刚过,一大批手里攥着新港卡的人,即将第一次自己交保费。
先把话说在前面:这件事单看不难,难的是一年只操作一次,每次都忘,每次都怕交错。而且它是有真实成本的——有人0手续费当天到账,有人被退回还倒扣55美金手续费,一来一回差出好几百块。这篇就把汇丰App里的缴费路径、限额、手续费实测和翻车点一次摆齐,给手里有港险保单+汇丰港卡的人对号入座。
交之前,先分清三件事
一是币种:保单是港币还是美元计价;二是金额:过不过10万、25万港币这两道坎;三是首期还是续保:首期一般在香港现场就交掉了,真正每年折磨你的是续保。这三件事决定了你走哪条路。
港币、小额:走"缴费或交税",0手续费
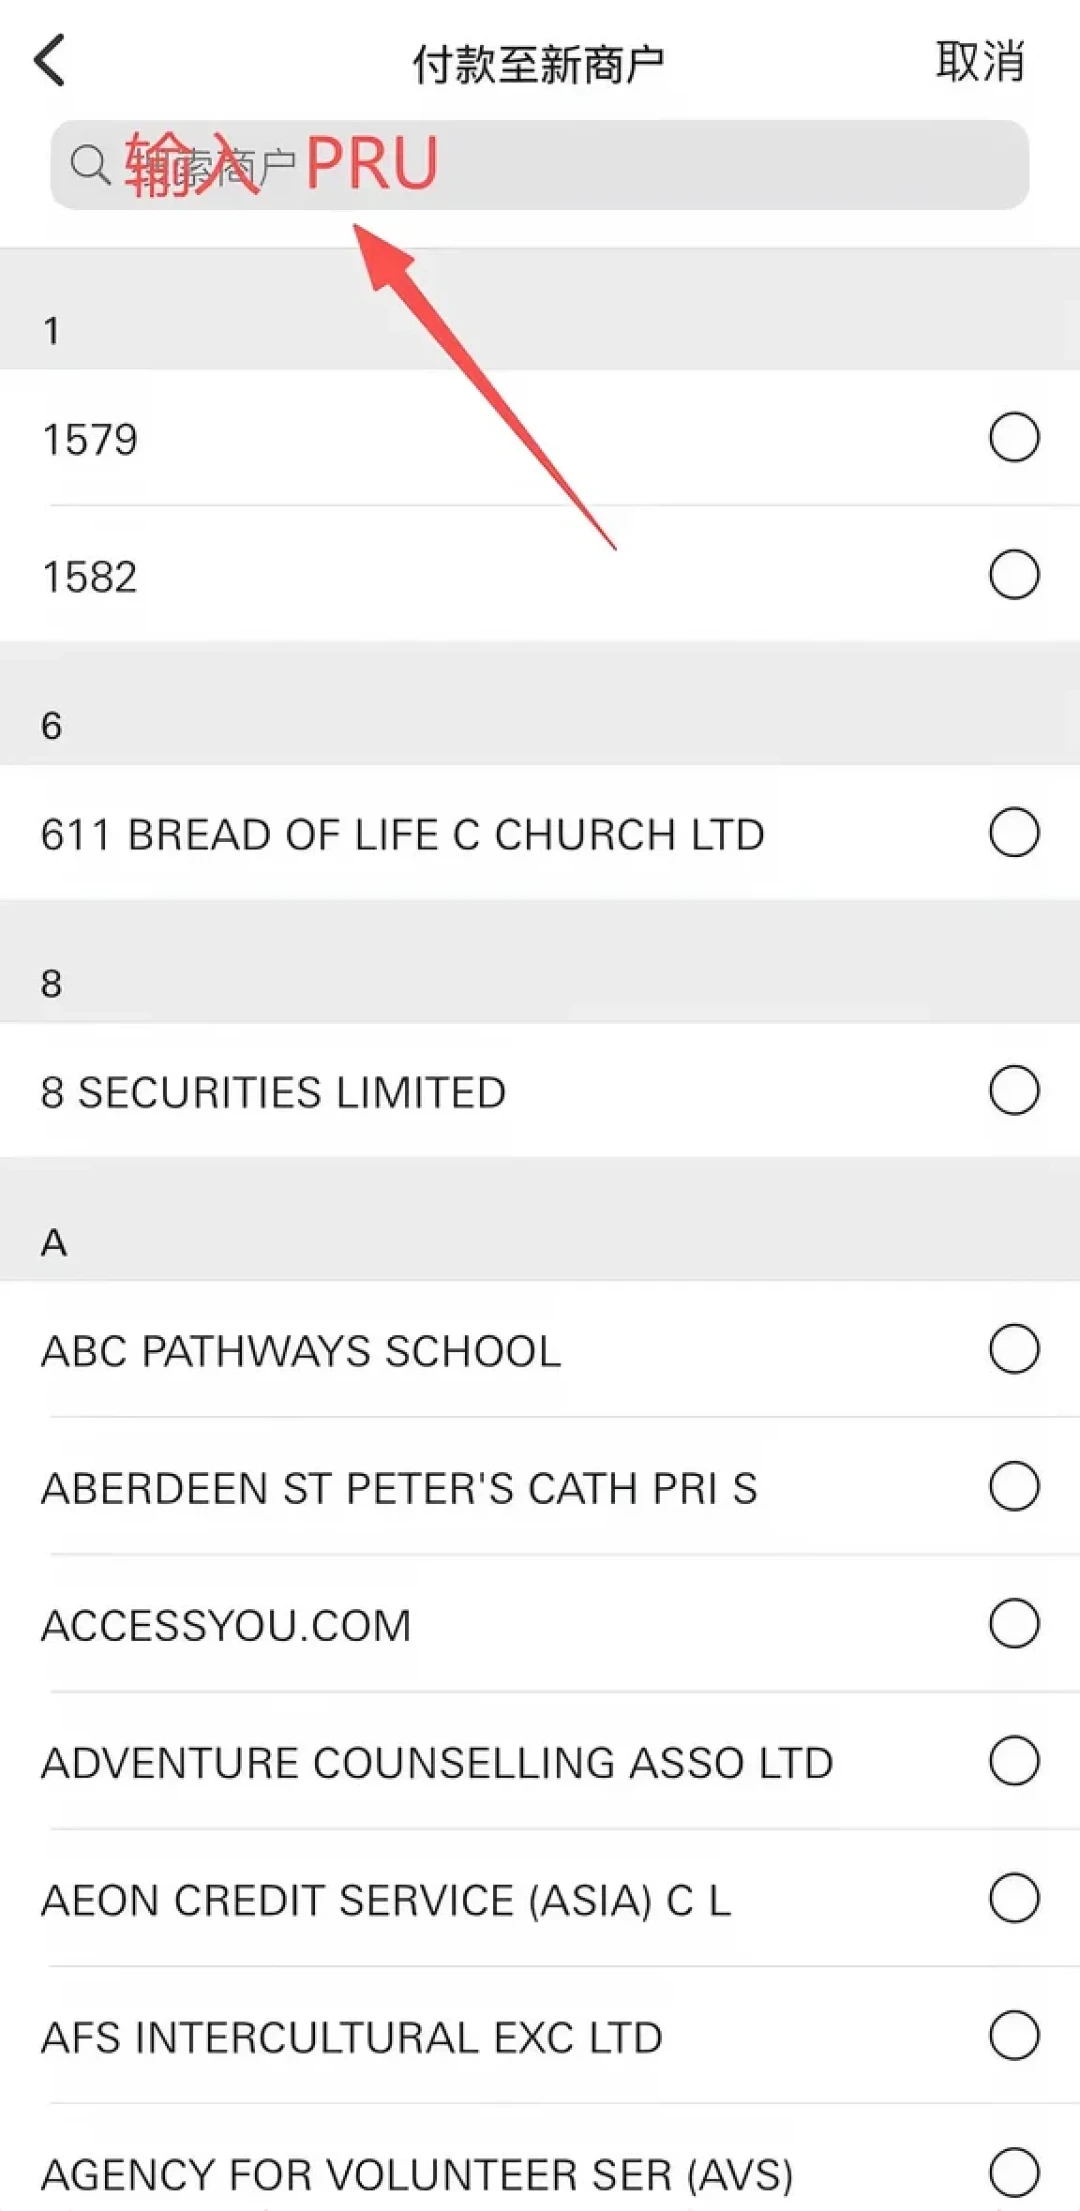
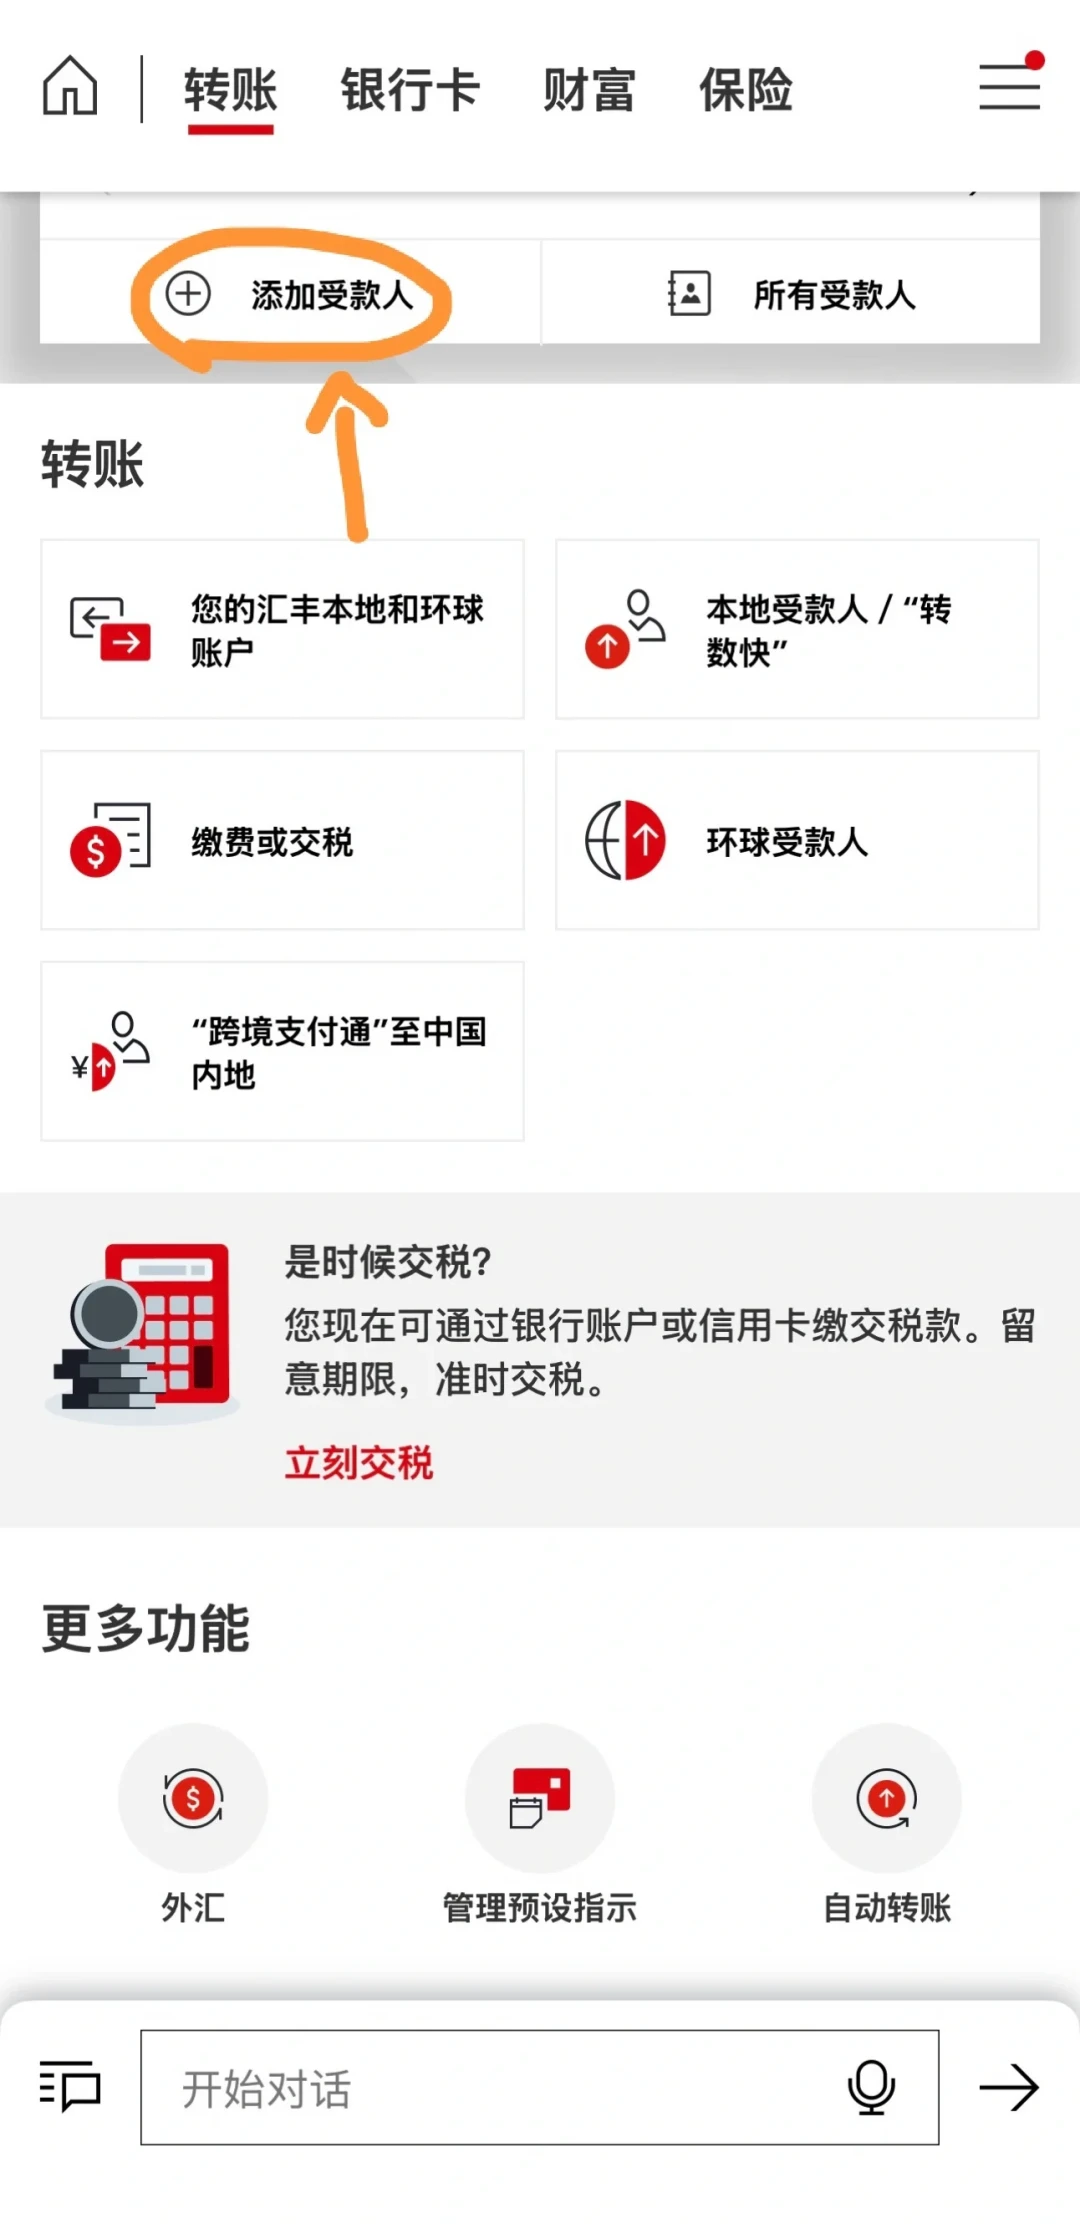
港币保单、金额不大,直接在汇丰App里点"转账"→“缴费或交税”,搜自己的保司,账单类别选"PREMIUM(保费)",输入缴费编号就行。这条路是三条路里唯一明确0手续费的,也是大多数人续保该走的路。
但有三个坑。
坑一:商户选错,直接转失败。以保诚为例,搜"Prudential"会出来三个选项,有位交过保诚保费的网友把答案写得很直白:“PRUDENTIAL Brokerage Limited(经纪公司,别选!)”“PRUDENTIAL Hong Kong Limited(正确!选最后一个!)”。名字差几个字,钱就到不了你的保单上。小红书
坑二:类别和编号别填错。首期和续保是不同的账单类别代码(首期选initial/bal of init prem,续保选RENEWAL PREMIUM),保诚的缴费编号要去掉前面的"BN"字母、只输后面的数字。
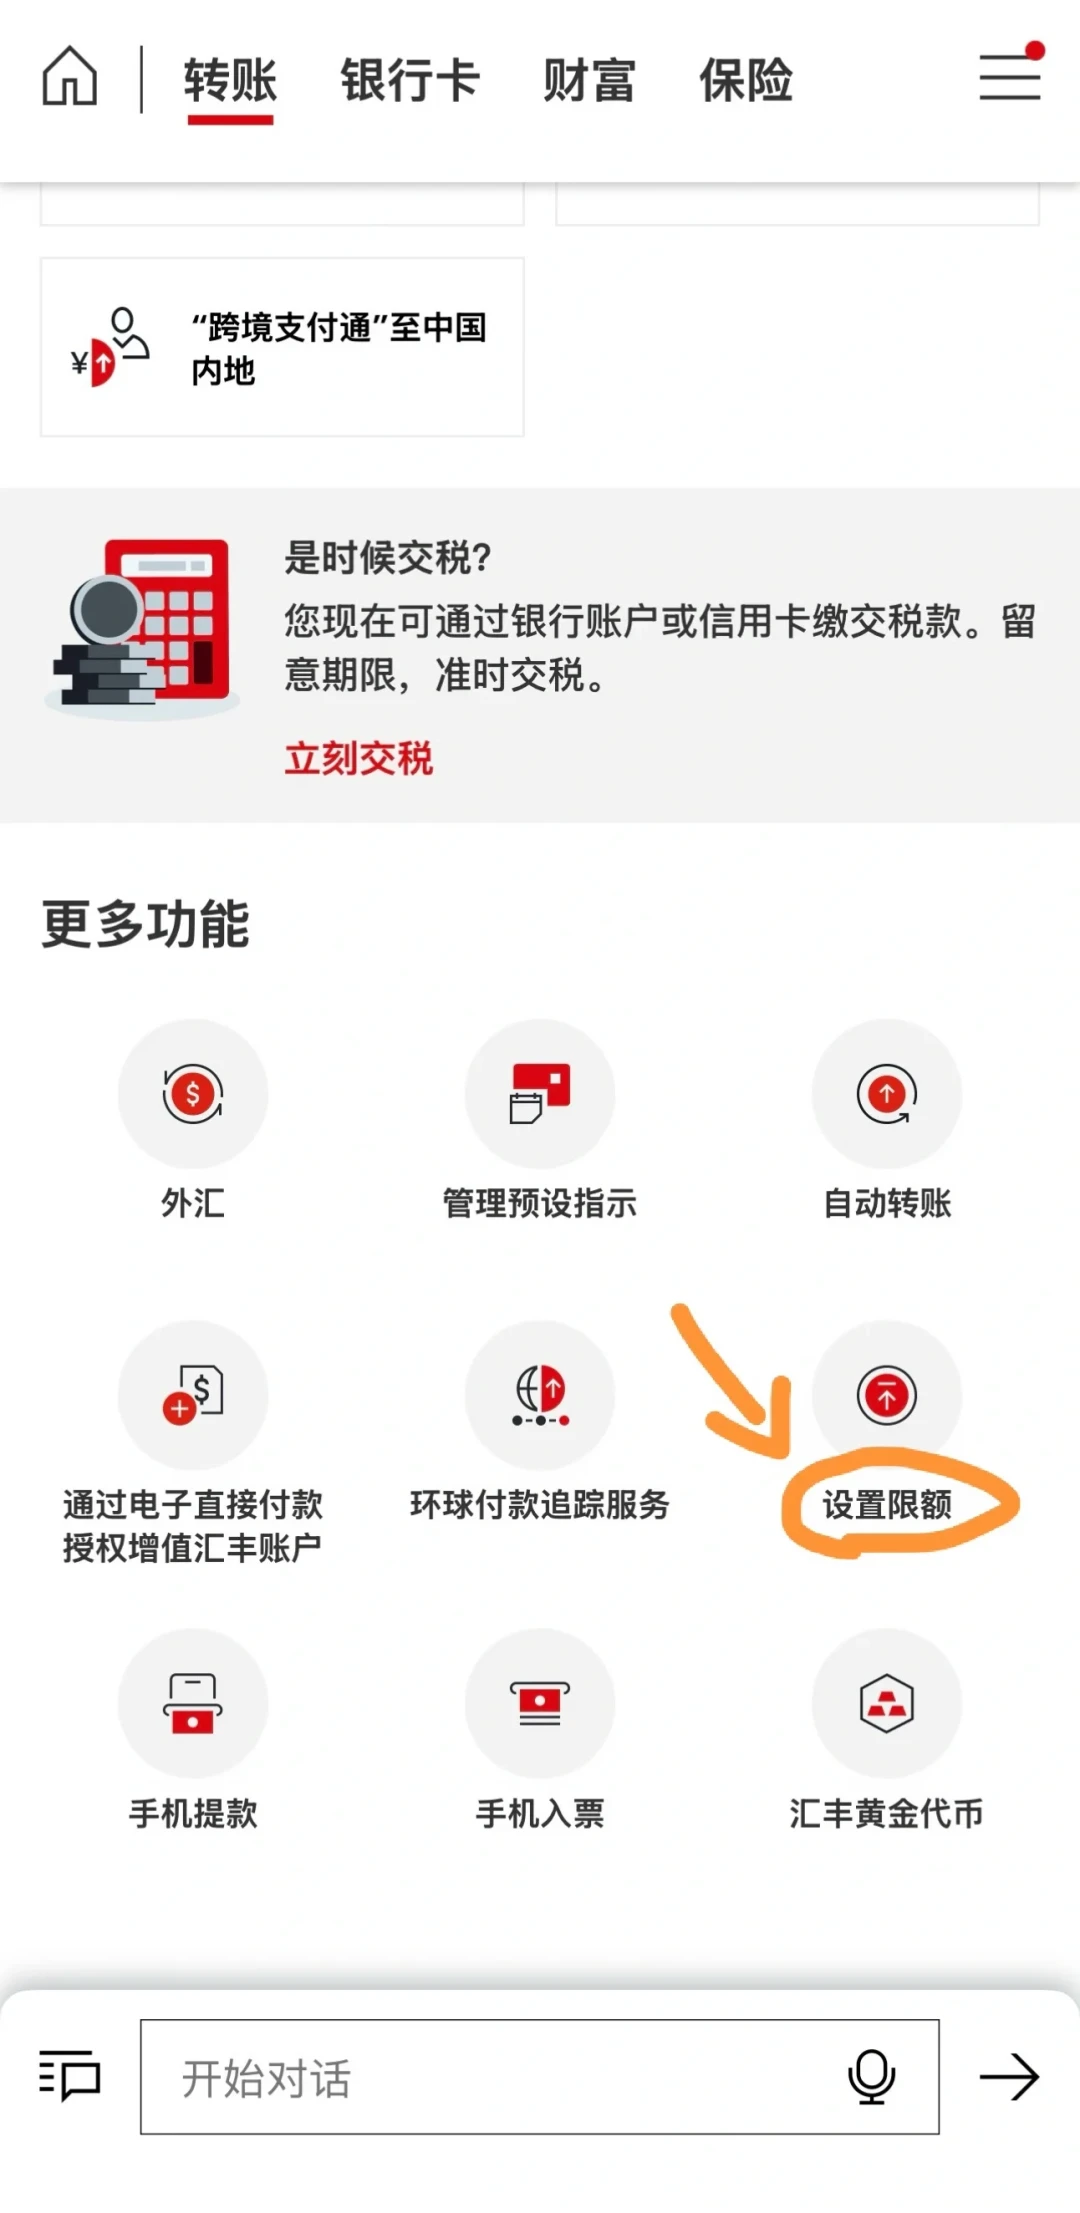
坑三:默认限额比你以为的低。这条通道的小额默认限额只有10万港币/天,教程帖原话是"小额默认为10万港币,想修改额度可以通过:喜好及设定-转账及缴费-设定限额-缴付账单-其他商户里修改"。别到了最后一步才发现付不出去。小红书
至于商户怎么搜:有经纪教程帖整理过一份名录——友邦是AIA INTERNATIONAL LIMITED,保诚是PRUDENTIAL HONGKONG LIMITED,宏利是MANULIFE(INT’L)LTD,国寿海外是CHINA LIFE INS(O’SEAS)CO LTD,永明是SUN LIFE HONG KONG LIMITED。名录供参考,最终以App搜索结果和保司官网缴费指引为准。小红书
缴完一般3-7个工作日入账,保司App上看到缴费日更新到明年,才算成功。截图留底,别省这一步。
美元、大额:走"转账",先把受款人和备注搞对
缴费通道只认港币。美元保单,或者金额超过25万港币,就要走"转账",把钱转到保司在银行开的收款户(比如友邦在花旗的美元户)。这条路的关键是两点。
受款人登记决定你的日限额。教程帖里同样写了这句硬约束:不登记直接转,非登记受款人额度最高40万港币/天;提前1-2个工作日登记好,日限额最高可以到300万港币。大额缴费别卡着40万硬闯,提前几天先把受款人登记好。小红书
备注写错栏,钱到了保司也对不上账。转账页面上有好几个备注位置,最容易被忽略的一条是:"一定要把【保单号】写在「给受款人备注」这一栏,保险公司(AIA)才能看到!"写在"给受款银行的备注"里,那是给花旗看的,保司根本看不到。小红书
手续费是这条路最说不准的部分。实测帖和评论里的分布是:有人被豁免(名义65港币、实际没扣),有人被收了70港币,还有人整个交易被退回、倒扣55美金手续费。所以美元大额缴费,工作日上午操作、提前确认额度、保留付款凭证,三件事都别省;真被退回了,先找银行问清算扣费,再和保司确认会不会产生滞纳利息。小红书
钱怎么进汇丰:每年最大的一笔隐性成本
很多人卡在第一步:港卡里没钱。主流做法是内地银行购汇,再跨境汇款到自己的香港账户。有位自己交保诚保费的网友算过账:“转出扣了我80多元的手续费,转入又扣了110港币,总共手续费180多RMB”。也就是说,保费还没出门,一年一次的"路费"就先交了近200块。小红书
评论里也有人推荐跨境支付通,但有网友"今年试了一下单次只能1w",交一年几万块的保费要拆好几笔。两条路怎么选,取决于你金额大小和折腾意愿。小红书
还有一个很隐蔽的坑:汇丰的转账额度如果长期没动过会被清零,实测帖原话是"如果半年未使用,汇丰会把转账额度降为0,也就是说辛辛苦苦填完信息到最后一步转不了!"。很多人是钱都换好了、填到最后一步才发现转不出去。打算交保费的前一周,先登一下网银把额度调回来。小红书
别抄帖子里的收款账号
这一点必须单独说:小红书教程帖里经常直接贴保司收款账户的账号和行号。这些信息会变,帖子的时效没人维护,而且骗子也深知你会照抄。正确做法是登保司官网的"缴费指引"页面,或者打保司客服确认当前收款账户,再在汇丰App里登记。前面那位被退回倒扣55美金的,未必是操作错了,也可能只是抄了一个过期账号。
顺手把月费门槛过了
2026年1月1日起,非香港身份证持有人新开的汇丰One,要维持过去连续3个月平均"全面理财总值"达到1万港币或以上才能豁免低额结存服务费,否则每个月可能被收100港币。而全面理财总值是算存款的——你留着交保费的钱趴在港币户里,本身就在帮你凑这个门槛。反过来讲,如果为了换汇转账把账户临时清空、把日均拉掉,也是得不偿失。注意开户当月不算,次月才开始走计算周期。知乎
想刷信用卡薅羊毛的,先看手续费
友邦部分保单可以刷信用卡缴费,但评论区有网友提示"友邦可以用信用卡缴费,不过要扣3%手续费",保诚目前有网友说不收——3%对几万港币的保费来说就是上千块,先问清楚再刷。小红书
如果你盘算的是香港信用卡的缴费优惠,最新一轮网友对比是:恒生Visa缴1万港币返50;中银银联"缴费没有最低要求"“万元以上的缴费更有额外2.5倍积分”;而汇丰自家的卡在缴费上反而最抠门——“缴费优惠只限于特选客户”,累积缴费2万港币才返40。在汇丰交保费,最划算的卡未必是汇丰的卡。小红书
交完一周还没入账怎么办
正常3-7个工作日。超过一周,先查转账记录的状态(是"已完成"还是被退回),再拿截图找经纪人或保司客服核对保单号。钱转出去了不等于保司对上了账,尤其是备注栏没写保单号的。
最后说句实在的:港险缴费在技术上一点不难,难的是它是"一年一次"的低频操作,而行业里经纪人流动又大。有位2017年投保的网友说得最直白:“每年缴保费都要求人”。如果你刚在黄金周签了单,建议现在就把这篇收藏了,明年这时候你会需要它;如果你已经连交了几年,评论区说说你被收过多少手续费,帮后来人把这条路的真实成本摸清楚。小红书