白酒股价进入可投资区间,五粮液与泸州老窖两大巨头战略分化。本文通过财务数据、市场策略及产品线对比,深度剖析在行业调整期,谁更具长期投资潜力。
 智能速览
五粮液选择主动降价以提振销量,泸州老窖则控量挺价。
五粮液市值与市盈率均高于泸州老窖,但股息率略高。
泸州老窖产品线覆盖更广,腰部产品更充实,营收结构更合理。
地域偏好明显,河北市场偏爱泸州老窖,江苏市场则认可五粮液。
从战略灵活性和产品矩阵看,泸州老窖未来或更具成长空间。
 精华内容
面对相似的股价,两家白酒巨头的不同市场策略,直接影响了它们的未来想象空间。
核心数据透视
截至2026年1月22日,五粮液市值为3988.74亿元,市盈率14倍,市净率2.8倍,股息率5.59%,股价102.76元。
同期,泸州老窖市值为1653.73亿元,市盈率13倍,市净率3.33倍,股息率5.3%,股价112.35元。从估值角度看,两者相差不大,泸州老窖估值略低,而五粮液股息率稍高。
价格策略分歧
五粮液采取了主动降价策略,将占其总营收70%的核心大单品“普五”通过补贴的方式,价格降至820元左右。此举意在提升动销、降低库存,顺应市场规律,但也引发了对其品牌力受损的担忧,尤其是在送礼场景中,价格更低可能削弱其高端定位。
泸州老窖则选择了控量挺价,将占其总营收30%的“高度国窖1573”价格维持在850元左右。这一策略旨在为低度产品保留价格空间,并寻求弯道超车的机会,但也被批评为违背市场规律,可能导致销量严重下滑。
产品矩阵较量
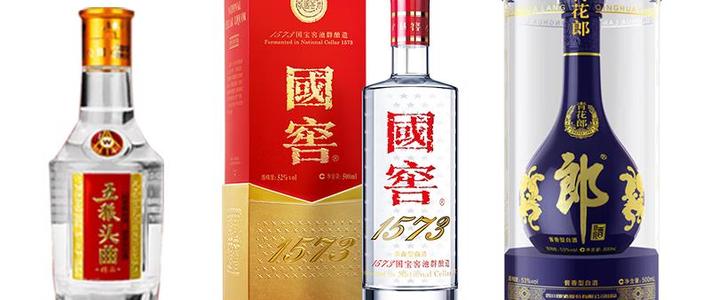
在产品线布局上,泸州老窖展现出更广的价格带覆盖和更合理的结构:高度国窖1573(800-1000元)、低度国窖1573(600元)、老窖特曲与窖龄酒(400元)、头曲与二曲(100元以下)。
相比之下,五粮液的产品线存在明显的“腰部”缺失:普五(800-1000元)之下直接是五粮春、五粮特曲(100-200元),中间的400-600元价格带缺乏核心产品支撑,这使得其营收结构相对单一。
未来潜力研判
从品牌层面看,虽然五粮液全国化覆盖更广,但地域分化明显,泸州老窖在部分区域品牌力不输对手,仍有全国化扩张的潜力。
更重要的是,泸州老窖作为体量更小的“进攻者”,战略灵活性更高。无论是发力已是低度酒第一的低度1573,还是依靠特曲系列稳固中端市场,亦或是做大百元以下的大众酒,其后手众多。从过往失败中吸取的教训,也让其当前的挺价策略更具深思熟虑。
综合来看,尽管五粮液体量更大,但泸州老窖在产品布局和战略灵活性上展现出更多可能性。在白酒行业新周期下,谁更能抓住机遇,值得长期关注。