











10
9
消费贷 “国补” 领取全攻略,省钱秘籍拿走不谢!
2025-09-03 11:06:28
0点赞
0收藏
0评论
消费贷 “国补” 领取全攻略,省钱秘籍拿走不谢!
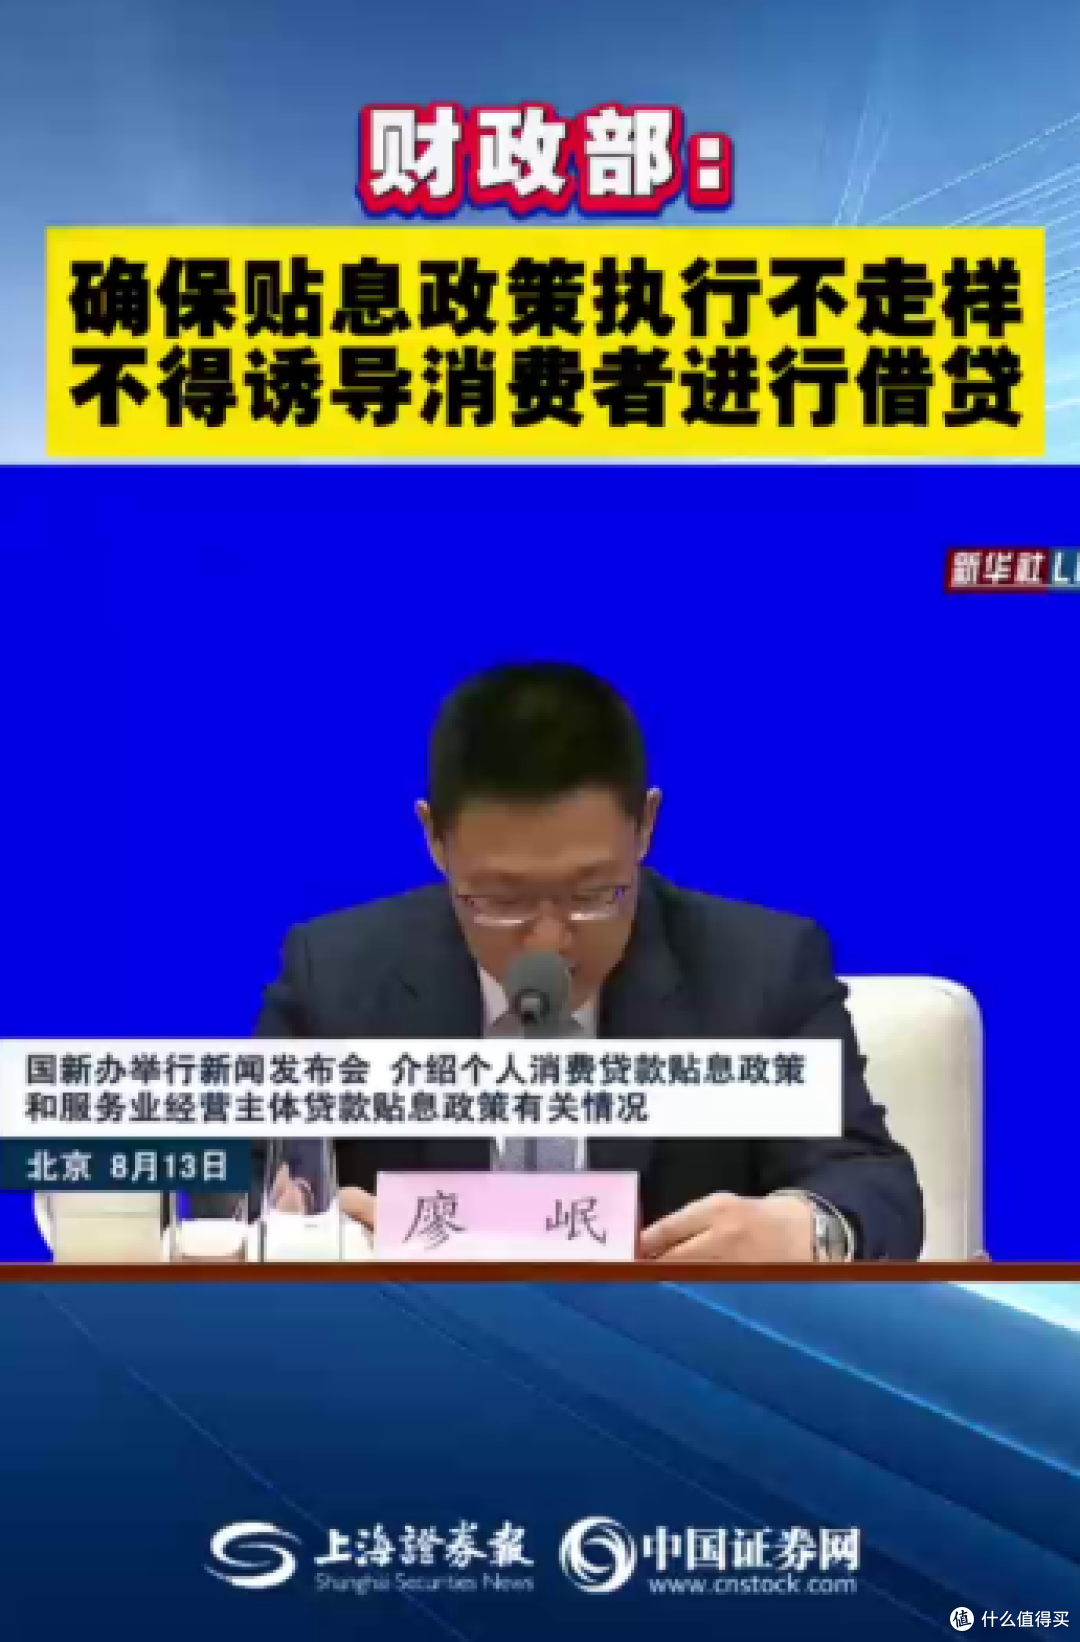
听说消费贷有 “国补” 了?没错,从今年 9 月 1 日起,一直到 2026 年 8 月 31 日,只要你符合条件,就能享受年化 1 个百分点的财政贴息。这可真是实实在在的福利,能帮咱老百姓省不少钱呢!那具体怎么领取呢?别着急,下面我就给大家详细讲讲。
一、明确符合条件的贷款机构
要想领取消费贷 “国补”,第一步就是得从指定的机构贷款。这些机构包括 6 家国有大型商业银行,像大家熟悉的中国工商银行、中国农业银行、中国银行、中国建设银行、交通银行、中国邮政储蓄银行;12 家全国性股份制商业银行,比如中信银行、中国光大银行、华夏银行、中国民生银行、招商银行、兴业银行、广发银行、平安银行、上海浦东发展银行、恒丰银行、浙商银行、渤海银行;还有 5 家其他个人消费贷款发放机构,分别是深圳前海微众银行、重庆蚂蚁消费金融有限公司、招联消费金融股份有限公司、兴业消费金融股份有限公司、中银消费金融有限公司 。只有从这些机构贷的款,才有可能享受贴息哦,要是找了其他非指定机构,那就没办法拿到这份补贴了。
二、申请贷款及签署补充协议
提交贷款申请:确定好贷款机构后,就可以着手申请消费贷款了。申请渠道挺多的,像银行的手机银行 APP、线下营业网点都能办理。以常见的手机银行 APP 申请为例,你得先下载对应银行的 APP,注册登录自己的账号,在 APP 里找到消费贷款相关的业务入口,一般在首页或者 “贷款” 板块里。进去之后,按照系统提示填写各种信息,像个人身份信息、贷款用途、贷款金额这些,填完提交申请就行。不同银行对贷款金额和期限的规定不太一样,比如有的银行可能单笔消费贷款最高能贷 20 万,贷款期限最长可以到 5 年,具体得看你选择的银行和贷款产品。
签署贴息补充协议:贷款申请通过审核后,还有个关键步骤,就是要签署个人消费贷款财政贴息服务协议。这个协议就是授权银行去查询你的贷款发放账户,识别你用贷款进行的消费交易信息,看看哪些消费符合贴息条件。如果你之前已经申请过消费贷款,那在政策实施期间,得和银行补签这个协议。协议内容主要就是明确双方的权利和义务,比如银行有义务帮你申请贴息,而你要保证贷款确实是用于消费,不能挪作他用。
三、消费交易及资金使用规范
合理消费场景:贷款批下来了,可别以为就能随便花。只有真实的消费行为才能享受贴息。贴息范围涵盖得挺广,像单笔 5 万元以下的日常消费,吃饭、买衣服、日常购物啥的都算;单笔 5 万元及以上的,在家用汽车、养老生育、教育培训、文化旅游、家居家装、电子产品和健康医疗这些重点领域的消费也能享受。但要注意,信用卡(含分期)业务是不享受这次贴息支持的哦。
资金使用注意事项:在使用贷款资金消费的时候,得按规定来。要是把贷款取出来用现金消费,或者把贷款资金转账给个人,又或者扫商户的个人收款码付款,银行很难判断资金用途,这种情况下就没办法享受贴息了。建议大家直接在消费场景下用贷款,比如去 4S 店买车,直接用贷款支付车款;或者把贷款资金转到银行借记卡账户,通过刷卡消费,扫商户的对公二维码付款也行,这样银行就能识别你的消费行为,符合条件的消费就能拿到贴息。
四、贴息操作及特殊情况处理
自动贴息流程:对于银行系统能自动识别的消费交易信息,银行会自动开展贴息操作。一般是在贷款结息日,银行向你收取贷款利息的时候,系统会直接扣减贴息资金。比如说,你的贷款年利率本来是 3%,享受 1 个百分点贴息后,实际支付的年利率就变成 2% 了。你可以通过银行的短信通知、手机 APP 里的贷款明细等方式,查看自己享受财政贴息的具体情况,不需要再做其他额外操作,非常方便。
人工审核贴息:要是系统没办法识别你的消费交易信息,别慌,还有办法。你可以向贷款经办行提供与贷款使用相对应的真实消费发票、交易凭证等证明材料,申请人工审核。比如你贷款装修房子,买材料、请工人的发票都留好,提交给银行审核。审核通过后,银行也会给你补上相应的贴息。但要是提供假材料,想骗取贴息资金,那可不行,一旦被发现,银行不仅不会给你贴息,还可能把你纳入个人不良征信记录,以后贷款、办信用卡啥的都会受影响。
只要按上面这些步骤,一步一步操作,符合条件的消费贷款就能顺利享受到财政贴息这个 “国补” 福利啦。不过大家贷款消费的时候,还是要根据自己的实际还款能力来,理性消费,可别因为有补贴就盲目贷款,给自己造成过大的还款压力。