11月2日晚,亚玛顿发了一则公告:控股股东准备把20%的股份转让给上海骑形网络。交易完成后,这家做光伏玻璃的A股公司就要换主人。
买方不是同行。骑形网络做收藏卡牌,旗下品牌叫Hitcard。它2024年的营收约4亿元,同比增长600%,已经盈利。
工商信息里还有一个数字很扎眼:骑形网络的注册资本,18.11万元。但注册资本不代表家底——公司2025年参保人数223人,股东名单里有泡泡玛特、阅文集团、红杉中国。
按停牌前19.28元的收盘价静态折算,20%股份约7.44亿元。骑形网络要先拿出5000万元保证金,放进双方共管账户。20天尽调,两个月排他期。
亚玛顿总市值37亿元,是A股典型的小市值标的。控股股东原本持股34.9%,转让20%就能让渡控制权。
卖方为什么卖?亚玛顿2024年亏1.27亿元,2025年亏1.08亿元,2026年前三季度再亏1.45亿元,亏损同比扩大140%多。光伏玻璃毛利率是负的,卖得越多亏得越多。
控股股东手里4000万股处于质押状态,占公司总股本20.72%。要卖,也得先解押。

67岁的林金锡,创业前是常州玻璃厂的技术员;骑形网络创始人赵云鹏,1996年生。一个想退,一个想进。
再看Hitcard卖的是什么。腾讯视频和Hitcard联合推出的《兰香如故》收藏卡,一盒10包,每包3张,单张均价6.6元,一盒198元。界面新闻
2024年,《庆余年》系列卡牌单个项目卖了2000万元;《莲花楼》“江湖之上”首批800箱在抖音直播间售罄,全系列过600万元。
2025年国内近百部影视综卡牌项目,近半由Hitcard发行。到2026年10月中旬,50多部新剧官宣要做收藏卡,Hitcard一家上线35部,占七成。
买单的人六成以上是一二线城市18到35岁的年轻女性。从《全职高手》《盗墓笔记》到《庆余年》《莲花楼》,IP名单越拉越长。

2025年中国卡牌市场做到273亿元,超过美国,成了全球第一。
卡牌公司自己,却迟迟上不了市。
龙头卡游2024年营收100.57亿元,净利润44.66亿元,占国内市场71.1%。 2024年1月、2025年4月两次向港交所递表,2025年6月过了聆讯,却没有启动公开发售。界面新闻
卡游还背着回购压力:若上市失败,要履行与红杉中国、腾讯约定的回购责任。36氪
Suplay今年初递表,首版招股书6个月没通过聆讯,自动失效。Hitcard自己,2025年9月传出推进上市,到2026年1月就没有实质进展。
卡牌公司上市难,难在收入太依赖二手市场。
一手卡卖得好不好,看二手价。二手价高,大家愿意拆包;二手价低,玩家转头去收二手。Suplay的卡卡沃,一盒定价599元,闲鱼上不少卡100元左右就能买到。谁还拆新的?
可二手价由IP热度、发行量、评级和玩家情绪决定,公司控制不了。资本市场要的是可预测的收入,卡牌公司给的是一阵一阵的热度。
IP也不是自己的。Suplay去年前三季度95%的收入来自授权IP,前五大IP贡献77.7%,而且多为非独家授权。 授权成本占比从17.3%涨到24.5%。IP一到期,收入就悬空。36氪
未成年人保护和直播拆卡的涉赌争议,也让监管更谨慎。2024年1月,证监会曾要求部分卡商说明未成年人个人信息保护措施,之后IPO进程就慢了下来。
所以,买壳成了另一条路。
据投中嘉川统计,去年以来已有20笔一级市场公司买A股控制权的交易,今年披露11笔。骑形网络这笔,是最新一笔。
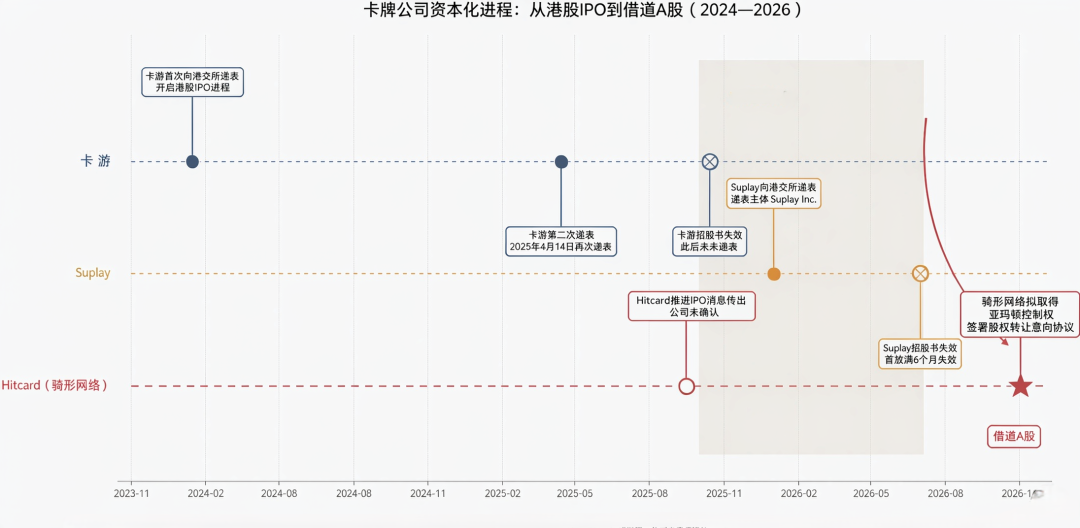
但公告也写了两件事:转让股份全部处于质押状态;本次控制权变更不会导致主营业务发生重大变化。 亚玛顿证券部说,没听说资产注入安排。东方财富
市场看到的是“曲线上市”的想象,交易本身还停在“意向”两个字上。骑形网络的钱从哪来、卡牌资产会不会装进去,都没有公开答案。
对买卡的人来说,公司的账和你的卡,是两套账。
公司上市、买壳、融资,改变的是它的资金和估值;一张卡的稀缺度,早在发行量定下来的时候就定了。公司要增长,靠的还是更多IP、更密的新品。上市本身,不会让一张卡的发行量变小。
卡牌公司想去的下一站,是A股。你的下一张卡,还是得看这个IP能活多久。