11月3日美股盘后,AMD交出2026年三季度财报:营收133.77亿美元,同比增长45%。21世纪经济报道
在AI泡沫争论最凶的时候,这份成绩单被市场当成一块试金石:AI算力的需求,到底还在不在。
先看答案。至少从AMD的订单和指引看,需求没有降温。
数据中心收入85.46亿美元,同比增长97%,占公司总营收的64%。一年前,这个比例还是47%。东方财富网36氪
该部门营业利润28.82亿美元,同比增长168%,利润率从25%升到34%。21世纪经济报道
客户端与游戏收入37亿美元,同比下降8%。客户端收入29亿美元,还涨了7%;游戏收入7.73亿美元,跌了40%。嵌入式收入11亿美元,同比增长29%。深圳商报
数据中心以外的三块业务合计48.3亿美元,比一年前的48.9亿美元还略少。这一年的营收增量,几乎全部出自数据中心。知乎
更关键的是四季度指引。AMD预计营收约170亿美元,同比增长约66%,环比增长约27%。东方财富网
其中,数据中心环比增长约50%。四季度,AI加速器收入将首次超过服务器CPU收入。36氪
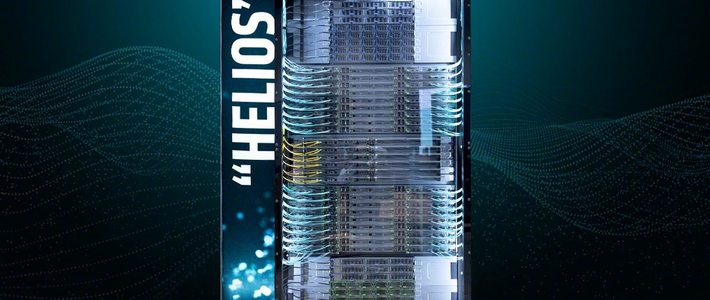
这是一个结构性节点。过去AMD的数据中心故事主要靠EPYC服务器CPU;从四季度起,MI450系列GPU和Helios机架开始接棒。
Anthropic、Meta、微软、OpenAI和甲骨文已在首批Helios机架上运行模型。半导体产业纵横
苏姿丰预计,2027年公司营收增长超过80%,数据中心收入占比超过80%,服务器CPU收入翻倍。第一财经
按四季度指引中值计算,AMD单季营收将超过英特尔。英特尔四季度指引是150亿至160亿美元。21世纪经济报道
但财报的另一面,是“爆发”的账单。
三季度自由现金流只有5.54亿美元,同比减少64%。东方财富网
库存同比增长35%,增加了近30亿美元。21世纪经济报道
CFO的解释是,这些投入是为了满足数据中心需求、提前锁定产能和元器件。这个说法有合理性:苏姿丰承认,需求仍高于供给,晶圆、基板、先进封装和内存都要抢。第一财经
问题在于,这些库存能不能在四季度和明年顺利变成收入。如果Helios交付顺利,库存就是备货;如果交付或客户部署慢下来,库存就会变成压力。
还有一层成本不那么显眼。为了锁定OpenAI、Meta等大客户,AMD向两家合计发行了最多约3.2亿股认股权证,约占当前股本的20%。海豚投研
三季度,认股权证公允价值变动已经让GAAP净利润多了一笔10.97亿美元的非现金损失。36氪
另一头,PC市场还在收缩。Omdia数据显示,三季度全球PC出货量同比下降21.2%。AMD预计,2027年PC市场出货量还会出现两位数下降。深圳商报第一财经
所以,这份财报真正回答的问题,不是“AI需求有没有”,而是“AI需求值多少钱、由谁买单”。
需求端是真实的:几家超大云厂商的资本开支还在加速。但回报端还没有答案。
就在10月底,谷歌和亚马逊的季度资本开支再创新高,Alphabet的自由现金流转为-90.65亿美元。21世纪经济报道
五大科技企业的AI相关债务合计约3.2万亿美元,较半年前增长近九成。东方财富网
AMD能证明客户在下单,不能证明这些订单最终能赚钱。
这也是为什么,财报后股价盘后一度涨超9%,随后收窄。第一财经
而财报发布前,AMD股价已较10月初的高点低约27%。深圳商报
接下来看三个数就够了:四季度数据中心能不能做到环比增长50%;库存和应收账款相对营收的比例,是继续抬升还是回落;自由现金流率能不能回到两位数。
AI算力需求爆发是真的。但这份财报新增的信息,是爆发的成本,开始出现在现金流表上了。