10月30日收盘,安克创新A股跌3.43%,第二个交易日再跌5.92%,收在101.75元。港股更狠,两天从84港元落到81.05港元,连续刷出7月上市以来的新低。
同一晚发三季报的绿联科技,两天分别涨10.55%和7.46%。
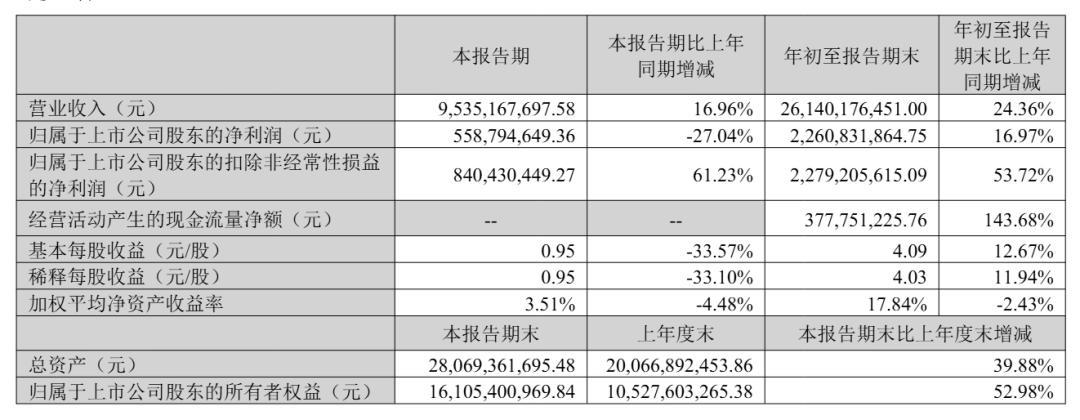
两家前三季度都在增长。安克营收261.40亿元,同比增24.36%;绿联营收91.81亿元,增44.26%。分岔出现在第三季度。
安克单季营收95.35亿元,增16.96%;归母净利润5.59亿元,同比降27.04%。“净利降27%”很快成了标题。第一财经
同一份财报里还有另一个数:单季扣非净利润8.40亿元,同比增61.23%。
两个数差在非经常性损益。安克三季度非经常性损益是-2.82亿元,去年同期是+2.45亿元。其中公允价值变动损失3.54亿元,主要来自所持南芯科技的股价回落。
利润表上少掉的那块,大部分是账面浮亏,不是充电器卖不动了。剔掉这部分,三季度毛利率46.02%,同比提升1.42个百分点;扣非净利率8.8%,提升约2.4个百分点。观察者网
主业没有变差,反而更赚钱。那市场为什么还卖?
因为“扣非涨61%”也不是全部答案。
第一个问题是关税退税。上半年安克收到14.47亿元IEEPA关税退回款,直接冲减成本,把毛利率从44.73%抬到49.82%。
这笔钱三季度已经大幅减少。退回款不是常态,退坡之后46%的毛利率还能不能守住,三季报没有回答。
第二个问题在资产负债表上。截至9月底,安克存货83.90亿元,比年初增加67.91%;存货跌价导致资产减值损失4.86亿元,同比扩大67.43%。
单季经营性现金流-3.45亿元,财务费用因汇兑变化同比暴增936%。
这些数字指向同一件事:安克在为四季度旺季备货,押得不算轻。83.9亿元的货能不能在黑五、圣诞变成收入,直接决定全年利润的成色。
机构此前对安克三季度的预期是营收100亿到106亿元、净利9.3亿到9.8亿元,实际只有95.35亿元和5.59亿元。低于预期本身,就够解释这轮下跌。
收入增速从累计的24.4%回落到单季17%,公司解释是亚马逊Prime Day从去年7月提前到今年6月,一部分收入挪进了二季度。两个季度合起来,收入仍增23.3%。
这个解释成立。它说明三季度的降速不是需求突然消失,但也说明单季增速已经不能直接拿来对比。
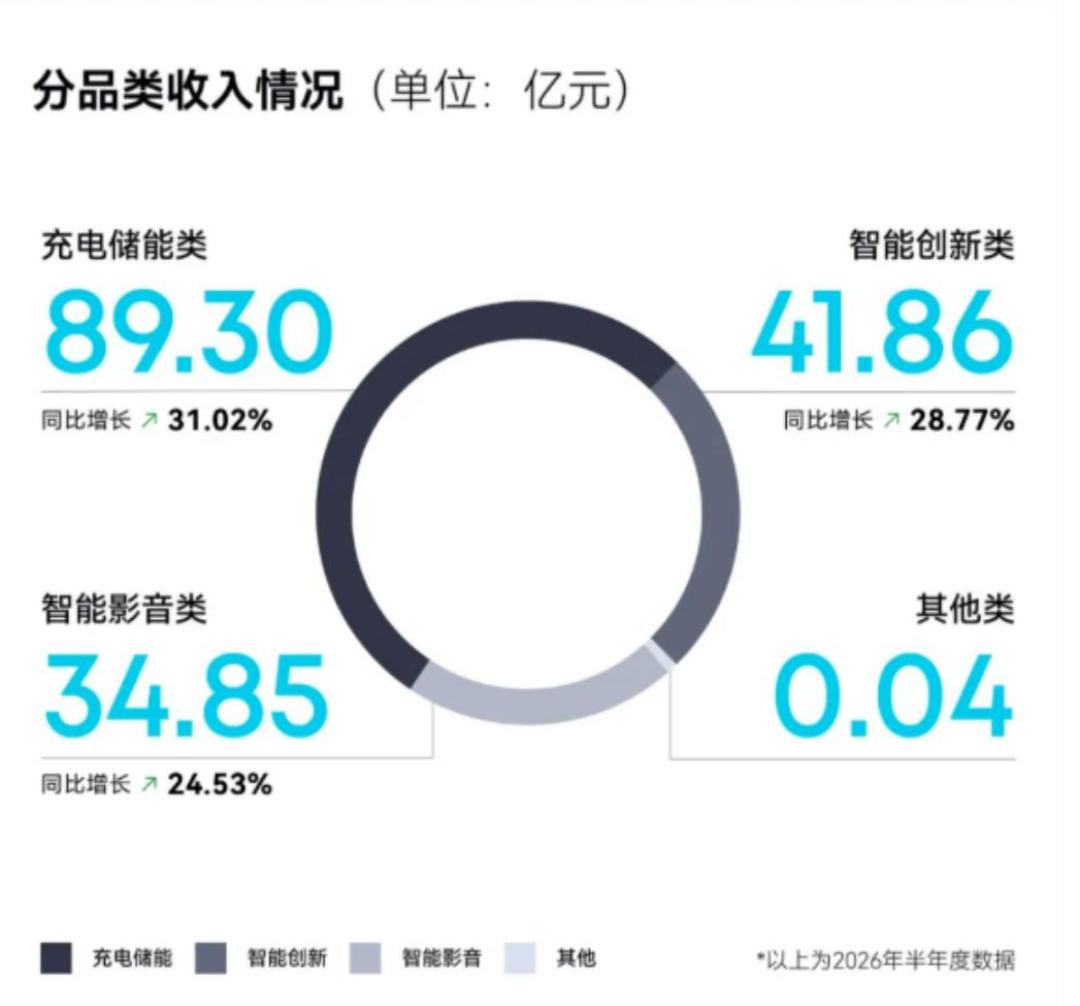
再往远看,安克早就不只是“充电宝一哥”。今年上半年,充电储能占收入53.78%,智能创新25.21%,智能影音20.99%。
9月的IFA展上,它把Anker、eufy、soundcore、SOLIX、eufyMake五个子品牌收进“One Anker”一个名字,还发布了本地AI中枢AnkerMindBase。36氪
7月刚在港交所上市,发行价99.32港元,募资46.32亿港元。到10月30日收盘84港元,基石投资者施罗德、高瓴等账面浮亏约15%。
所以这份三季报,难听的说法和好听的说法都只对一半。27%的降幅,主要是南芯科技那只股票的浮亏;61%的扣非增长,也不代表没有隐忧。
真正要盯的是两件事:83.9亿元存货能不能在四季度卖掉,以及14.47亿元退税退坡之后,主业还能不能维持46%的毛利率。
答案大概率要到明年春天才见分晓。在那之前,看到“净利降27%”就急着下结论,和看到“扣非涨61%”就放心,都是只看了半张报表。