



















15
30
剐蹭800元,报保险还是自费?续保前我把盈亏点算了一遍
2026-11-12 03:30:23
0点赞
0收藏
0评论
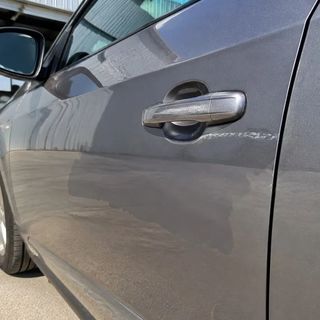
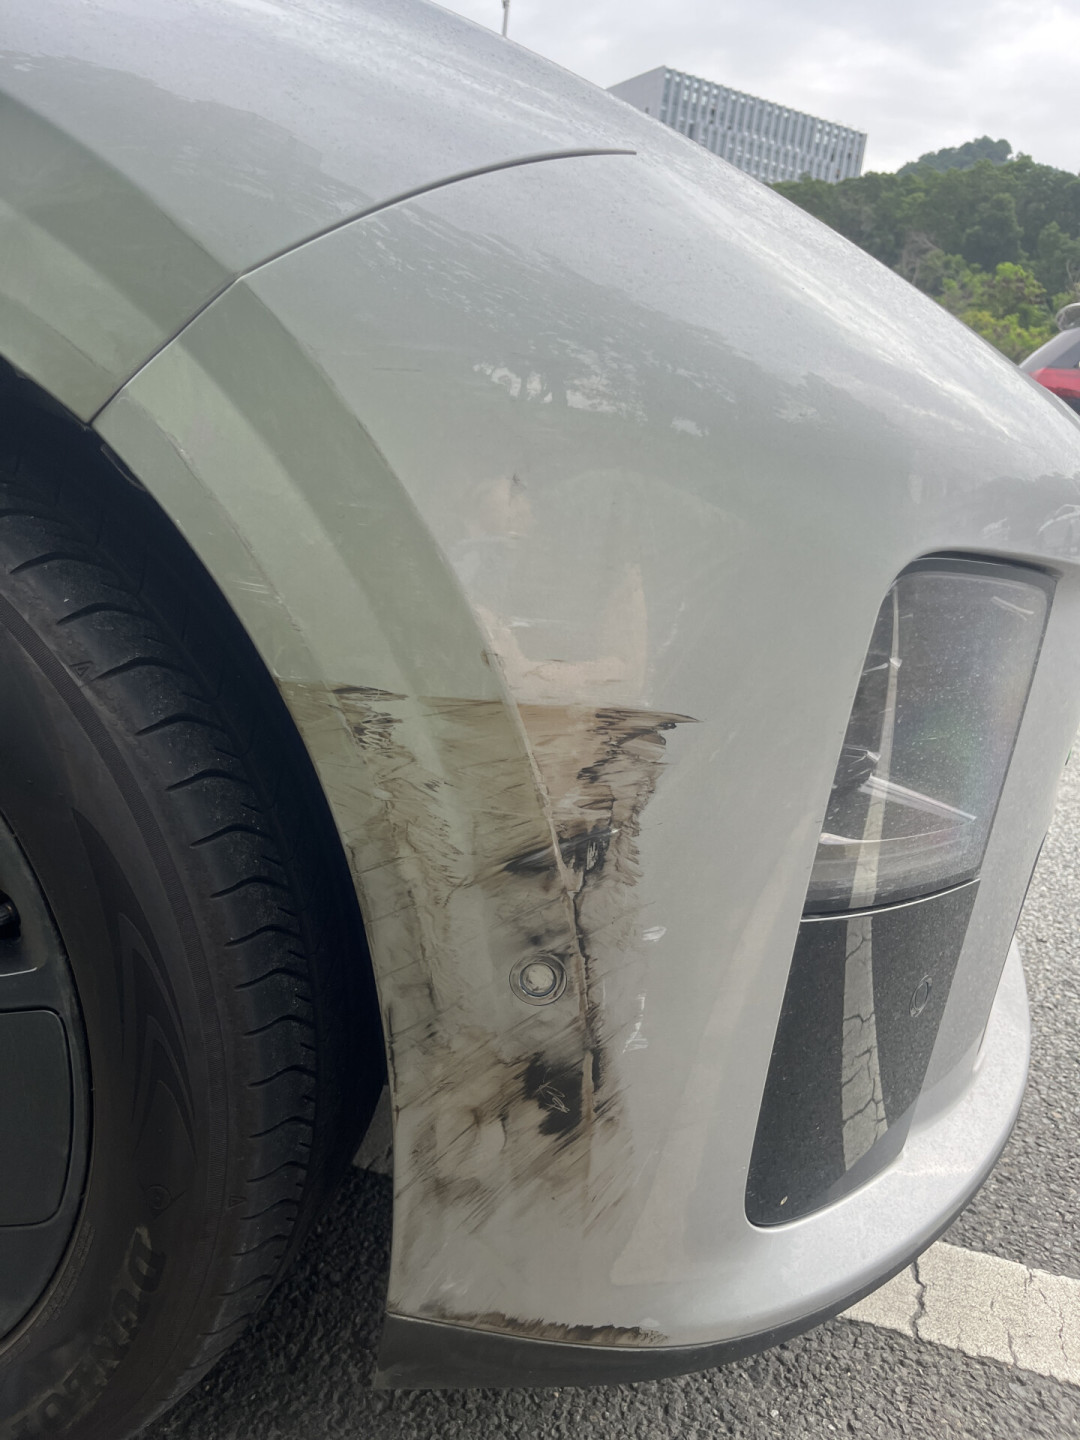
上周去楼下挪车,右前保险杠蹭上了地库的水泥墩,底漆露出来一块。对面修理厂师傅看了一眼报价:补漆一面,八百块,明天就能提。
让我犹豫的不是这八百,是保单上的日期:这份保险这个月底到期,续保报价单已经在我手机里躺了整整三十天——按多数省份的执行口径,车险最早可以提前三十天办理续保,这也是推销电话最密集的窗口期。
报保险,还是自费?这道题我是真吃过亏的。前几年同样位置的剐蹭,几百块维修费我走了保险,以为白赚一次修车;第二年续保才发现,保费上涨的部分远远盖过维修费。这回动手前先算账:报这一次保险,到底值多少钱。
第一步:把规则定死——赔多少钱不算数,只要赔过就算一次
我对着报价单和客服把口径核实清楚:商业险保费浮动只看出险次数,不看赔付金额。三百块的剐蹭和三万块的碰撞,只要是自己有责、理赔结案,都记为一次出险,折扣被打掉的方式完全一样。
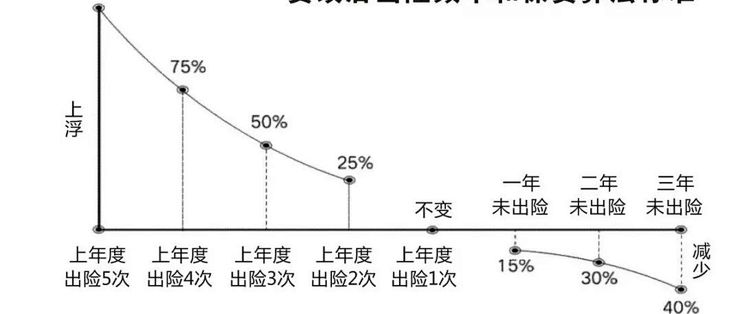
折扣靠「无赔款优待系数(NCD)」的档位说话。按现行行业执行口径:上年未出险,系数0.85;连续两年未出险,0.7;连续三年及以上未出险,0.6;反过来,上年出险1次回1.0,2次1.25,3次1.5,4次1.75,5次及以上2.0。这个系数全国行业平台联网,按车架号跟车不跟人:换保险公司,记录不会清零;但车辆一过户,直接重置回1.0,买二手车的朋友要把这条单独记下。
第二步:开算——报一次保险,实际花多少钱
拿我家的情况当题目:燃油家用车,商业险基准保费4500元(示例),目前连续三年未出险、系数0.6,正常续保实付2700元。
一旦报案赔款,明年系数回到1.0,保费直接变4500元,头一年就多掏1800元。
这还不是一年完事。折扣得从0.85、0.7重新攒,爬回0.6要三年。同一个基准价往下算,未来三年两本账对照:
年度 | 不出险 | 今年出险一次 | 多花 |
|---|---|---|---|
第1年 | 2700 | 4500 | 1800 |
第2年 | 2700 | 3825 | 1125 |
第3年 | 2700 | 3150 | 450 |
合计 | 8100 | 11475 | 3375 |
这次是我自己车的单方事故,不涉及交强险。要是换个剧本——蹭了别人的车还全责——交强险那边同样跟着一套浮动:5座私家车基准950元,连续三年无有责事故能降到665元,有责出险一次当年就跳回950元,再多花285元。同一场事故,800元维修费,对上2085元的保费损失。
盈亏点的公式就一行:维修报价 < 基准保费×(1−当前系数)+后续折扣恢复差 → 自费。我家的数:800元对3375元,不用再比,自费。
第三步:这四种情形,账要单独算
1. 无责事故,别怕报。 等红灯被追尾、对方全责,赔付走对方保单,不进我的出险记录,折扣一分不动。这种事故为了省事去私了,反而是把该别人掏的钱揽回自己兜里。
2. 代位追偿,算你头上。 对方耍赖或逃逸,让自己的保险公司先行赔付、再去追偿——这笔记录照样记在自己车名下,明年系数跟着上浮。所以几百块的小剐蹭,哪怕对方理亏,能现场协商清楚的,也别急着动自己保单。
3. 已经续保、新保单没生效的这段时间出险,炸的是「下下年」的折扣。 今早我按0.6把明年保单锁了;12月1日新保单生效前再出一次险,这笔算进新保单年度的记录,影响的是2027年续保。同理,续保交钱不等于立刻生效——新旧保单是无缝衔接的,到期日零时才开始保,提前办只是提前锁价,不会烧掉一个月。
4. 新车首年,不用纠结。 本来就没有折扣可丢,第一年投保出险一次不伤存量优惠,小额剐蹭走保险不亏——和老司机完全两套逻辑。
第四步:别把这笔账算两遍——核对系数
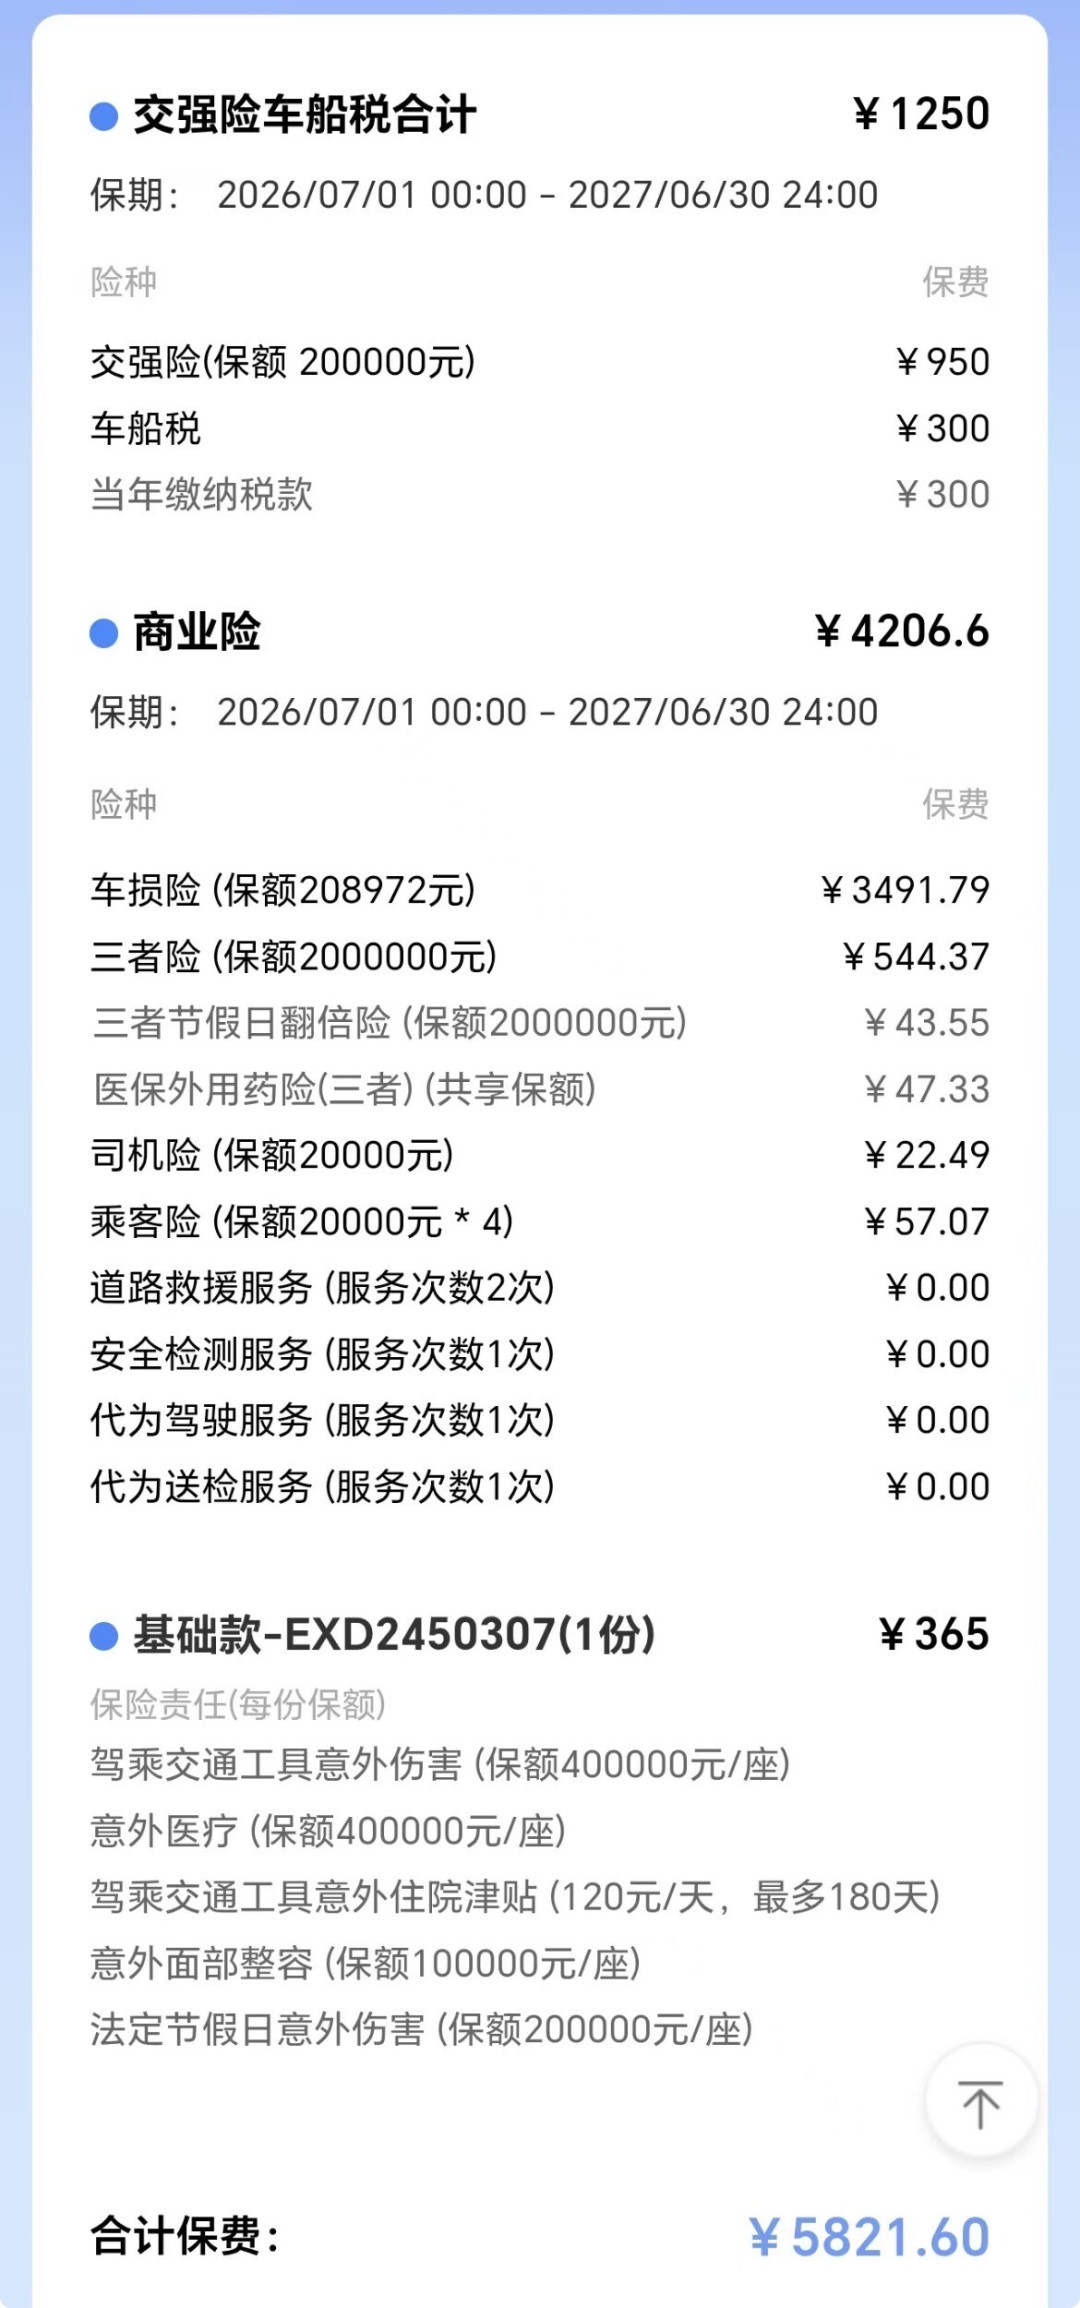
算账的第二半,是核对报价单上的数字对不对。一个典型坑:连续两年未出险的车,本该按0.7出单,保单却被写成0.85——0.15的差距,按4500元基准(示例)就是675元,常见原因是出单员手动录错出险年限,或者没重新调取平台档案。正确的核对顺序:先在投保草稿里找到「无赔款优待系数」那一栏,再看险种和保额是否一致,最后才对比总价——总价低不等于算得公道。
发现系数录错,别自认倒霉:先让业务员重新调取车险平台档案出报价;对方推脱,直接打保险公司官方客服,报车架号和车牌申请核对理赔记录;确认记录有误仍不更正的,可以走12378银行保险消费者投诉热线反映。我今早对着档位表核了一遍报价单,0.6没错,这才下单锁价。
我家的选择和能带走的三步清单
结论先放这儿:这800元,我家自费修;续保按核过系数的0.6价下单。但要是换成钣金加大灯破损、多面喷漆,维修报价上了三千元这个量级,我会走保险——那时候硬扛折扣才是亏。
三张牌可以直接抄作业:
查档位:对着档位表,确认自己当前的NCD系数和连续未出险年限。年限攒得越久,小额事故越要谨慎;
套公式:基准保费×(1−当前系数),再加未来两三年的折扣恢复差,算出「报一次保险的真实成本」,和维修报价比大小;
核数字:续保先核系数、再核险种保额、最后比总价;系数错0.15就是几百块,错了可以申诉更正。
最后提一句被电话轰炸的朋友:记住一个底线——商业险折扣没了可以慢慢攒,交强险脱保上路没有回头路:查到按保费双倍罚款、暂扣车辆,期间事故全部自扛。这笔账脱管的成本,比任何一次八百块都贵。
作者声明:这是老周替我家算的账,我的选择不构成普遍建议;档位、案例均出自可核实的公开信源,你自己的系数与保费请以当地车险信息平台核保结果和保单条款为准。
内容由AI生成