10月22日晚,中国电信把2026年三季报甩了出来,关键词就俩字:双降。前三季度营收3801亿元,同比降3.59%;归母净利润262.07亿元,同比降14.84%;扣非净利润更狠,降了18.89%。知乎财华社
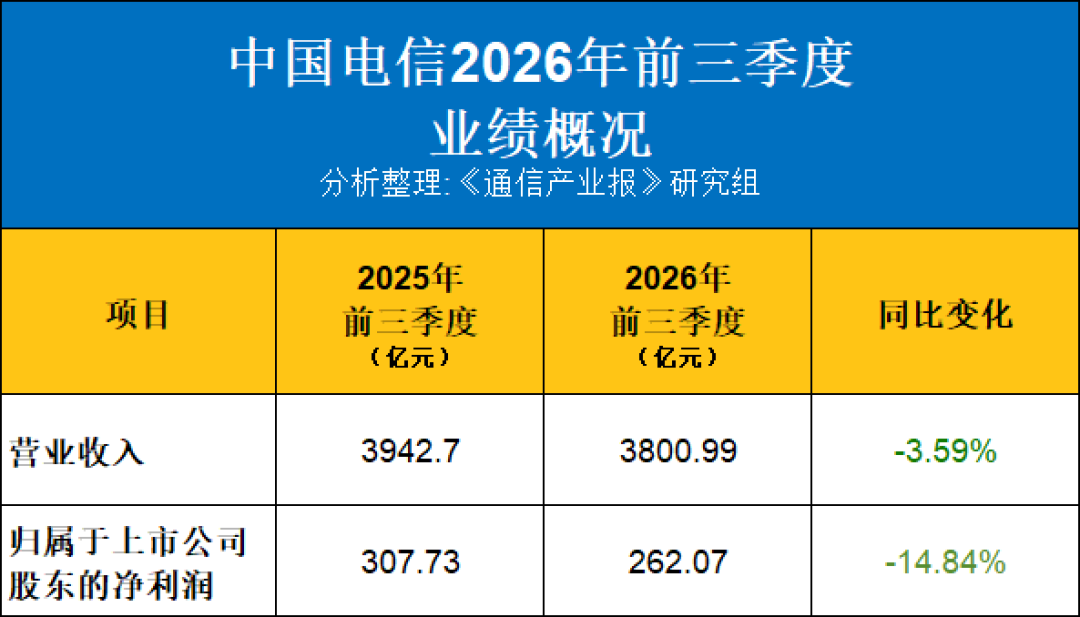
单看第三季度,归母净利润66.2亿元、同比降14.65%。环比二季度的122.38亿元,更是直接缩水四成五。有意思的是第二天的画风:A股由跌转涨、收涨1.93%,港股却跌1.26%。同一份财报,多空两边各读出了一版答案。知乎界面新闻南方都市报财华社
先掰扯清楚"降幅"和"口径"
仔细看会发现一个矛盾:公司口径这边,主营收入3593亿元,剔除增值税税目适用范围调整影响后"保持基本稳定",净利润"可比口径保持良好增长"。报表口径的双位数下滑,也是真的。证据只能说到这儿:两个口径都成立,谁也别替谁背锅,市场分歧恰恰源于此。上海证券报
利润为啥比营收跌得狠?三笔刚性账
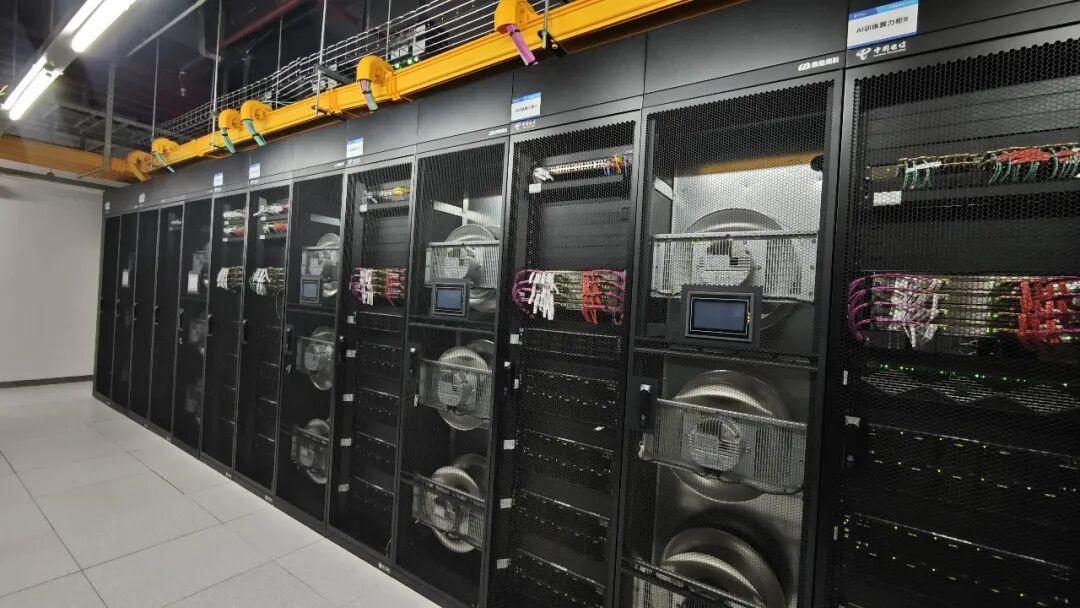
一是传统盘子的仗越来越难打:移动通信、宽带用户逼近天花板,区域价格战压着ARPU抬不起头;二是折旧、基站能耗、网络运维、市场推广全是刚性支出,收入一软,利润首当其冲。三是公司正处算力网、AI基础设施的集中投入期——适度超前建设,钱先花出去,AI新业务还在"高投入、未大规模变现"的早期,成本当期到账,收入得等几年。财华社南方都市报
但这份财报里有三块"硬"的
第一块,经营性现金流净额977.16亿元,同比涨11.92%。利润可以受口径和投入节奏影响,现金流是实打实进账的,这是分红能力的底气。第二块,用户基本盘还在扩:截至三季度末移动用户约4.45亿户(年内净增662万户)、5G网络用户约3.30亿户(年内净增2858万户)、有线宽带约2.01亿户。第三块,通信收入3131亿元、智能收入462亿元,智能收入在主营收入里的占比持续提升。公司也把全年主线押在了Token经营上,星辰TokenHub平台还在持续升级。知乎财华社上海证券报·中国证券网南方都市报
还有一条容易被忽略的:中国国新旗下国新宏盛三季度净增持约1.9亿股。国家队在财报披露的档口继续加仓,态度摆在这儿。上海证券报
跟普通用户有啥关系?
价格竞争压ARPU的另一面,就是大家吐槽的"新用户套餐便宜、老用户续费贵"。对电信这种"利润收缩但现金流稳、还在加码建网"的公司,短期你大概率不会感到服务缩水——网络投资恰恰是它利润下滑的原因之一。至于会不会反哺到资费上,三季报没写,我也不编。
最后留个观察点:AI和算力这条第二曲线,2026年国内智能算力规模同比涨了146%。需求是真的;但"尚未完全进入大规模变现周期"也是行业分析里的普遍判断。这份三季报与其说是坏消息,不如说是换挡期的正常顿挫——顿挫多久,看Q4和明年的折旧曲线怎么爬。南方都市报