10月19日,央行一纸宣布,让很多买理财的人心里先"踏实"了一下——然后又被提醒:别踏实太早。
在2026金融街论坛年会开幕式上,中国人民银行行长潘功胜宣布,将会同金融监管总局、中国证监会设立应对非银机构大额赎回的流动性支持工具。一句话剧透:当基金、理财这些机构被集中赎回砸到手忙脚乱时,央行可以递上应急流动性,防止市场踩踏。新华网微博
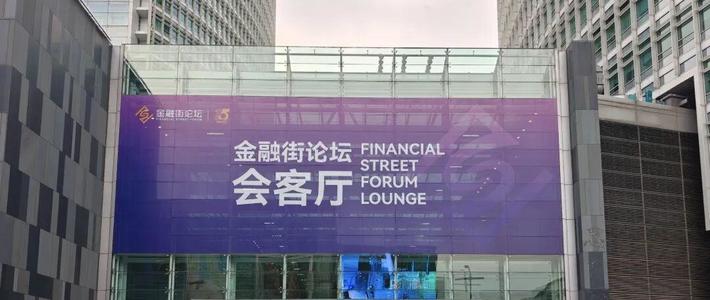
 2026金融街论坛年会现场
消息一出,“央行要给理财兜底了"的说法到处飞。但仔细看央行原话,说的恰恰相反:这项工具的目的是"建立债券市场稳定机制”,要"防止金融市场定价扭曲、形成兜底幻觉,维护市场纪律"。翻译一下:央行装的是债市"灭火器",不是给你家理财上的保险。新华网
这工具到底管什么
启用条件写得很严:只有在资管机构面临群体性流动性风险、债市出现"赎回—抛售"负向循环的特定情景时才启用;而且机构要满足宏观审慎要求、提供高等级抵押品才能拿到钱。你家理财跌了几个点,根本够不着它的门槛。
 理财"破净—赎回—抛售"负反馈示意
为什么现在要装这个"保险丝"
2022年四季度买过理财的人应该都记得:债市调整,高峰期超3000只理财产品跌破净值,投资者恐慌赎回→理财被迫卖债券→债券更跌→净值再跌→更多人赎回。负反馈闭环一转,理财规模一个季度缩水上万亿元,也上了整整一代人"R2不等于没风险"的课。知乎知乎
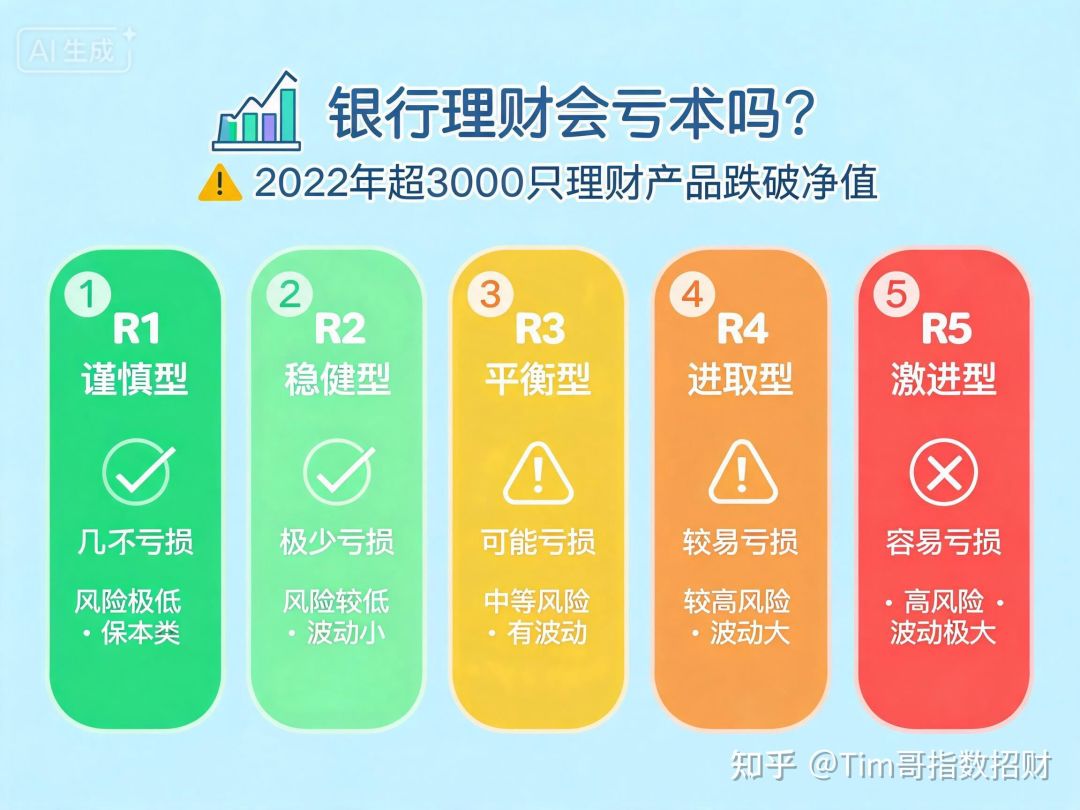 2022年理财破净潮主题场景
这两年监管还在逐条堵"估值魔法":不得再借信托等通道平滑理财净值,市场跌10个点,净值就真跌10个点。波动被摆上台面,央行提前给债市装"保险丝",防的就是2022式踩踏重演。知乎
普通人该做的三件事
别把政策当保本。 工具是给机构提供应急流动性,不是给你的账户补净值,破净风险仍然自担。
翻翻自己的持仓。 中长久期、信用下沉、"固收+"和嵌套通道类产品,回撤最明显;顺手看清赎回规则的到账时间(T+N)和持有期限,半年内要用的钱,留好现金管理类或存款这座"桥"。
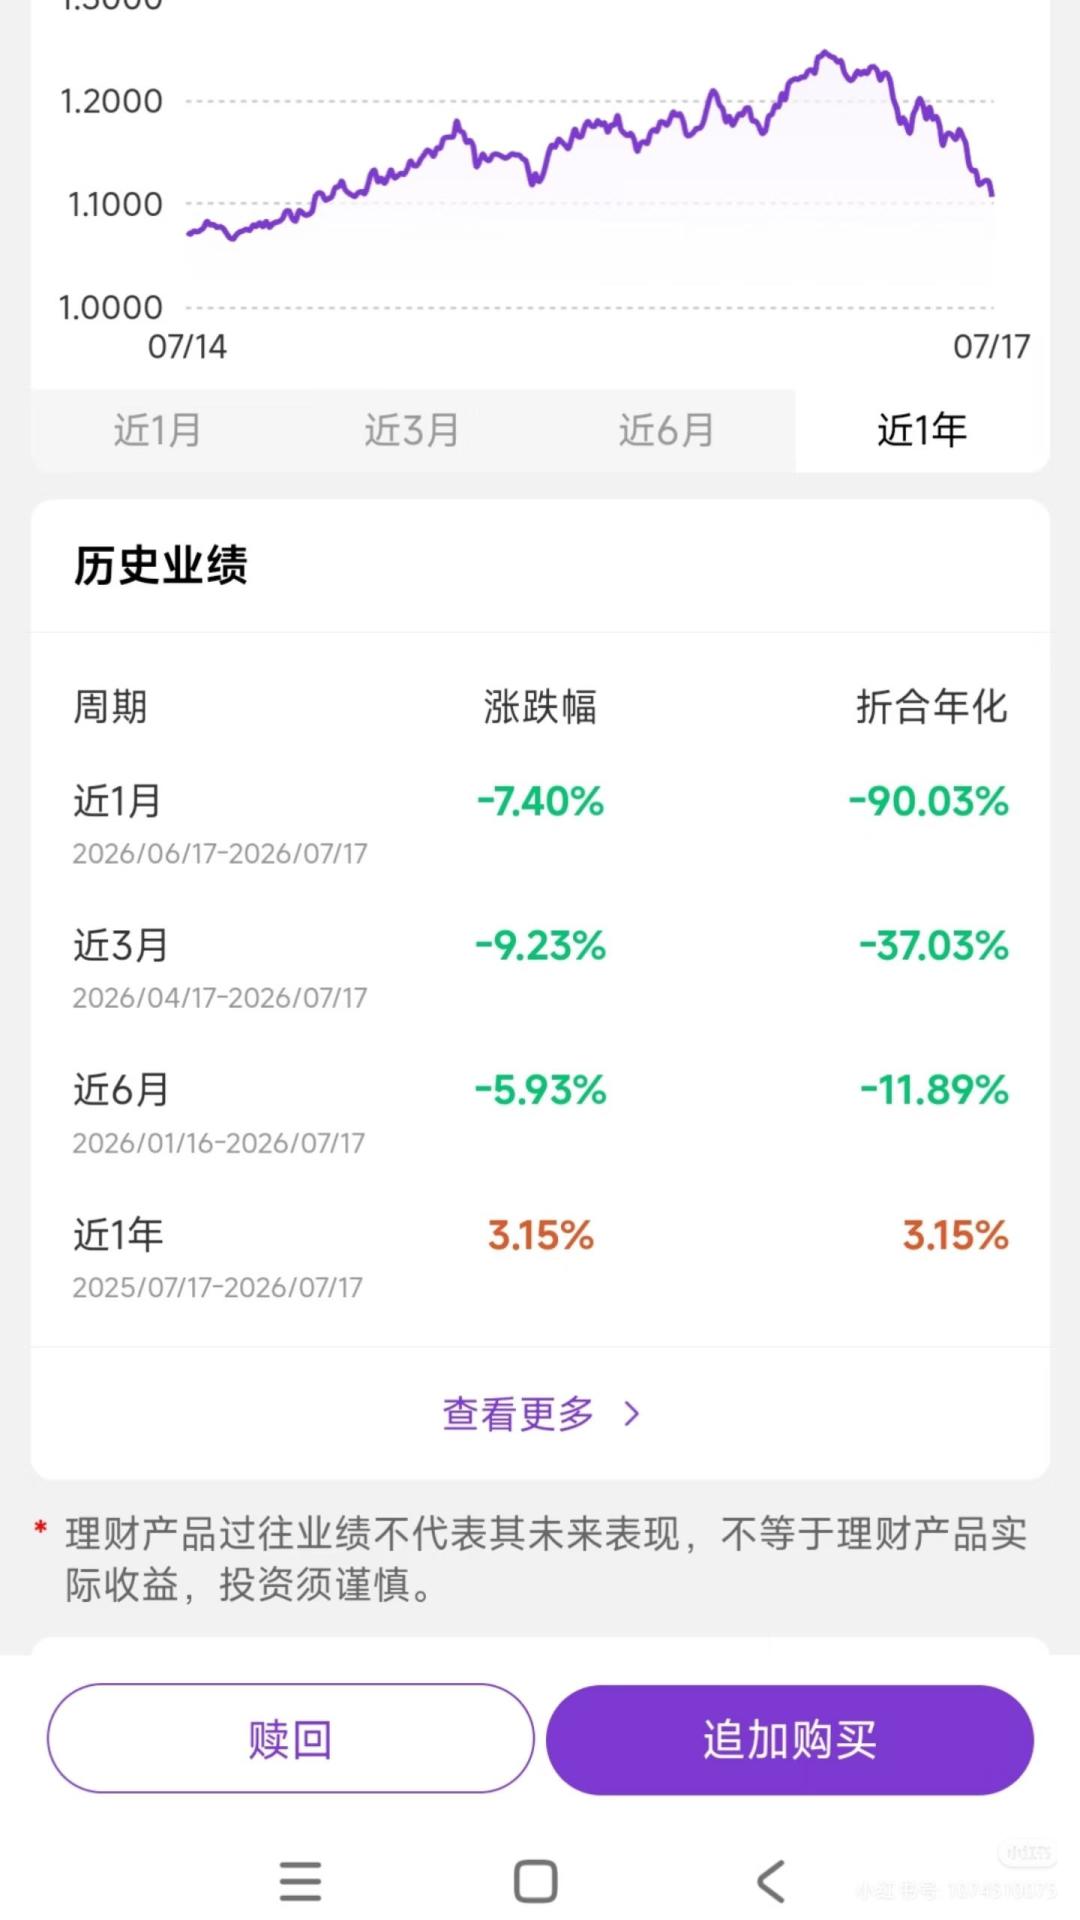 手机端查看理财收益画面
跌了别急着"跑"。 恐慌赎回正是放大负反馈的那一环。拿得住的钱拿住;真承受不了波动的,分批换到低波动品种,而不是跟着人群一起挤出口。
顺便说个彩蛋:央行还宣布将把公开市场主要操作品种期限从7天切换为隔夜,同时LPR将继续作为个人住房贷款等的定价基准。利率之锚在挪位置,背着浮息贷款、打算存钱的朋友,留意后续政策指引。新华网
真净值时代,没人再帮你把曲线熨平。央行守的是系统,你的账户,只能自己守。