





 深耕旅行、文娱兴趣领域



13
10
万豪 vs 希尔顿:一个赚网络,一个赚纯度,谁才是更好的生意?
2026-10-26 20:17:40
0点赞
0收藏
0评论
前序:非常感谢您的信任!诚恳邀您支持,麻烦关注+点赞+在看。凡是有👉图标的都是有历史文章。
万豪和希尔顿,全球酒店业的两大巨头。一个收入是另一个的2.2倍,但利润率却低了10.5个百分点。规模更大的万豪,为什么反而不如“更小”的希尔顿赚钱?这笔账,值得拆开算一算。
 图片
先看规模:万豪全面领先
收入:万豪FY2025收入261.9亿美元,希尔顿120.4亿美元,万豪是希尔顿的2.2倍
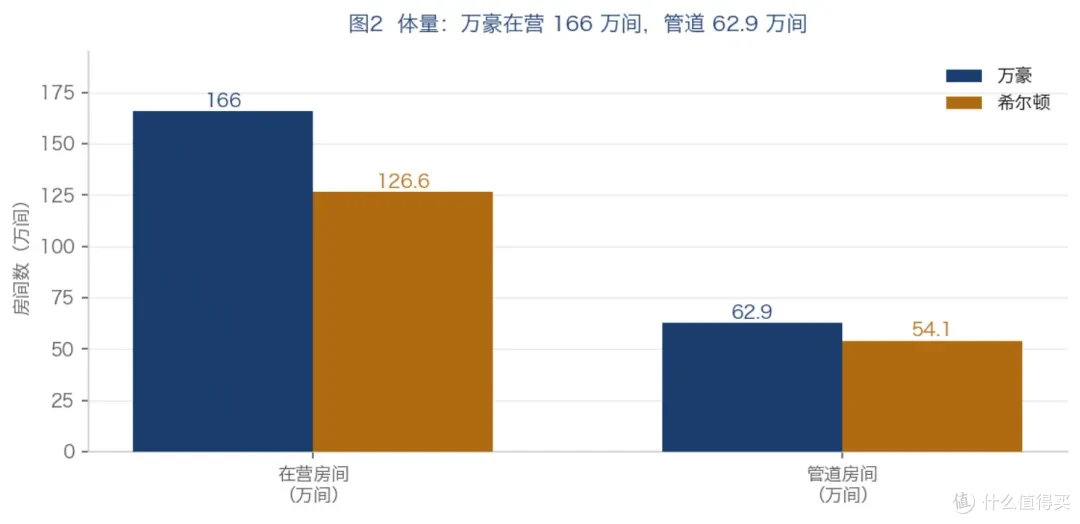
房间数:万豪在营约166万间,希尔顿约126.6万间
会员:万豪约2.71亿,希尔顿约2.2亿
管道:万豪62.9万间,希尔顿54.1万间
 图片
单看规模,万豪是当之无愧的全球第一。但同一份财报里,另一个数字反过来了:万豪的调整后EBITDA利润率是20.5%,希尔顿是31.0%。希尔顿用不到一半的收入,赚到了万豪七成的EBITDA。
利润率差距的根源:资产结构
这个10.5个百分点的差距,不是一年形成的,而是商业模式决定的。
万豪是“混合模式”:大部分是管理和特许经营,但仍保留一部分自有与租赁资产。自有酒店的收入要全额计入,但折旧、人力成本也在自己账上,利润率因此被稀释。
希尔顿是“纯输出模式”:几乎不持有酒店,只收管理费和特许权使用费。费用收入几乎没有边际成本,利润率极高。
这就是为什么万豪收入是希尔顿的2.2倍,EBITDA却只有1.4倍——差额被资产结构吃掉了。
增长质量:希尔顿跑得更快
酒店行业的核心增长指标是净房间增速(NUG),它决定了未来能收多少管理费。
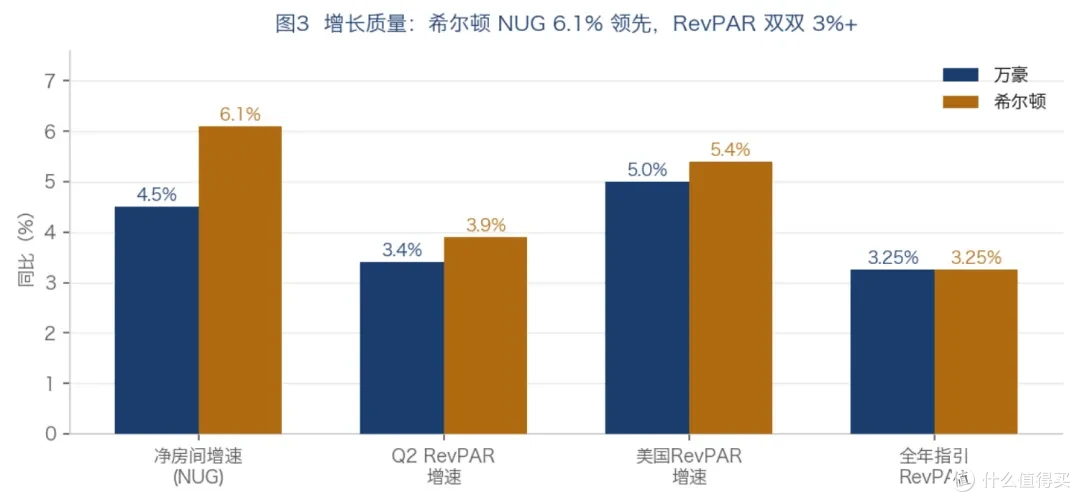
希尔顿2026Q2单季NUG为6.1%
万豪2026Q2 TTM为4.5%
 图片
希尔顿的房间增长速度比万豪快约1.6个百分点。对一个靠“房间数×房价”赚钱的行业,这个差距几年后会放大成显著的规模差。
不过,万豪在“涨幅”上反超了:过去一年万豪股价+49.2%,希尔顿+35.3%。市场在“质量溢价”和“规模弹性”之间摇摆——周期向上时,规模更大的万豪弹性更大。
护城河:两种不同的类型
万豪是“网络型护城河”:靠规模、品牌矩阵、会员基数形成正反馈。166万间房、2.71亿会员、30多个品牌,客人从25岁住到55岁,都能在万豪体系内找到对应品牌。缺点是品牌管理复杂,需要持续投入维护。
希尔顿是“结构型护城河”:靠不持有资产的商业模式锁定高利润率。利润率越高,越有钱回购股票,每股价值越高。缺点是对业主信任依赖度高,一旦业主转向别家,增长就会失速。
战略分野:一个收割存量,一个创造增量
万豪:把网络做得更大更密。2026年上半年,转化占签约的34%、占开业的40%——用会员和分销能力吸引独立酒店挂牌,低成本、快见效。
希尔顿:把每间房的利润做得更高。2026Q2超过70%的签约在国际市场,35%在奢华与生活方式品牌——更依赖新建和国际扩张,更慢但更持久。
风险:两家共同的周期
RevPAR增速降至3%区间:房价上涨空间收窄,增长只能靠房间数,而NUG也有天花板
中东冲突:万豪Q2国际RevPAR -0.5%,EMEA因中东暴跌43%而下滑超5%;希尔顿中东与非洲RevPAR约-30%
利率与资本成本:利率高企压制业主新建意愿,直接拖累NUG
中国市场分化:万豪大中华区RevPAR +3%以上,希尔顿中国-2.2%
估值:市场选了谁?
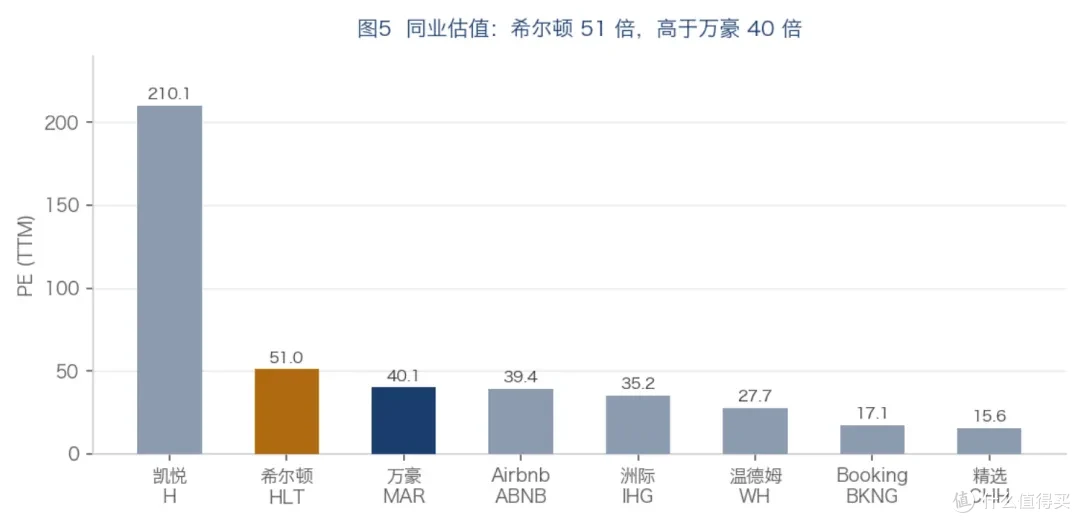
PE(TTM):希尔顿51.05倍,万豪40.06倍——希尔顿高出11倍
市值:万豪1,036.4亿美元,希尔顿808.6亿美元——万豪市值更大,但倍数更低
 图片
市场给希尔顿更高的“质量溢价”,给万豪更高的“规模重量”。这不是谁贵谁便宜的问题,而是市场对两种模式的不同定价。
结论:没有胜负,只有取舍
如果你要规模和网络——万豪更好。166万间房、2.71亿会员、30多个品牌,构成了极难被颠覆的网络,现金流更稳,抗风险能力更强。代价是利润率低、资本占用高。
如果你要利润率和纯度——希尔顿更好。31%的EBITDA利润率、6%以上的房间增速、几乎为零的资本占用,是酒店业最接近“收租”的商业模式。代价是规模增速受限、对业主信任依赖度高。
两家公司真正卖的,从来不是房间,而是“让别人愿意挂你的牌子”的能力。万豪靠的是“挂我的牌子,你能获得更多客人”;希尔顿靠的是“挂我的牌子,你只需要付我一笔费用,其他都归你”。前者是网络生意,后者是收租生意——它们都能赚钱,但在周期里的表现完全不同。