刚贴完 XPEL 的人,十有八九以为膜破了能找质保。 真相是:质保保的是膜自身不变黄、不开裂、不起边这类问题,不保你跟别人蹭的那一下。
官网写得很直白:因正常或过度使用所造成的自然损坏不在质保范围内,如: 碎石撞击、碰撞、车体损伤。顺带把年限说清:LUX PLUS、LUX MAX、ARES 都是 10 年,EX 是 8 年,PROTEX Lite 是 5 年,且都能随车架号转移。年限再长,也不含蹭和撞。还有一条容易忽略:官方要求定期到授权经销商做深层养护,不按时保养本身就可能影响质保权益。XPEL中国官网
第一步,分清谁的责任。
对方全责,车衣算你车上的财产损失:先由对方交强险在财产损失限额内赔,不够的走对方商业三者险。要留的是现场照片、责任认定书、装贴发票和施工单。知乎微博
自己全责,或者单方事故撞了墙、蹭了柱子,基础车损险不赔后加装的膜。想赔,得提前买「新增设备损失险」,也就是俗称的车衣险。没买,就是自费。真要补,得提前把车衣录入保单、留好发票,临时抱佛脚来不及。知乎知乎
第二步,拿凭证去定损。
XPEL 官方索赔流程还要求联系原施工的授权经销商,索赔时必须出示唯一的正品电子质保卡,提供原始收据、发票以确定属于承保范围。凭证不齐的后果很直接:无法提供车衣正规发票、施工凭证,保险公司会压低定损价甚至拒赔。另外,有说法称赔付会按购买价逐年折旧,别默认能按当年贴膜价全赔。XPEL中国官网知乎
定损最容易被绕晕的是计价口径。有门店按「总价÷13 个面」折算。也有车主坚持按米算。两个口径差出来的钱不是小数,去之前先问清自己贴的店按哪种。小红书小红书
而「13 个面」只是漆面折算,实际覆盖部位远不止这些——有贴膜门店直言:贴车衣不是13个部位,是40+!包到哪些部位、边角收不收边,白纸黑字写进施工单,比事后吵有用。小红书
第三步,算清楚走不走保险。
出一次险,次年保费可能要上浮几百上千块。局部一小块补膜几百块,自费往往更划算;大面积撕裂、补膜上千,再考虑出险。补膜一定回品牌授权店,用同品牌同型号的膜,否则剩下的部位质保容易出问题。知乎
出事第一反应:别撕膜。
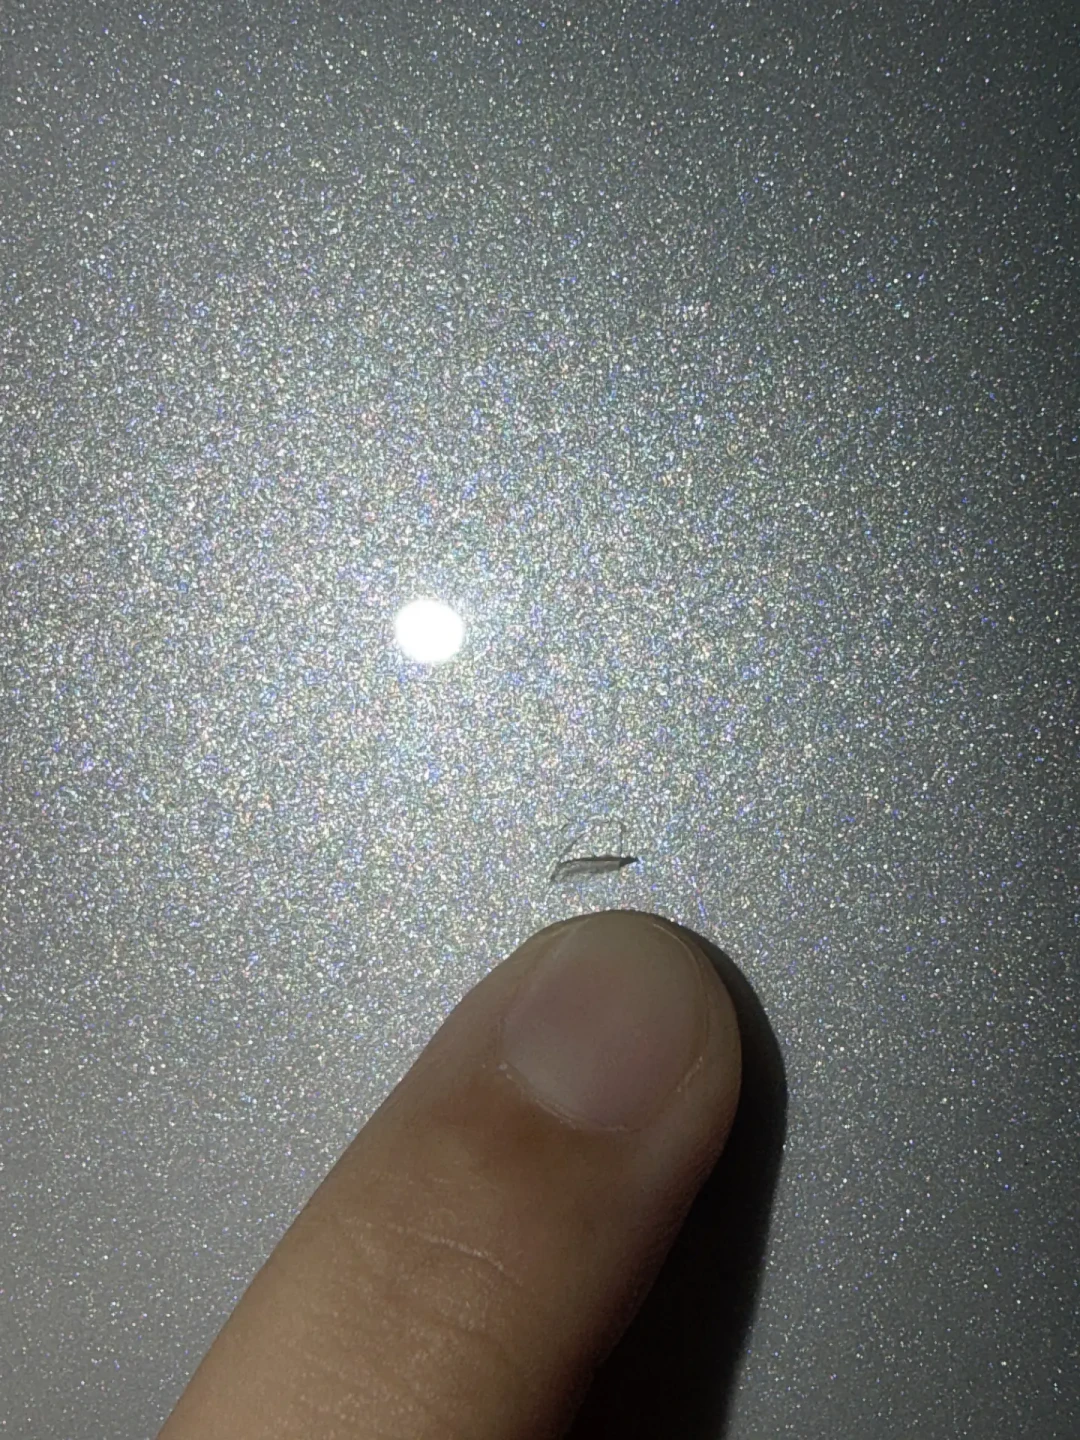
车衣受损,先拍照、留发票、别先修。膜一撕,现场证据就没了。正确顺序是拍照、报案、让门店出损伤评估,再定补还是换。有车主被开门杀磕出一个小口子,对方理赔员最后赔了 1000 元。金额不算小,前提是照片和凭证都在。小红书小红书
还有一层现实:车衣理赔现在查得很紧。
新华社报道过一起案子:嫌疑人先以几千至一万元张贴个性车衣,再买来面额 5 万至 9 万的虚假发票,5 年制造 33 起同类事故,涉及 13 家保险公司,累计诈骗 487215 元。这类案子多了,定损员对高价车衣索赔会更谨慎;凭证齐全、价格真实的正常车主,反而更容易一次谈成。新华网
说到底,车衣是防护件,不是保险。贴之前想清楚自己全责的预案,贴之后把电子质保和发票收好。 真被蹭了,先定责,再定损,最后才撕膜。