9月23日刷屏的白酒热搜,其实有两层信息,多数人只看了第一层。
第一层是节前的热闹没来:今年白酒“双节”动销旺季不旺,飞天茅台终端价格坚挺,但经销商说多款白酒已是“地板价”。 第二层没什么人注意:多家酒厂不再强制向经销商压货,转向全面提升以开瓶率为代表的真实动销。 对常年泡在300-600元价位带的酒友来说,这两层信息叠在一起,改变的是一个很具体的问题:你眼里的“地板价”,到底是真底,还是正在被一点点拉起来的底?新浪财经每日经济新闻
先看这轮行情里最拧巴的价格现状:飞天茅台自营门店执行1766元/瓶,大多终端在1800元以上;普五(八代)零售普遍超820元,而高端之外的多款白酒,用经销商的原话是“除了茅台之外,不少白酒目前已是‘地板价’”。每日经济新闻
一、“不再压货”四个字,对你意味着什么
白酒零售价这些年有一个隐形开关:任务量。经销商每个季度必须打款拿配额,扛不住现金流的时候,只能低于成本甩货——“后门价”就是这么来的。货压进经销商仓库之后并没有被喝掉,只是从酒厂的仓挪到了渠道的仓,报表照样好看。
这个模式的崩坏有个具体数字:有知乎回答称,百荣市场的白酒商户,从大约3000家,剩下1000出头,而百荣是中国最大的白酒和食品批发市场。 这只是答主口径,不能当全行业统计,但方向和媒体走访的观察一致。有财经博主的概括更直白:行业步入缩量竞争周期,酒企主动放弃强行压货,渠道库存降至合理低位。 酒厂把鞭子收回去,对价格的影响是双向的:场外卖货变少,隐藏的后门价长尾在缩短;但同时,挺价的牌也只剩“停货”一张,真实开瓶必须自己挣。红花郎就是现成的例子。知乎微博
二、三种“地板价”,底下的地板不一样
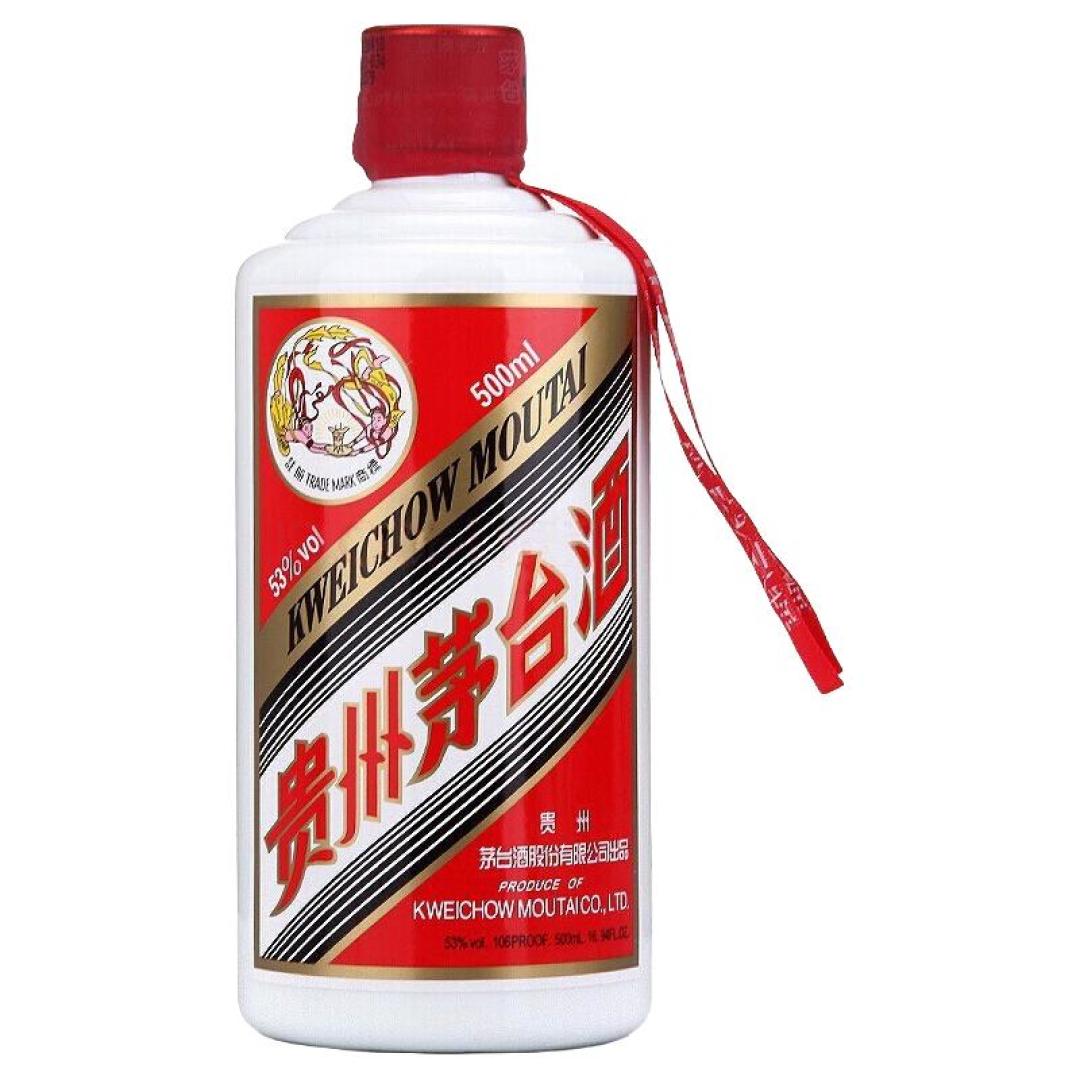
A类:名义地板——挺价挺到900+的高端。 高度国窖1573靠挺价策略维持在900元/瓶以上,这类酒企不认跌,零售牌高位挂着,真实成交价在批价里。 判断这类酒便不便宜,别看门店价签,看实付到手价;它们的“地板”不是折扣,是贴着批价的那点溢价。每日经济新闻
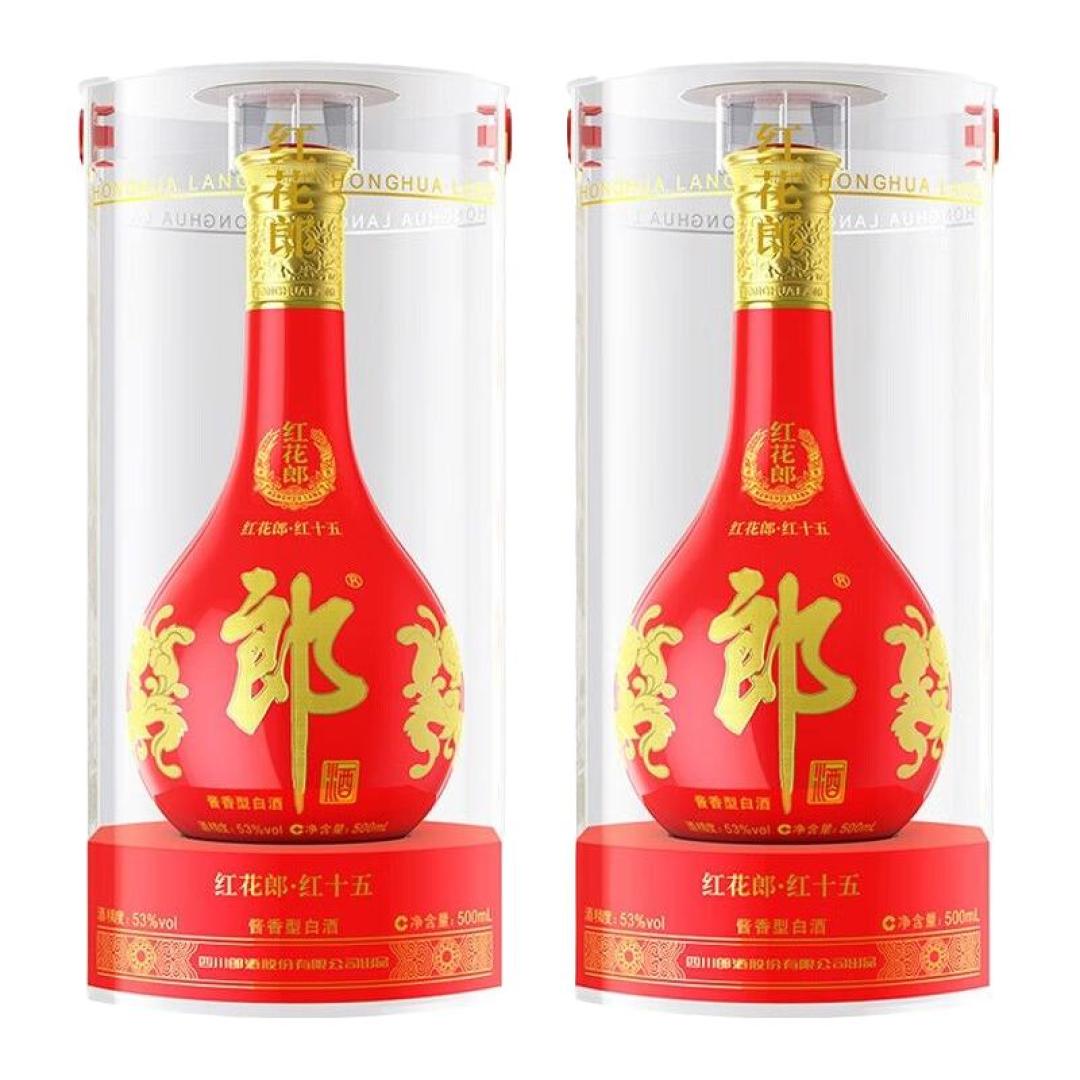
B类:被拉起来的地板——停货挺价型。 4月1日起53度第五代红花郎·10暂停发货,7月1日53度2024版红花郎·15也停了,恢复时间“另行通知”。 站内商品库的价签走势更直观:红花郎15今年3月底的电商历史低价约254元,618大促价275元,如今页面价350元、单瓶实付325元,“30天低价”线已经爬回303元。上半年在小红书评论区晒280多元囤货的酒友,已经被同行按“回到380”的市场价封了神。 也就是说,被热搜喊出来的那个“地板价”,已经被一纸停货通知往上拉了五七十元。没抄到底的,节前别急着追;已经在地板上的,也慌不着卖。酒业时报小红书
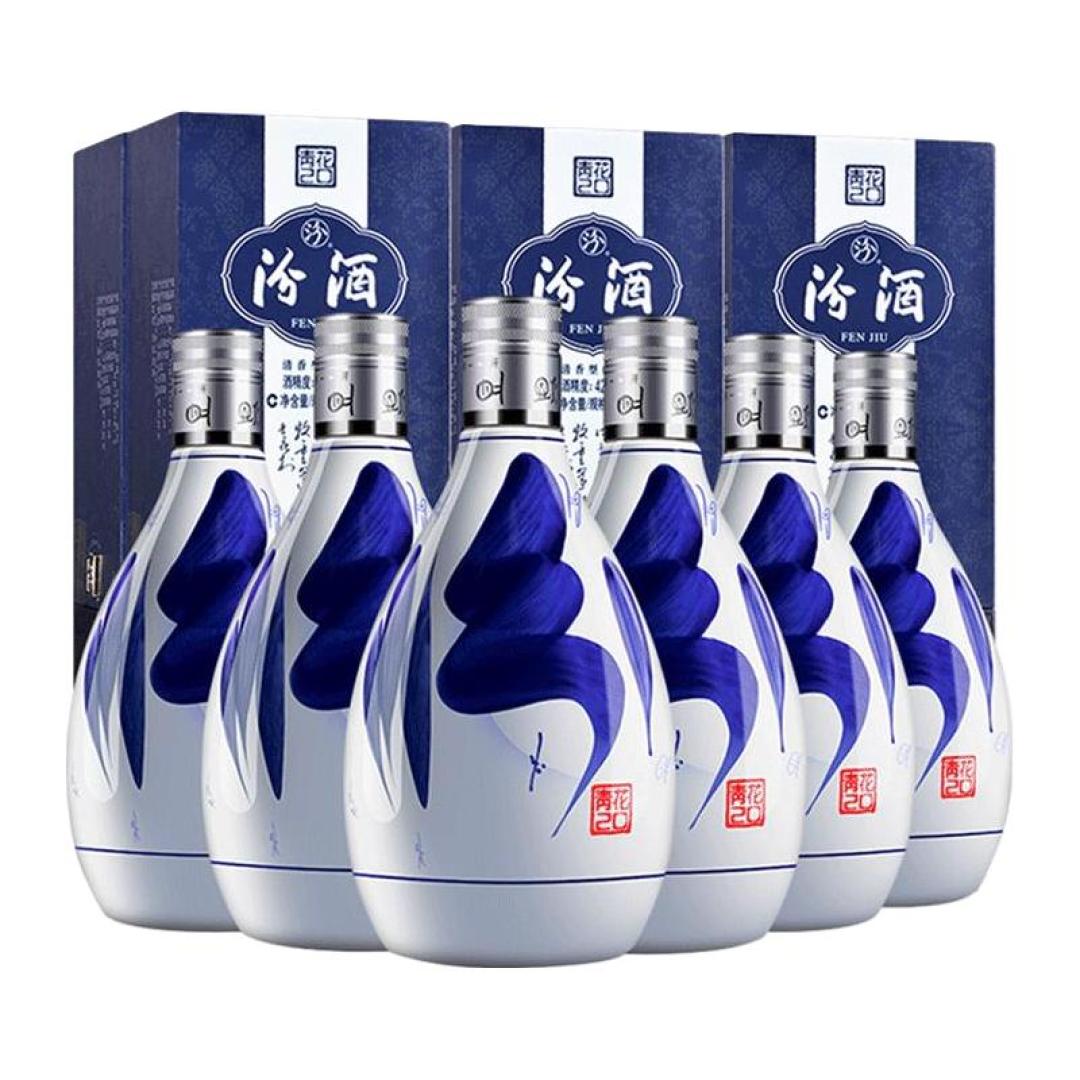
C类:真韧性地板——大众带和能开瓶的大单品。 这轮动销承压的是次高端,大众价格带的需求反而更有韧性。 但“承压”里要分开看:真正靠开瓶卖动的大单品,价格明牌。同样查站内商品库,青花汾20单瓶现价273-279元(42度/53度),30天低价271-280元;可它的历史低价是去年国庆档的218元,618大促价239元。翻译一下:节前电商看到的“地板”,其实比618还贵一截——真正属于这类酒的地板,在官方大促档期里,不刚需的不必节前接。每日经济新闻
三、节前到底怎么动
办宴席、走亲戚的:买C类里的大单品。价格透明、面子通硬,取消压货之后酒厂主动降价的概率在降低,该买就买,不用赌最低点。
自饮口粮党:大众价格带看到低于“30天低价”的价就接,这类酒不会像红花郎那样停货拉价,捡到的就是地板。
想囤着观望的:盯两个信号。一是红花郎的停货通知至今没写恢复时间,恢复发货之后价格扛不扛得住,比现在的牌价诚实得多;二是“不再强制压货”目前只是媒体了解到的口径,尚无酒企官宣取消配额,官宣落地之前,别把渠道故事当成行业定局。
最后提醒一句反证:“地板价”是经销商嘴里的词,背后站着回笼现金、清掉旧库存的动机,不是价格结论。行业还在缩量竞争周期里,机构对“是否见底”本身就有分歧。对任何一款“地板价”的酒,第一问都是“我喝不喝”,不是“它会不会涨”。