9月到10月是买车旺季,新能源的终端贴息一轮接一轮。不少去看车的人发现:分期方案里除了厂商金融,销售递过来的还有一张银行卡——“走浦发,5年分期2年免息”“年费680但每月返70,等于白拿”。
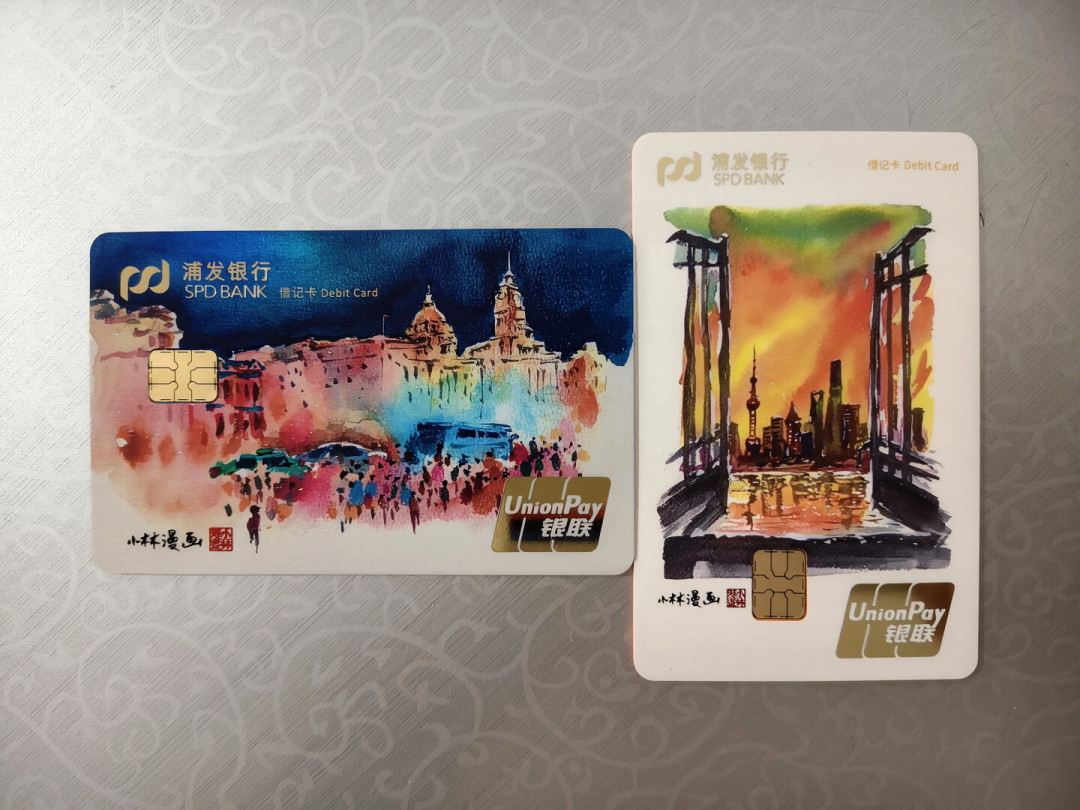
听起来是羊毛。但如果你手上已经有浦发信用卡,或者刚被推销了一张,先去看一眼这个月的账单明细——然后看看这篇。
9月集中冒出来的三类帖子
把9月以来小红书"浦发银行"话题下车贷相关的帖子摆在一起,吐槽高度集中在三个场景:
场景一:返费领不到。 有用户发帖(点赞48、评论63)称买车办贷款时被推销"喜大普奔"主题卡,宣传口径是"年费680元、每月返70元、一年返840元净赚";真到兑现时,App里每月70元的返费领不了,理由是"没有加油记录"。另一位车主的帖子说得更直白:买的是电车,去哪来的加油记录?小红书
场景二:提前还不了。 一位用户发帖称去年9月经浦发做了9万元车贷,还到第11个月申请提前还款,业务员"各种理由推脱",帖子下18条评论几乎全是同款遭遇的对接龙。
场景三:期数对不上。 一位提乐道L60的用户发帖:销售给的是"浦发5年分期、2年免息",实际执行中"5年分期半年就结束了",贴息到底由谁出、出到哪一期,自己完全说不清。
另外还有一条更常见的:想申请本金分期、材料都交了,账单金额纹丝不动,催收电话照样打进来。
需要说明:以上都是用户公开自述的个案,各家分行政策、每份合同条款都不同,不能直接推定浦发车金融"违规"——但把这些个案放在一起看,能拼出一张清晰的坑位地图。
拆开看,其实是三笔账
第一笔:年费返还账。“680元刚性年费+每月返70"本质是"先交钱、消费达标再退钱”。银行用这个结构把贴息成本转成了卡片收入:你拿到的是明面上的免息,付出的是先垫的680元年费,和一个"按月手动领取+消费场景达标"的条件。返费条件如果绑在加油上,而你恰好是电车车主,这笔羊毛的期望值直接归零——这恰恰是投诉帖里最普遍的死结。
第二笔:期数与免息期账。"5年分期"是合同期限,"2年免息"是贴息覆盖的期数,两者不是一回事。免息期结束后的利率、贴息是厂商出还是银行出、写没写进你的合同——这三问在报价单上通常没有答案。个案里"半年结束"的说法指向的就是贴息规则变更或补贴周期到期,而不是贷款本身到期。
第三笔:退出成本账。信用卡分期(包括车贷转分期)和提前还款走的是两套规则:合同没写清楚"可提前结清、有无违约金、线上还是网点受理",用户就只能被业务员个人牵着走。第11个月想还钱却要不到入口,是典型的条款空白。
为什么银行今年特别爱让你"办张卡再贷款"
大背景是信用卡业务在整体收缩:据第一财经报道,上市银行信用卡日均"销卡"超10万张,较2022年二季度8.07亿张的历史峰值已累计压降约1.3亿张。存量卡不好拉,车贷场景就成了办卡入口——你为了买车分期办的这张卡,年费、增值服务、之后的账单分期,都是银行要保住的中间收入。同期银行业整体正从零售转向产业金融新赛道,汽车金融是各家股份行的必争之地。浦发这边也在明牌发力:手机银行"借钱"频道的"新车商城"专区9月21日刚上线,一期就铺了汽车商城、车贷专区、试驾预约、车主权益四个板块。银行发力是明牌,你要防的只是信息差。第一财经第一财经小红书
签约前的4个检查位(可以直接抄给销售)
问费用项:这个分期方案要不要新办信用卡?卡片年费多少、刚性还是刷免?"返70元"是自动抵扣还是App手动领?领取条件是什么(消费类目、笔数)?
对消费半径:领取条件里的场景(加油、商超、快捷支付笔数),你未来12个月真的会发生吗?电车家庭对"加油达标"类条件,直接按0兑现计算。
拍照合同三处:免息期起止、免息期后利率、提前结清条款(违约金、受理渠道)。口头承诺不算数,报价单截图要和合同一致。
留证据链:销售关于"返费、免息、可提前还"的话术,能录音就录音,能发微信文字就发文字确认——后续所有投诉渠道只认书面。
已经签了怎么办:三步走
第一步,自查账单:查卡片名下一切按月固定扣款项(年费、增值服务费),从开卡月起逐月核。浦发不是没退过钱——9月武汉乔先生被每月扣38元"账户安全管家"一年、累计超400元一事经媒体报道后,浦发公开回应称"客户未使用权益,出于关怀角度,已全部退费"。这个先例值得每个被扣费的人知道。微博
第二步,书面投诉:打95528明确要求"书面答复+退还未实际享受的费用",App/微信渠道留痕,别只跟业务员个人拉扯。
第三步,监管升级:银行拖延或只肯退3个月的,向银行保险消费者投诉维权热线12378提交材料(账单截图、开通记录缺失证明、沟通记录)。个案里大量"只退3个月"的僵局,都是靠升级打破的。
什么人还能上车,什么人绕开
如果你本来就要用这张卡的权益体系(常加油、返费条件对得上你的消费半径),680换回840加权益是成立的,但务必要求把返费规则写进书面。
如果你是电车家庭、只想要两年免息,优先选厂商金融或明确"银行垫资、用户零卡片义务"的方案——任何需要你先付年费再"领回来"的,都要按最坏情况(领不满)算账。
已经背了车贷、想提前还款的:先把合同翻出来确认条款,条款允许的提前结清,银行任何"系统不支持""需领导审批"都构成投诉事由。
免息是真免息,坑也是真会卡在你看不见的地方。9月这波帖子最大的价值,就是提前告诉你:报价单上没写的三行字——年费怎么返、免息到哪期、钱能不能提前还——才是决定这单贷款是羊毛还是负担的地方。