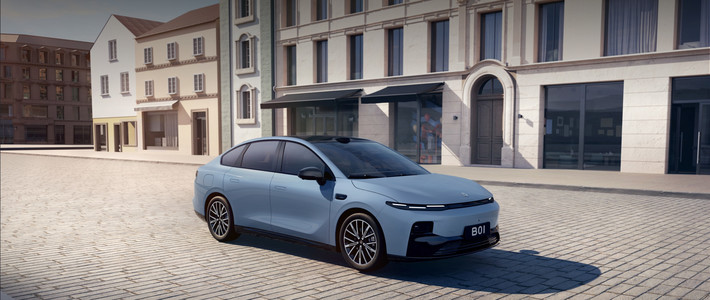
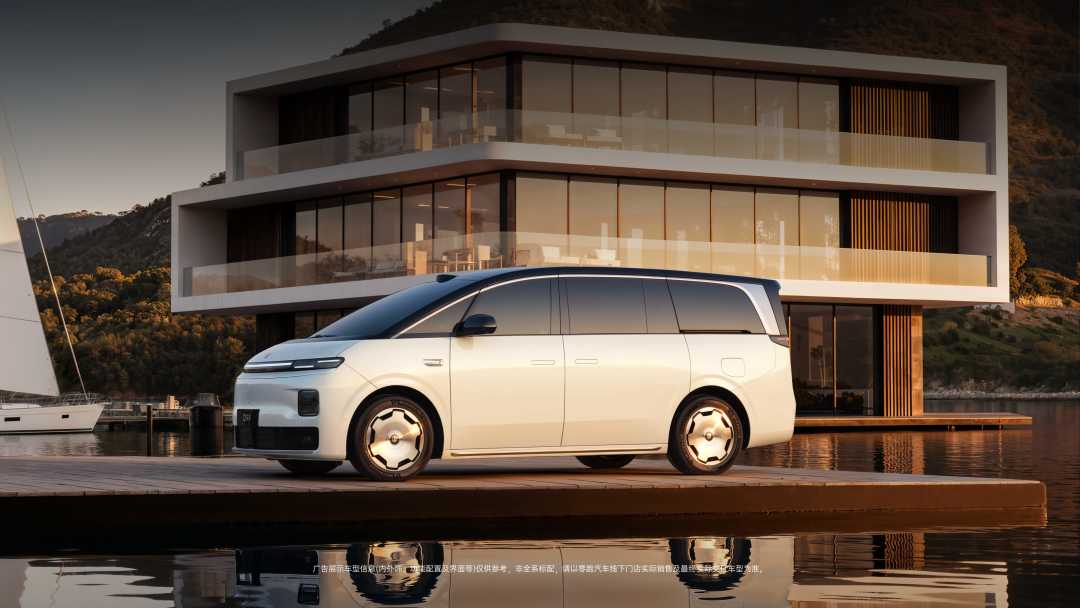
9月22日周一,各家周度统计如期放出。在第38周(9月15日-21日)新能源汽车周订单表里,零跑的名字后面跟着一行刺眼的数字:16900辆,环比-17%。 巧的是,这一周正是零跑2026技术日举办的当周。论坛热度、世界模型首测、"汽车界的苹果"的表态刷了好几天屏,订单却掉头向下。新出行社区当晚就有人下结论:零跑第38周销量大跌,9月销量要继续突破难了。微博微博
另一边也有人反驳:看看同周的表,小米-65%、特斯拉-28%、鸿蒙智行-29%,凭什么单说零跑不行?
两边都有道理,但两边都只说对了一半。准备在9月底把零跑开回家的决赛圈买家,先别急着站队,把周榜里的三个数字对清楚,再决定这一单怎么下。
第一个数字:16900,先搞清楚它是什么单
周订单不是交付,也不是上牌。目前流通的各家"周榜"基本来自第三方机构的经销商口径整合,数据源自己都标注了"仅供参考"。这个口径有两个老毛病:
一是波动大。 第37周(9月7日-13日)零跑经销商口径周订单是20400辆、环比+17%,而同一天流传的高盛口径里,同一周同一品牌只有13200辆、环比+1%。 同一周、同一个品牌,两套口径差了7000多台——差的就是"统计谁家的订单、算不算退订"的方法论。用任何单一一周的订单去外推"品牌崩了/火了",都不成立。微博微博
二是它不覆盖全渠道。 零跑的盘子有一块在出口和海外分销,这部分节奏和国内订单池本来就不完全同步。官方口径是:零跑1-8月海外出口累计13.21万台,而"月销10万"指的是全球交付——8月全球交付103129台、同比增长80.7%。 拿国内周订单去对"全球月销10万+",本身就是错位的尺子。界面新闻界面新闻
所以16900这个数正确的读法是:国内订单热度在第38周确实回落了约六分之一,且没有接住技术日的流量——这是信号;“零跑9月要崩”——这还够不上结论。
第二个数字:一张表看懂订单流去哪了
把第38周整张表摊开,降温是普遍的:比亚迪(王朝+海洋)55500辆、环比-3%,特斯拉7250辆、-28%,鸿蒙智行6150辆、-29%,极氪4150辆、-14%,小米16800辆、-65%——上一周小米靠新车型冲了47750辆的高基数,本周回落更像均值回归而不是塌方。 但同一张表里涨的三家,全是刚发新车或新车型放量的:理想16850辆、环比+72%,小鹏15250辆、环比+135%,极狐周订单44800辆、环比暴涨753%——异常高的环比是新车型集中吸单的结果,基数意义大于绝对值意义。 规律呼之欲出:9月中下旬,消费者的订单不是消失了,而是在往"刚上市的新车"迁移。 这正是8-15万决赛圈最扎心的地方——你手里的备选清单这几个月被竞品轮番上新轰炸:元UP飞驰版6.98万起、501km版本连夜上架、T6把激光雷达打进15万内。零跑A10虽然8月卖出30652辆、连续第二个月拿下全品类SUV销量第一,但它3月底才上市,新鲜感的红利期正好走到被新一轮新车围攻的节点。 再叠加技术日本身的一个特性:会上给的核心承诺——激光雷达版免费升级、世界模型下放——时间表大多指向2027年。对等着提车的准车主来说,"带日期的答案"撑不起"这周下定"的理由。 技术日热闹和订单回落出现在同一周,逻辑上并不矛盾:它打动的是观望长线的用户,不是月底掏钱的用户。微博微博
第三个数字:9月"三连10万"悬着,这才是和你钱包相关的变量
7月、8月零跑连续两个月全球交付破10万。9月能不能三连,要等10月1日的官方月报——这才是本周所有讨论里唯一能一锤定音的数据,周订单都只是前菜。
两种结果,对应两种终端温度:
如果9月继续破10万: 冲量季目标达成,销售月底松口的概率下降,现车的优惠大概率向10月国庆权益切换,“月底逼单"变成"等下月政策”。
如果破10万断了: 品牌"高增长叙事"第一次遇到缺口,9月底到10月上旬的渠道压力会直接传导到谈判桌。结合9月下旬已经流出的信号——终端已有帖子讨论"月底B10全系价格调整"(官方未宣布,以门店为准),各地门店也在社交平台密集挂出"杭州C10九万多开走""A05 6.39万起、支持0首付或2年免息"这类冲量价——价格松动的方向并不意外。哔哩哔哩小红书
给三类人各自的一句话
9月底要提现车的(A10/B系列/C10,库存可见): 周订单回落不改变你手里那台车的成交价,该谈的还是谈——本周正是销售冲月报、最愿意让利的几天。按现款权益、置换补贴算总账,谈不下来再等也不迟。
2. 在等D19或"带承诺的版本"的: 这张表反而支持你等。订单流向新车是全行业事实,2027年才兑现的智驾升级更不值得为它今天签字。你的窗口期在下个月,不在本周。
3. 把零跑当"会不会倒闭"来考察的持币者: 记住口径——判断经营健康度,看10月1日的官方月报、季度财报的毛利线,以及后续季度是否还能连续两月站上10万;单周第三方订单,连噪音都算不上,只能算风向。
最后交代一句证据的边界
本文所有周订单均来自第三方经销商口径整合(数据源自标"仅供参考"),且存在同周双口径打架的情况,结论只到"第38周国内订单回落、与技术日流量未形成共振"这一层,不外推为"零跑失速"。两个后续观察信号:9月29日前后的下一期周榜(W39是冲量最后一周,看月底逼单是否见效),和10月1日的各家官方月报。对完这三个数字再签字,比站任何一边的队都值钱。