过去一个半月,显卡圈的每条热搜单独看都成立,连在一起却互相打架:
英伟达说,游戏显卡缺货要持续到2026年底;
7月31日时代周报实探华强北:显卡从7月23日起"现货吃紧",RTX 5090一周涨了近4000元,商户直言"贵到不敢进货";
8月起华强北封仓、渠道价大涨约30%的消息冲上知乎166万阅读;
然后9月中旬,Jon Peddie Research(JPR)二季度报告经Tom’s Hardware传出:全球桌面独立显卡(AIB)单季出货1250万块,创四年新高。
一边"没货",一边"史上最疯狂的出货量",同时你的购物车里RTX 5080刚摸到12399元的历史最高价。三件事同时为真,答案只有一个:货是真的发出去了,但大概率不是发给你我这样的装机玩家。
把出货账、零售账、渠道账三本台账摆在一起,这轮涨价的全貌是能拼出来的——而且它会直接改变你双十一前的动作。
一、出货账:1250万张是真的,但买卡的逻辑变了
前面那句"创四年新高"不是误传:上季度显卡出货量达到1250万张,创四年以来的新高。但这份报告的细节,比"新高"三个字有意思得多:知乎
指标 | 2026Q2 | 参照 |
|---|---|---|
桌面独显出货 | 1250万块,环比+10% | 2022Q1(1338万)以来最高 |
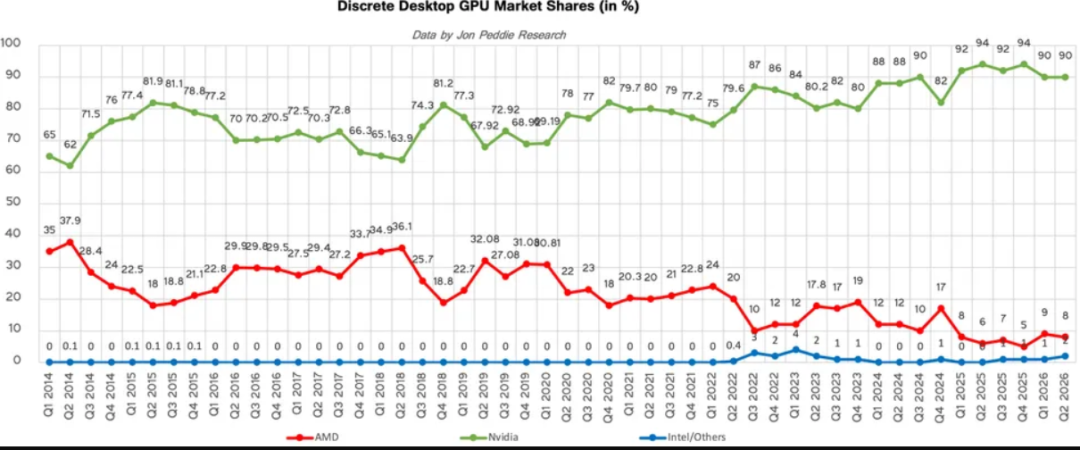
英伟达 | 约1125万块,份额约90% | 去年同期94%,松动中 |
AMD | 约100万块,8% | 靠RX 9070 XT回血 |
英特尔 | 数十万块,2% | 从0做到2% |
桌面PC整机销量 | 约1400万台,CPU出货同比-33% | 独显"附加率"约89% |
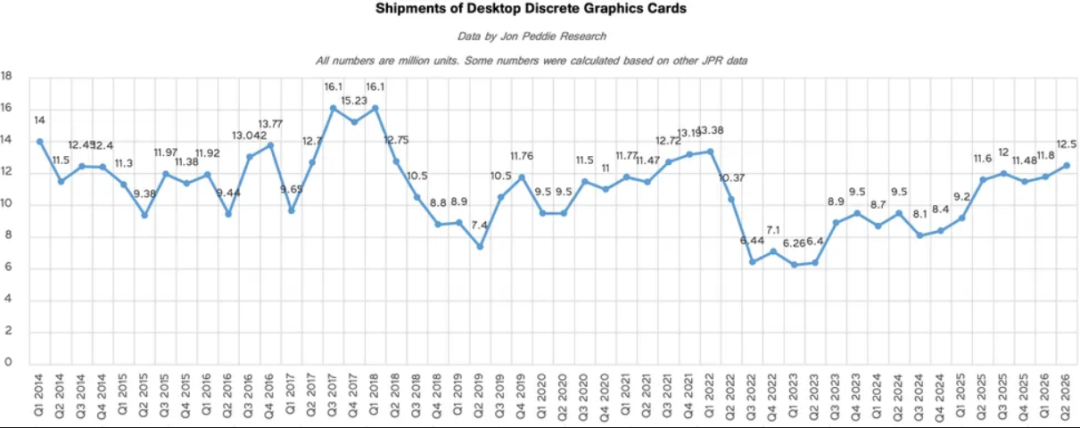
注意最后两行:整机卖崩了,显卡出货却创了新高——这1250万张里,绝大多数是给旧机器"单换卡"的存量升级,不是新主机。 JPR总裁Jon Peddie自己的解释也直白:消费者在恐慌性抢购——“趁还没更贵先买”,涨价预期本身制造了需求。 抢购本身就是需求的一部分:上个季度抢的人越多,这个季度的价格就越高。这是自我实现的恐慌。知乎知乎
二、零售账:出货+8%,零售-56%——最大的变量叫AI
真正戳破"玩家抢购"叙事的,是德国3DCenter的季度统计:同一季度,美国亚马逊显卡零售同比跌23%,Mindfactory跌了56%,而JPR的出货却同比上行。零售端玩家在观望,货却被"发"走了,去哪了?知乎
德国最大硬件零售商Mindfactory的8月销售榜画出了另一种分裂:AMD卖出1570块、份额55.87%,英伟达1110块;RX 9070 XT一款就占全店销量约31%,而RTX 5080全月只卖出240块、排单品第5。小红书
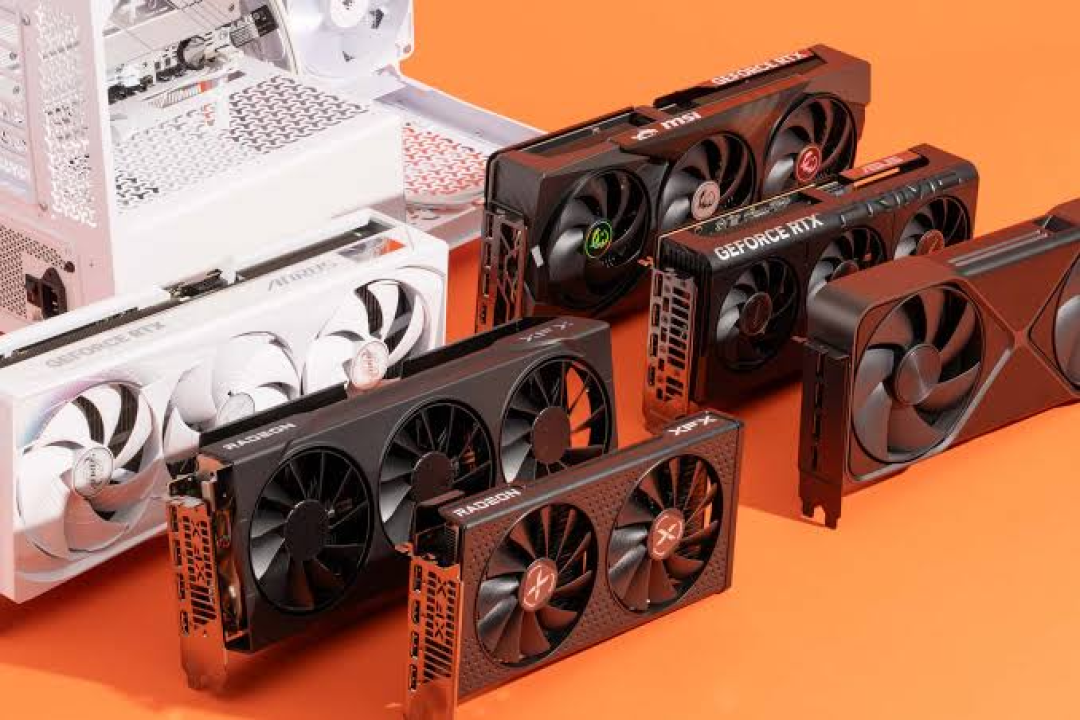
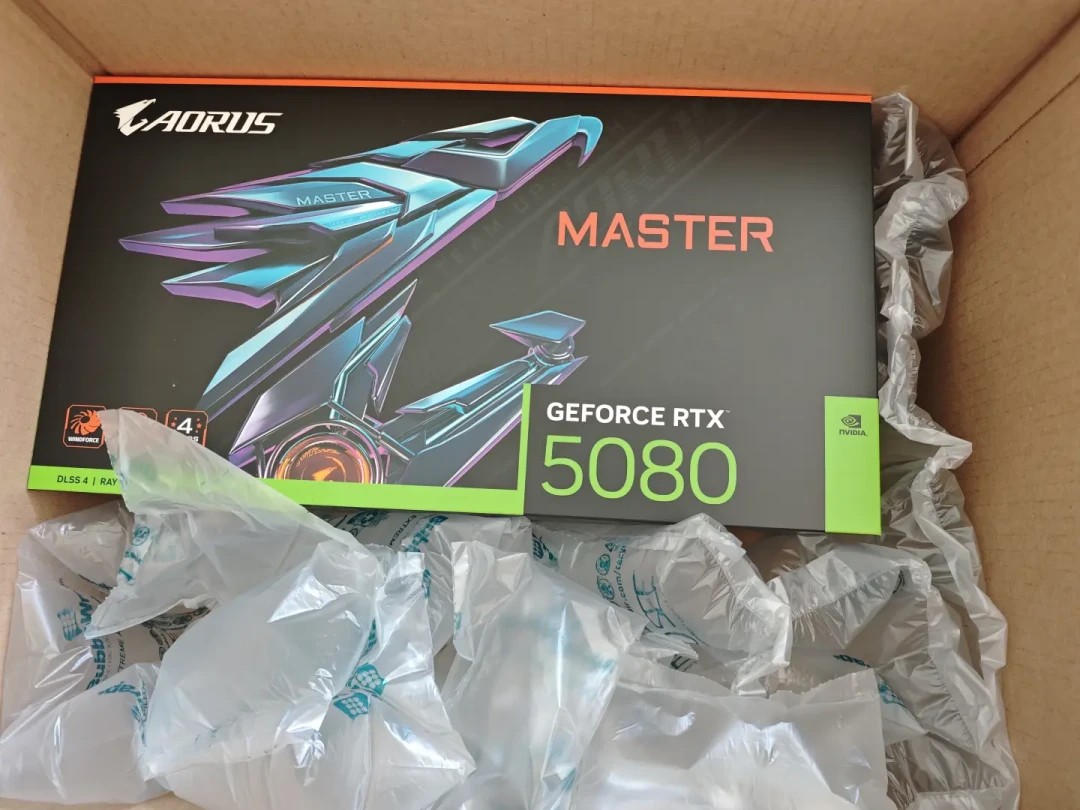
TechSpot给5080的年中判词是"这一代最没意义的显卡"。逻辑摆在明面上:官方指导价999美元,比5070 Ti贵33%、性能只高约15%;比RX 9070 XT贵约70%、优势不到20%;实测甚至低于上代旗舰RTX 4090约9%-12%。博板堂9月报出的5080渠道批发未税价已到11700-13700元,公版指导价是8299元,实际成交溢价超过40%。 9月14日晚的显卡日报里,5080零售价涨至12399元、5070涨至6799元,又是历史最高。 溢价最大的,恰恰是产品力最站不住的。 零售端玩家集体用脚投票,出货数字却依然爆炸——答案在渠道和AI那里。小红书知乎知乎
VideoCardZ 9月的报道给了最扎眼的注脚:最近有大陆工厂在大批量买入RTX5090,被装入八卡服务器中,然后销往AI公司。美国的5090售价5000美元起、欧洲超5200欧元、国内摸到四万+。该媒体的判断是:AI是一种新矿潮,只不过这次抢的是5090这种级别,暂时还不抢16GB显存的中端卡。而5090D被英伟达从驱动、固件到系统底层锁死多卡AI并行,恰恰说明厂家自己最清楚这些卡会被买去干什么。知乎
三、渠道账:封仓、一日一价和"暂缓发售"
成本端的挤压是真实的。多家媒体追踪:三星、SK海力士、美光等存储大厂把七成以上先进DRAM产能倾斜给AI服务器用的HBM高带宽内存,消费级GDDR6/GDDR7成了"弃子"。显存颗粒价格暴涨之下,投行Jefferies的判断更狠:存储紧张要等2028年新增产能释放才可能见顶。中端玩家现在"先不问性能、先问显存",就是这套成本逻辑传导到购物车的结果。微博知乎
于是渠道动作全部变形。7月下旬以来,英伟达向全球AIC合作伙伴下发全线涨价通知,华硕、技嘉、七彩虹等品牌工厂全面封仓、暂停出货。华强北进入"一日一价",RTX 5060报价从2400元攀升至2700-3100元、四天最高涨800元。博板堂9月11日的渠道消息称,七彩虹5080预期涨幅上调到约800元、技嘉5070供货量环比可能缩减30%。微博微博
甚至有媒体传出RTX 50 SUPER系列因显存成本过高被暂缓发售——消息未经官方证实,但方向没人觉得意外。当英伟达二季度数据中心收入约890亿美元、占公司总收入九成以上时,消费级显卡在产能分配表上就是最低优先级的客户。微博知乎
四、判断:不是矿潮2.0,但也等不来大崩盘
社区里两派吵得凶。看多的说"代理商收割+饥饿营销,等等就有好价";看空的说"HBM挤占是产能级问题,AI不清场一切回不去"。三本账摊开,比较负责任的结论是:
不会"崩盘式降价":出货量创四年新高说明产线没停,涨价的核心不是"没货",是货被AI、渠道和恐慌盘分掉了;
也撑不起"单边暴涨":桌面CPU出货-33%、亚马逊-23%、Mindfactory-56%证明真实消费端需求在萎缩,JPR对AIB长期增速的预测甚至是-2.5%的负增长。靠惜售维持的溢价,最怕下游断供式观望;知乎
最可能的路径是高位震荡+渠道松动:9月13日,双48GB DDR5内存价格已经出现明显下跌。9月14日,内存价格又普遍上涨。成本端反复拉锯说明它并没有铁板一块地往上走——一旦熄火,压价的故事就讲不下去了。知乎知乎
一句话:这轮不是需求爆发,是"成本+产能分配+恐慌"的三方合谋;等价的不是等崩盘,是等渠道自己先撑不住。
五、双十一前,三种人三个动作
1. 刚需(老卡真坏了、开学入职等着用):别把命押在双十一。
这轮7月23日起步的涨价,精准打击的就是开学刚需群体。有玩家去年国庆看着48G×2内存2000出头没下手,等到双十一涨到3000。也有准大学生全款19299元下的单被商家以"缺货"为由拖成28500元的拒发货纠纷。要买就按"少踩溢价"的规则:避开5080/5090这类重溢价且与本轮逻辑绑死的卡;同价位先问显存再看跑分(16G起步是这轮行情给中端玩家的现实教育);下单挑支持价保、七天无理由的渠道,把"违约不发货"的风险留给商家。知乎微博
2. 升级可缓(手里卡还能战):这一轮你确实等得起。
理由不是"马上就降",而是你有选择权。盯四个信号,任何一个转正再动手:①博板堂渠道批发价与指导价的缺口收窄(封仓瓦解的水位计);②显卡日报"底价SKU数量"从偏少转多(抛售启动);③双十一当天有单款真正跌回7月涨价前价格(而不是先涨后降);④GDDR/内存现货连续两周下行(成本熄火)。都没动,就把它当作明年RTX 60系/Super周期的预算问题——反正JPR预测的长期趋势里,显卡本来也不该这么贵。
3. 预算党(只能看低端):唯一逆势的一条线。
“中高端缺货涨价、低端供过于求"是这轮行情的B面,甚至有厂商反向推广GT730清库存。低端新卡是目前少数真有降价空间的品类;但注意二手盘也在普涨、连580矿卡都在"回光返照”,捡便宜窗口比8月窄,低端新卡和带质保的二手次卡之间,优先前者。
六、写在最后
B站显卡日报9月13日那期,22万播放挂着3300多条评论,点赞最高的一句:"刚上大学遇上矿潮,上班了有点积蓄遇到AI,已经失去所有力气和手段。“玩笑,但精准:矿潮抢的是需求,AI抢的是产能,玩家手里剩下唯一可控的变量,只有"现在买还是双十一买”。
1250万张卡已经发出去了。下一个值得问的问题不是"货去哪了",而是"等它回到货架上的那天,你还需不需要它"。评论区聊聊:你是在这轮恐慌盘里上车的,还是准备死守到双十一?