9月16日,美联储宣布加息25个基点,基准利率从3.50%-3.75%抬到3.75%-4.00%,三年来第一次。同一周,基金渠道里流传最广的消息是:超500亿元"新钱"涌入"固收+",策略标签化、赛道化争议升温。柜台另一头,是另一批人——节后到期要搬家的高息定存、约了三天也没约到的大额存单、收益已经掉进1%区间的货基。于是理财经理递到你手里的新方案,很可能就是一只代表自己"固收+“的基金,名字后面还缀着"红利+”"科创+"之类的新标签。知乎东方财富网
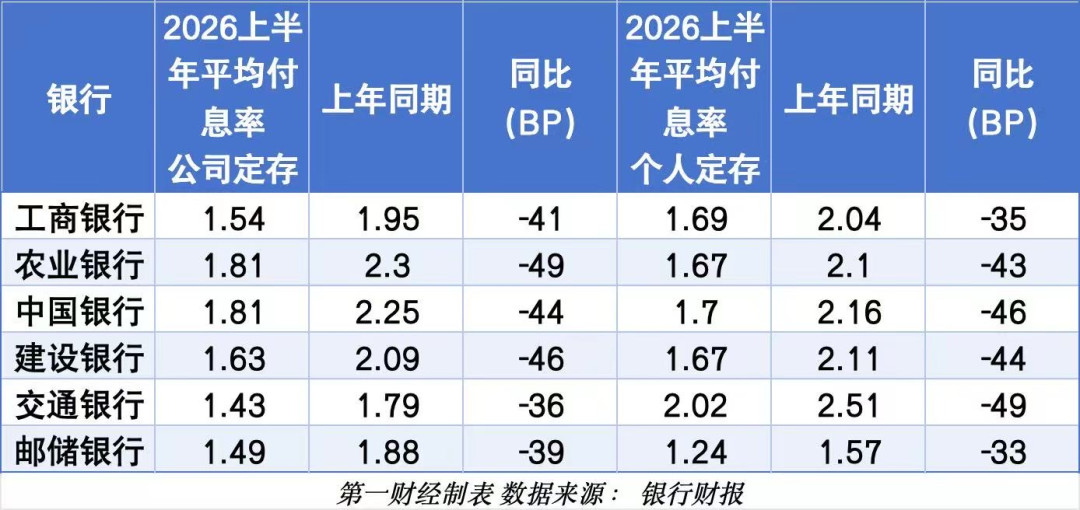
标签是这两周才挂上的,风险可不是这两周才有的。同一批自称"固收"的产品,最近两个月裂成了两种动物:有的7月开始第一次让持有人看见净值绿得像个股票基金,有的干脆从8月一路阴跌。想把定期存款搬进"固收+"之前,先算完这三笔账。
第一笔账:这个"+"到底在加多少——仓位乘以风格的一道乘法
先看你被推荐的那类产品最近的真实成绩单。2026年上半年,二级债基平均收益2.74%、偏债混合3.35%,但7月以来约半数固收+基金收益转负,25只产品回撤超10%。知乎
更扎心的是"战果留存率"。上半年收益超过20%的那批固收+,今年以来收益平均留存不到58%,吐回去四成以上是常事(统计截至9月17日)。好买研习社
把账拆成一道乘法就明白了:假设一只固收+权益仓位30%、债底一年拿到5%,对组合的贡献是3.5%;但只要权益部分亏过11.6%,整个组合当年转负——而7月以来,科创50、创业板50的跌幅都超过了24%,重仓科技、又没及时调仓的"科技固收+",亏损几乎是注定的。基金分析师"北落的师门"给的口径更保守:哪怕权益仓位只有20%,科技股再来一次7月那种25%级别的回撤,光权益端一项就能给组合拖掉近5个百分点。好买研习社知乎
5个百分点是什么概念?按100万本金算,就是5万块。你买它,是为了多赚存款和它之间那1个多点的差价——但这道乘法告诉我们,波动的上限和收益的上限完全不对称。
第二笔账:“固"到底固在哪——重仓转债的,名字里的"固收"正在变"固收-”
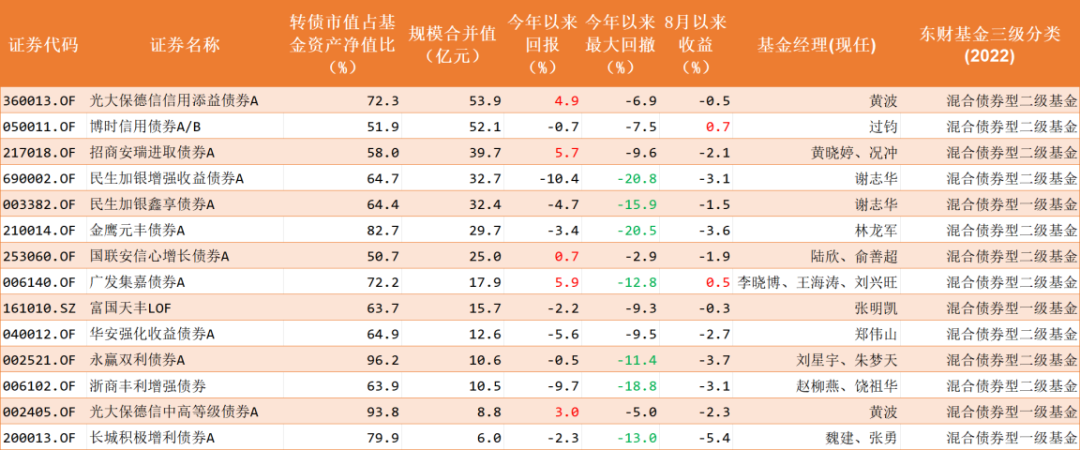
如果说第一笔账针对的是"股票端",第二笔账更隐蔽:很多固收+的"增强"部分,压根不是股票,而是可转债。2026年二季报数据显示,30只重仓转债(二季度末转债仓位超过50%、剔除转债主题基金后的债券型基金)的"固收+",平均转债仓位69%,最高一只干到96%。市值风云
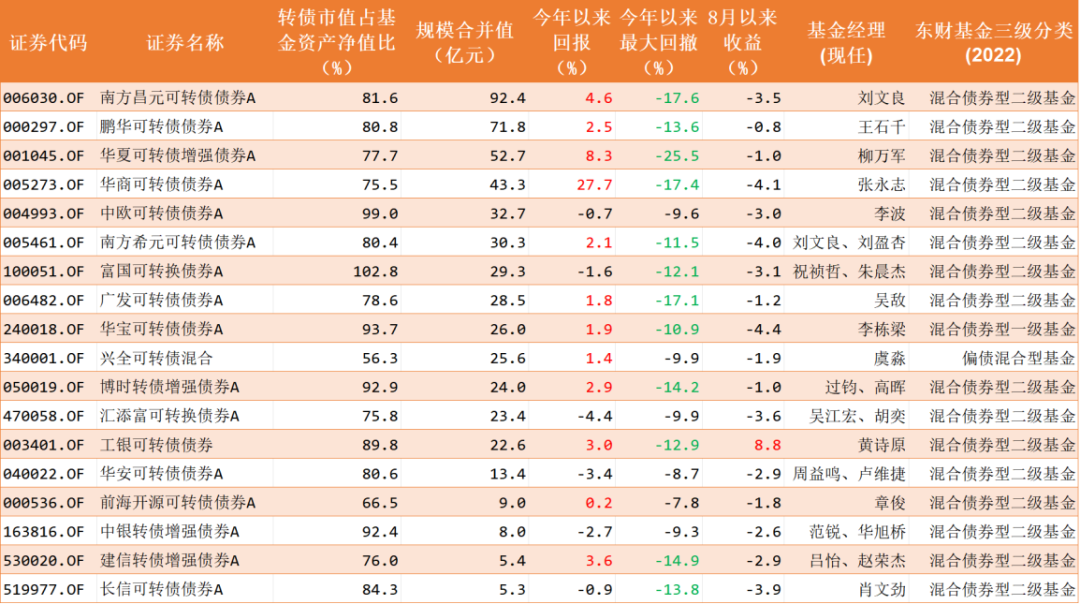
"债券基金"三个字配96%的转债仓位,防守力如何?三组数字:
这30只8月以来只有2只正收益,平均下跌2.15%;年内平均最大回撤12.2%,19只超过10%,最深23%。市值风云
加上38只转债主题基金(8月以来也只有3只上涨、年内最深回撤25.5%),两类合计68只产品,8月以来正收益的只有5只。
8月以来,中证转债指数累计下跌近4%、今年以来下跌2.4%。
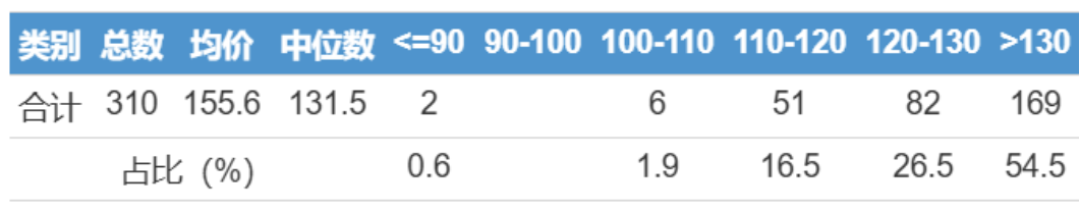
为什么"债底"压不住?宁稳网的数据给了答案:目前310只可转债平均价格155.6元、中位数131.5元,价格超过120元的占约81%,不超过110元的只有8只、约2.6%——整个市场已经没有多少便宜的转债给你"托底"。转债越贵,越像股票;重仓高价转债的固收+,净值其实是跟着股价走的。市值风云
行业媒体9月17日的评论文章,标题说得很直白:莫让"固收+“基金的稳健底色褪成"固收-”。东方财富网
这笔账的结论只有一句,但值很多钱:看到基金名称里有"债券"两个字就默认R2风险,你脑子里的风险等级和产品实际持仓之间,可能完全对不上。
第三笔账:标签是披露进步,还是营销话术——三分钟自己核对
现在回头看那些新标签。近来部分银行、代销平台已在"固收+“板块的相关产品中,标注"红利+”"科创+“或"债券+科技”"债券+消费"等策略标签,行业里为此吵得不可开交:赛道化会不会让固收+失去最核心的风控底色?东方财富网
先说标签的真价值。这轮固收+最大的变化,就是把权益端的风格提前摊开给你看——买之前你知道自己承担的是什么波动,事后能核对赚的是不是你以为的那笔钱。这确实是进步,而赛道本身已经大到不能忽视:截至2026年二季度末,全市场"固收+"基金数量达2496只,存量规模突破3.95万亿元。知乎
但要看清标签不包含什么:标签只写"+“的方向,不写仓位大小、不写实际持仓、不写回撤底线。同样挂"科创+”,转债仓位20%和90%是两种完全不同的产品;"红利"也不等于不跌,红利股照样有回撤。
所以别听标签,自己去基金半年报和产品页核三件事:①仓位——权益+转债合计多少、其中转债占多少;②回撤——别看去年收益榜,看年内最大回撤和收益/回撤比这两个数;③规则——有没有最短持有期、赎回费怎么分档(持有不满7天通常收1.5%惩罚性费率)。下面的明细表就是现成的对照示范:转债占比、年内最大回撤、8月以来收益,三个栏目各自对应上面一笔账。
知乎9月18日有个热度很高的提问,本身就是给标签祛魅的:买固收+是不是不如直接买纯债+宽基?当一只产品的增强部分能被你拆开复制时,它多收的那笔管理费,值不值就成了唯一的问题。知乎
算完账之后:你的钱该落在哪一档
三个月内要用的钱、应急金:不适合固收+整体,无论贴什么标签。货基、短融类工具的1%是确定的流动性,别拿它去博。
一年内到期的存款、只接受2%以内浮亏:只看权益+转债合计15%以下、且没有重仓转债的低波档,并核它的年内最大回撤是否配得上你的承受力。
能锁1年以上、想比1.75%的三年定存多拿一点、扛得动5-10%回撤:中低波、策略标签清晰的品种值得研究,但排序别从"上半年收益最高"开始——那批产品的平均留存率不到58%。
看得懂转债价格结构、扛得动20%回撤:重仓转债和转债主题只当进攻仓用,并且别再把它叫"固收"。
两个继续观察的信号:9月20日LPR报价和存款端动向——进入9月以来,微众银行已悄然把3年期存款利率从1.6%上调到1.75%,存款端如果继续往上走,固收+的"+"溢价会重算。另一个方向,美联储10月议息在即,其经济学家已预计10月将再度加息——全球紧缩链继续的话,债底也不是半年前那个无风险的债底了。第一财经知乎
以上数据均截至各信源发布日。这是信息核对和算账,不构成投资建议;基金过往业绩不代表未来表现,申赎规则以基金法律文件为准。