

















14
11
国内私人银行全景解析:如何按资产层级选择最适合的银行?
2025-04-13 10:47:46
7点赞
61收藏
15评论
私人银行作为高净值人群财富管理的核心战场,各家银行在服务模式、权益体系、资产配置能力上差异显著。
阿彭前面的文章中对各家主流私行基本都做了全面的解密,现在做一期私行总结,也是私行系列最后一期。本期基于准入门槛、核心权益、差异化服务三大维度,对主流私人银行进行横向对比,为不同资产层级的客户提供参考。
一、私人银行行业共性:基础服务趋同
准入门槛集中化
90%的银行私行门槛为600万人民币(金融资产),少数银行会更高一些。

基础权益趋同
健康管理:三甲医院体检、名医预约
子女教育:留学规划、名校夏校
出行礼遇:贵宾厅、接送机
财富管理标配
家族信托(1000万起)、专享理财产品等成为基础服务。
二、头部私行差异化竞争图谱
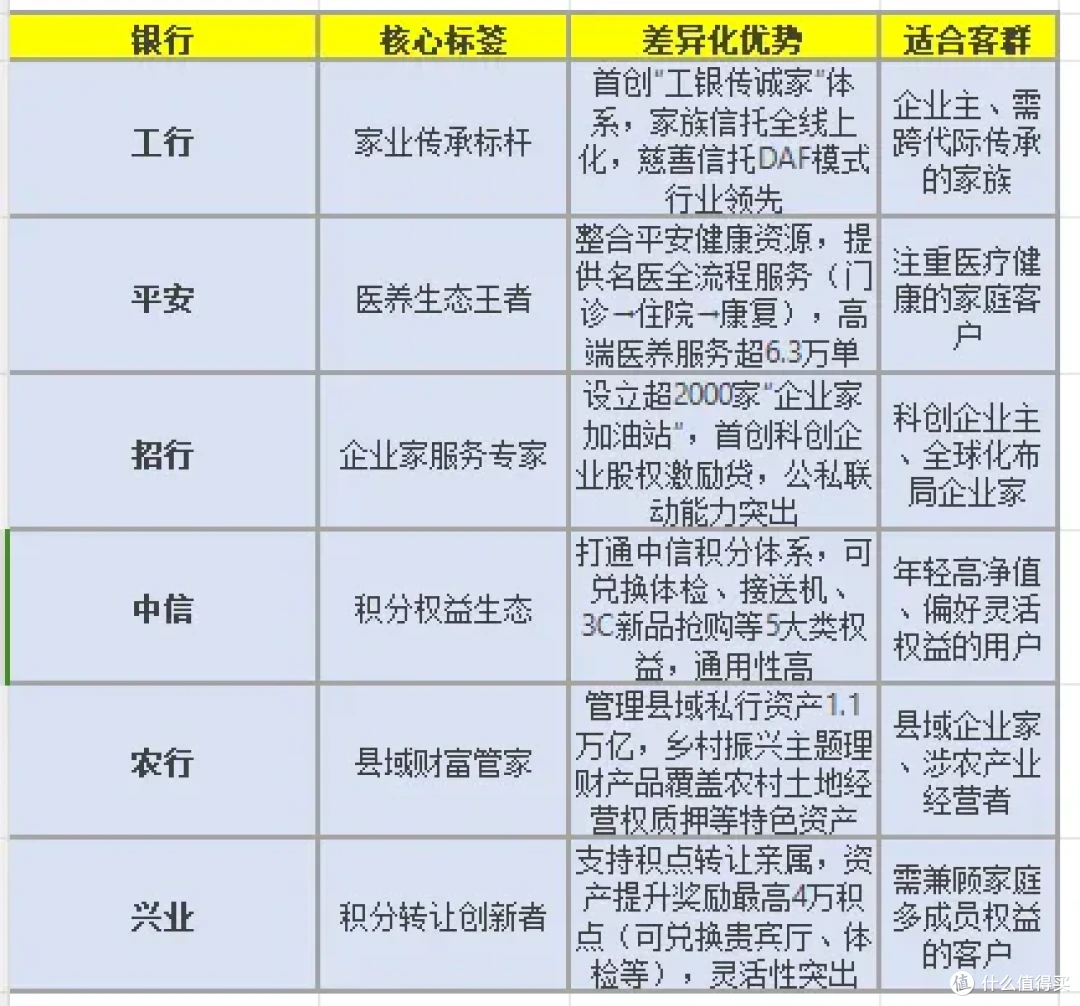
三、按资产层级的配置策略
1. 600万-3000万:稳健增值型
推荐银行:农行、中信、平安。
核心理由:
农行钻石卡办理门槛较低仅500W,冲S7星级有机会0开。
中信白钻级客户享积分生态+法税咨询,权益性价比高。
平安医养权益覆盖全家,积分兑换体检套餐成本仅为市场价30%。
2. 3000万-1亿:综合服务型
推荐银行:工行、招行、平安。
核心理由:
工行家业服务体系(财富/家企/家风三大赛道)解决企业传承痛点。
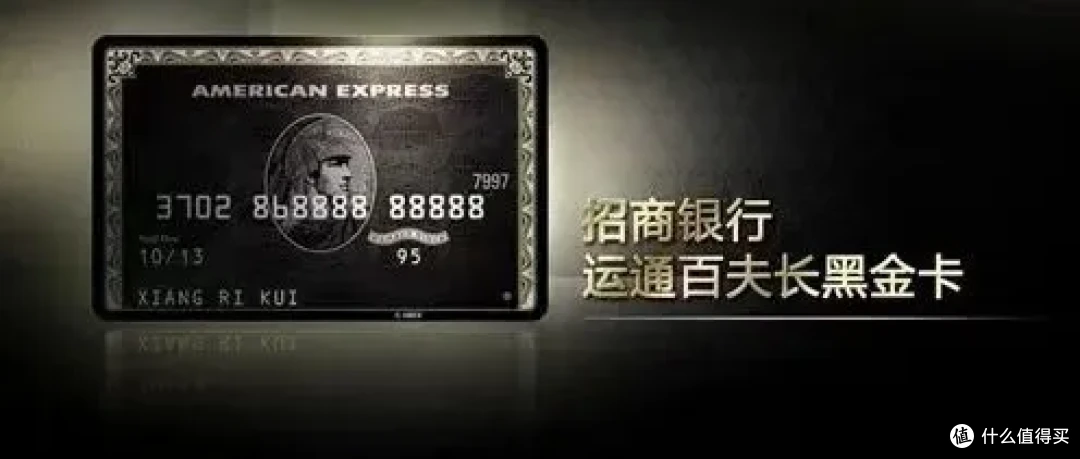
招行家族办公室提供“人-家-企-社”四维服务,定制化能力突出。
平安企望会赋能企业品牌建设(600万+)、法税筹划(3000万+)。
3. 1亿以上:全球资产型
推荐银行:工行、招行。
核心理由:
工行离岸信托+跨境理财通,香港分行联动优势明显。
招行全权委托投资支持全球大类资产配置,年化收益稳定性超同业2-3%。
四、趋势洞察与选择建议
服务升级方向
数字化:工行AI大模型实现千人千面资产配置,平安“客户分层引擎”细分112类客群。
非金融内卷:稀缺医疗(平安)、圈层经营(招行企投家俱乐部)、慈善服务(工行君子伙伴计划)成竞争焦点。
避坑指南
警惕“伪私行”:部分银行将600万客户与3000万客户混池服务,需确认权益分级细则。
关注退出成本:民生、浦发等银行设定“连续6个月不达标即降级”规则,资产流动性管理是关键。
结语
私人银行的选择本质是资源整合能力的博弈:600万级客户优先考虑权益性价比,1亿以上客户需构建“境内+离岸”双服务架构。未来,随着AI投顾、家族宪章等服务的深化,头部私行的马太效应将愈发显著——与其追逐短期收益,不如选择与自身财富生命周期匹配的服务生态。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案