



















93
35
稳健理财:从记账到投资的实用技巧
2026-11-04 10:20:48
0点赞
0收藏
0评论
大家好,今天我以一名普通上班族、坚持稳健理财五年的理财稳学家身份,和大家分享我日常理财的真实经验。全文都是第一人称、可直接上手的实操技巧,没有复杂公式,没有投机噱头,只讲普通人能学会、能坚持、能稳稳变从容的理财方法。全文约三千字,希望能帮到每一位想管好钱、不焦虑、更安心的朋友。
作为一名从月光族一步步走到财务稳定的普通人,我始终认为:理财不是赚快钱,而是把日子过稳、把钱管明白、把风险挡在门外。五年前,我月薪四千,月月花光,遇到急事拿不出一分钱;五年后,我有应急金、有稳健收益、有清晰规划,不再为钱失眠。这一切,都始于记账、成于投资、立于规划。下面,我把我最实用、最落地的方法全部分享给大家。
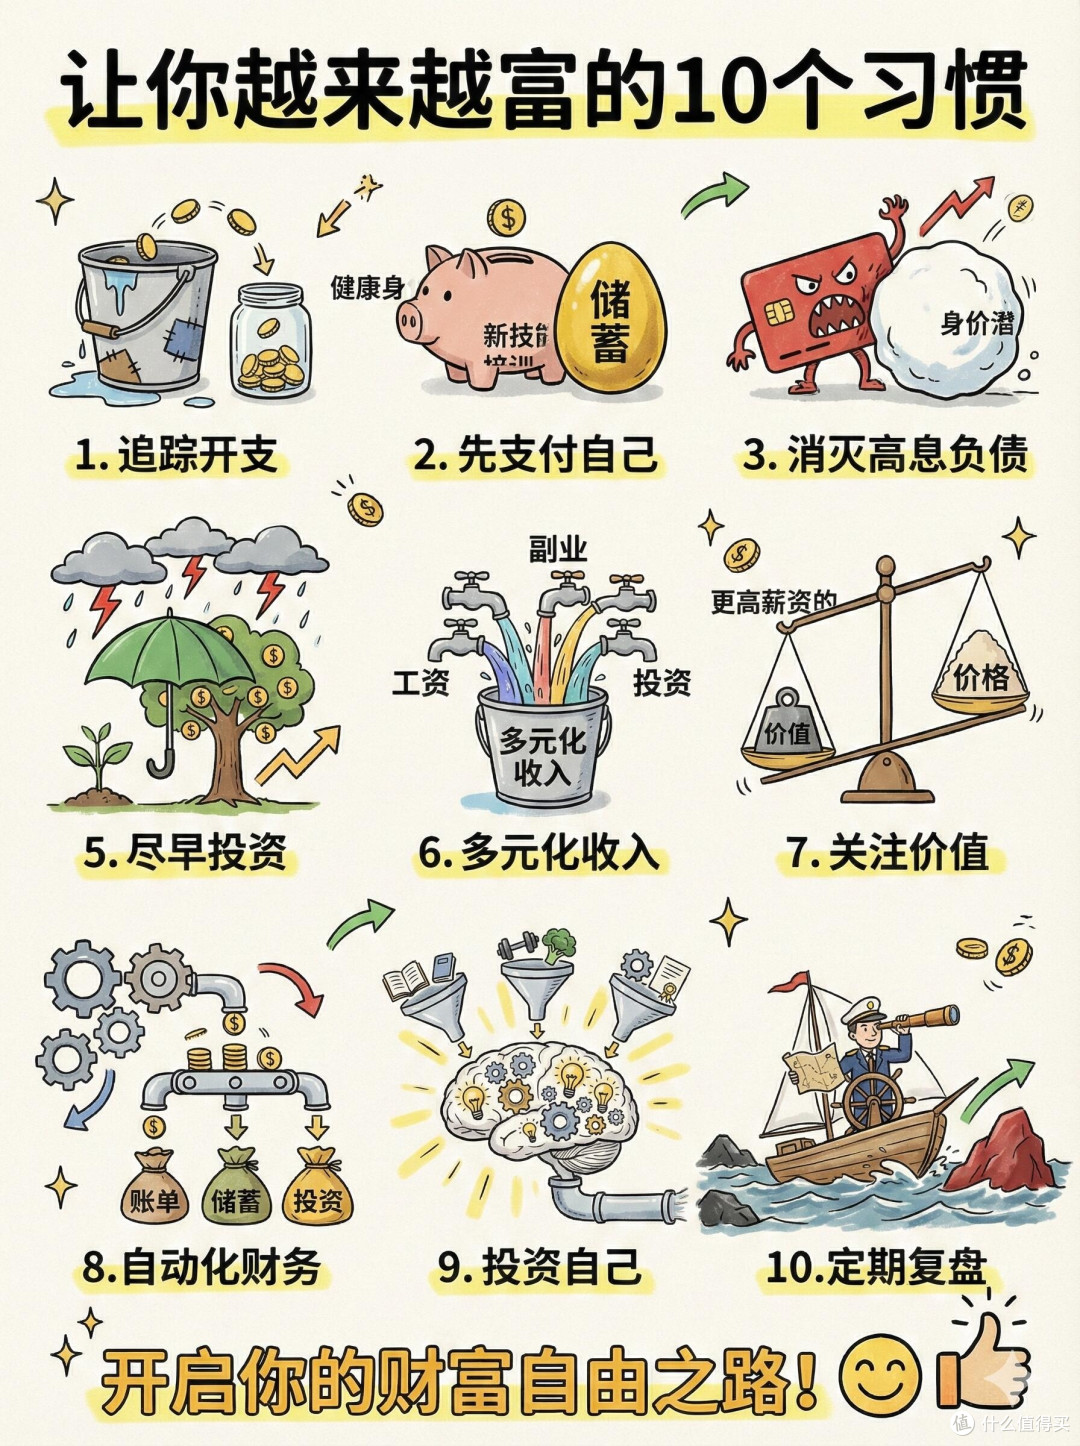
一、我的记账秘诀:简单、不痛苦、能坚持
很多人觉得记账麻烦、费时间、会降低生活质量,我以前也这么认为。但真正坚持下来才发现:记账不是抠门,是让每一分钱都花得有价值。我总结了一套极简记账法,上班族、学生党、家庭主妇都能轻松做到。
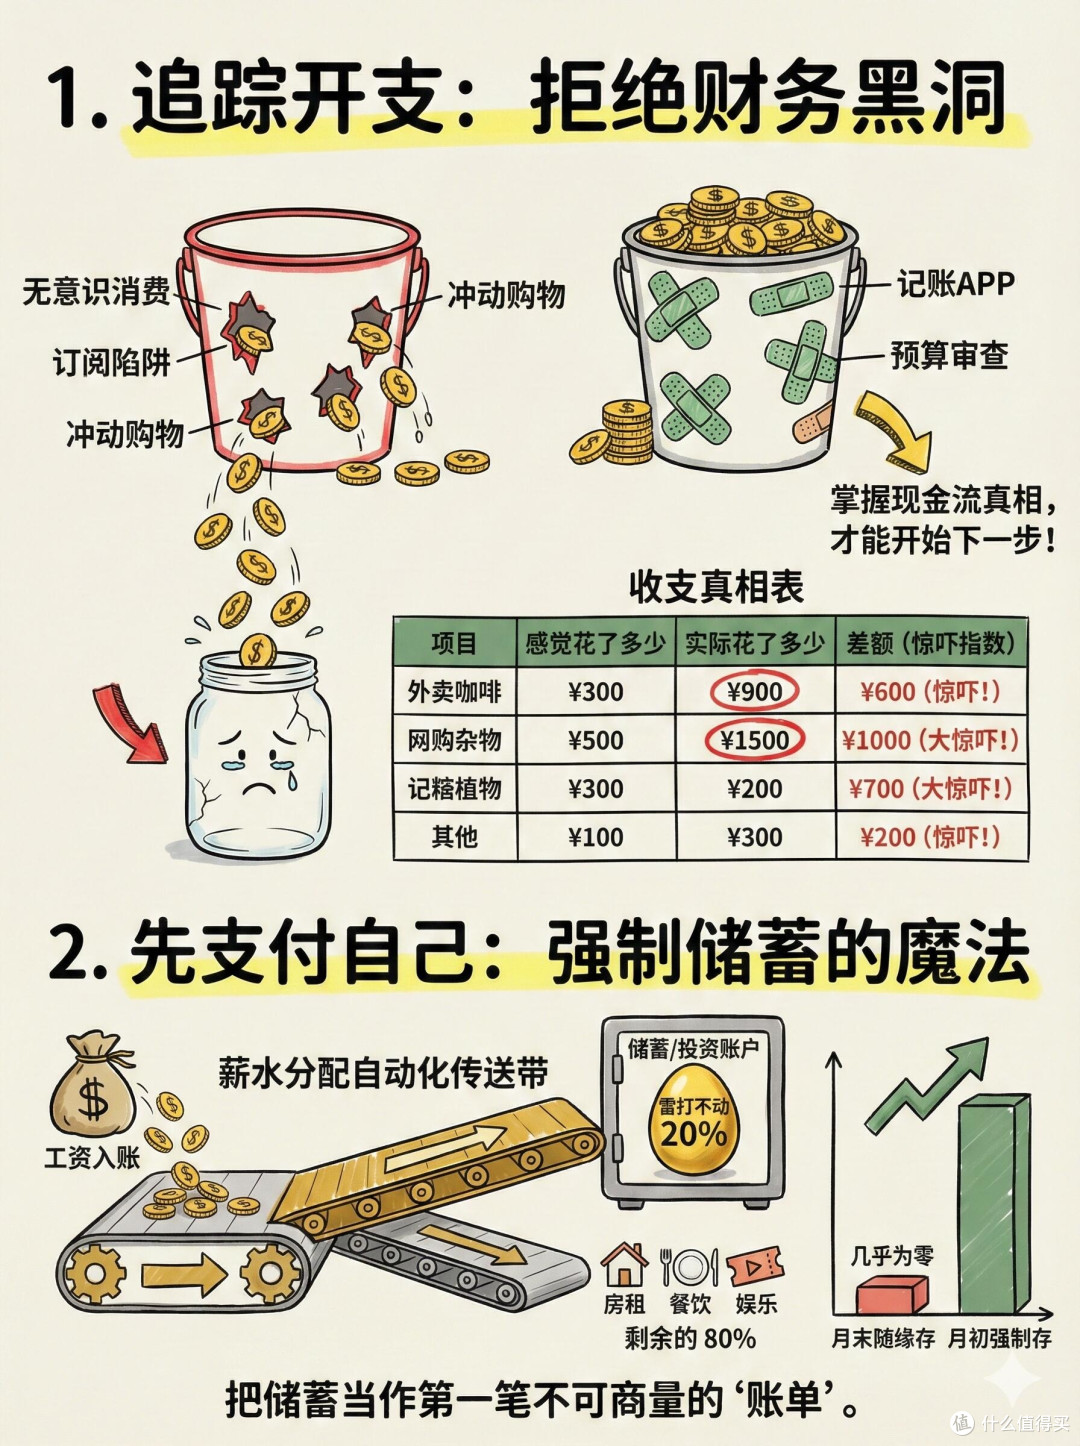
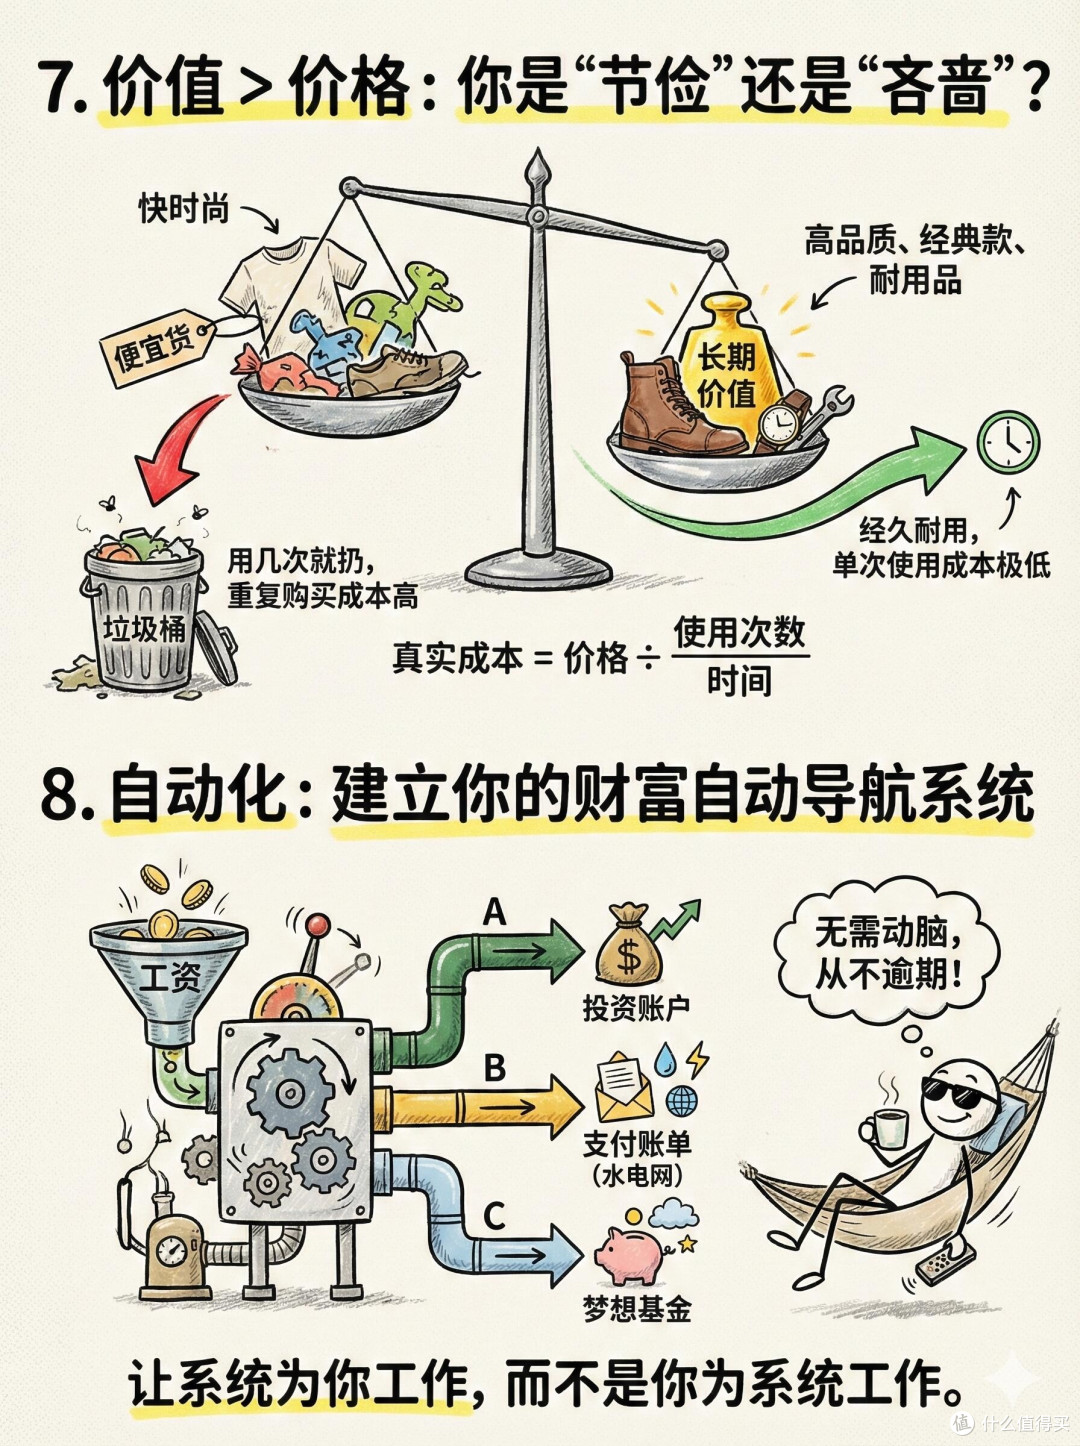
第一,工具越简单越好。我不推荐复杂表格,也不追求花里胡哨的软件,一部手机、一个基础记账APP就足够。我只看重三个功能:分类清晰、一键记录、自动统计。每天消费完随手记一笔,30秒就能完成,完全不占用精力。
第二,分类越少越能坚持。我把所有收支只分成五类:固定支出、必要支出、弹性支出、主动收入、被动收入。固定支出是房租、水电、社保、房贷等雷打不动的钱;必要支出是吃饭、交通、日用品等必须花的钱;弹性支出是购物、娱乐、聚餐、旅游等可花可不花的钱;主动收入是工资、奖金、兼职;被动收入是理财收益、租金等。不细分早餐、奶茶、文具,不内耗,不纠结,这是我能坚持五年的关键。
第三,消费即记账,绝不拖延。我给自己定了一个小规矩:付完钱立刻记。无论是扫码、网购、现金,只要花了钱,马上记录。拖延只会导致账目混乱,最后干脆放弃。实时记账,才能真正掌握自己的金钱流向。
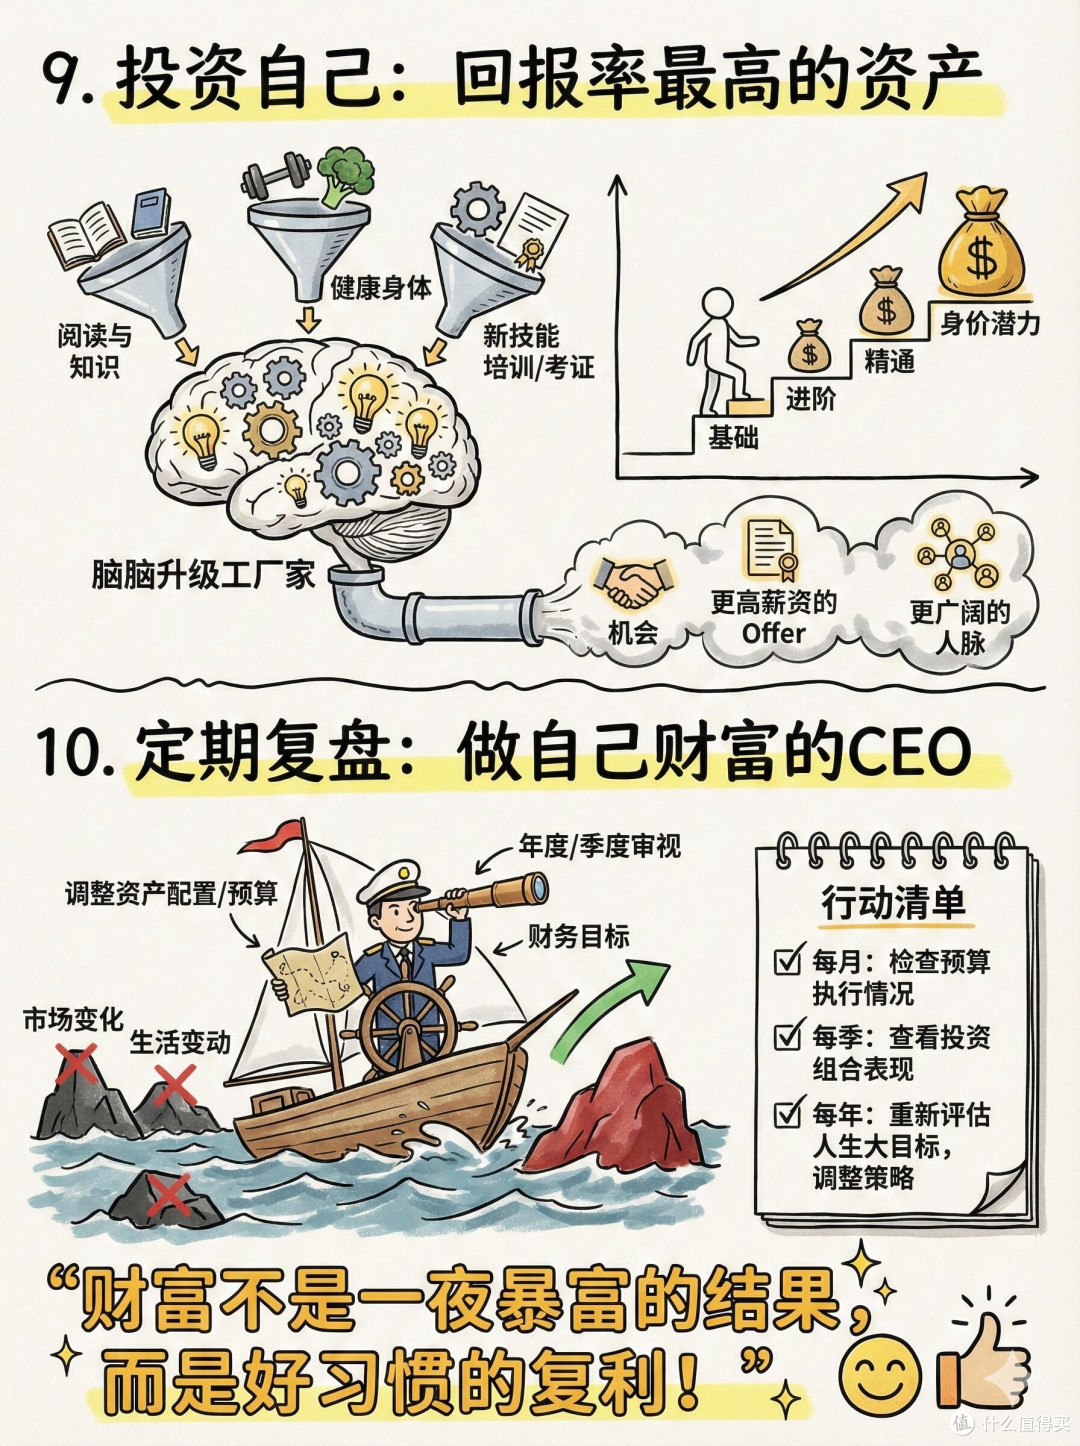
第四,每周小复盘,每月大总结。我每周花10分钟看一眼支出,看看弹性消费有没有超标,有没有冲动消费。每个月再做一次完整复盘,计算储蓄率,分析哪些钱可以省,哪些钱值得花。通过复盘,我戒掉了大量无效消费:网红产品、闲置衣物、重复的小家电、频繁外卖,一年能省下近万元。
第五,用记账区分“需要”和“想要”。我给自己定了一个“7天冷静期”:非必需品加入购物车后,等7天再决定。7天后还需要,再购买;如果忘了,就说明根本不需要。这个方法让我远离了消费主义,钱越花越清醒,生活反而更舒服。
记账的本质,不是控制快乐,而是拥有对金钱的掌控力。当你知道钱从哪来、到哪去,你就不会再焦虑、不再盲目、不再被欲望牵着走。这是理财最稳、最基础的第一步。
二、我的投资心得:稳字当头,普通人最靠谱的路线
作为理财稳学家,我的投资理念只有一句话:先保本,再增值;不懂不投,长期为王。我不炒股、不炒币、不碰高风险产品,只做适合普通人的稳健配置,五年下来,收益稳定、心态平稳、睡得踏实。
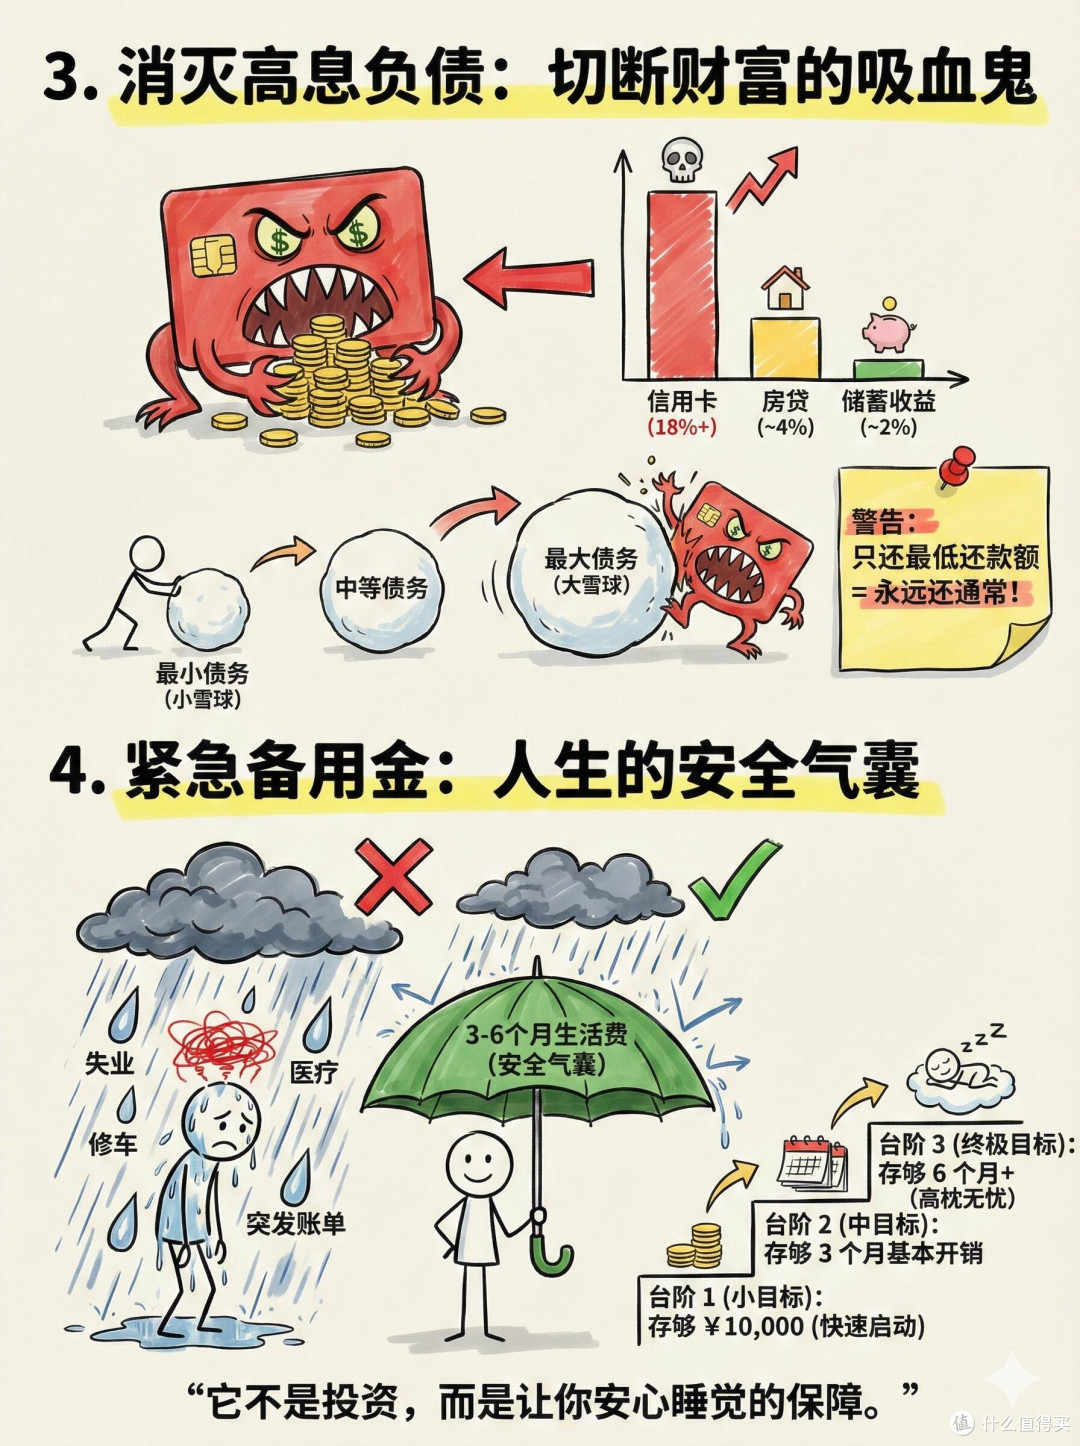
第一,先存应急金,再谈投资。这是我最重要的一条心得。应急金=6—12个月的固定支出,专门用来应对失业、生病、突发情况。这笔钱我放在货币基金里,安全、灵活、随取随用,绝对不拿去投资。没有应急金就投资,等于在悬崖边走路,一点波动就会让你被迫割肉亏损。应急金,就是我们理财的安全垫、定心丸。
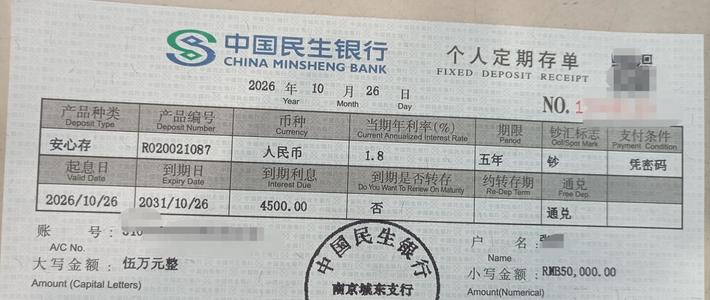
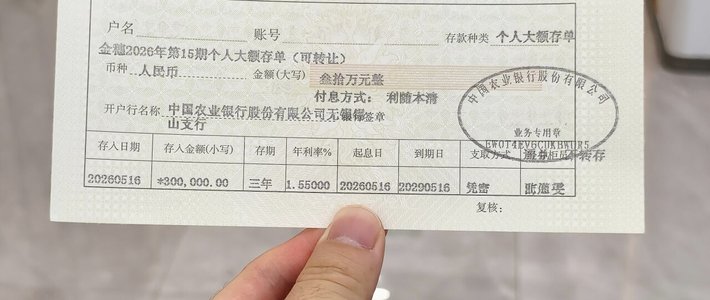
第二,不懂的产品,绝对不碰。股票、期货、虚拟货币、不知名理财,我一概不参与。因为我清楚自己没有专业知识、没有大量时间、没有抗风险能力。我只投我看得懂、查得到、信得过的产品:货币基金、国债、大额存单、纯债基金、宽基指数基金。只在自己的能力圈内赚钱,才是最稳的赚钱。
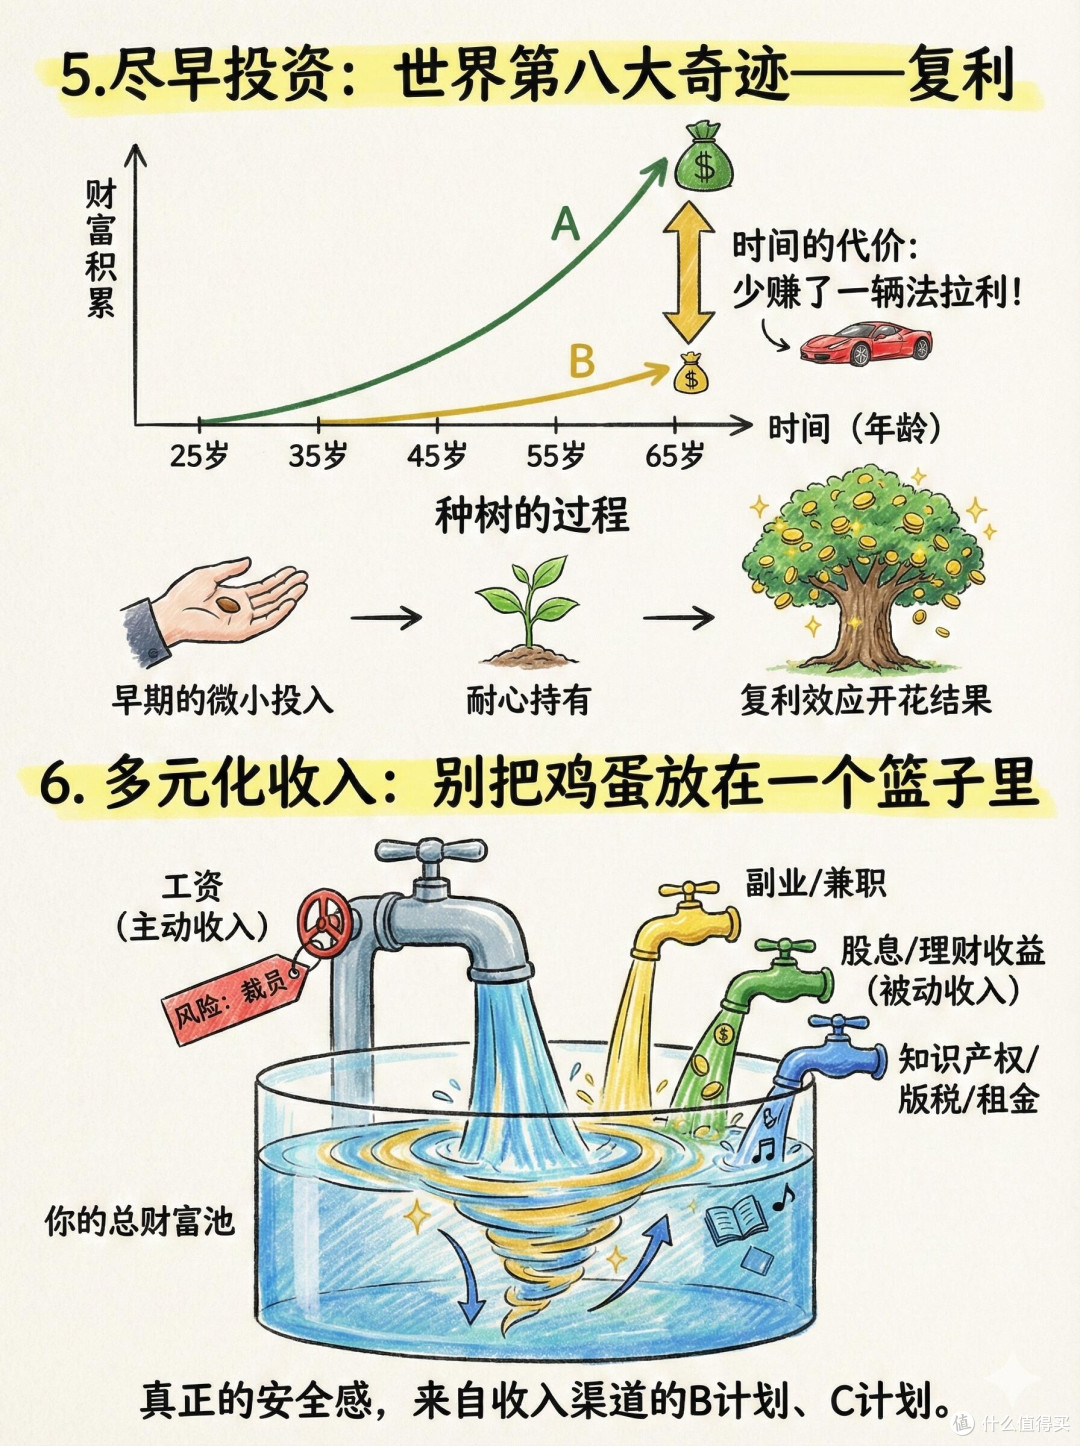
第三,分散配置,不把鸡蛋放一个篮子。我的资产配置非常简单:50%稳健型(保本固收)、30%成长型(长期指数基金)、20%流动资金(日常使用)。稳健型用来守住本金,保证稳定收益;成长型用来长期增值,跑赢通胀;流动资金保证生活灵活。这样配置,市场涨跌都不会影响我的整体资产,真正做到稳中求进。
第四,坚持定投,长期持有,拒绝追涨杀跌。我投资指数基金,只用定投的方式,每月固定时间投入固定金额,不看单日涨跌,不被市场情绪影响。跌了多买份额,涨了少买份额,长期下来成本被摊平,收益非常稳定。我从不会短线操作,也不会跟风买卖,我的持有周期以3—5年为单位。理财是马拉松,不是短跑,耐心比技巧更重要。
第五,不贪高收益,守住本金比什么都强。市面上凡是宣称“高收益、保本、零风险、快速翻倍”的产品,全是陷阱。高收益一定伴随高风险,普通人根本承受不起。我的目标很实在:长期年化4%—8%,跑赢通胀就行。不贪心、不冒进、不侥幸,稳稳增值,就是最好的结果。
我见过太多人因为追求高收益亏光积蓄,也见过太多人跟风投资最后焦虑失眠。而我坚持稳健路线,收益不惊人,但足够踏实;风险不刺激,但足够安全。这才是普通人最该走的理财路。
三、真实财务规划案例:三个阶段,直接复制
光有技巧不够,落地才是关键。我结合自己和身边人的真实情况,分享三个不同人生阶段的财务规划案例,覆盖职场新人、中年家庭、准退休人群,大家可以直接对照参考。
案例一:职场新人——从零开始,告别月光
刚工作的朋友,月薪不高、存款少、容易冲动消费。我的规划核心是:先存钱,再消费,小步起步。
第一步,极简记账,控制弹性支出;
第二步,工资到账先存20%—30%,强制储蓄;
第三步,攒够应急金再开始小额定投;
第四步,把钱花在提升自己上,提高主动收入。
坚持一年,就能彻底告别月光,拥有人生第一笔存款,建立理财自信。
案例二:中年家庭——上有老下有小,稳健守财
我自己就是三口之家,有房贷、有孩子、有老人,财务压力最集中。我的家庭规划是:
第一,记账控支,固定每月总支出;
第二,优先配齐保险,筑起家庭防火墙;
第三,保留充足应急金,应对突发情况;
第四,存款分两部分:一部分保本固收,一部分长期定投;
第五,单独设立教育金,专款专用。
执行下来,家庭财务清晰、压力减小、被动收入稳步增加,生活越来越从容。
案例三:准退休人群——保本第一,安享晚年
临近退休的人群,风险承受能力极低,核心是绝对安全、稳定现金流。
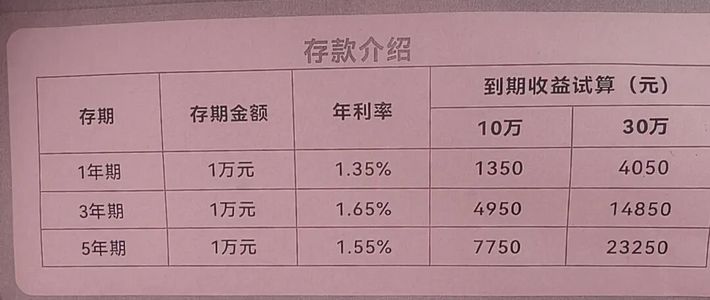
我给长辈的建议是:退出所有高风险产品;资金以国债、大额存单为主,分档存期,兼顾流动性和收益;保留少量备用金放在货币基金;依靠养老金+稳健利息生活,不动用本金。这样既安全,又有稳定收益,晚年生活不缺钱、不担心。
这三个案例,没有复杂操作,没有高门槛,全是普通人能落地、能坚持、能看到效果的方案。理财没有统一标准,适合自己、能长期执行,就是最好的规划。
四、理财稳学家的心里话:理财,就是理人生
走过五年理财路,我最大的感受不是赚了多少钱,而是内心越来越踏实、生活越来越有底气。我深刻明白:
理财不是一夜暴富,而是细水长流;
不是委屈生活,而是理性选择;
不是算计金钱,而是掌控人生。
记账让我们清醒,投资让我们成长,规划让我们安心。理财真正的意义,是让我们在需要花钱的时候不窘迫,在面对未来的时候不慌张,在守护家人的时候有力量。
作为一名理财稳学家,我想告诉每一位朋友:理财从来不是富人的专利,也不需要高智商、高本金。它只需要一点点自律、一点点耐心、一点点坚持。从今天起,开始记第一笔账,存第一笔钱,做第一个规划,你就已经走在了变稳、变好、变从容的路上。
愿我们都能做自己的理财稳学家,管好钱、过好日子、守住幸福,在稳稳的生活里,拥有稳稳的自由。