


















27
49
5年期利息反而比3年期少?转存前,我先统一了时间轴
2026-11-12 21:33:07
0点赞
0收藏
0评论
上个月,我有一笔20万定期到期。按我二十多年的老习惯,转存当天就该去网点,直接挑最长的年限——存得越久,利息越高,这不算个问题。

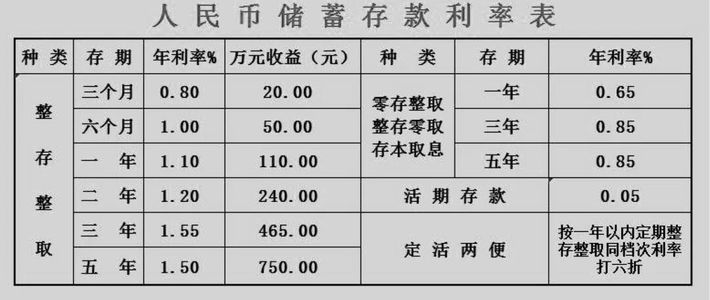
结果在柜台前的利率表前,我站了得有五分钟:三年期1.55%,五年期1.30%。五年比三年每万块钱一年少拿25块。我把单子拍了照,回家翻资料才发现,不是我眼花,是规矩变了——2026年以来,"倒挂"已经从个别现象变成了普遍现象。而据中金公司测算,2026年仅居民定存到期规模就达75万亿元,我家这20万只是零头,但你家的多半也在里面。
先看清:铁律是怎么失效的
不是只有一两家银行这样。按中国证券报的统计口径,2026年8月全国银行三年期定存的平均利率是1.683%,五年期平均反而只有1.560%——整个行业的曲线都平了、翻了。国有大行里,建设银行三年期挂牌1.55%、五年期1.30%,倒挂25个基点。往小了看更夸张:云南石屏北银村镇银行7月30日调整后,三年期1.90%、五年期1.70%;黑龙江友谊农村商业银行三年期1.75%、五年期只有1.60%。还有更极端的:上海松江富明村镇银行8月21日起,一年期、两年期、三年期整存整取全部1.65%——存一年和存三年,每年的利息一分钱不差。

中小银行3月那轮密集下调,最高一档降了30个基点,就是在把五年期这类长期限的成本先砍掉。银行怕用高利率锁住五年的负债,于是把长期存款的价签先压了下去。
也要把另一个声音摆上桌,免得你只信一半:9月以来,多家中小银行反而逆势上调了存款利率,媒体测算个别行的长端挂牌利率已经站上2%,一家头部互联网银行的3年期定存9月21日挂牌也上调了15个基点到1.75%。这推翻倒挂了吗?没有——它恰恰说明现在是"一行一表":大行在压长端、小行在抢存款,你的钱到期撞上哪张表,纯看你走进哪家网点。转存前重新看表,从"可讲究"变成了"必须"。
我的第一次算错:被总利息骗了
对着石屏北银村镇银行的价签,我先在草稿纸上写了两个数:10万存三年,1.90%×3年,到期利息5700元;存五年,1.70%×5年,到期8500元。8500比5700多2800,我当时就想:那还是五年划算。
这笔账坏就坏在"总利息"三个字上——两个数字锁定的时间根本不一样,一个是三年,一个是五年。我老伴扫了一眼说:你把时间拉平再说。
拉平就两步。第一步年化:5700÷3年,一年1900;8500÷5年,一年只有1700。第二步按同一条时间轴比:10万直接存五年,五年拿8500,第六年钱刚回来;先存三年、到期后本息105700再滚存三年,前六年拿5700+6024.9(按利率不变、同为1.90%算,示例),合计11724.9——多拿3224.9不说,第三年就有一次重新看表的机会。
友谊农商行那组数更直观,是媒体算过的现成账:10万直接存五年拿8000;先存三年1.75%、再连本带利滚两年,累计8933.75,差了933.75。

利息差是明账,流动性是暗账
有朋友说:那我干脆全存短的,随时能取。这里有个我家里交过学费的坑:定期提前支取的那部分,不是按定期算,是按支取当天的挂牌活期算。国有大行在2025年5月那轮挂牌调整里,活期利率已经降到0.05%——去年岳母住院急用,我把一笔存了近两年的3万块提前取了,这3万按活期结出来的利息只有30元。当初要是把它单独切成一笔短期限的流动性仓位,同样取出来,亏的不是这个数。

所以这笔账从来不是"三年和五年谁高"的单选题。五年期最吓人的地方,是在利率已经倒挂的前提下,还额外锁死你60个月。
转存前我做的三件事,你照着走一遍
第一,看表先看倒挂和直线。别从上往下顺,先横着比:五年有没有比三年低?有没有一年、两年、三年一个价的"直线"?出现任何一种,说明这家银行的长期限没有补偿,照老规矩闭眼存长就是白锁。
第二,统一时间轴再签字。把两个选项各自摊到同一年限上比年化或同期总息,就是上面那两步;算完你会发现,倒挂超过10个基点时,三年+到期滚存基本都赢直接存五年。
第三,先划应急钱,再决定期限。我家20万最后这么分的:4万放一年及以内、外加通知存款这类活钱层,专管突发;12万存三年;4万存两年错开到期。倒挂的价差(我这家建行口径,五年比三年每年每万少25元)20万里锁得越久的部分踩坑越大,但真正让我放弃五年期的,是第三年那次"重新看表"的主动权。
给你一棵可以直接抄的决策树:这笔钱三年内可能动用→只选一年、两年,或者拆阶梯;五年内肯定不动、且五年期利率不低于三年期→五年期仍然可以;五年内肯定不动、但出现倒挂→选三年滚动,到期当天重新查表再决定,别开自动转存了事。

最后留三句底
一,"存得越久利息越高"在2026年已经失效,转存前必须以网点当日挂牌为准;二,比长短之前先把时间轴拉平,比利息之外先把应急仓位切出来;三,本文所有数字都标了信源和日期,挂牌利率各家、各月都在调,你去柜台前最好再核一遍当日表。
我是老周,家里那个管钱的人。以上都是替我家自己算的账,只作参考,不构成建议——每个家的现金流不一样,我家这么选,未必适合你家。
内容由AI生成








