被开门杀之后,对方理赔员打来电话说赔1000。发帖的车主先做的不是修车,是心理建设——“我开始想太多或者觉得亏心?觉得对方赔1000巨款?因为这么点我自己去补是免费的”。评论区里“有经验”的车主排队报数:被追尾赔200、新车首撞赔1600、开门杀赔1900、道路碰撞对方全责赔到5800,贴了车衣的车处理理赔,被调侃成“理财产品”。小红书
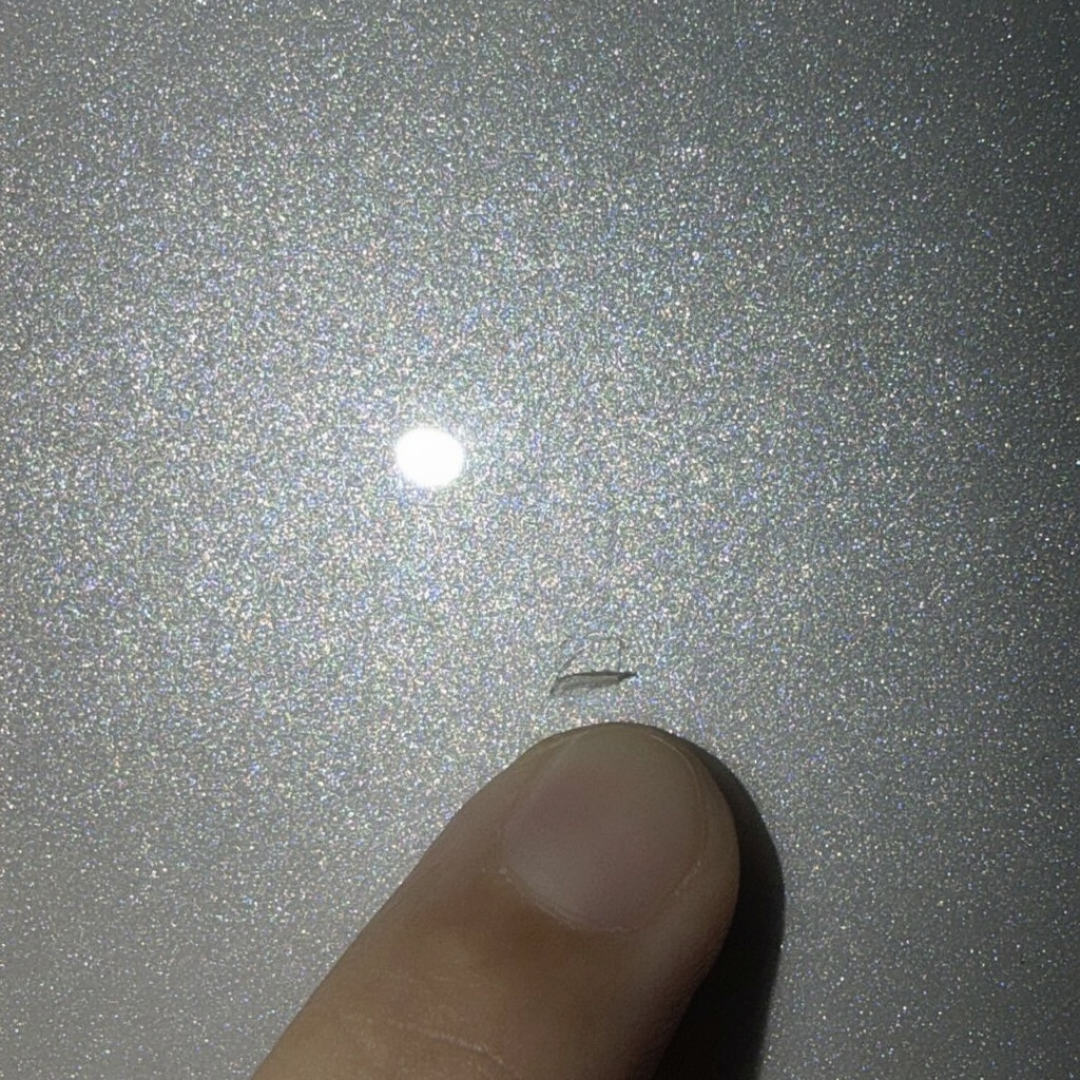
但翻到10月22日另一条热帖,画风完全相反:六七千贴的车衣,小剐蹭还是没防住,局部补漆三四百,换车衣又是六七百,“花了两份钱”,结论是下次再剐蹭不贴了。小红书
车衣真正的考验从来不在“贴不贴”那天,而在膜被刮花那天:能不能自愈、修一块多少钱、保险认不认、卖车算不算数。这四道题,“要不要贴”的帖子大多没讲。
第一步:先别问“修不修”,先看划痕有多深
TPU车衣的自修复是有边界的,热修复涂层只能救浅表伤:毛巾太阳纹、表层细痕,热水或太阳晒晒就淡了。石子崩坑、深划痕、膜破口救不回来,别硬烤,越烤越糟。小红书
所以发现划痕的第一晚,正确动作是拿指甲轻划一下感受深浅,别急着烧热水、更别自己动手撕膜。浅纹等日晒,拿不准就回店让师傅看。
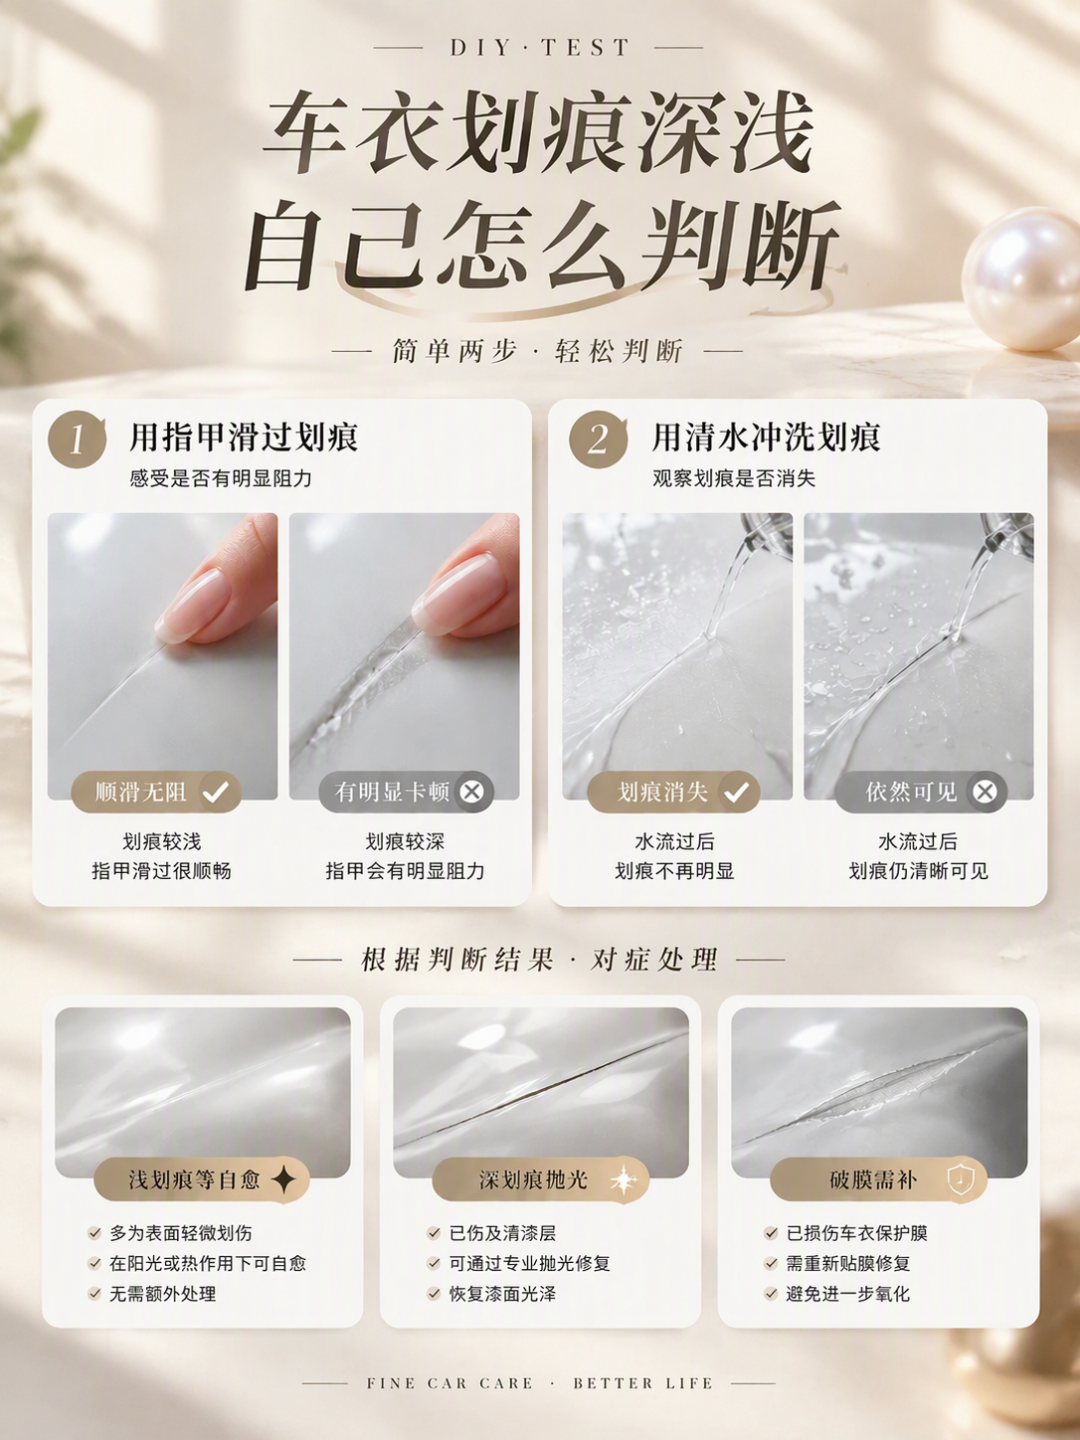
更要分清的是膜伤和漆伤:膜被刮了、底下漆没事,这是纯膜务,别花补漆的钱;漆面一旦凹了、透底了,膜和漆就是两张账单,得分开结。
第二步:维修按“面”计价,一个面不止一个价
车衣是整面施工、整面更换的,打补丁会露。想判断补膜行情,得先接受一个前提:哪怕只破一个角,师傅的报价单位也是一整面。
整面重贴的真实报价集中在几百到一千出头。3M官方店贴的那单,售后报价788贴一整面,对方保险说不扩损就只能赔500,开门杀伤一小块也是这个口径。前门重贴有人问到600,被自行车撞破两块膜的案例,报价涨到1300。小红书
漆那边又是另一层:局部补漆三四百,一面喷漆600上下是行价,特殊色更贵——有车主提到比亚迪赤帝红一面要1700;小凹陷没破漆,走无痕修复只要两三百。
也就是说,小面积伤情的“膜+漆”总账单,常常落在不到一千到一千几之间——这个数,私了嫌大、走保险嫌小,是最尴尬的一档。
第三步:谁掏钱看责任划分,不看谁心软
对方责任:车衣能主张赔。 车衣算加装件,但也是真金白银的财产:车衣也是别人的私有财产,如果是你的责任,你一样要赔,具体赔多少看区域和面积。如果对方全责,别不好意思,该索赔就索赔,凭证齐全一般能谈下来。知乎知乎
但赔多少,得看你怎么谈。开门杀那条帖子的评论区里,有位车主的膜被小孩自行车撞破两处,门店重新贴报价1300,对面父母只愿赔900,差价最后自己掏。从200到5800,这一轮评论区报出来的数字里,1000-2000是最常见的成交带。小红书
最容易踩的是“扩损”规则。 对方保险公司认小面积修补、不认整面重贴:一位Model Y车主被开门杀,想按重贴一整面赔,要把完好部位的膜撕开10cm左右,把损失“扩”出来。
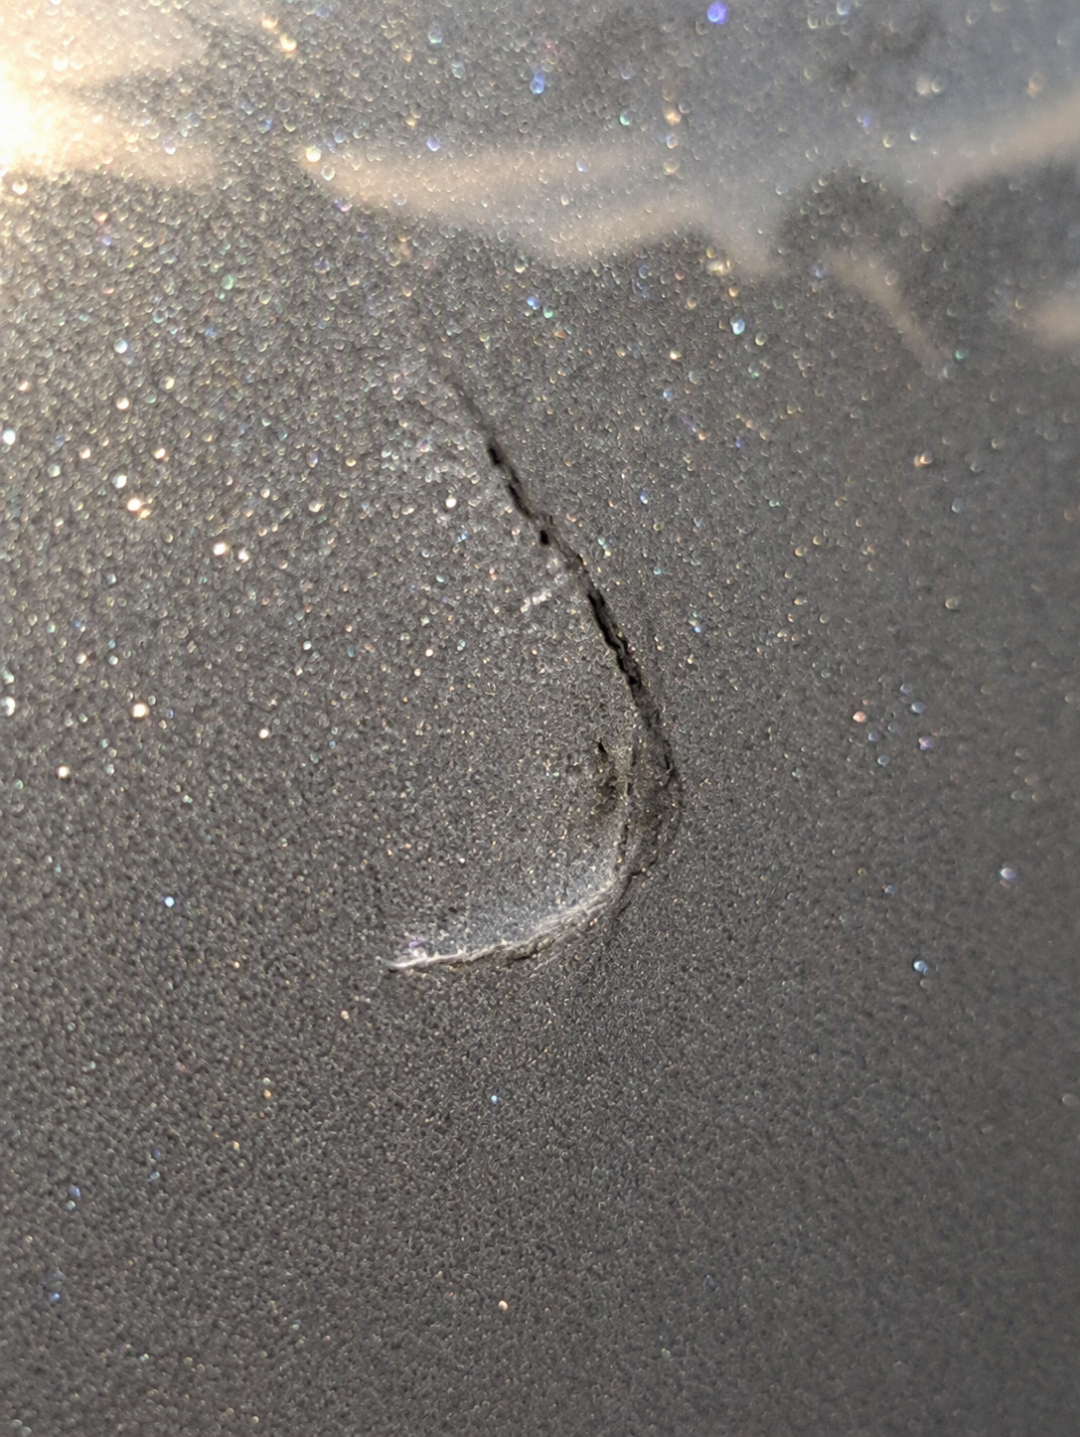
自己全责或单方事故:别指望保险赔膜。 隐形车衣属于后期加装新增设备,原厂车损险不自带赔付——只买车损险的,换膜全自费。想保,得在投保时买新增设备损失险、把车衣发票上传备案进保单清单,有养车店给的参考口径是保费约为车衣总价的1%-2%/年、赔付按年折旧,具体以保单为准。但别默认能顺利买上:在保险人眼里车衣是个敏感的新增设备,现在车衣诈骗猖獗,申请增保障碍不少。知乎知乎
定损单5000:那是单据总价,不是膜价
6月底那条“地库刮了阿维塔12,定损要5000”的帖子吵了上百条评论,围观车主第一反应都是“车衣值5000?”后来评论区有人晒出维修单明细,纠正了这个想象:维修5100,换膜1600,大头是喷漆、换件和工时——同一评论区里还有一位阿维塔车主,开门杀在膜上留了个蚂蚁大的点、底下微微凹陷,4S定损也要1500。小红书
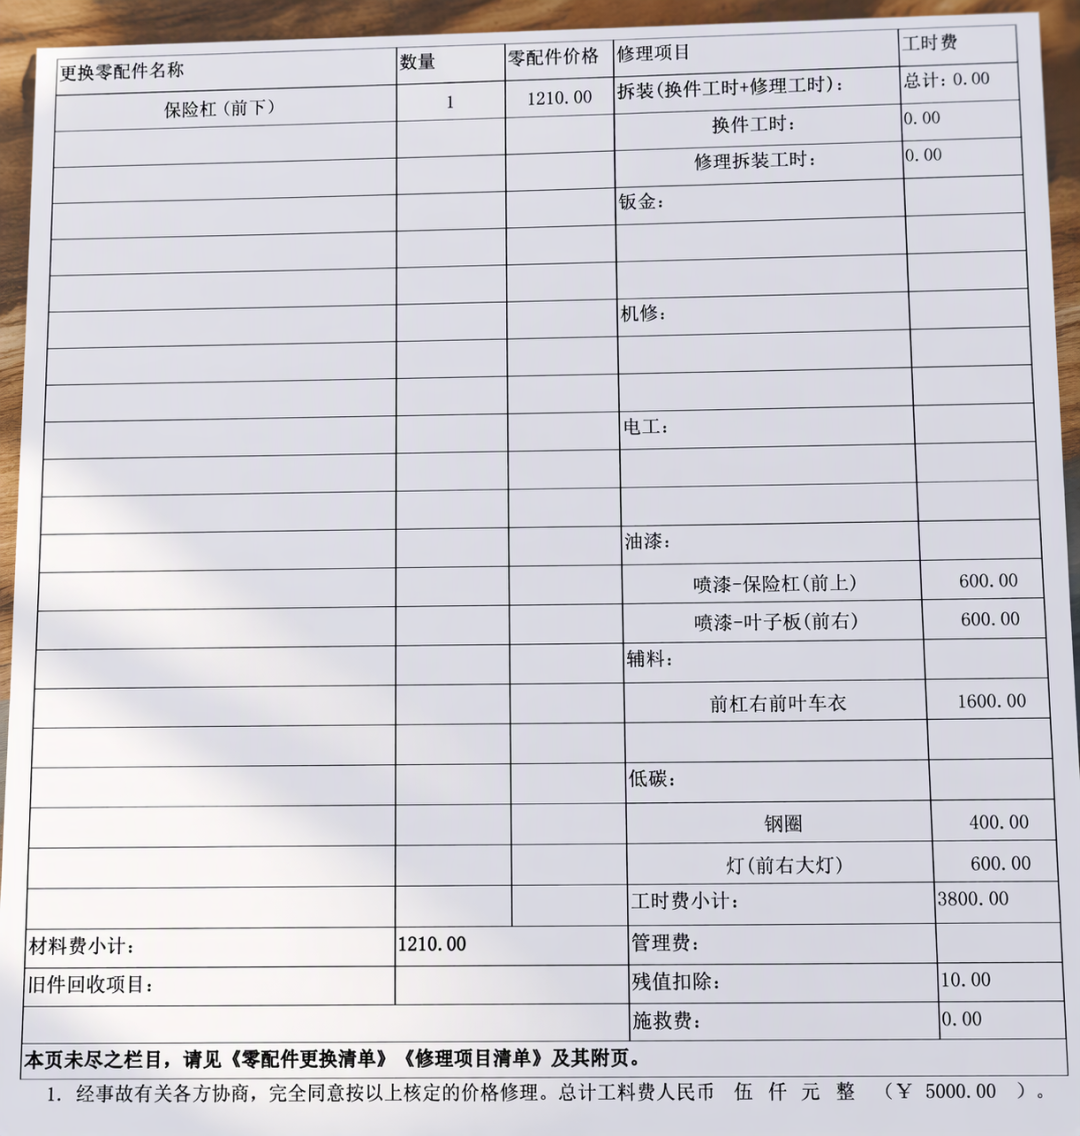
这是车衣定损最常见的误读:单据金额是“漆面+膜+件+工时”的打包价。算清了这层,你谈判时不会把膜的残值高估,更不会被“5000”这个数吓住、或者拿它去吓别人。
最容易被忽略的账:车衣是耗材加保险,不是资产
知乎上有一笔最透明的账:4年前提车贴花了3700,4年后机盖膜破损又整车重贴了3200,车衣就是一年800-1000的费用。这笔账在“小剐蹭很多年”的人身上同样成立——每面600-800的重贴费,攒起来就不是小数目。知乎
另一面是有人硬扛了七年:19年贴的龙膜16000,七年下来自己刮蹭加交通事故照样原版原漆,代价是“车身补丁一块一块”。卖车时的残值另一条评论算得更直白:花一万贴的膜,漆再新最多加价两千——原车漆保住了,溢价却收不回膜价。小红书
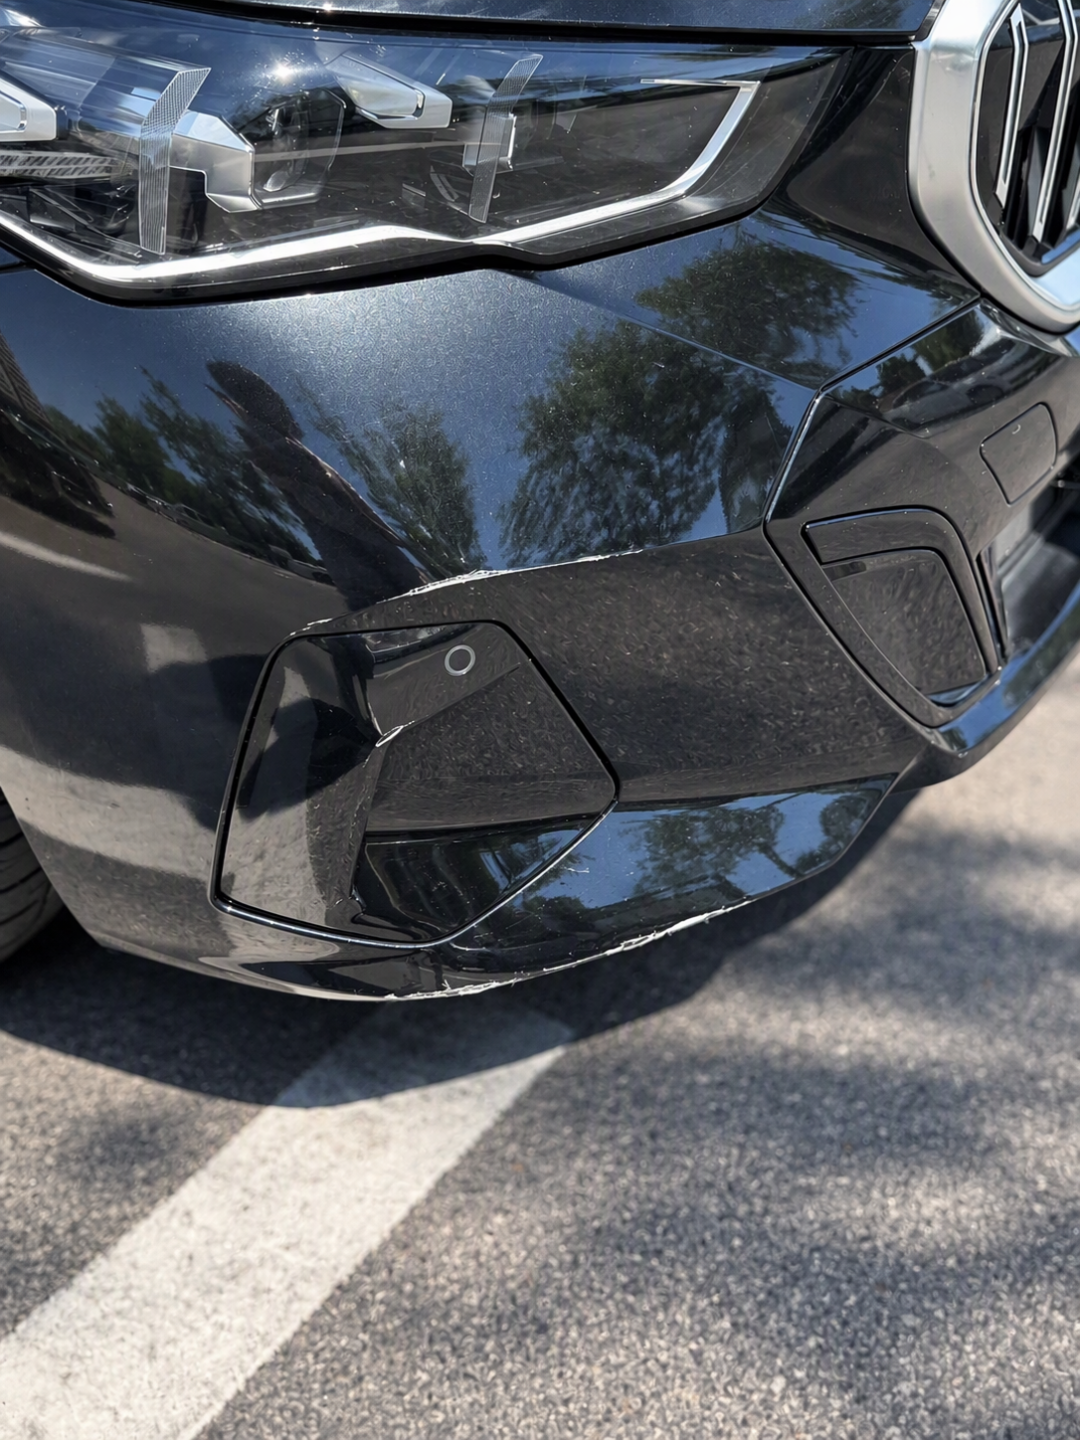
按人群分三档:新车、停车环境复杂、有哨兵或行车记录仪、打算开五年以上的,贴是对的,但贴完就要把备案和凭证做扎实;车龄三年以上或本就不在意小磕碰的,全车贴多半是浪费,评论区有人只花两百块把两个后角贴上、两年换一次,专防电瓶车剐蹭;指望“贴完车衣就能靠保险回本”的,建议把预期调低——膜坏了回门店局部补,比走保险划算,还不动次年的保费系数。
已经贴了车衣的,现在存好四件事
备案:正规品牌的车衣都有官方电子质保,绑定车架号、一车一码。出事时,这就是主张车衣损失的凭证。知乎
留发票和施工单:这两样拿不出来,保险公司会压低定损价,甚至拒赔;
划痕先判深浅:浅纹交给热水和日晒,深伤回门店定损,别硬烤、别自己撕;塑料保险杠上的旧膜撕之前尤其要问一句——有车主吃过塑料件漆附着差、撕膜带漆的亏;
谈赔先问整面报价:对方全责就大方主张车衣损失,但手里要先有门店的整面重贴报价,再去谈1000还是1900。
车衣不是理财产品,也不是智商税。它更像一张带免赔额的保单:小伤是自费的那部分,大伤才轮得到对方的责任。把膜和漆的两层账、门店价和保险价的三个数分清,你的车衣第一次被刮时,就不会慌。