10月26日,小红书上有存款人发帖问:"有人知道众邦银行谁在存吗?"帖子本身没几句话,底下聚了34条留言——全是还在观望的人。小红书
不是只有众邦一家出这种状况。从今年年中开始,一批银行的储蓄会员权益在被"小刀拉":华通银行的会员中心整体下架,直接砍没了。建设银行原本每月能领25元的微信立减金,眼看要升到35元档,说没就没了。江苏银行S5会员的视频周卡和京东E卡,也在领权益的当天"悄无声息就消失"。对同时在两三家银行挂着存款、靠会员权益把综合收益垫高的人来说,这件事的真实含义是:挂牌利率之外的那截"隐形利息",正在被一家一家收回去。知乎小红书小红书
这篇文章把公开讨论里能核实的削减动作按银行排成时间线,算清楚哪些权益还值得保级、哪些该及时止损,以及年底转存前必须自己核验的三处。
一、这轮削减不是个别银行,是一张跨行的时间表
以下全部来自社区公开讨论与持卡人/存款人实测帖,每家标注时间,方便你按自己开户的银行对号入座:
银行 | 时间 | 被砍掉的部分 | 出处信号 |
|---|---|---|---|
华夏银行 | 2025年8月 | 贵宾权益里的视听会员月卡全部取消 | 微博用户:「贵宾权益缩水成这样,以前的视听会员月卡全没了」 |
华通银行 | 2026年内 | 会员中心等级礼、升级礼、会员日抽奖全部下架 | 知乎「财富密探」10月盘点 |
蓝海银行、锡商银行 | 2026年内 | 奖励逐次减少,一次一次缩水 | 同上 |
建设银行 | 6月10日 | 资产礼包里的月领25元微信立减金取消(原本"马上领到35块"的进度作废) | 小红书帖,89条评论 |
建设银行 | 8月1日 | "惠省钱"权益从36元档缩水到10元档 | 小红书帖,270条评论 |
建设银行 | 10月中旬 | 支付达标奖励缩水,“单户也就几十块” | 小红书帖 |
江苏银行 | 5月起 | S5会员权益中视频会员周卡、京东E卡取消(此前有4家视频会员可选) | 小红书帖,99条评论 |
众邦银行 | 10月3日 | “四刀”:几块钱小羊毛活动陆续取消、成长值"疯狂抽奖"入口下线、"薪愿官"邀请新户停申、生日礼和升级礼取消 | 知乎「财富密探」 |
支付宝的会员积分、财富黑卡那条线,我们之前已经单独对过账,不在本篇范围。本篇只盯你在银行App里的储蓄会员/资产等级权益——这类权益平时不显眼,恰恰因为它是"利息之外多给你的那部分"。其实"收隐形利息"早有苗头:华夏银行的贵宾视听会员月卡去年8月就全没了,发帖用户的原话只有四个字——吃相难看。微博
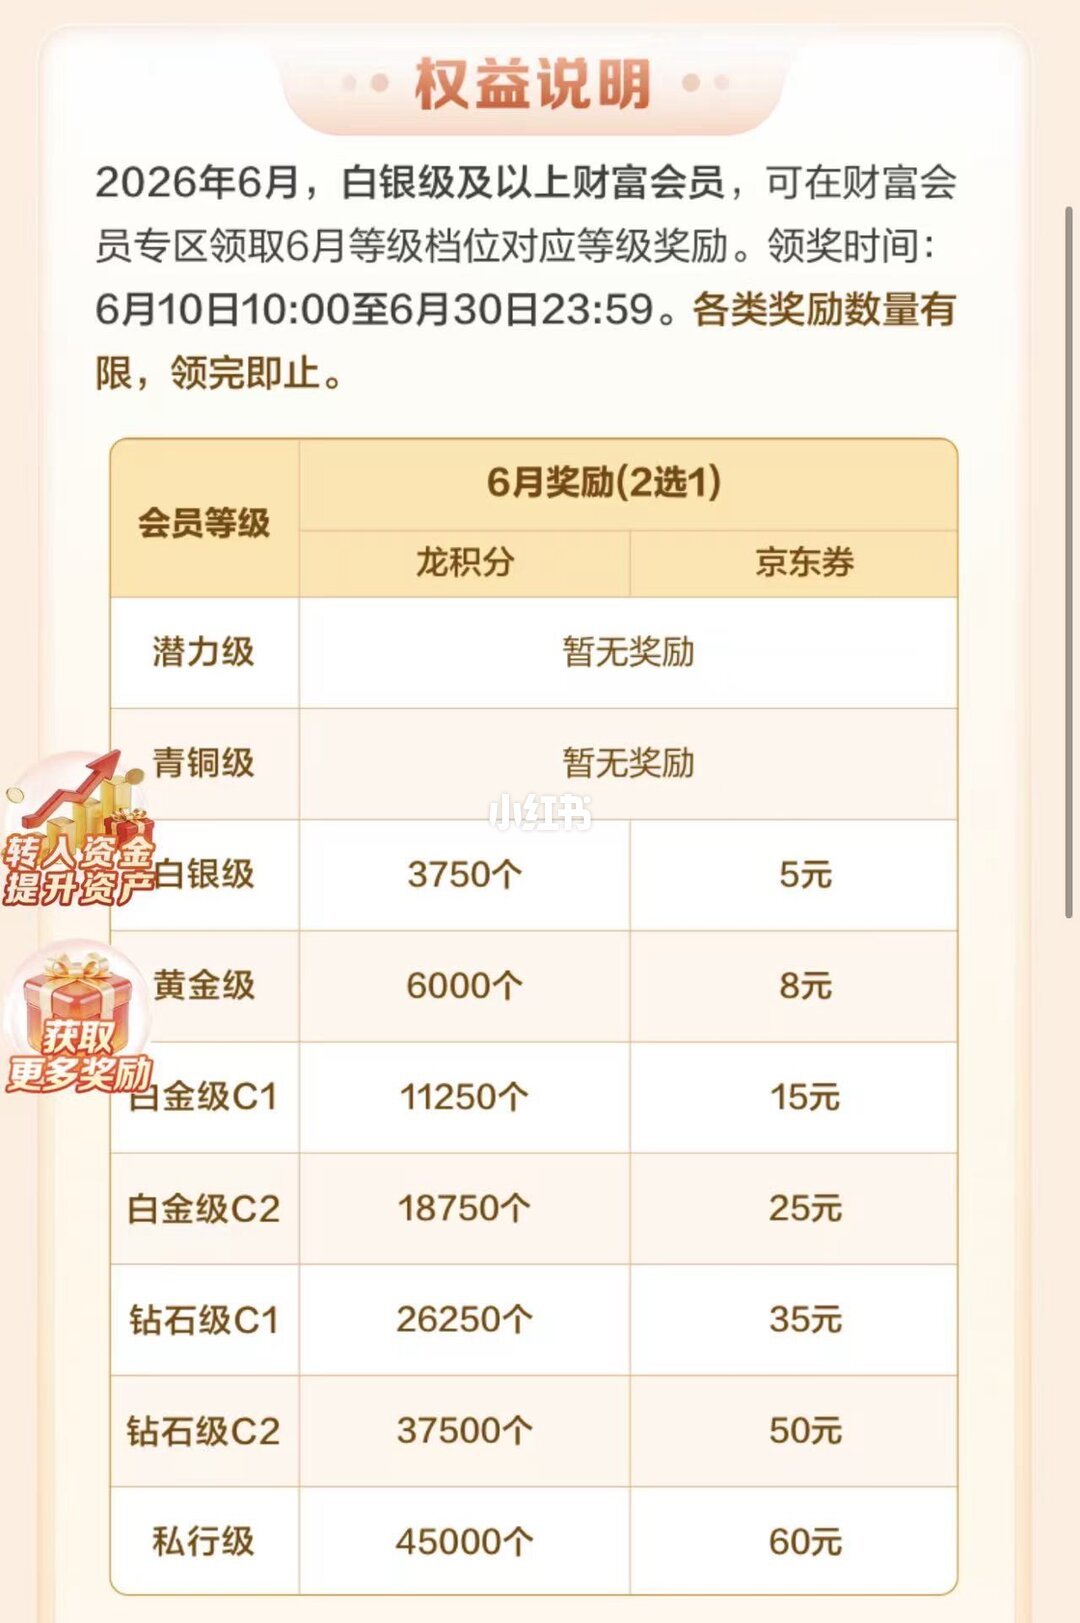
二、看懂这轮削减:权益=隐形加息,砍权益=变相降息
很多帖子在骂"吃相难看",但把逻辑捅破其实就一句话:息差越来越小,银行赚的钱越来越薄,跟降利率是一个道理——挂牌利率降到位了,利息之外的补贴就只能砍。知乎
用众邦的老账新账对比最直观:
老模型(2024年入场的存款人原话):5年定期2.95%,每月送1%,到期再给1%,“基本就是5%”。知乎
现在的众邦:定期3年/5年约2.05%,大额存单可转让版3年2.00%、5年2.05%(20万起)。月付那部分权益,社区里已经在传"下个月可能也要取消"。知乎
一年之内,同一笔钱从"接近5%“掉到"2%出头”。砍掉的每一刀——哪怕是"1万成长值抽到约4块邦豆"这种看着不起眼的零头玩法——都是在往这截隐形利差上动刀。众邦以前的"疯狂抽奖"是每月底成长值清零后、整万以外的零头唯一能变现的出口,一万成长值运气好能抽到价值四块左右的邦豆;现在这个入口下线了,零头只能靠往里多存钱去凑整,保级成本从"花点时间"变成了"压资金",性质就变了。知乎
所以判断一项权益还值不值得追,别再看"最高可得多少",要看:折算到你的实际资金规模上,还剩几个基点。跑不出正收益的等级,就是该放掉的。
三、众邦的特殊情况:削减潮叠上接管事件,两个口径要分清
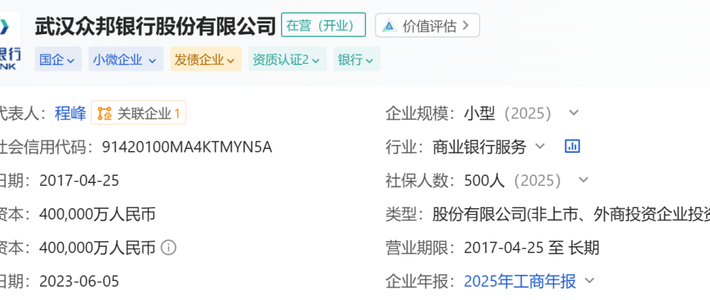
众邦这轮关注度格外高,是因为它被接管了:2026年7月3日,国家金融监督管理总局及湖北省人民政府联合发布公告,对众邦银行实施接管,期限自当日起至2027年7月2日,接管期间由汉口银行依法承接相关资产、负债、业务和人员。9月中下旬,按"一行一店"监管要求只有一家线下营业部的众邦,招牌被拆除、进入围挡状态;IT系统改造还没完成,业务照常办理,等改造完成后平移至汉口银行。知乎知乎
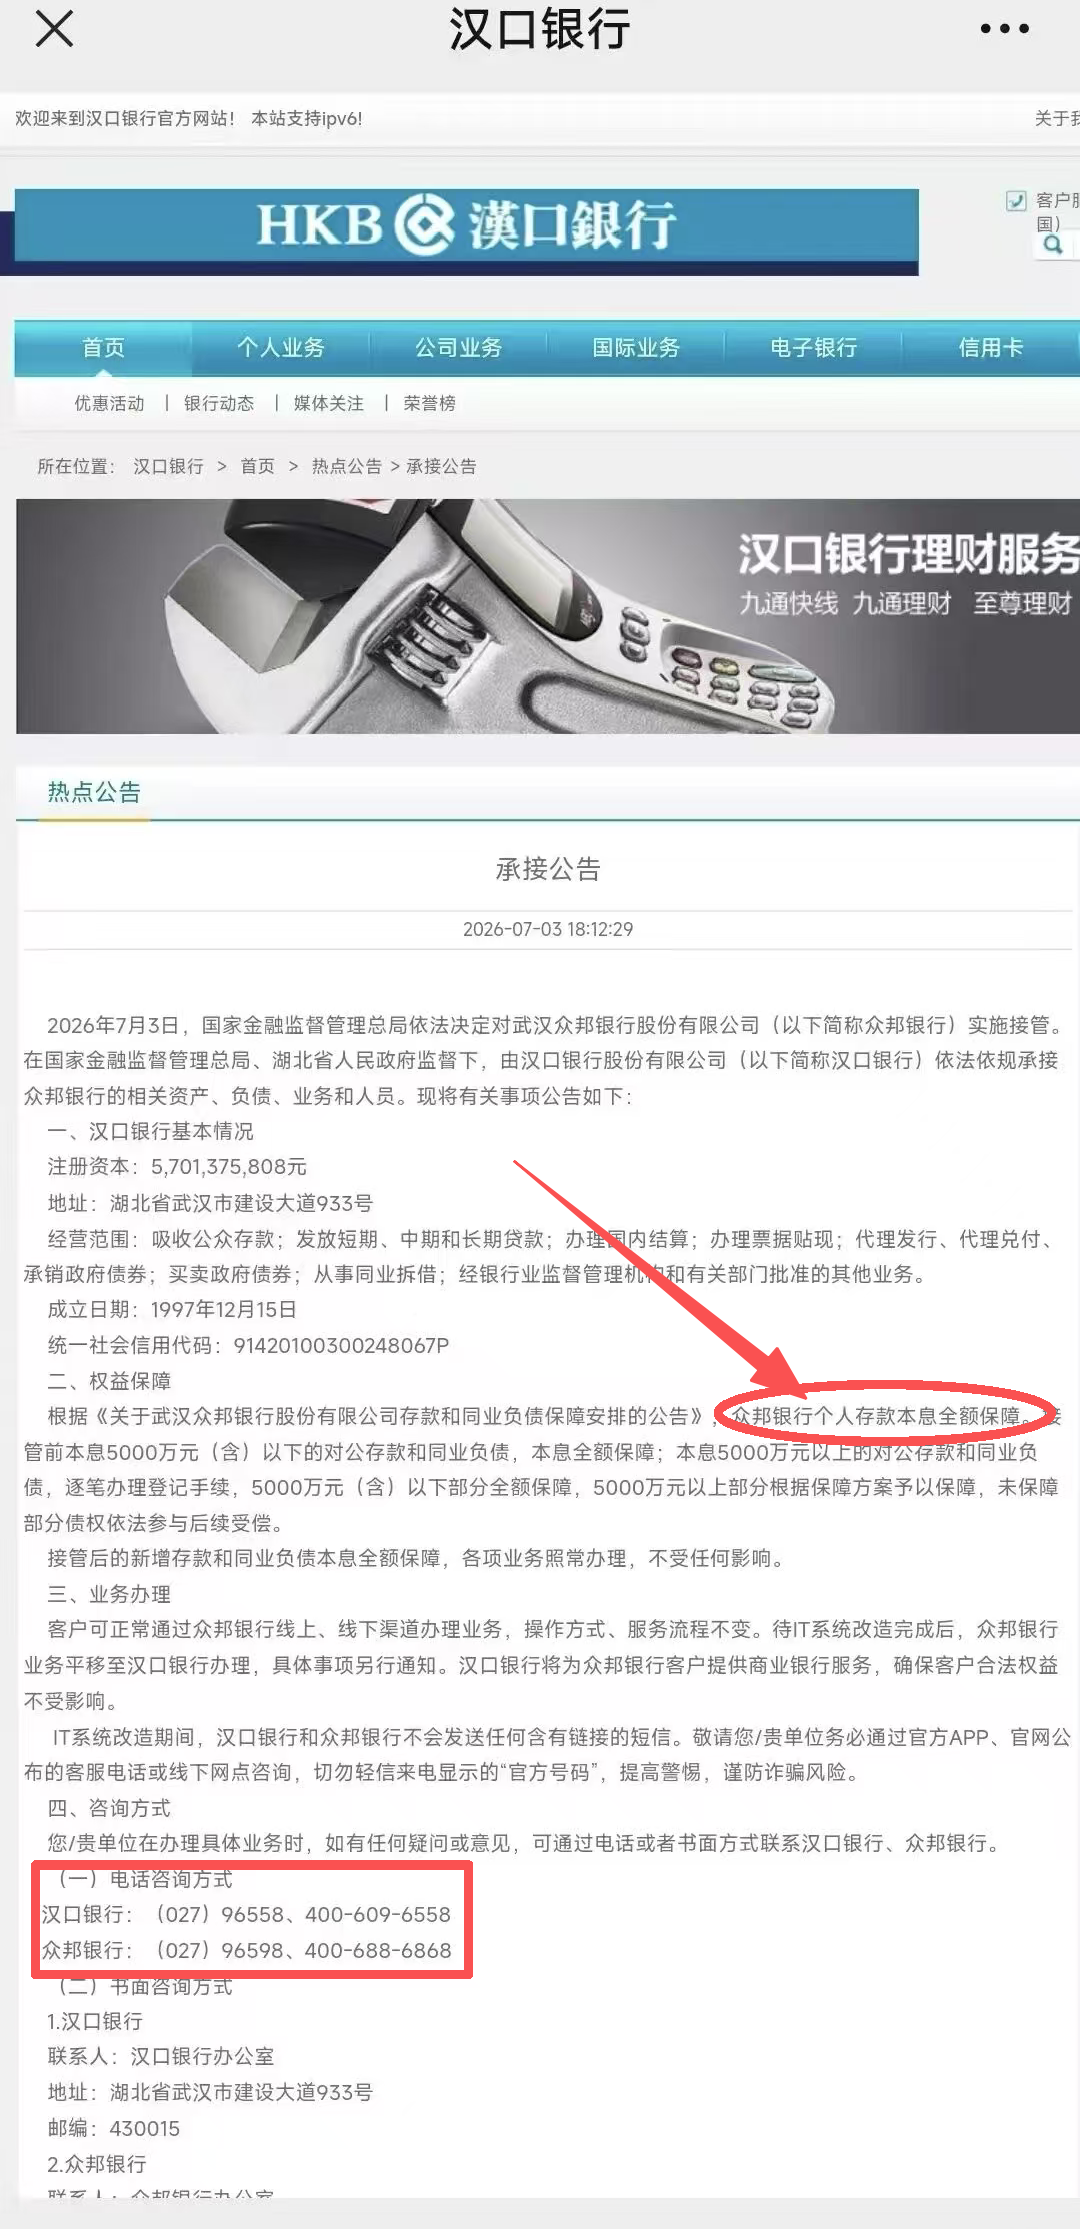
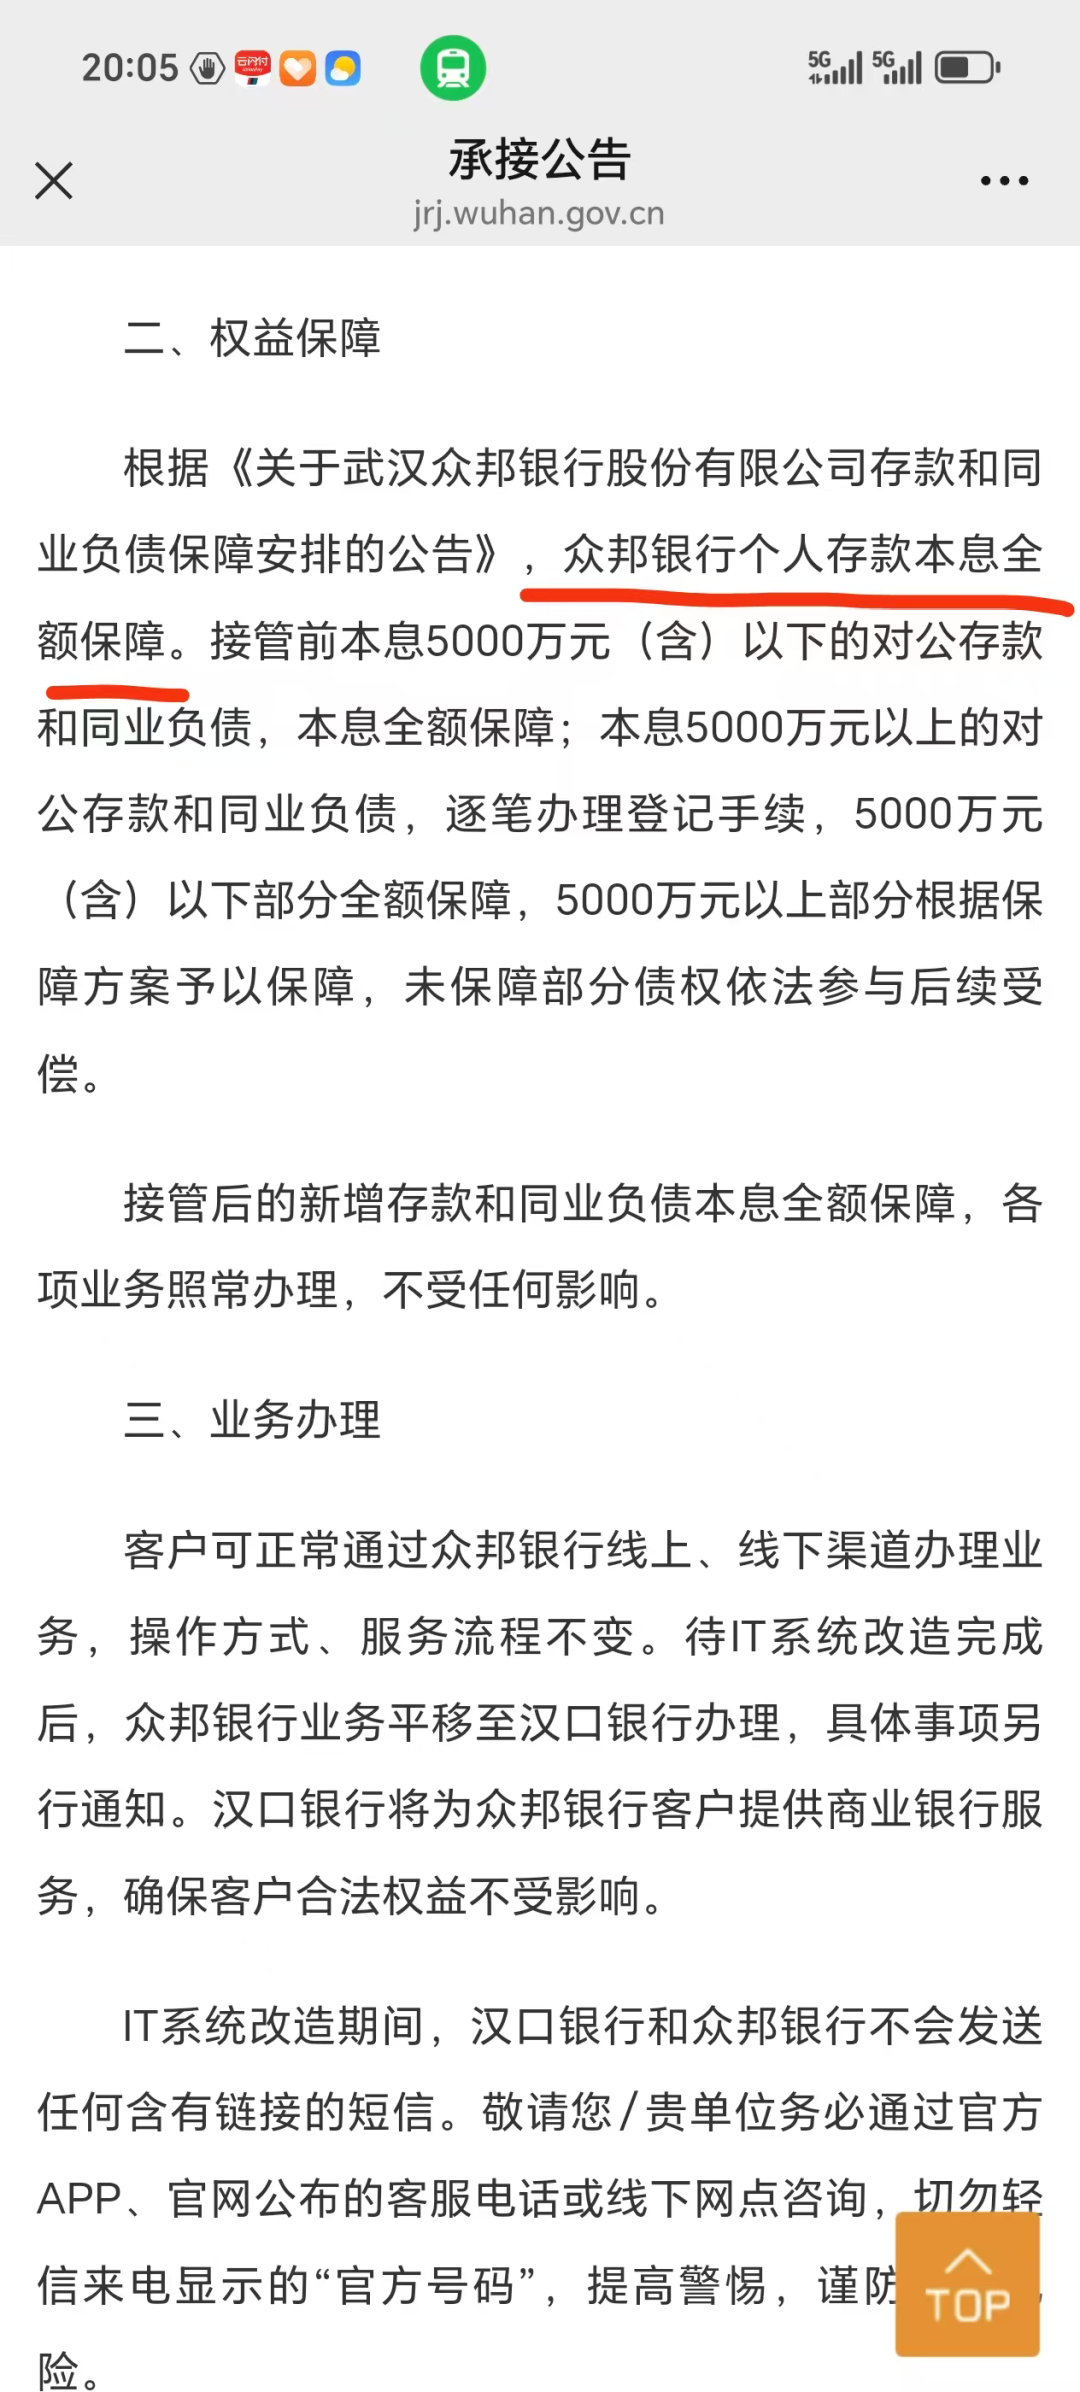
对持有众邦存款的人,公告口径和社区推演口径要分开看。接管组、汉口银行、众邦银行联合发布的承接公告白纸黑字写的是:个人存款本息全额保障,客户可正常通过线上线下渠道办理,操作方式、服务流程不变。而社区攻略帖"接管后新增存款也全额保障"的说法,目前没有官方文件背书,引用时留个心眼。知乎知乎
真正该盯的是"新老划断":汉口银行自有产品"九州惠享存"3年/5年都只有1.75%,而众邦目前还能给到2.00%/2.05%的可转让大额存单,有帖子按100万存5年测算约多拿1.5万元——这是自媒体测算,数字仅供参考,但利差窗口确实存在。也有讨论提醒:两家最终合并成一家、法人资格注销后,如果你在汉口银行和原众邦都有存款、加起来超过50万的部分,保障方式可能回到存款保险逻辑。两种说法目前没有定论,"新老划断"何时执行才是真正的分水岭。这给你的行动提示很具体:50万以内按全额保障口径踏实拿过渡期利差问题不大;50万以上、或在汉口银行另有存款的人,在划断公告出来之前,不宜再把新增资金继续往众邦叠。知乎知乎
另外给一个筛选提醒:削减期+接管期是"羊毛攻略"杂质最多的阶段,社区里不少众邦"攻略"文末都挂着推荐码、"后台回复领福利"之类的邀请返利钩子(填码提升额度、领福利等话术)。看这类帖只取规则和利率信息,注册入口一律以自己从银行App/官方渠道核验的为准。
四、传言要先实测,再决定动作
10月17日前后,飞客论坛最热的帖子之一是"平安银行5倍积分包疑似下架",30条回复、两万五千多次阅读,甚至有"精算师觉得不划算所以下架"的说法。但多名持卡人实测反馈:到期后仍能正常续上,前两天还有人成功开通,论坛编辑的判断是"目前看并未真正彻底下架,持卡人仍可正常续期"。知乎
这就是这轮削减潮里最容易被带节奏的地方:恐慌帖跑得比公告快。行动前自己动手核验三处:
银行App内的会员/权益页:等级礼、月领礼包还在不在,比任何帖子都准;
扣费/领取记录:像建行那种"立减金悄悄没了",靠核对上月领取记录才发现;
官方公告与客服:信用卡积分规则(如"5倍包")变没变,客服一句"能续"就省掉一次恐慌性操作。
五、年底转存前,把这四步做完再刷卡
列自己的权益余额表:每家银行现在还剩什么(月领、礼包、抽奖、保级礼),按你能拿到的面值折成一年多少钱;
算基点:权益折算 ÷ 实际存款金额 = 隐形加了几个bp,低于你保级资金成本的,降级或退出;
众邦类事件行:50万以上、或同法人体系内另有存款的,盯"新老划断"公告,划断前不叠加新增;
继续观察三个信号:众邦11月的"每月实物奖励"是否真的取消(这是砍向核心存款人的那刀);各家银行年底是否会赶在双11/年初定级前集中改会员规则页;建行系支付达标类奖励是否会继续向"几十块"量级滑。
挂牌利率是明的,会员权益是暗的。这轮削减的本质,是暗的那部分先扛不住了——所以在做年底转存决策时,把"去年权益拿了多少"从你对这家银行的预期收益里删掉,只用今天还挂在App里的数字去算账。这一步做完,你会发现该续的续、该撤的撤,很多帖子替你生完气之后,账本来还得自己算。
注:本文涉及的利率、权益均为2026年10月前公开社区讨论与用户实测信息,银行规则随时调整,办理前请以各银行App及官方公告核验为准。本文不构成投资建议。