今天有两个群在同时转同一件事:财经群在转"施耐德五年最快增速",电气人群里在转一张"施耐德中国缺人、月薪16-38k"的招聘帖。这两件事,其实是一件事。
10月16日,施耐德电气发布第三季度财报:营收114.6亿欧元(约合128.6亿美元),同比增长18%、有机增长16.9%,高于约111亿欧元的分析师预期,创下单季纪录,也是五年来的最快增速。 公司年内第二次上调全年指引:调整后EBITA内生增长目标从14%—19%提到18%—21%,营收内生增长上调到12%—14%。 财报里最扎眼的一句话:数据中心与网络业务需求同比增长超过100%,且公司预计第四季度仍将保持强劲。华尔街见闻老虎证券微博
对看热闹的人,这是"又一家吃到AI的公司";对电气圈,这是一份要逐字读的成绩单——钱是不是真的、有没有落到国内、该不该蹭。这三笔账,一笔一笔拆。
第一本账:财报里"翻倍"的到底是什么——是订单需求,不是确认收入
先把口径钉死。最被疯传的"三位数增长",说的是需求侧,不是收入翻倍。需求翻倍意味着询价、招标、锁产能的都在变多;这些需求什么时候变成表上的收入,是另一回事。财报也只说"第四季度预计保持强劲",没有给出具体倍数。把"需求翻倍"直接理解成"业绩翻倍",就是今天大多数转发文案犯的错。
第二个值得记住的是指引本身。上调指引不稀奇,一年内第二次才稀奇:说明9月底做下一版预算时,公司自己也没想到订单端变化来得这么快。一家成熟工业巨头敢把利润目标上限从19%直接抬到21%,靠的不是"应该还行"。
第三句,对从业者最有用:CEO布卢姆表示,全年的定价势头可以抵消原材料涨价与关税冲击。 "定价势头"是商务黑话,翻译过来就是——还在涨价,而且客户在接受。如果你是施耐德产品的采购、经销或者正在做明年预算的工程方,这句话是整份财报里最实际的信息:成本上行不是谣言,是管理层在财报电话里说出来的。老虎证券
第二本账:硬件赚的钱花哪儿去了——90天,270亿美元全砸向软件
一家卖配电设备的公司,最近90天的动作不是扩产能,而是连续买软件公司。按公告时间排一遍:
6月30日,宣布以31亿美元现金收购工业AI数据公司Cognite。这家挪威公司为能源和流程行业把散乱数据"理成可用的",800多名员工,去年收入超过1.7亿美元。老虎证券
9月24日,对智能家居公司Shelly Group发起每股70欧元的自愿公开收购要约,约合12亿欧元(13.5亿美元)。界面新闻
10月5日,确认以226亿美元(约合1500亿元人民币)收购美国工业软件巨头PTC:每股205美元、全现金、溢价约42%,公司史上最大并购。知乎知乎
三笔相加,270.5亿美元。一家"配电公司"用90天把270亿美元换成了软件和数据资产。这不是它一家的癖好——界面新闻的说法很直接:走"并购补强工业AI"路线的西门子,正是它的对标对象。界面新闻
这本账翻译成从业者能用的结论就一句话:"纯电气"的价值曲线在往下走,"电气+数据/软件"的交叉点上人在涨价。 硬件赚现金、转身买软件的公司,未来的新岗位、新项目、新预算,也会往同一个方向倾斜。
第三本账:这轮景气落到国内了吗——有证据,但招聘帖别照单全收
财报是境外数字,得看身边的落点:
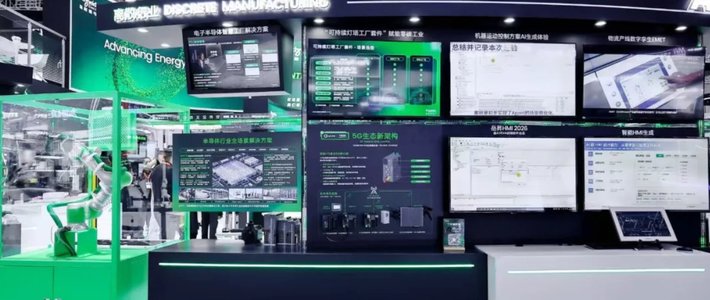
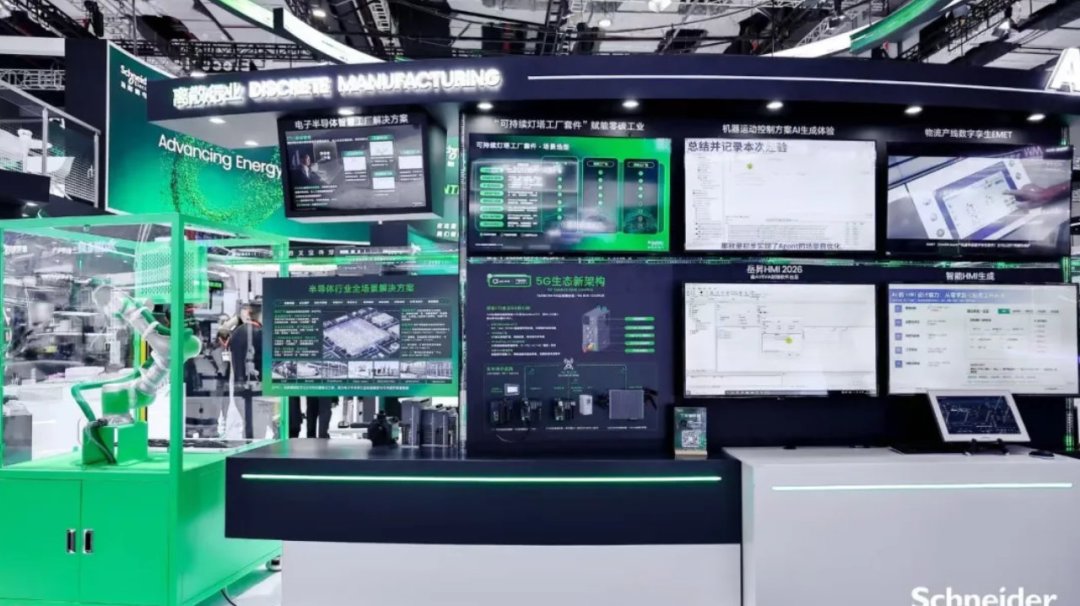
第26届中国国际工业博览会10月12日—16日刚在上海闭幕,施耐德展台的四大场景里明确包含数据中心;现场还演示了"嵌在PLC里的AI智能体"——一句自然语言指令,从图像生成、轨迹规划到电机协同运动,直接画出一幅糖画。上海普陀施耐德电气中国
7月1日,有国内公司拿到施耐德2026年度解决方案经销商授权,产品线就是UPS、制冷、机柜加配套软件,场景写明:数据中心、通信基站、储能。界面新闻
截至10月17日,社交平台上已经出现"施耐德(中国)缺人、年底项目扩张、可内推、月薪16-38k、接受无经验"的帖子。小红书
前两条是可核验的事实;第三条只能当方向性信号。内推生态水很深,晒高薪的帖子和官方岗位不是一回事,看官方招聘渠道里"数据中心"相关职位的密度就够了,别冲着帖子裸辞。
所以这轮景气,你蹭不蹭——按人群分开
运维/电气设计,想往数据中心转:蹭,但别辞职报班。 需求翻倍加四季度强劲,缺的是懂供配电、UPS和制冷落地的人。真正稀缺的不是"懂数据中心"三个字,而是同时碰过供配电和制冷两条线的现场经验。先在现单位争取接一个数据中心项目的对应标段,简历上一个项目比十页证书好使。
自动化/PLC出身:半年内别动工具链。 PTC还没交割,Windchill、Creo的价格政策、和AVEVA体系的整合节奏全是未知数。等官宣交割,再看官方价格页,最后决定要不要转。
求职和应届的: 看官方招聘页数据中心相关岗位的密度,别看内推帖的薪资截图;投前查一遍内推资格规则,免得白投。
采购和经销的: 把"涨价"写进谈判和预算。管理层已经亲口确认定价势头在延续,越晚锁价越贵。
景气的三个反面,每一个都该盯着
只讲利好就是软文,反证同样要有:
并购宿醉。 老虎证券在财报解读里点破了:连番大手笔并购后的整合与债务压力,是接下来要过的坎。 270亿美元不是大风刮来的。老虎证券
AI资本开支不是圣经。 36氪10月16日的报道:全球最大资管公司已公开警告,美国社会对数据中心的态度正在分裂,甚至出现"禁令"声音。 今天财报里最强的指标(需求),就是周期反转时最先降温的指标。36氪
财报通篇没有你家的配电箱。 增长的叙事全是数据中心和软件,住宅渠道的存在感只字未提——别为"公司赚钱了"恐慌性囤货,也别指望家装线产品会因为这份财报涨价或缺货。
接下来盯四个信号:PTC交割的监管进展;下季度财报的数据中心口径和订单积压;施耐德中国官网招聘页数据中心相关职位是否持续加挂;京东自营核心SKU(空开、UPS这类)是否实际调价。
最后
这份财报对电气圈的意义,不是"施耐德又赚钱了",而是又一次确认:AI基建这条链里,配电和散热的权重还在往上走。 一家这个体量的工业巨头用业绩给方向投了票,又用270亿美元给这个投票加了杠杆。下次数据中心招标文件里写"人员缺口、交期紧张"的时候,很可能就已经写到你那一段了。