
中国摩托车产业正经历一场深远且深刻的变革。作为连续30余年稳居全球产销首位的装备制造板块,中国摩托车行业过去长期依赖低价走量和平价代步模式。随着消费需求升级、技术迭代深化以及全球竞争格局重塑,整个行业正在告别粗放制造,全面迈入一个以技术驱动、品牌引领、绿色智能和文化赋能为特征的新周期。
产品结构的质变是这一新周期的最直观体现。曾经作为纯粹代步工具的摩托车,正加速向休闲运动、特种作业等多元化场景转型。250毫升以上的中大排量玩乐型摩托车产销持续高速增长,成为拉动内销和提升附加值的关键引擎。年轻一代消费者不再仅仅关注售价和油耗,而是更加看重车辆的设计感、操控体验、智能化配置以及社群文化。与此相应,国产厂商在多缸发动机以及电控自动挡(AMT)等技术领域频繁突破,降低了高性能与便利性驾控的门槛,推动摩托车从单纯的交通工具演变为代表个人生活方式的消费品。
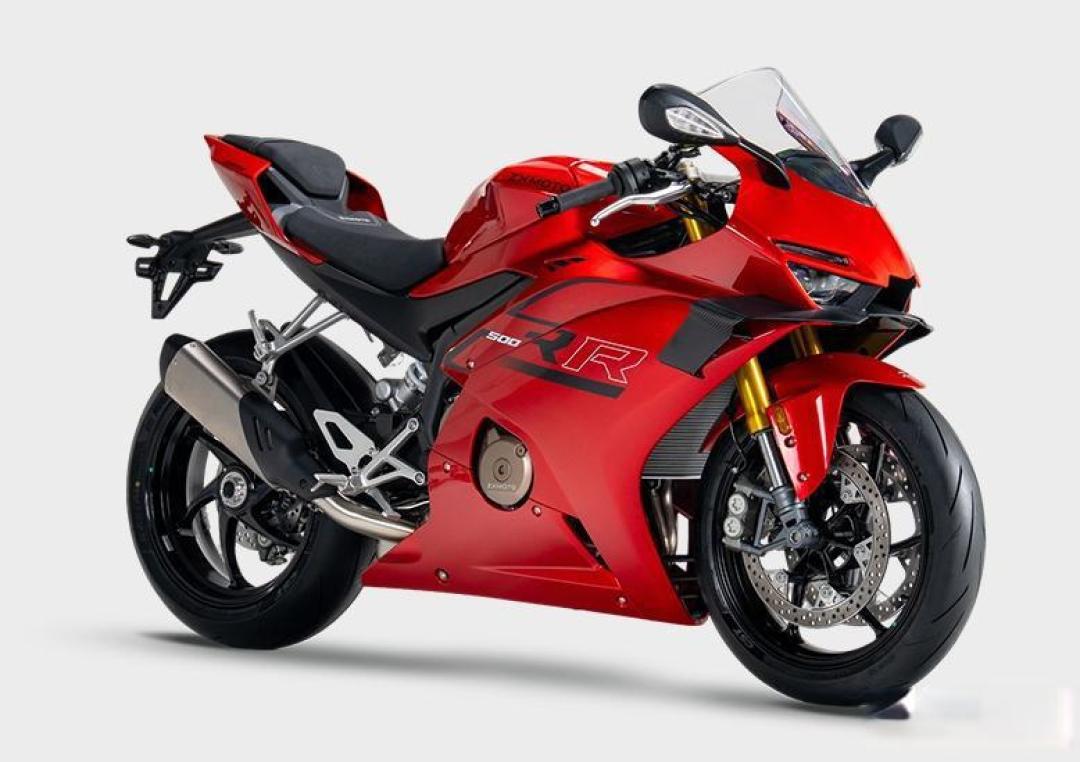
在核心技术与制造体系方面,产业供应链的成熟完备为这一转型提供了坚实支撑。以重庆、珠三角等地为代表的产业集群,拥有高度集聚的整车与零部件配套体系,实现了从发动机、电控到车架等核心环节的自主可控。近年来,国产自主品牌在世界超级摩托车锦标赛(WSBK)、世界摩托车越野锦标赛(MXGP)等顶级国际赛事中的突破性表现,展现了中国制造在发动机研发、轻量化材料与整车调校上的硬核实力。“赛道验证—技术沉淀—民用下放”的闭环研发模式,正在反哺民用量产车型,逐步改变海外传统大厂在高端玩乐市场和高技术环节的长期压制格局。
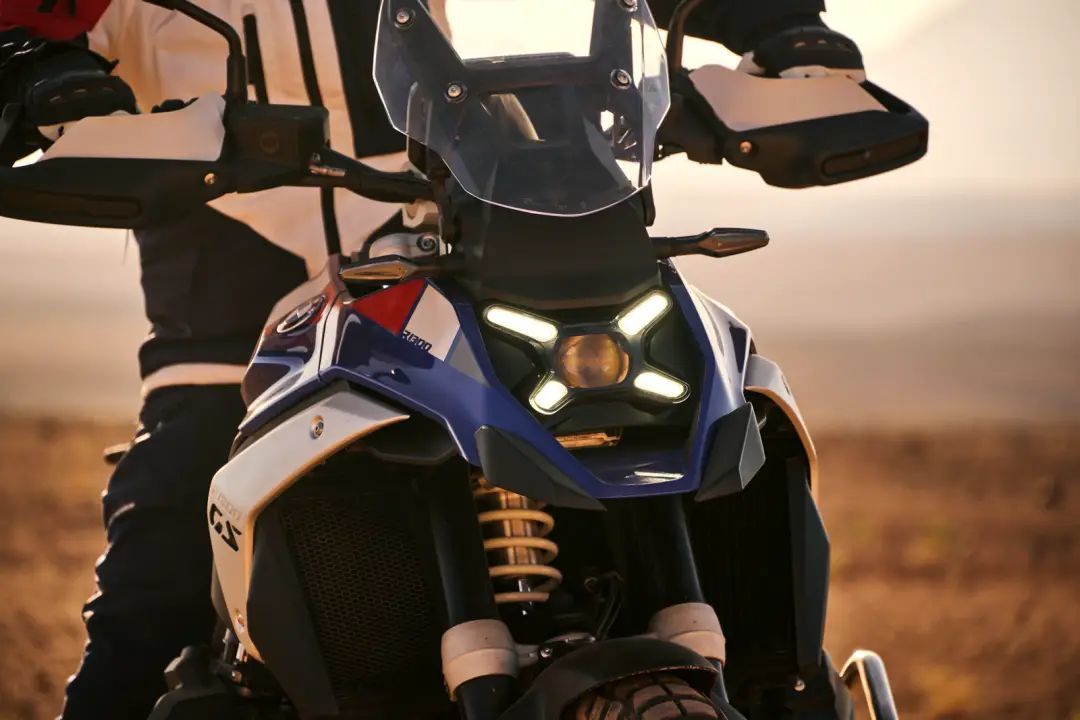
动力形态与智能化的重塑则是新周期的另一大核心动力。依托国内完善的锂电、电机和电控产业链,“油电共生”正成为产业发展的显著特征。电动摩托车不仅在城市末端配送和日常短途出行中占据主导,还在高性能和越野领域展现出巨大潜能。同时,汽车领域的智能化技术正在加速向两轮行业外溢,车载智能终端、智能网联、自适应巡航、自平衡系统乃至生态互联大范围落地应用,科技巨头与新兴品牌的入局进一步推动了“人—车—云”全场景生态的构建。
在全球化布局上,中国摩托车产业正在完成从“产品出海”向“品牌出海”的跨越。传统的外贸模式主要依赖东南亚、非洲、拉美等刚需市场的平价代步车走量。而在新周期下,头部企业不仅持续巩固新兴市场基本盘,更通过海外建厂、建立自主直营渠道、本地化售后服务以及参与国际赛事背书,积极开拓欧美等高端与电动化市场,中高端车型出口占比逐年抬升,逐步提升了中国摩托在全球价值链中的话语权。
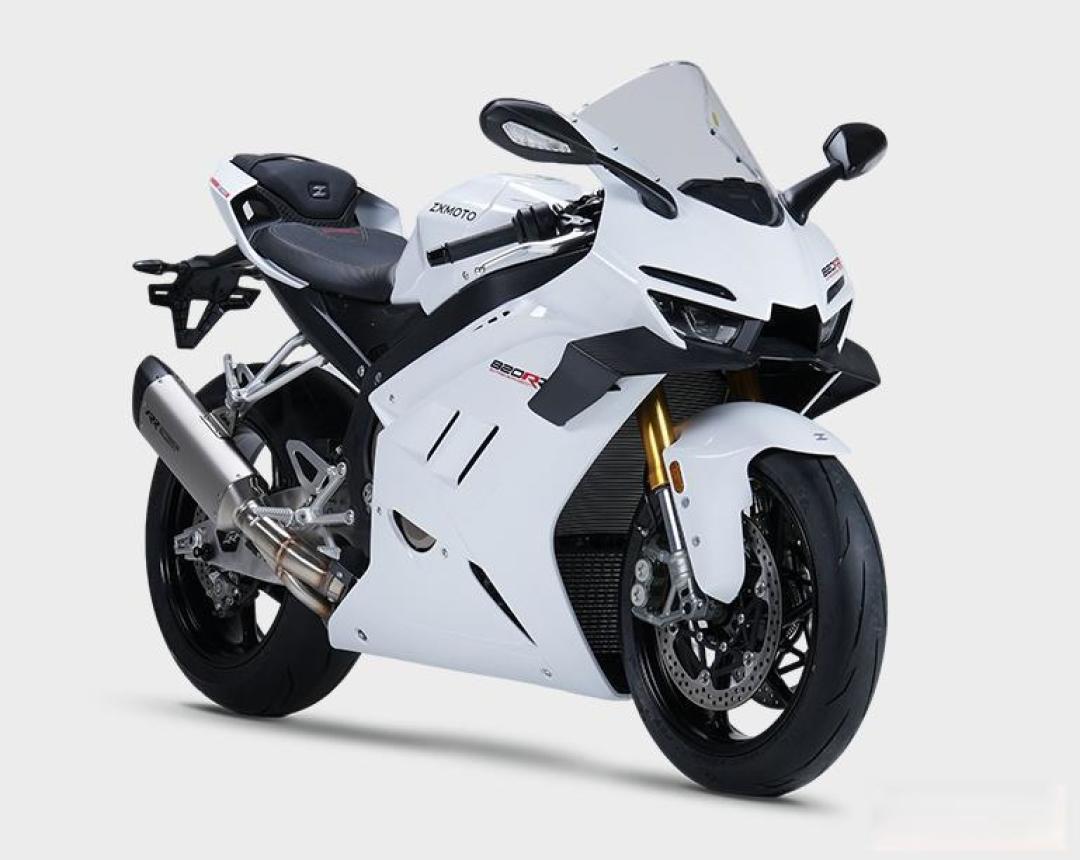
产业洗牌与政策规范同样在深刻影响着新周期的走势。生产端准入新规的出台抬高了行业研发、产线及质检门槛,倒逼落后产能和拼装小作坊加速出清,推动行业集中度稳步提升。同时,针对车辆制动安全(如强制配备ABS系统)及排放标准的升级,也保障了产品的安全与环保性能。尽管行业目前仍面临“大而不强”、部分城市“禁限摩”政策限制以及“13年强制报废”制度等市场天花板,但部分地区启动的“以检代废”试点和精细化通行管理探索,正在为产业释放更多内需潜力提供可能性。
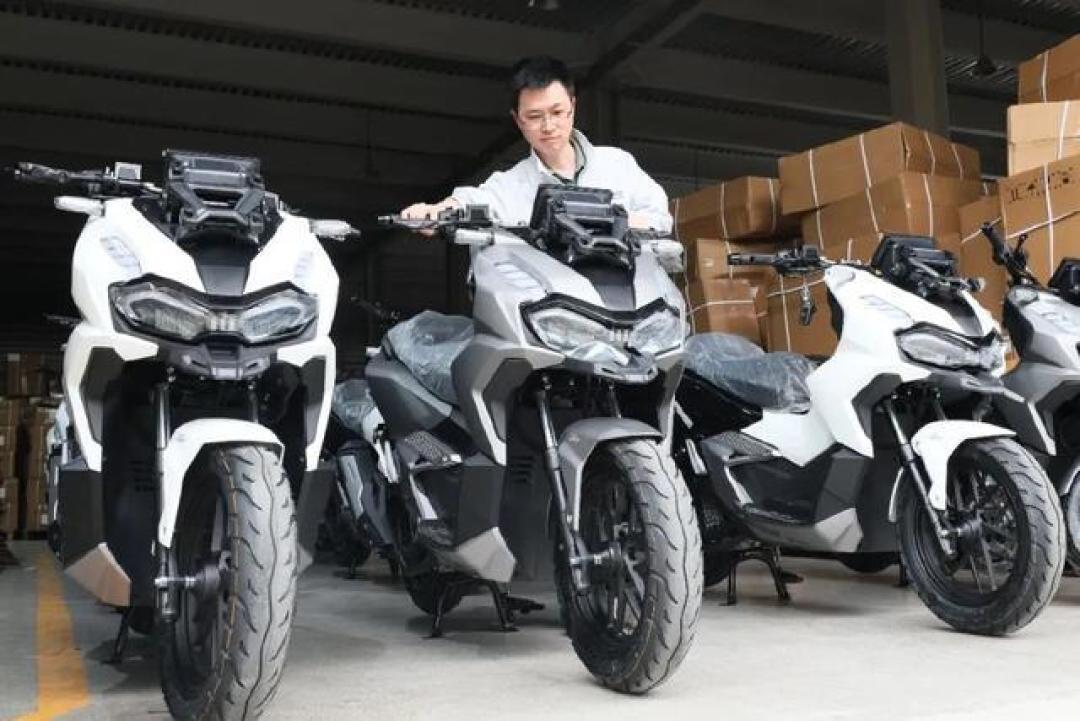
综合来看,中国摩托车产业的新周期,是消费升级、技术自主、油电共生、品牌出海与文化构建共同作用的结果。尽管在高端品牌溢价、基础材料研发及城市通行环境方面仍有改善空间,但凭借完整的工业体系、快速响应的供应链以及持续的技术创新,中国摩托车行业正稳步驶向高端化、绿色化和国际化的高质量发展新阶段。














