最近,智能手机市场迎来了一场罕见的“集体涨价潮”。从千元入门机到万元旗舰机,各大品牌纷纷上调售价,部分热门机型和老款产品的价格甚至不降反升。电子产品以往“早买早享受,晚买享折扣”的规律似乎彻底失效。许多消费者走进线下卖场或翻开电商页面,发现预算已经被硬生生抬高,而市场也随之陷入了“越涨价越卖不动”的怪圈。
这场席卷整个消费电子行业的涨价风暴,表面看是手机厂商的集体调价,但若剥开产业链的层层外衣,会发现手机厂商并非这场盛宴的赢家,反而被夹在成本攀升与消费疲软的狭缝之中。真正在这场涨价潮背后赚得盆满钵满的,是藏在供应链最上游的“卖水人”。
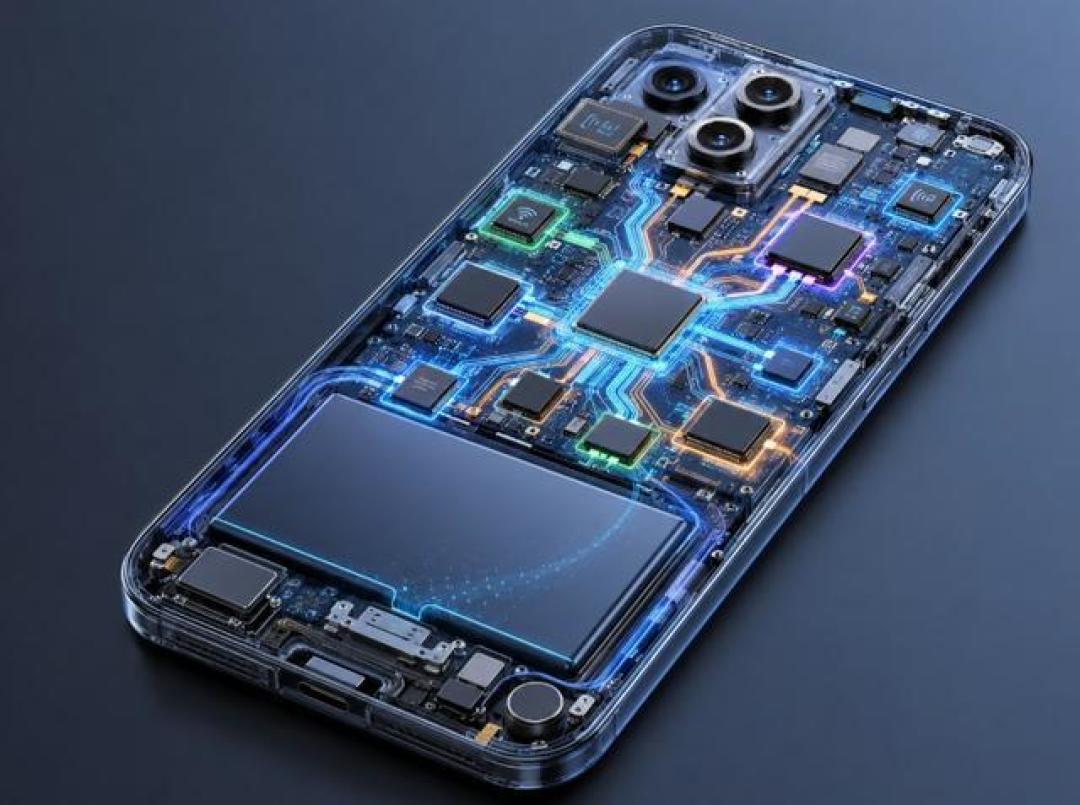
要看清谁在“闷声发大财”,首先需要拆解一部手机的成本账本。过去,决定一部手机成本高低的核心在于处理器芯片。但如今,存储芯片——即运行内存(DRAM)和机身闪存(NAND)——的价格出现了失控式暴涨。短短时间内,存储组件在手机整机物料成本中的占比,从过去的10%至15%暴涨到30%甚至60%以上,一举超越处理器成为手机里最昂贵的零部件。
存储芯片价格暴涨的根源,不在于手机卖得有多好,而在于全球AI产业对产能的“鲸吞”。随着算力需求爆发,各大科技巨头疯狂建设数据中心,训练大模型。AI服务器对高带宽内存(HBM)和企业级高规格存储的需求呈现几何级增长。
面对利润远高于消费电子的AI订单,全球存储芯片的三大寡头巨头——三星、SK海力士和美光,做出了极其理性的商业选择。他们将七成甚至九成的先进产能倾斜给AI服务器,导致留给智能手机和个人电脑的常规存储颗粒供给断崖式收缩。这种明显的“产能虹吸效应”,直接引发了消费级存储颗粒的稀缺与暴涨。
在这场由AI引发的供应链结构性重构中,最大的赢家正是这几家掌控全球九成以上存储产能的垄断巨头。他们的存储部门营业利润率和净利润实现了翻倍乃至数倍的飙升,顺理成章地将AI建设的巨大溢价转化为自身的财务利润。
除了存储三巨头,产业链上游的其他核心环节也在分享这场红利。首先是提供晶圆代工与核心架构的基础设施巨头,比如台积电等晶圆代工厂,随着制程成本与代工费用的上调,利润率保持在高位;其次是提供折叠屏铰链MIM工艺、超薄柔性玻璃以及专用显示驱动芯片的精细化供应链厂商,随着手机厂商纷纷押注高端折叠屏以消化成本,这些技术壁垒极高的细分领域“卖水人”,也在悄然吸收着行业形态变革带来的高额利润。
与上游巨头的狂欢形成鲜明对比的,是中游手机厂商与下游经销商的艰难处境。
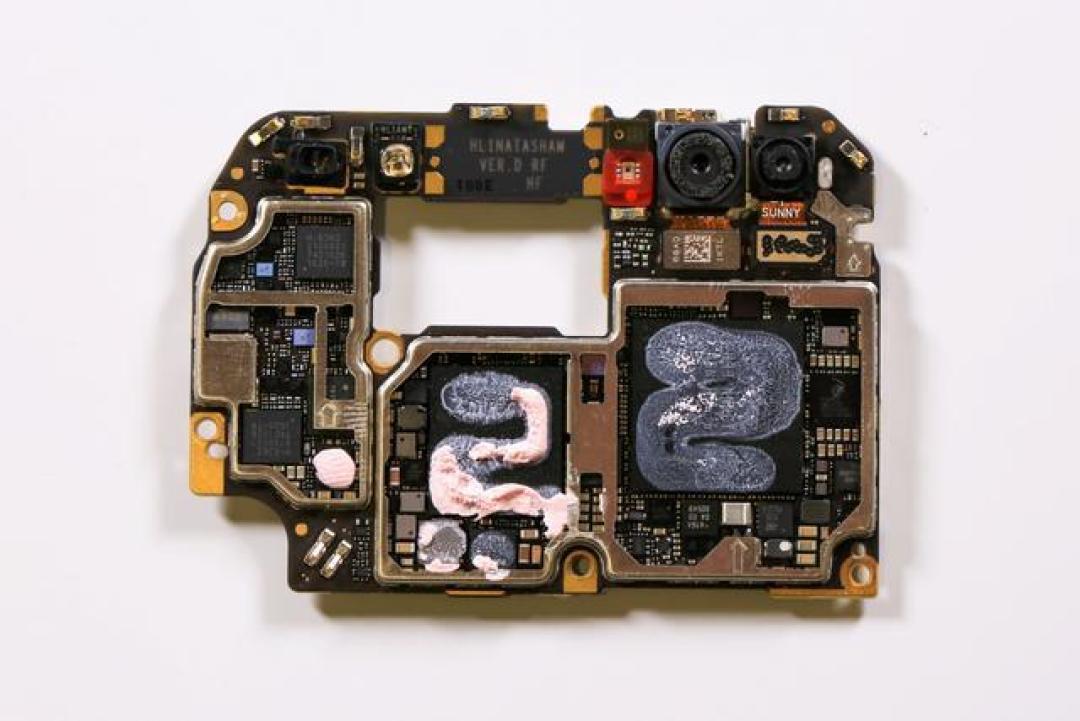
对手机厂商而言,高通、联发科等芯片设计商相继宣布涨价,叠加存储成本的失控,让终端制造成本直线飙升。如果厂商选择自己消化成本,利润空间就会被瞬间压缩甚至亏本卖机;如果将成本完全转嫁给消费者,又会直接劝退市场。目前多数厂商采取的“小幅多次”调价策略,实则是迫于供应链压力的自保之举,手机业务的毛利率普遍面临下行风险。
对于线下经销商和普通零售商来说,日子同样不好过。原以为全行业涨价会引发消费者的“恐慌性抢购”,但现实却是线下卖场门可罗雀。经销商夹在品牌拿货价上涨与消费者持币观望之间,只能靠各种补贴和让利维持走量,经营压力触及低谷。
消费者则用最直接的方式作出了回应——“不买账”。如今的智能手机性能普遍过剩,日常应用在两三年前的机型上依然流畅,而新机迭代缺乏颠覆性的体验突破,难以支撑起数百甚至上千元的溢价。国内用户的平均换机周期已经拉长至40个月以上,手机正式从“快消品”变成了“耐用家电”。
这场由AI热潮挤压消费级产能引发的涨价潮,短期内恐怕难以彻底退场。新建一座晶圆厂从筹建到投产通常需要两三年以上的周期,远水难解近渴。尽管国内以长鑫存储、长江存储为代表的本土厂商正在加速扩产,但在高端规格和全球整体份额上,短期内还难以完全平抑全球供应链的剧烈波动。
本轮手机涨价潮的本质,是AI基础设施建设成本沿着供应链自上而下传导的过程。终端消费者与手机厂商,实际上在无形中为上游算力狂欢分摊了账单。对于普通消费者而言,面对居高不下的新机价格,不必产生涨价焦虑,根据自身真实需求理性消费,或选择在大促节点关注实际到手价,才是当下最务实的应对之策。