从近期的汽车销量数据来看,中国乘用车市场正经历一场历史性的变革。以往长期占据销量榜前列的合资与自主燃油车型,在月度销量前十的榜单中频频“隐退”,新能源汽车的零售渗透率已突破60%大关。面对如此剧烈的市场变化,即便是奔驰、宝马、奥迪以及主流合资品牌大幅降价促销,“降价保量”的传统策略也逐渐失效。这引发了整个行业和普通消费者的共同疑问:燃油车究竟还能撑多久?
燃油车市场的快速收缩,本质上是产品力和用车成本的双重挤压所致。从用车成本来看,高企的油价与新能源车极低的使用成本形成鲜明对比,尤其对于出行频次较高的群体,经济性悬殊巨大。而在产品力层面,汽车的评价标准已经从过去的“三大件”与品牌溢价,向智能化、网联化和乘坐体验倾斜。新能源车一年一改款的快节奏迭代,使得更新周期长达数年的传统燃油车在智能化配置上拉开了明显的代际差。
更深层次的变化,在于燃油车生存生态的连锁缩紧。燃油车份额的下滑不仅体现在新车销量上,更顺着产业链传导到了后市场。随着销量走低,大量的传统燃油车4S店面临退网、转型或关停;零部件企业减少了非通用件的产能,导致老旧油车的原厂维修配件变难、变贵;在人才端,职业教育和维修市场也在全面转向新能源的“三电”系统。同时,全国加油站的增速转负,不少站点开始向“油气氢电服”一体化综合能源站转型,甚至直接关停低效站点。这一系列负反馈循环,使得燃油车的二手保值率快速下滑,也进一步动摇了新增用户的购买信心。
那么,燃油车是否会在短期内彻底退出历史舞台?答案是否定的。从时间跨度和空间分布来看,燃油车的退场将是一个渐进、分化和重构的过程。
在未来三到五年内,新车市场上的纯燃油车型将面临大幅精简,冷门、小众车型会陆续停产,车企会将研发资源全面向新能源和混动倾斜。在此期间,插电混动和增混路线将作为重要的过渡方案,承接大量不方便安装充电桩、需要频繁长途出行的燃油车置换需求。
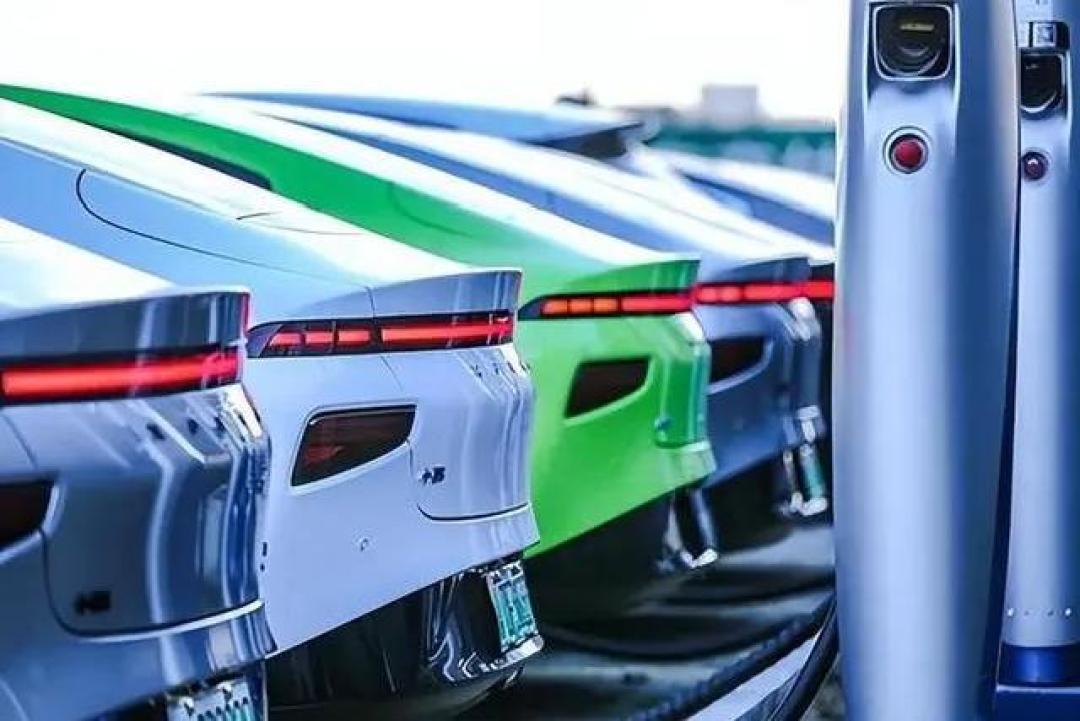
到了2030至2035年前后,随着相关排放法规的收紧以及新能源补能网络的完善,纯燃油家用车在新车市场的份额将被进一步压缩至边缘状态。但在特定场景中,燃油动力依然有着不可替代的刚性需求。例如东北、西北等高寒地区冬季的续航衰减问题,偏远地区基建覆盖的局限,以及硬核越野、长途重载运输等极端工况,依然需要内燃机的稳定发挥。此外,海外新能源配套尚未成熟的地区,也为燃油车出口留出了巨大的市场空间。
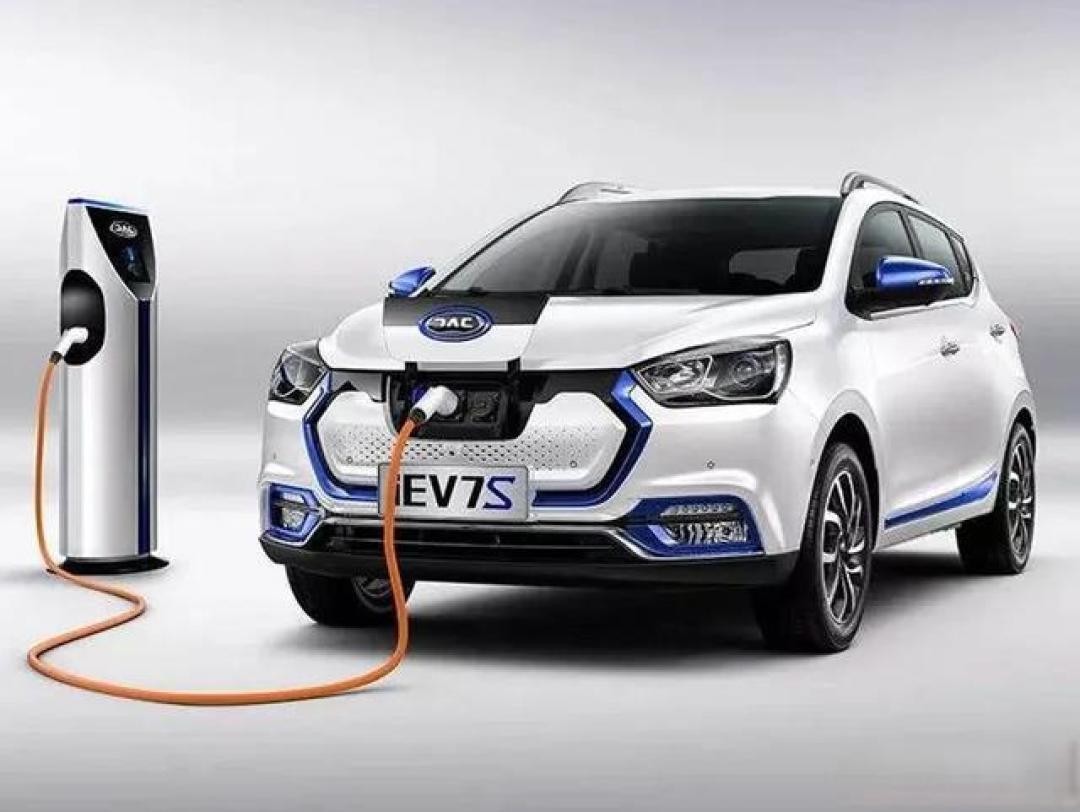
未来燃油车的终局,更倾向于两极分化。一方面,它将退守为特定环境下的实用工具车;另一方面,大排量、具备机械操纵感的高端或性能车型,可能会像石英表冲击下的机械表一样,从大众代步工具蜕变为兼具情怀与玩乐属性的小众产品。
对于普通消费者而言,面对“油电交替”的时代变革,无需产生过度恐慌。买车终究要回归具体的用车场景:如果以城市短途通勤为主、具备便捷的充电条件,新能源车在成本和体验上优势明显;而如果经常行驶于严寒地区、长途跑山区,或者缺乏基本补能条件,保有量大、品质成熟的传统燃油车或混动车型依然是现实稳妥的选择。时代的发展不可逆转,但产品的选择始终应当服务于个人的真实需求。