中秋前苏格登16砸出265元、泰斯卡10跌到114元那几天,后台被问得最多的一句话是:帝亚吉欧是不是不行了?不行了我囤的口粮以后会不会变成"绝版理财产品",或者干脆变成"接盘侠认证"?
这个问题,靠翻一条新闻回答不了。我们把帝亚吉欧2026财年年报和全球13家酒类巨头的最新一期财报放在一起排了个表——结论先说:酒业不是整体不行了,是啤酒和烈酒正在分道扬镳;而"帝亚吉欧利润暴跌27.2%"这个刷屏标题,一半是真的,一半是误读。

一、先拆掉最吓人的那个数字
8月6日,帝亚吉欧交出戴夫·刘易斯上任后的第一份全年成绩单:2026财年(2025年7月至2026年6月)净销售额196.43亿美元、同比-3%,营业利润31.56亿美元、同比-27.2%,底层(剔除非经常性项目)营业利润56.83亿美元、同比+2%。界面新闻
按这个口径,"崩了"似乎没毛病。但把营业利润打下去的那27%,大头是重组减值和一笔5.14亿美元的遣散费——上一财年这项费用只有0.73亿美元,同比暴增约6倍。 也就是说,公司花了一大笔一次性的钱裁人、关厂、卖资产,报表被砸出一个深坑。界面新闻
误读就出在这:headline利润-27.2%是"真金白银在重组",底层利润+2%是"生意本身还在原地"。但原地踏步对一家股价、经销商、酒厂员工都在等答案的公司,本身就是危机——净销售额2024财年-1%、2025财年-0.1%、2026财年-3%,下滑不是黑天鹅,是每年都在加速的慢病。界面新闻
再拆区域和品类,病灶一目了然:欧洲、拉美、非洲有机净销售额还在增长(+3.4%、+7.7%、+13.3%),北美和亚太分别-8.4%、-6.3%,其中大中华区有机净销售额暴跌34.9%,白酒业务有机销售额-47%、销量-41.9%,全亚太唯一逆势的只有亚洲旅游零售(+6.3%)。 品类端则是"新酒饮吃掉旧酒饮":RTD即饮+15%、啤酒+9%,苏格兰威士忌和朗姆酒都只有+2%。 帝亚吉欧年报里这张分市场数据表,比任何一句"酒业寒冬"的口号都直白。界面新闻界面新闻

二、13家巨头同台:啤酒的归啤酒,烈酒的归烈酒
真正能说明"这是行业病还是帝亚吉欧自己的病"的,是把同行拉出来对比。以下是百威、喜力、嘉士伯、帝亚吉欧、保乐力加、朝日、三得利等全球主要酒类公司2026年最新一期财报(各家财季口径不同,只比增速不比绝对值):
公司 | 口径 | 营收 | 同比 | 利润端 |
|---|---|---|---|---|
百威英博 | 2026 Q2 | 166.6亿美元 | +5.6% | 净利润37.51亿(上年16.76亿) |
喜力 | 2026上半年 | 148.41亿欧元 | +4.7% | 营业利润+48.4% |
嘉士伯 | 2026上半年 | 470.53亿丹麦克朗 | +2.6% | 营业利润微增 |
朝日 | 2026上半年 | 约93.3亿美元 | +7.7% | 净利润+68.8% |
麒麟 | 2026上半年 | 约77.6亿美元 | +7.2% | 净利润+92.5% |
百威亚太 | 2026上半年 | 31.71亿美元 | +1.1% | 正常化EBITDA反而-8.9% |
帝亚吉欧 | FY2026 | 196.43亿美元 | -3% | 营业利润-27.2%(底层+2%) |
保乐力加 | FY2026 | 94.04亿欧元 | -14% | 净利润-26% |
星座品牌 | FY26 Q1 | 24.33亿美元 | -3.3% | 葡萄酒烈酒板块转亏 |
百富门 | FY27 Q1 | 9.11亿美元 | -1.4% | 杰克丹尼母公司,增收乏力 |
富邑集团 | FY26 | 约18.2亿美元 | -12.8% | 奔富母公司,转亏10.78亿澳元 |
摩森康胜 | 2026 Q2 | 30.97亿美元 | -3.3% | 净利润-46%(啤酒阵营的例外) |
这张汇总里最扎眼的是啤酒阵营的利润弹性:喜力上半年营业利润同比增长48.4%。东方财富
表格化的意义就在这:啤酒阵营前五家里四家增收增利,烈酒阵营五家全部下滑,两家转亏。朝日和麒麟的半年度净利润同比分别+68.8%和+92.5%,而帝亚吉欧-26.2%、保乐力加-26%,几乎是一个在印钞、一个在做手术。 这不是帝亚吉欧一家管理层的问题,是全球"第三顿酒"(下班后那杯烈酒/睡前一杯)的场景在收缩——高线烈酒首当其冲,帝亚吉欧和保乐力加(芝华士母公司)正好是全球烈酒的双寡头,一起扛。摩森康胜和百威亚太又提醒了另一面:啤酒也不是躺赢,低价啤酒和超高端之间的中间带同样在挨打。结论只能说到证据覆盖的地方:这轮数据支持"烈酒品类承压",不支持"帝亚吉欧完蛋了"——底层利润+2%、三年10亿美元降本计划刚启动,这家公司是在做外科手术,不是ICU。东方财富
三、戴夫上任半年,砍了哪些地方
先交代主角:戴夫·刘易斯在联合利华干了27年,2014到2020年执掌乐购,靠大幅裁员、砍产品线、卖非核心资产把一家坠机边缘的零售商拉了回来,业内送外号"铁腕戴夫"。 他把同一套打法带进了帝亚吉欧。界面新闻
对喝酒的人来说,重组里真正有关系的是两张名单。
卖掉的:2025年初至今,帝亚吉欧陆续出售健力士加纳酒厂80.4%股权(8100万美元)、塞舌尔啤酒54.4%股权(8000万美元)、意大利业务全部股权、委内瑞拉朗姆品牌Pampero、葡萄牙咖啡奶油利口酒Sheridan’s;最大一笔是把东非啤酒集团65%和肯尼亚联合蒸馏公司股权以23亿美元卖给日本朝日,预计2026年下半年交割。界面新闻
停用的:欧洲暂停都柏林Roe & Co酒厂、苏格兰Teaninich酒厂和Roseisle发麦厂,美国暂停Lebanon、Balcones、George Dickel的生产——共6处。 北美总部随后又裁员305人。 总盘子是12亿美元重组成本、三年省下最高10亿。界面新闻东方财富界面新闻

注意Teaninich和Roseisle:一个是尊尼获加体系的重要麦芽引擎,一个是帝亚吉欧最大的发麦设施。关停它们不是"品牌不行了",而是原酒库存够烧很多年——这正好解释了你在电商看到的怪现象:一边不停发停产、裁员的消息,一边口粮款价格持续松动。供给端在出清存量,渠道端就得用价格换周转。
四、中国这盘棋:卖不卖、等不等
中国市场里,白酒在帝亚吉欧全球大盘的权重不到5%,但恰恰是变量最集中的地方。三块资产,三种命运:
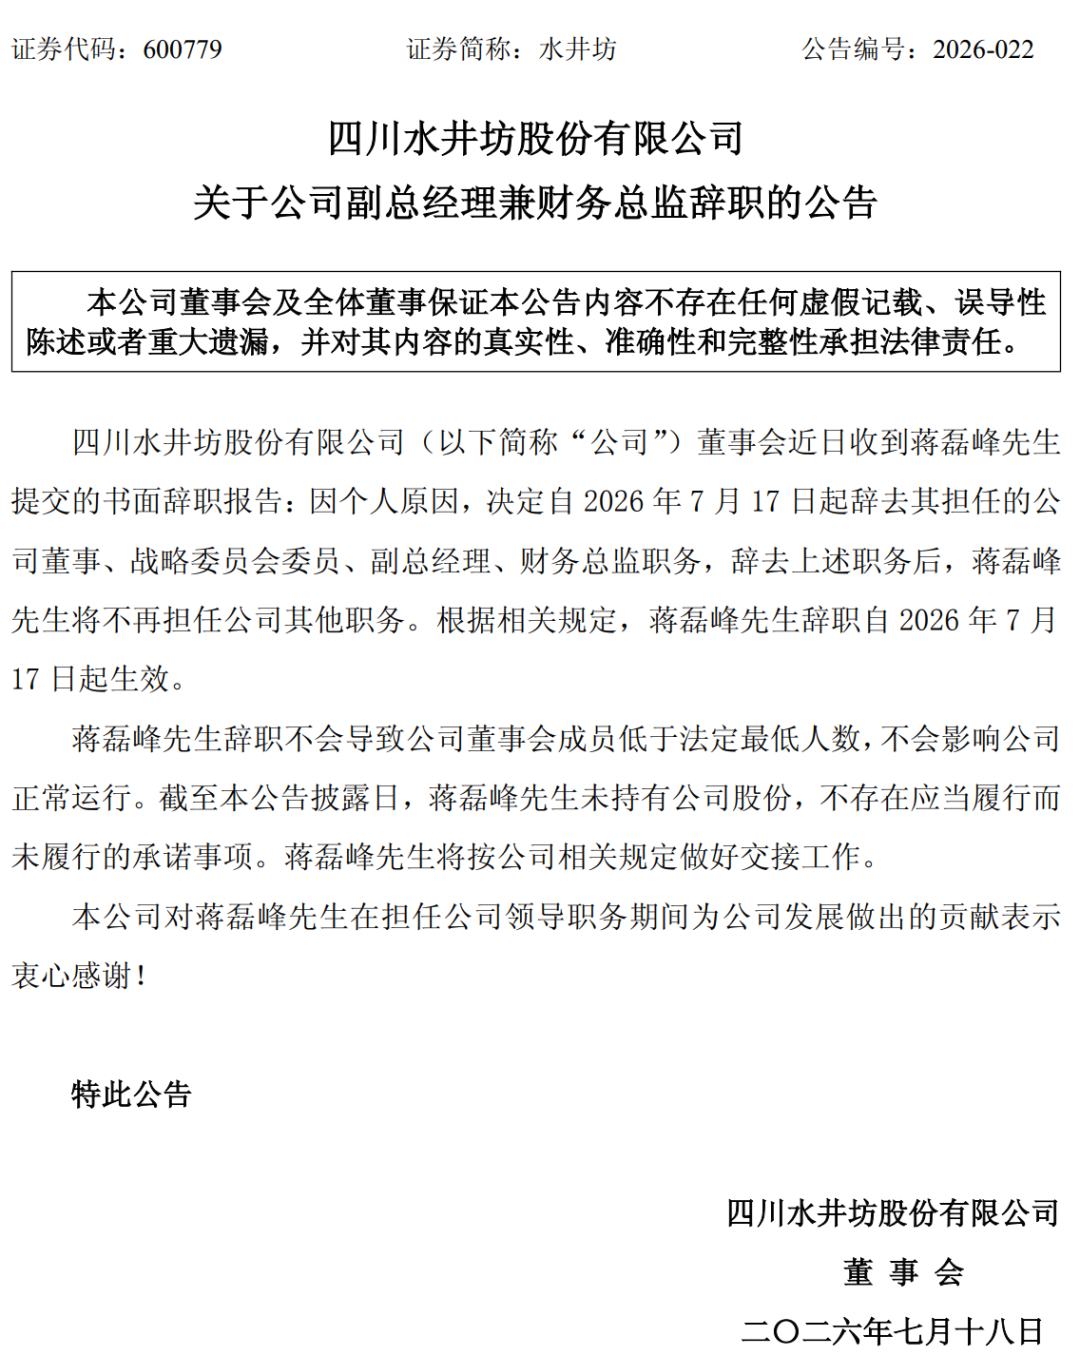
水井坊(白酒):交出12年来第一份亏损中报——半年度亏损622万元、股价创52周新低。 紧接着是高管出走潮:今年7月副总经理兼财务总监蒋磊峰离任,原首席法务官黄俊伟、原首席市场与数字商务官周苑忻等也陆续离任。 至于去留,戴夫的口径留得很开:他公开表示绝不会考虑以低于资产价值的价格出售品牌。 翻译成买家视角:水井坊的货(臻酿八号这类)短期不会消失,但"帝亚吉欧背书"这个故事的估值,市场已经在打折。东方财富界面新闻界面新闻
云拓(大理威士忌):规划9年投8亿人民币,第一批原酒已入桶,但按官方口径产品上市至少还需要数年熟成期。 酒厂公开活动给社区的信息,普遍指向2027年前后才有第一批酒。界面新闻小红书
进口洋酒:就是你手里这些瓶子的价格战前线。
窗口期正在被抢跑:保乐力加的叠川(四川峨眉山)2023年就把产品端上了货架,百润的崃州、大芹陆宜也已上市。 中国酒业协会9月中旬发布的数据是:国产威士忌酒厂已达64家、2026年实际蒸馏能力约7万千升。 而现实的另一面是,就在9月27日,知乎上有人把这份热闹盘点了一遍:64家酒厂,消费者现在实际能买到的只有几款。 帝亚吉欧的难题被行业媒体点得很白——品牌认知、渠道、消费者忠诚这些先发优势,已经在对手手里了。界面新闻知乎知乎
五、回到你的三种钱包
口粮党:这轮降价的底层逻辑(品类承压+库存出清+渠道用价格换周转)没有解除,而停产值能出清的,恰恰是这类常规款的原酒盘子。国庆看到265元的苏格登16、114元的泰斯卡10这个价位的硬通货,该拿还是拿。别指望它抄底暴富,这就是省下的确定性。

藏家/理财党:最需要泼冷水的一组对照——停产酒厂≠涨价。被停用的Teaninich和Roseisle,恰恰是尊尼获加等调配体系的核心引擎:对喝酒的人,停产老款变得稀缺;但对囤货的人,调配体系没有断粮,"绝版"只是营销叙事,撑起收藏价的从来是真稀缺和流动性。全球高端烈酒板块整体回撤的时候,这两个字救不了你的买入成本。
持币观望党:盯四个信号——东非资产2026下半年交割后帝亚吉欧的现金流动作、SR 2026限定名单会不会因关停的6处工厂而缩水、水井坊董事会换血后有没有实质性资本动作、云拓首批酒的发酒节奏。这四个里任何一个落地,都会直接改写你货架上那些瓶子的价格预期。
一句话收束:啤酒巨头在印钞,烈酒巨头在做手术。手术不死人,但会重新分价格——看懂这张分化表,比听"帝亚吉欧崩盘"或者"绝版暴涨"的任何一个故事,都更接近你下次买酒时真正该知道的事。