9月24日,帝亚吉欧官宣从WPP挖来首席财务官Joanne Wilson,明年进董事会。这是"铁腕戴夫"戴夫·刘易斯今年初入主以来的又一次高管换血——CEO刚坐稳,CFO又要换。而对中国用户来说,帝亚吉欧真正让人心里打鼓的资产,不是尊尼获加,也不是健力士,是它在A股控股了十几年的那家白酒公司:水井坊。微博知乎
8月28日晚,水井坊交出2026年半年报:营收10.82亿元,同比降27.78%;归母净利润亏622.25万元,由盈转亏。上一次中报亏钱还是2014年,隔了12年。19家上市酒企上半年集体承压,由盈转亏、降幅超100%的只有水井坊一家。整个A股白酒板块上半年录得亏损的公司,一共三家。界面新闻知乎微博
消息出来后,社区里分裂成了两拨:一拨在小红书上刷"跌出性价比"“口粮价别错过”,兴冲冲想囤;另一拨一看"亏损、卖身传闻、高管被举报",直接把这牌子拉黑了。两拨人说的其实是同一件事的两面,但都不完整。这篇就把三笔账算清楚:亏损是谁的亏损、母公司放没放手、以及这瓶酒现在到底值不值得你为它掏钱。
第一笔账:这个亏损,有一半是酒厂自己"做"出来的
先说一个反常识的点:水井坊这份难看的半年报,恰恰是被逼到墙角之后主动选出来的。
公司在业绩预告里自己算了账:主动控发货、优化渠道库存,上半年直接少了约3亿元营收、2.5亿元毛利。换句话说,如果把2.5亿毛利"赚"回来,报表立刻好看——但它选择不。代价换来了什么?截至6月末,渠道库存比去年同期降了约50%;经销商从94家砍到60家,半年走了34家;销售费用降29.57%,管理费用降19.28%;经营现金流还是负的,但缺口比去年同期收窄了85.5%。知乎
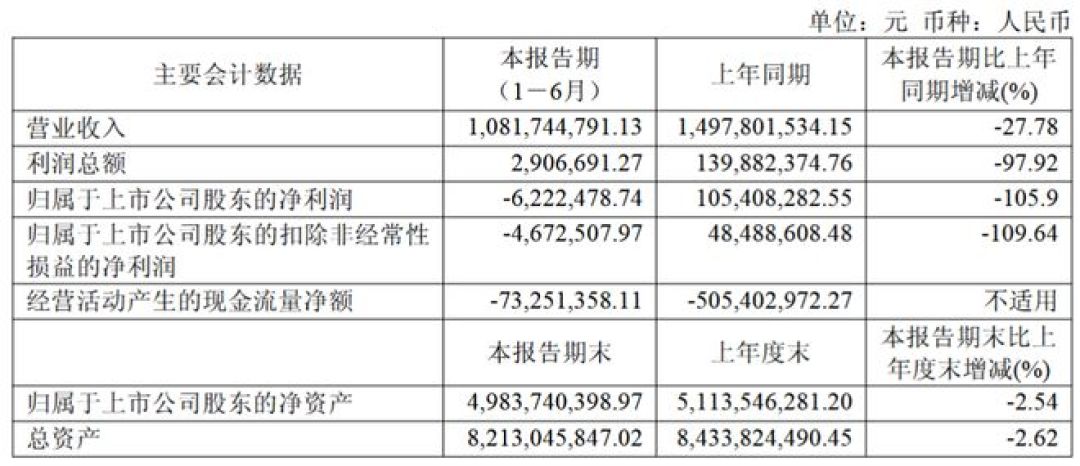
对买酒的人来说,这份报表里最关键的数字其实不是亏损,是毛利率:上半年公司整体毛利率76.13%,高档酒毛利率78.83%。白酒行业里,品牌力塌方最先塌的一定是毛利率——价盘打穿、货卖不上价,毛利率会先烂给你看。水井坊的价盘骨架还在,300-800元次高端的定位没有被市场打入低价带。也就是说:公司在流血去库存,但你手里那瓶酒的"身份"还没掉价。网易
但泼冷水的证据也得摆出来:公司自己账上的存货还有40.82亿元,占总资产接近一半。货从经销商的仓,挪进了厂家的仓,并没有凭空消失。这决定了后面所有判断的底色——低价行情短期内大概率不会结束,但对想囤酒增值的人来说,你也等不到"越放越值钱"的行情,因为头顶始终压着一个40亿的库存仓。知乎
第二笔账:母公司到底放没放手?
"帝亚吉欧要卖水井坊"的传闻,从2025年底传到今年,已经好几轮了。这次的背景也确实吓人:帝亚吉欧2026财年(2025年7月-2026年6月)有机净销售额196.43亿美元、同比降2%,其中大中华区有机净销售额大幅下降34.9%,旗下水井坊的白酒有机销售额下滑47%、销量下滑41.9%。知乎
集团这边还启动了总规模约12亿美元的重组计划,预计三年实现最高10亿美元成本节约,7月被曝部分团队正在裁减约20%至30%的岗位。刀都磨得这么亮,砍到A股唯一外资控股酒企头上,听起来顺理成章。知乎
但把信和不信的部分分开看,你会发现几个不太一样的信号。
其一,戴夫·刘易斯在2026财年中期业绩说明会上公开回应过:无意以低于品牌价值的价格出售任何资产,出售水井坊是市场猜测,并非公司内部讨论或提及过的事项。老板当面辟谣,这在A股传闻史里是分量不轻的表态。知乎
其二,重组的刀实际上在绕着白酒走。6月出任帝亚吉欧中国商务总监的王兴(玛氏、百威背景),职责明确为"除白酒业务外的销售工作"。总部把快消经验砸向威士忌和啤酒业务线,白酒保持经营独立,连人事节奏都是水井坊自己在走:5月胡庭洲辞职、6月干晓峰接任、7月财务总监蒋磊峰离任,今年9月中旬还公告了部分董事辞职暨补选。这是一套"本土化自救"的打法,帝亚吉欧入主以来头一回找了个毫无跨国背景的纯本土渠道派总经理。知乎东方财富网
其三,一个更扎心的事实:水井坊上半年国外收入约1990.25万元,占比只有1.84%。被帝亚吉欧收了十几年,全球渠道并没有把这瓶白酒带出多少国门——"卖掉损失惨重"和"留着也帮不上大忙"是同时成立的。所以"放手"传闻会一直有,但现在就按"要卖"来决策,证据不够。网易
真正该记在风险账上的,反而不是卖身传闻,是治理的动荡本身:帝亚吉欧入主的15年里,水井坊走马灯似地换了8任总经理(含代理),平均任期不足两年。干晓峰上任第4天就收到那封著名的内部举报信《请拯救水井坊,或冷漠地看着它毁灭》,华润系还启动了对他的离任审计。券商评级为此分裂:华鑫证券在8月31日直接给出"买入",中金却把2026、2027年盈利预测各砍了三成多。对普通买家,这些董事会剧情不改变瓶子里的酒,但它决定了未来一两年价格政策和宴席投放的连续性——你的判断锚点应该放在价盘和货稳上,而不是放在"谁当家"上。知乎知乎
第三笔账:同一款臻酿八号,三个价,三类人别抄错作业
社区信号现在非常乱,我把各平台实际见到的价格样本摊开(都是渠道促销和私人挂价,不构成成交价保证):

口粮自饮党:臻酿八号在电商促销帖里的"口粮价"已经喊到110元上下,去年双11前后也有"才100+,千万别放过"的囤货帖,今年7、8月的晒单帖标题干脆就叫"跌出了性价比"。这个价位的52度浓香,酒质在同类次高端口粮里确实站得住,评论区"现在到手妥妥口粮价"是真实共识。避坑三件事:认准带防伪可扫的正规渠道,光瓶、带红包、瓶盖"没动过"的来路货看着便宜但没有验证手段;留意批次和生产日期,库存40亿意味着市场上会长期混着老日期货;窜货批次的售后基本为零。小红书小红书
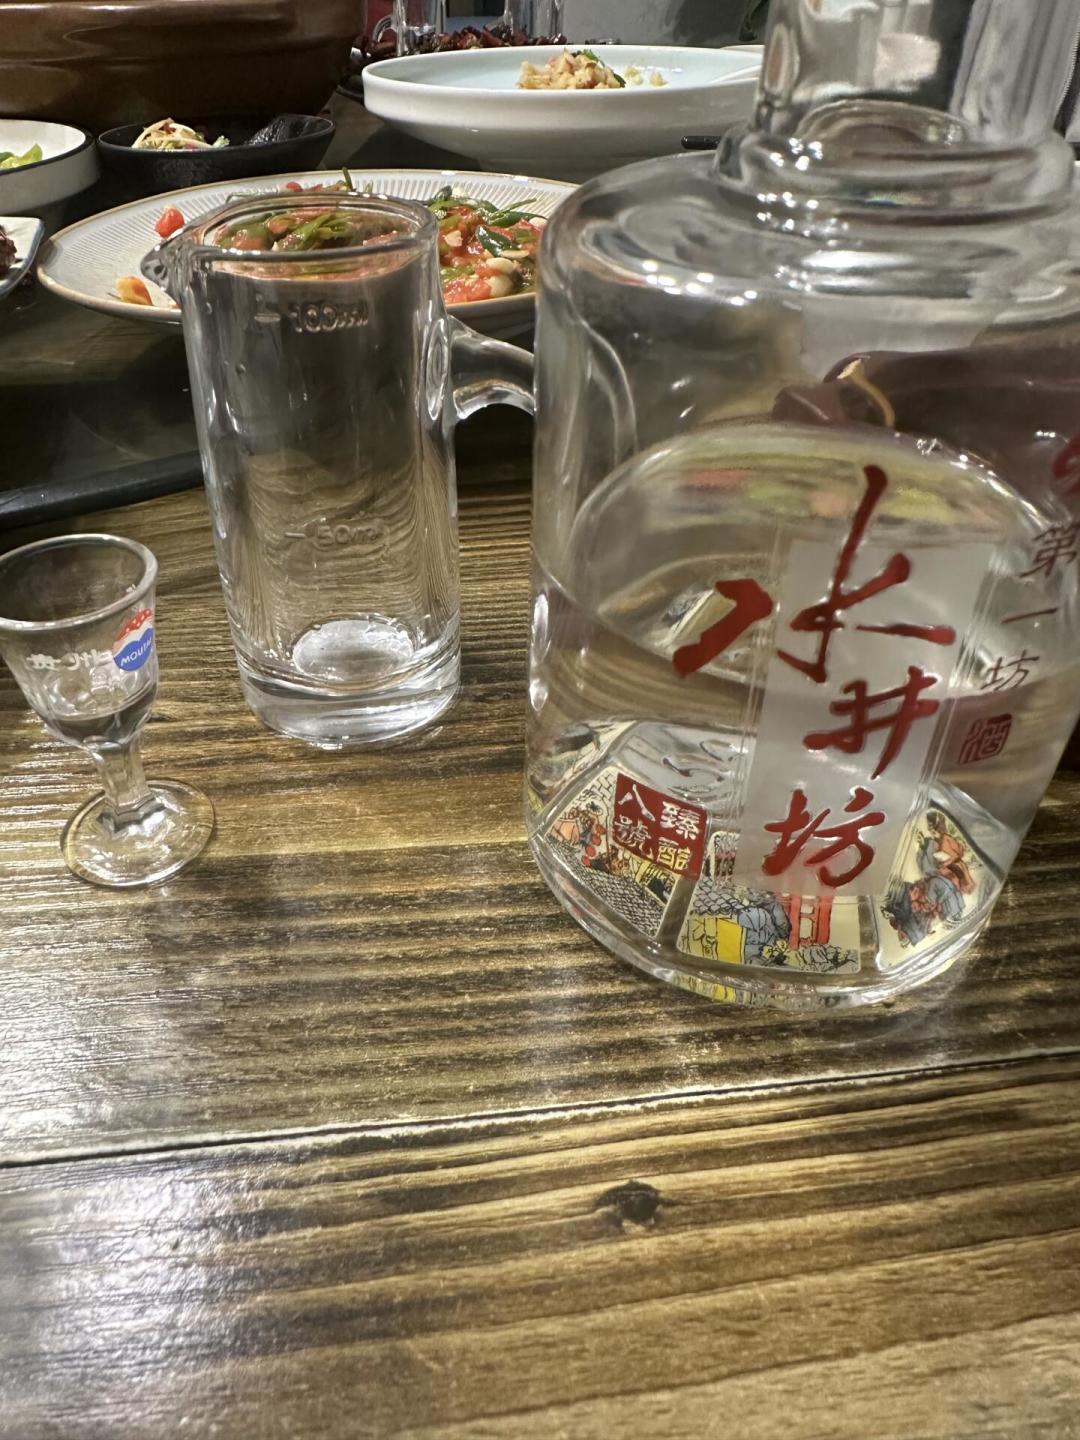
宴席送礼党:井台、典藏走的是400元往上的价格带,去年年中那波猛降后,井台在玩家嘴里一度是"性价比拉满"的代名词。但送礼逻辑是自饮逻辑的反面——你要的是价盘稳、有面子,不是绝对便宜。亏损新闻不会立刻传导到建议零售价,但如果你9月底看到井台"骨折价",先想一下是不是老批次和临期包装,别拿口粮价的预期去砍宴席酒的价。微博
囤酒增值党:二手市场上2018、2019年份的臻酿八号,个人挂价约275元一瓶,比新瓶促销价高出一截——这是老批次水友"老酒更好喝"的信仰价,不是回收价。白酒回收市场真正流通的只有茅台、汾酒那几个硬通货,水井坊不在名单里:今天110囤六瓶,明天一瓶也卖不掉。这个品牌的"喝一瓶少一瓶"只对经销商成立,对你不成立。小红书
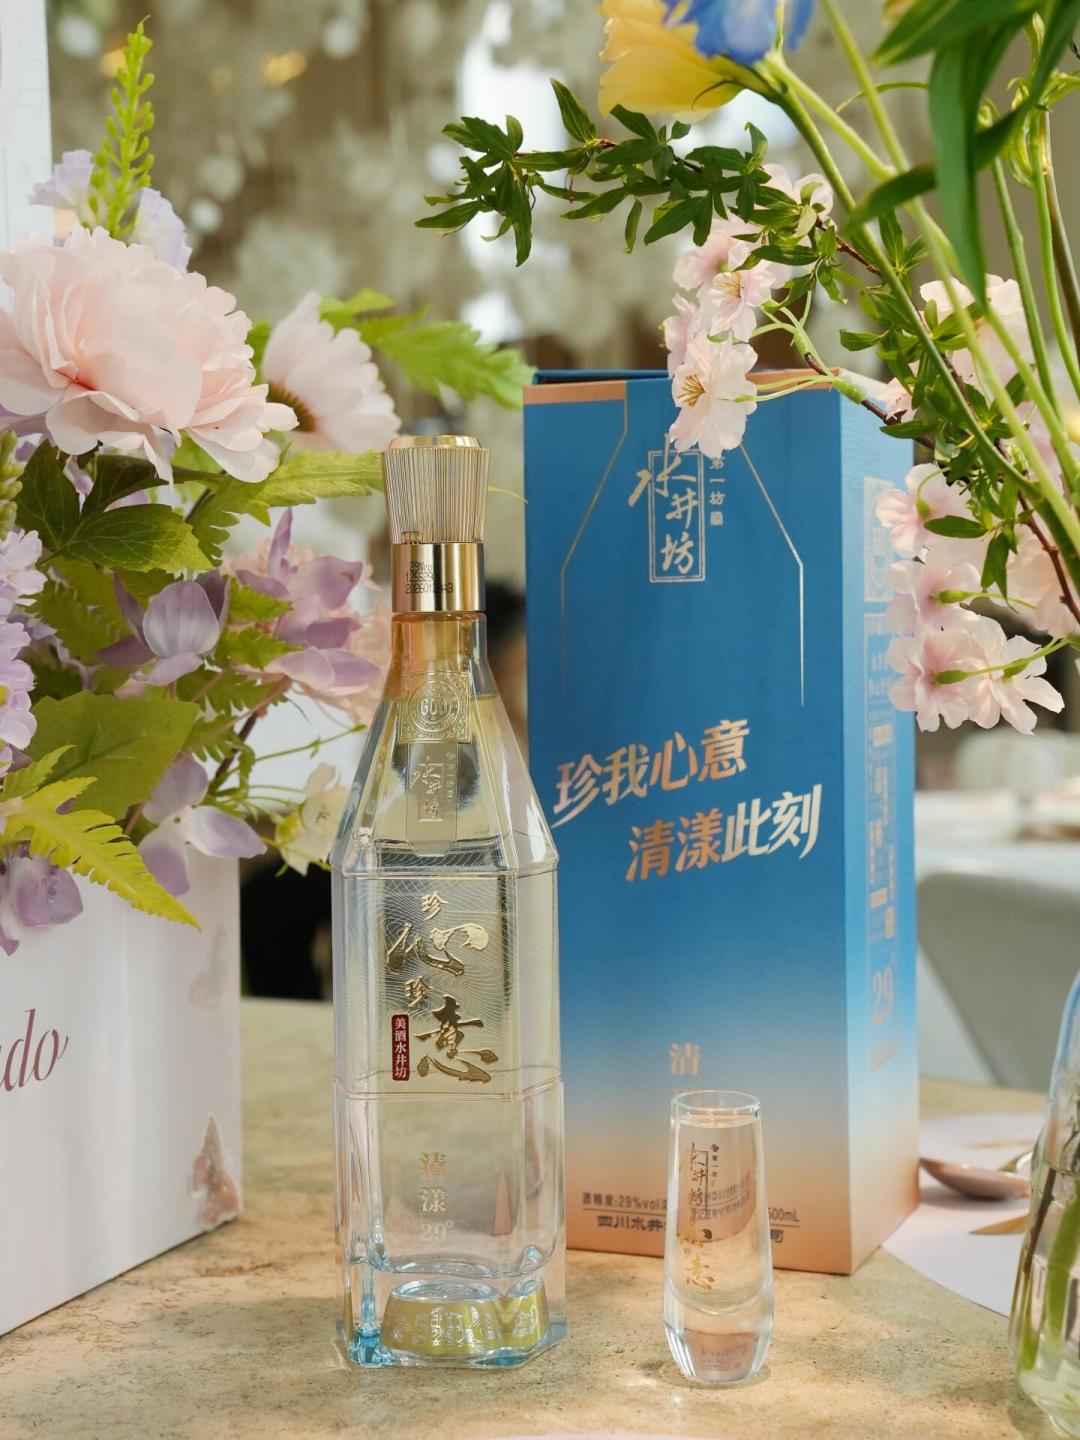
顺带一提整个案子里唯一"顺风"的单品:3月上的29度"珍心珍意·清漾",低度、清甜、女性向,玩家说它"终于把白酒从受罪酒名单里除名了"。而帝亚吉欧全球财报里增长最快的恰好是RTD即饮品类、啤酒等年轻化品类,RTD有机净销售额增速15%。如果这家公司的重组真能找到一条新增长线,大概率不是井台,反而是这瓶29度。但它上市才半年、价盘没乱,没有囤货的理由,想尝鲜直接单瓶买就行。小红书知乎
接下来盯什么
这篇不替你做决定,但给出几个可以直接抄进备忘录的观察信号:
今年10月底前后的三季报:渠道库存降50%之后,批价(批发参考价)能不能稳住、宴席动销接不接得上——这决定"刮骨疗毒"是疗愈还是继续失血,也决定口粮价还能持续多久。
干晓峰的"穹顶万店"终端项目落地情况:他在股东会上亲口提了这个要给终端门店做赋能的项目,有没有真的把经销商和网点重新扶起来,比任何业绩会喊话都实在。知乎
帝亚吉欧每年年初的中报里大中华区的数字:如果降幅收窄甚至转正,"卖身论"自然熄火;反之,如果白酒继续被单拎出来点名,传闻会再来一轮。
臻酿八号的促销底价会不会击穿100元:真击穿,说明渠道回款压力又上来了,那时候再囤不迟。
最后把本文的底色说清楚:水井坊现在的低价,是厂家主动挤水分挤出来的,不是资金链断裂式的甩卖;亏损是报表层面的代价,价盘目前还立得住。所以——值得囤的是你今年国庆本来就要喝、要用的那几瓶;不值得囤的是你幻想"抄底等反弹"的那几箱。酒是拿来喝的,这家公司眼下最缺的恰恰是让酒被开瓶,而不是被再压一层库存。
(本文不构成任何投资建议,白酒有价,量力而行;理性饮酒。)