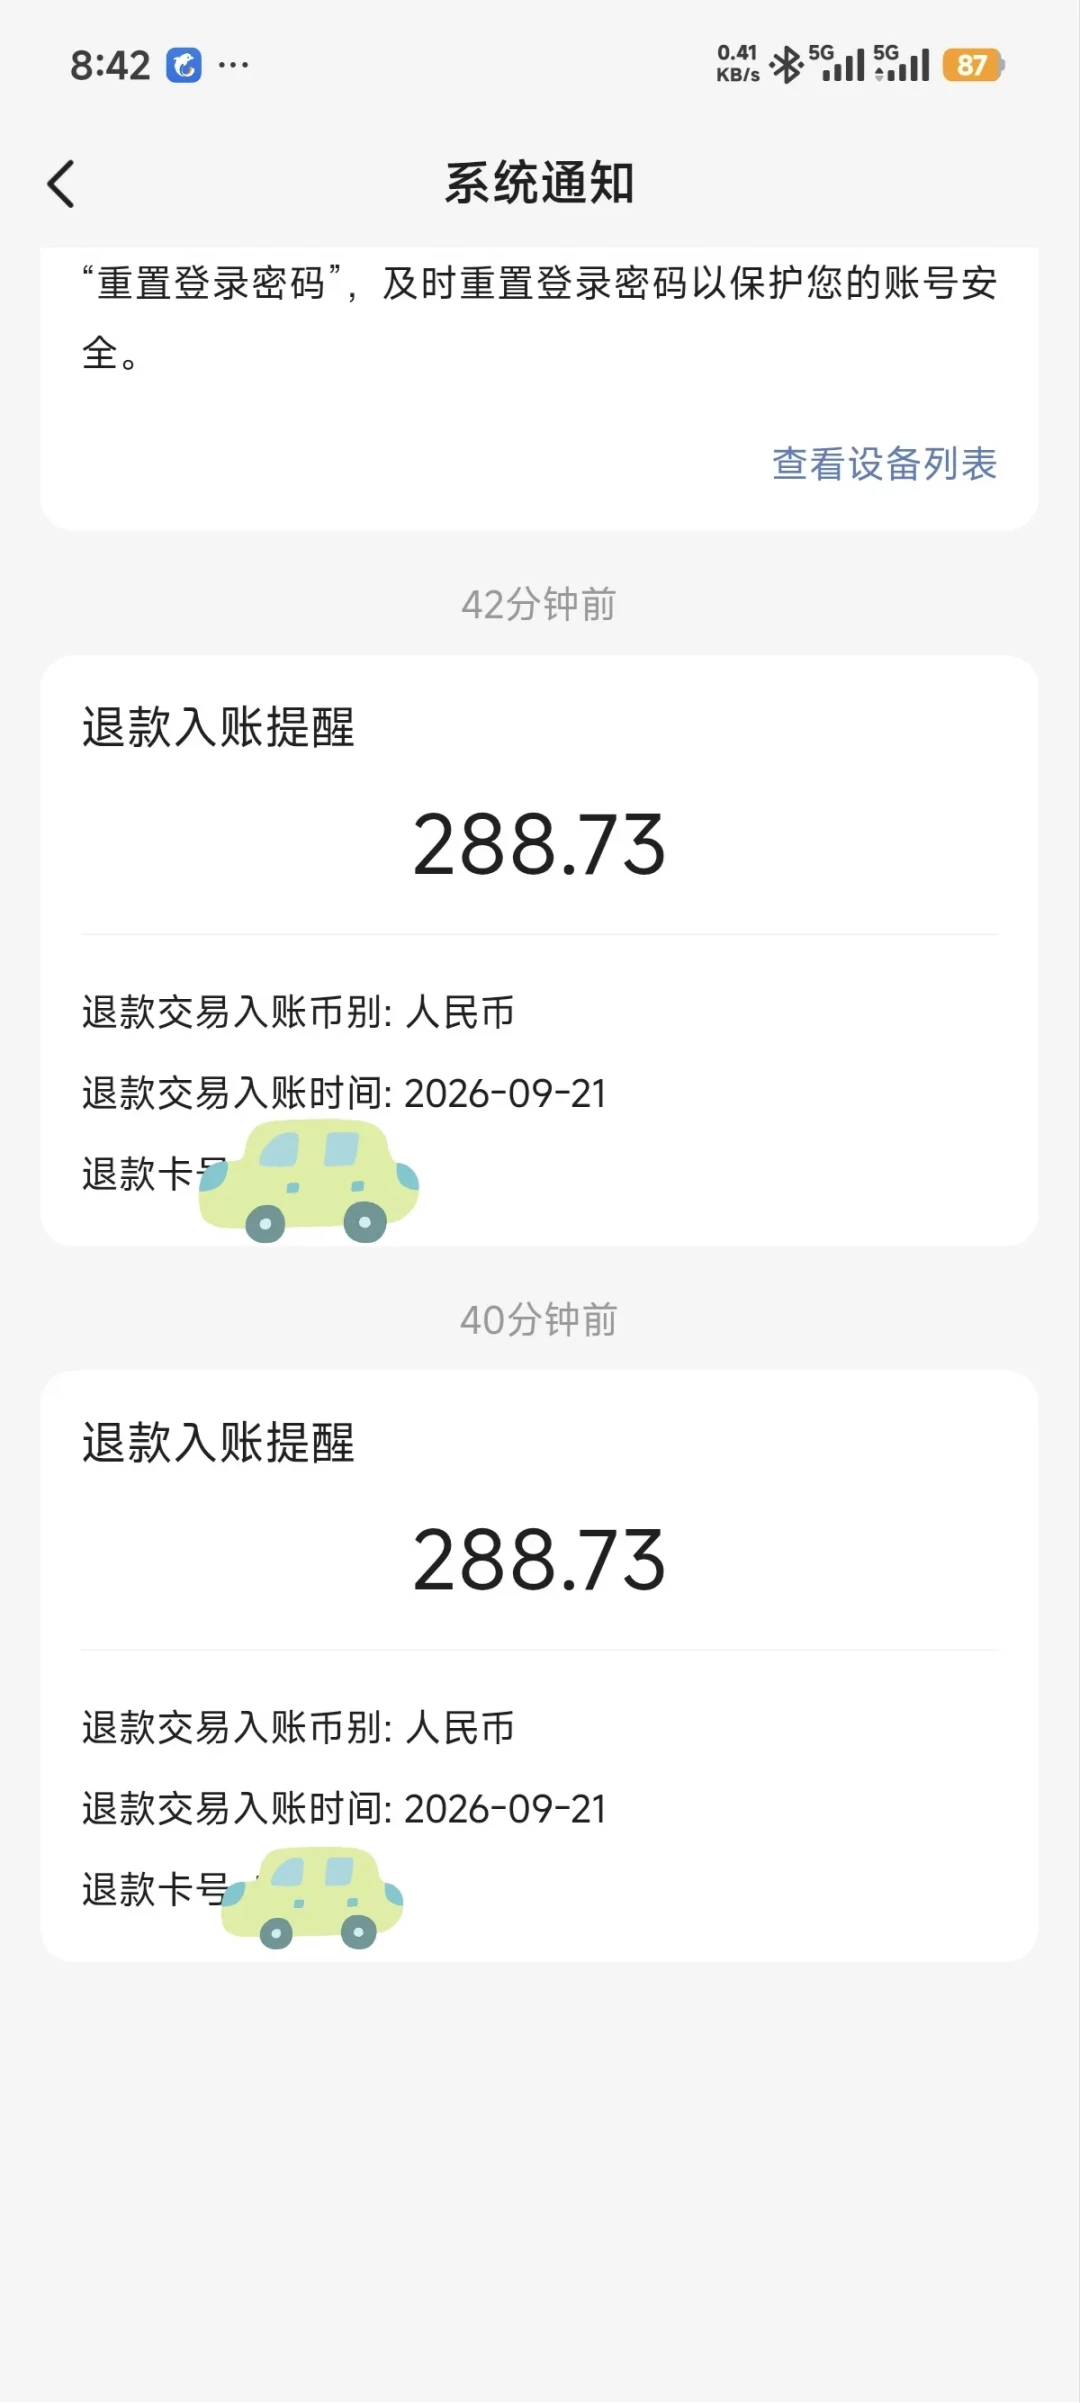
9月22号,小红书上有人晒了张招行Visa卡的账单:涩谷的票,下单付了三次、退了两次,收银台每笔都是296元,退款到账一笔只有288;最后那笔真正交易成功的,账单上写着要还309。评论里最清醒的一条回复是:“这个卡没有转换费,大概率是汇率差,你问问客服吧”。小红书
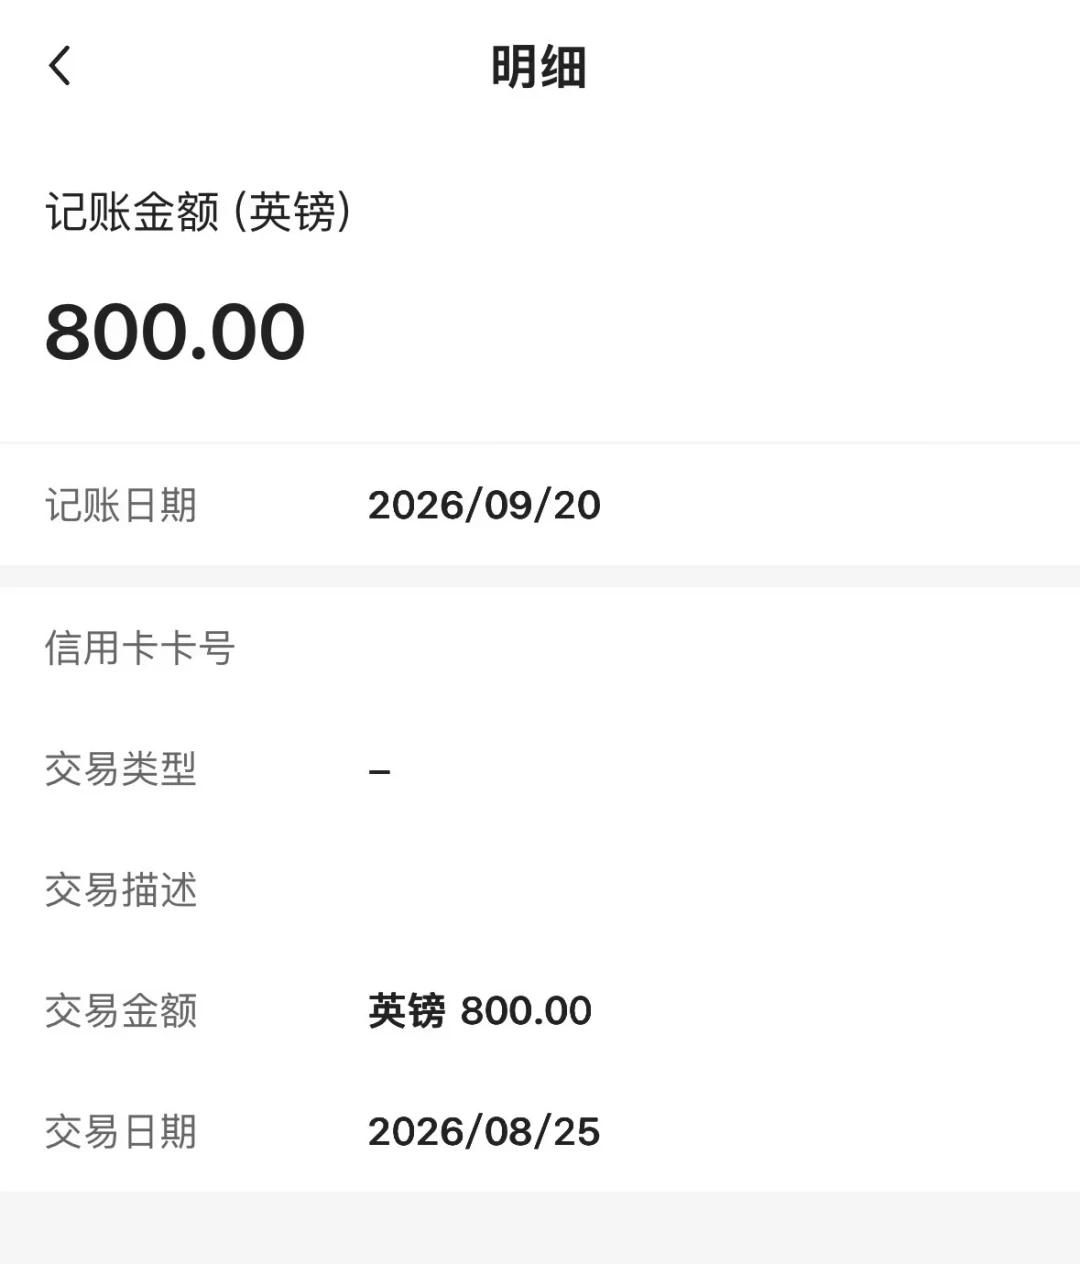
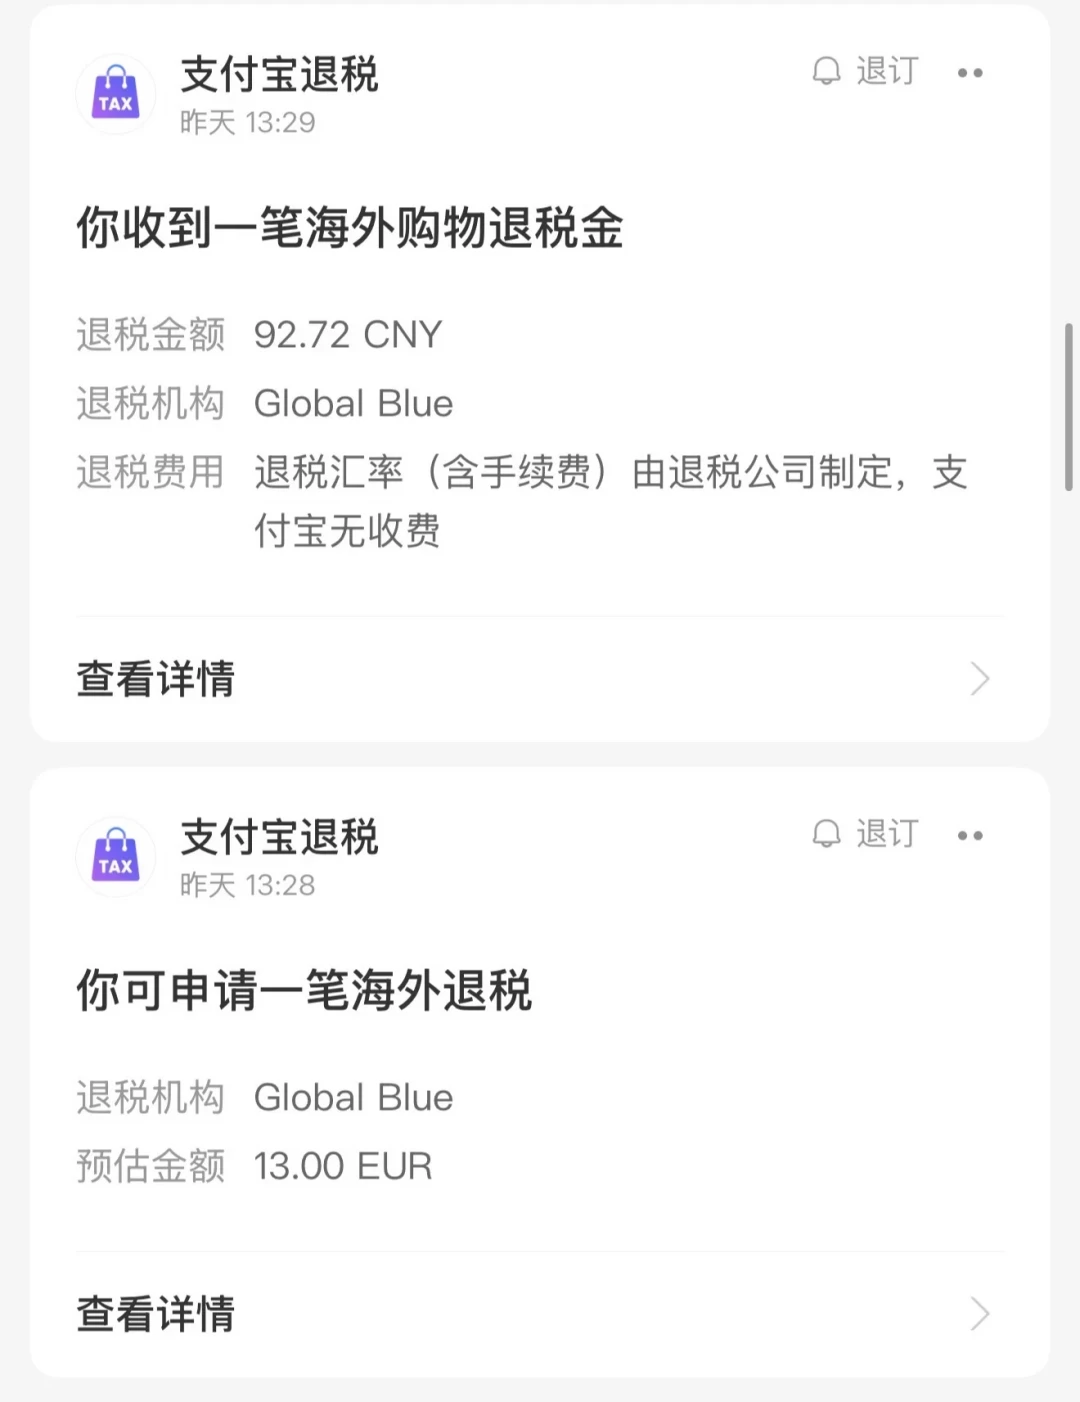
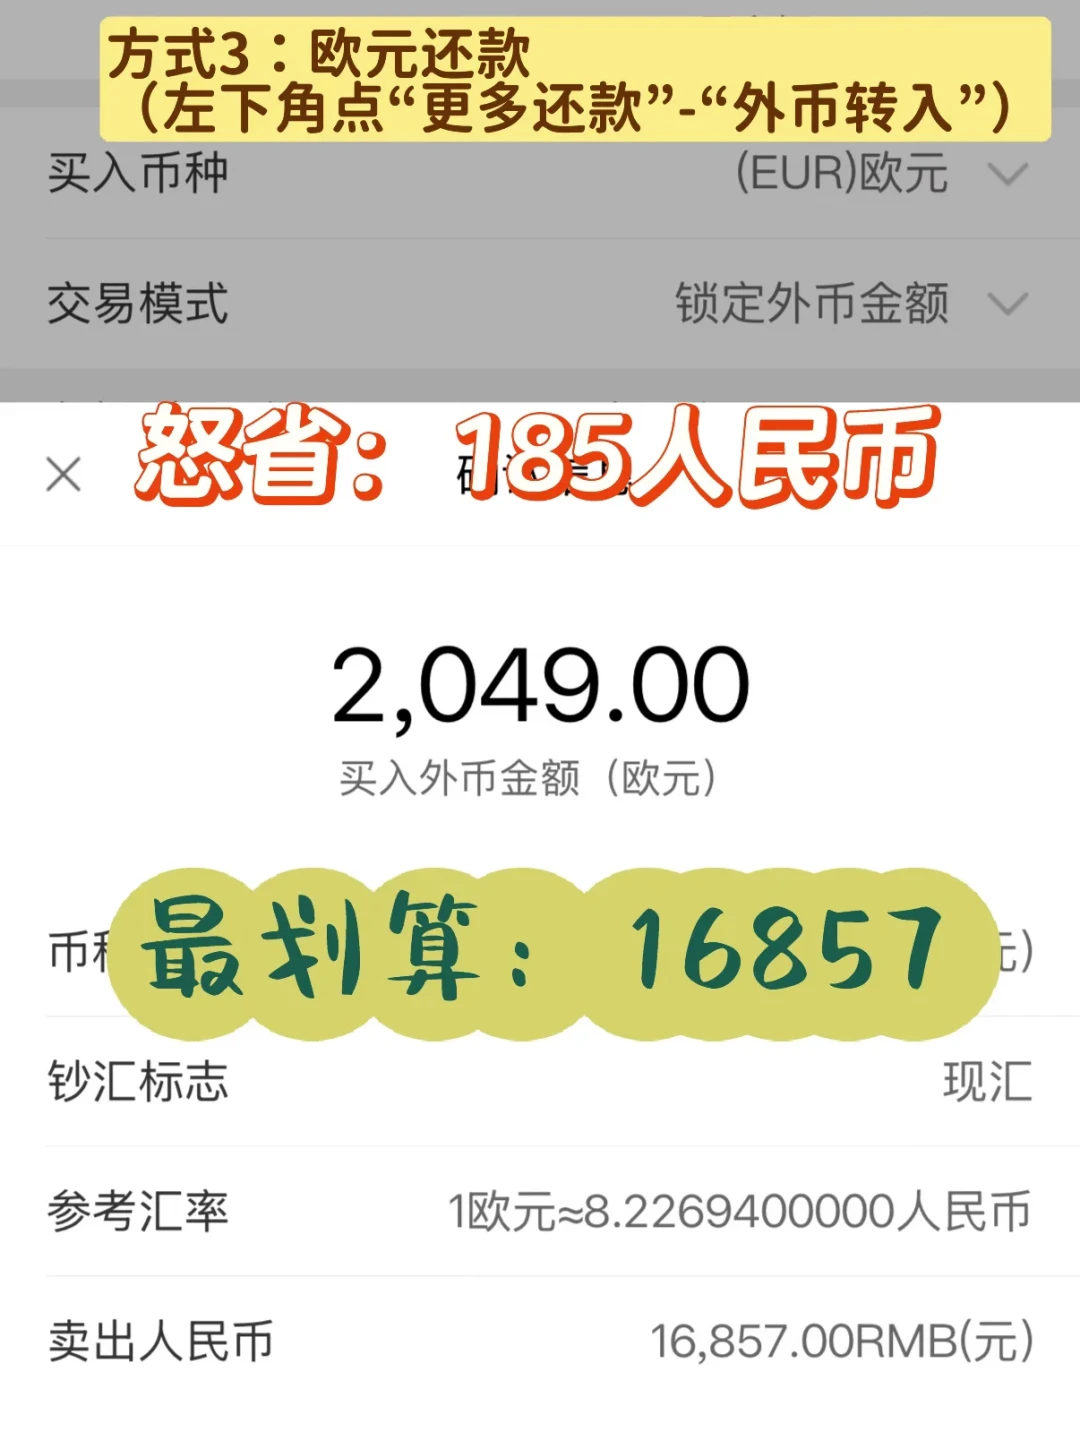
“对不上账"的帖子不止这一篇。同一天,一位中行Visa卡友查账单发现8月25号取现的800英镑,8月27号记了一次账,9月20号又记了一次。再往前,欧洲退税的13欧元被折成92.72元人民币到账;还有一篇攒了604个赞的帖子算过一笔更狠的账:2049欧元的外币欠款,只因为还款入口点得不一样,三种还法的人民币金额从17,042.08一路差到16,857.00,差出185块。这些帖子密集撞在国庆前两周,它们踩的是同一个坑:Visa卡要管的从来不只是"收银台前刷掉多少”,还有"刷完之后钱按什么路径回来"。小红书小红书
同一笔交易,账单上有三个汇率
把一笔境外消费从收银台送到你的还款页,中间至少要过三道汇率,过去所有攻略都在讲前两道,第三道几乎没人碰。
第一道是你出发前查的中间价,它只负责让你心里有个预算,从始至终不会参与任何结算。
第二道发生在入账。走VISA/万事达通道,卡组织先把交易币种按它自己处理当天的汇率转成卡的记账币种(美元或人民币),发卡行再按自己的卖出价折成人民币;非全币种的卡还要在这一步被收1%-2%的货币转换费。知乎8月23号那篇讲清算链路的帖子把这件事说得很直白:你在手机上查的是"批发参考价",账单上的永远是卖出价,差价就是银行和卡组织的服务费。知乎
第三道发生在退款、退税、购汇还款这些"反方向"上——9月这几篇帖子,全是栽在第三道。退款本质是一笔方向相反的跨境交易,如果商家发起得晚、或者没有和原交易勾连入账,它就可能按处理当天的汇率折算,而不是你当初买入时的汇率。涩谷帖就是标准样本:买和退之间隔了5天,296变288,每笔差8块;而那笔成功交易,扣款日和账单入账日的汇率差,让296变成了309。中行那位取现800英镑的卡友遇到的更直接——ATM取现常见"先预授权、后正式入账",但隔26天再记一次,已经超出正常节奏,更像是收单侧重新发起了一笔。
五个近期真实案例,各对应一个动作
涩谷票296→288→309(招行全币种Visa):这笔的教训不是别退票,而是退款当天就把原交易的入账金额、入账币种、入账日期截图存好。差额不大,但争议时你嘴里必须有一组精确数字,而不是"我记得是296"。小红书
800英镑记两次账(中行Visa):境外ATM取现的凭证(小票、取现回单)留到账单结清之后。发现同笔交易二次入账,直接走争议流程——Visa的争议时效按交易日起算120天,这位卡友隔了26天才发现,别再往下拖。
13欧元退税折成92.72元(退税走支付宝通道):选第三方退税通道,等于把换算权交给第四个中间商。帖子截图里那行说明写得明白:“退税汇率含手续费,由退税公司制定”——它的价差通常比银行和卡组织都狠。退税单上同时有退现金和退到支付通道的,优先退现金或退卡,回来自己按银行卖出价处理。小红书
100美元退回92(跨境平台退款):平台退款日是什么汇率就是什么汇率,平台不会补你汇差。大额退款要按"原金额×退款日汇率"预估到手,不要按"原路全额"。小红书
“中行信用Visa卡为什么没有还款日?”(9月22号求助帖):这条帖子发出来没人接话,但它暴露的问题是普遍的——部分银行的外币账单和人民币账单在App里是两个记账空间,到期日和金额分开显示,人民币还进去不等于外币还清。小红书
还款是另一本账:你点的入口和扣款的日期都不算消费那天的汇率
那篇604赞的农行帖子做了一组几乎没法要求普通用户去做的对照实验:同一笔2,049.00欧元欠款,在App里"直接人民币还款"页面看到的应付是¥17,042.08;点进"仅还外币",折算变成¥16,873.35;再换成"自己购汇转入外币",按1欧元≈8.22694的买入价,实际只花¥16,857.00。作者自己的判断是:第一种吃的是出账单那天的汇率,后两种是当天的——汇率降了,点错入口一晚上白送一百八。页面里那行小字也值得所有人看一眼:“折算人民币金额仅供参考”。小红书
知乎9月20号那篇《外币账单怎么还》拿平安和浦发做了样本,结论方向一致但坑的位置不一样:平安的自动购汇是申请时默认开通的,你存人民币进去,系统自动购汇还美元账单,汇率按还款入账当天的挂牌价。浦发的自动购汇要打电话单独申请,扣款时点是到期还款日当天从绑定结算账户扣人民币购汇,账户余额不足这笔购汇还款直接失败。而9月19号有张中行卡的求助帖把第三个坑问到了点上:自动还款明明开通了、选的是"所有结欠均以人民币元还款",但"外币账单自动购汇"是另一个独立开关,没开的话外币部分怎么办,帖子下面自己都在猜——这正是"人民币直入"和"外币另户"两套规则拧在一起的样子。知乎小红书
还有一个反直觉的点:平安、浦发的规则都提到,一旦开通"外币交易人民币入账"类功能,外币消费直接折成人民币进账单,购汇环节确实消失了,但你的美元溢缴款、手头的美元现钞反而不能自动抵扣新账单。"省事模式"和"灵活模式"只能选一个。
所以出发前花5分钟在App里查两件事:第一,你的卡是"人民币直入"还是"原币/美元记账"——这决定你回国后看哪个账单页;第二,自动还款和自动购汇这两个开关各是什么状态、购汇汇率取哪一天的——对汇率敏感的人,自己盯牌价手动购汇,比挂着自动等扣款日更划算。
出发前、旅途中、回家后,各做一件事
出发前:查清记账与还款模式(上面两件事);给主刷的Visa备好一条备用支付路——9月22号有张招行Visa在韩国被韩亚收单行的风控(FDS)拉黑,发卡行说卡一切正常,收单行说不行就是不行,客服全程帮不上。这种风险你控制不了,只能靠备用方案对冲。顺手收藏Visa和万事达的官方汇率查询页,对账和争议都拿它当基准。小红书
旅途中:每笔退款、退税、ATM取现,当场截图金额+币种+日期,取现小票保留到账单结清。
回家后:账单出的头三天逐笔核对"金额、币种、入账日期",还款前先对比不同入口的折算金额;发现差额或二次入账立刻联系客服走争议,120天的窗口从交易日算起,不是从你发现的那天算。
适合谁重点看哪段:第一次拿全币种卡出境的,先看"三个汇率"和还款那节;常年境外、手里有外币存款的,盯"人民币入账后溢缴款不能抵扣"这条;海淘和跨境卖家,涩谷和100美元两个案例就是你的日常。
收银台前按错"人民币"键,坑是商家拿走的换算费;刷完之后这几步没管住,坑是汇率时间差拿走的——它不出现在任何一笔交易的提示里,只出现在账单上。