9月中旬开始,你的车险快到期了,最先知道的人永远是保险业务员。微博上今天刚有人发帖:连续四年在平安续保,三年前出过一次险、修车报了八千多,第二年保费没怎么动,今年一个电话过来直接涨了一千多。评论区照例是"你家涨了多少"的接龙。微博
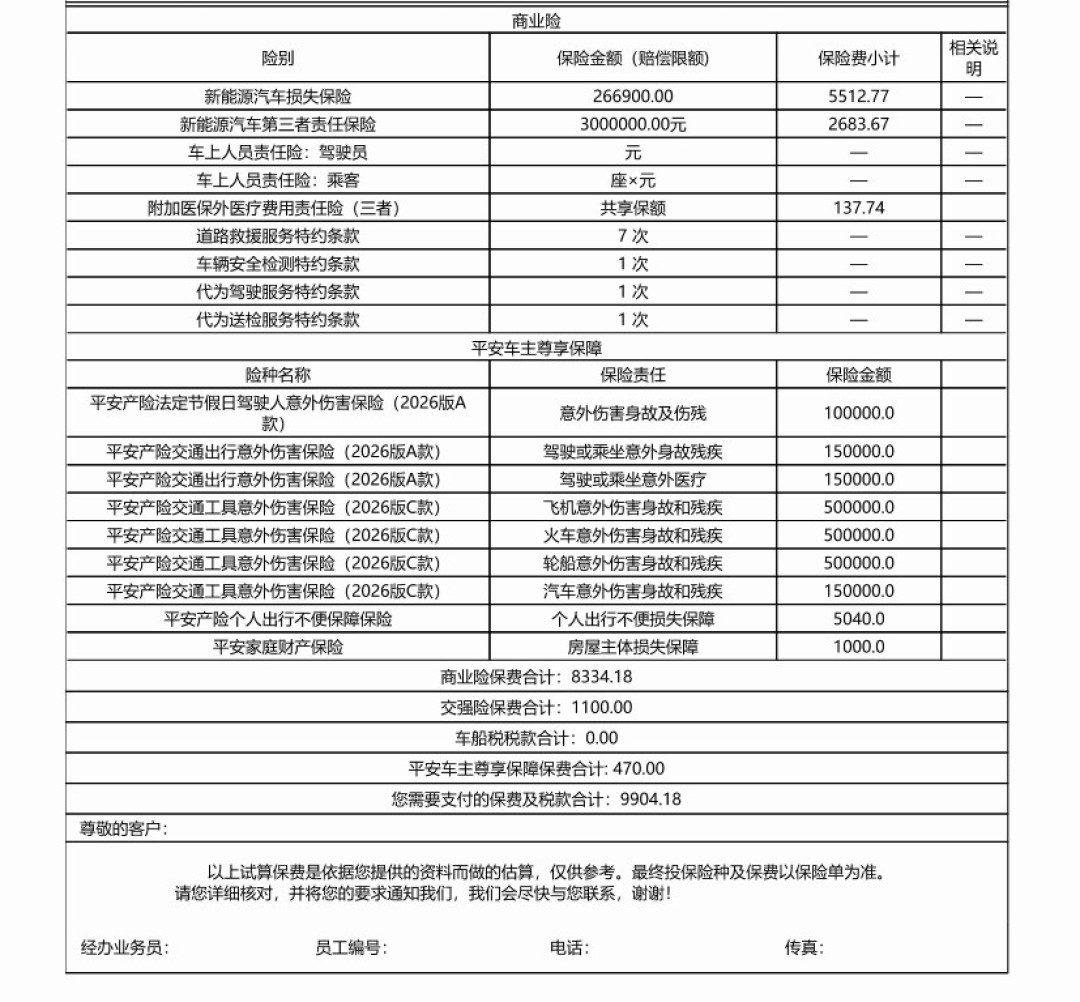
续保季吵完价格,真正决定你这几年保费和心情的是另一件事:出了事故,钱到底怎么赔、谁说了算。8月21日,中国保险行业协会正式印发《车险承保理赔实务指南(2026版)》,明确人身损害赔偿流程标准,健全矛盾纠纷化解路径,保障消费者知情权、自主选择权和公平交易权。接下来,行业将组织宣贯培训,推动一线落地。界面新闻
先把这份"指南"是什么搞清楚
网上已经有账号把它写成"车险新规9月落地",这里必须泼点冷水:它是行业自律操作标准,不是法规,也不是你手里那份保单的条款。它改不了合同,它做的是另一件事——把"同样一种事故、同一种损失,A公司赔得痛快、B公司抠抠搜搜"的操作空间压小。
顺带理清一个容易混的时间线:2024年11月19日,中保协在京正式发布《机动车辆保险理赔服务规范》和《人身保险理赔服务规范》两项标准。那是讲服务时效、服务流程的标准;这次的实务指南讲的是承保理赔实操中具体怎么处理——定责、定损、人伤、纠纷,逐环节给口径。一个是"态度要好、动作要快",一个是"遇到这种情况,按这个来"。两份叠在一起,才是车主今年能拿到的完整变化。机动车辆保险长期是财产保险公司投诉最多的险种,理赔纠纷、销售纠纷和退保纠纷是消费者反映集中的问题。在2020年三季度的监管通报里,仅理赔纠纷一项就占到了财产保险公司投诉总量的66.45%。这次指南要统一的,恰恰是矛盾最集中的环节。界面新闻界面新闻界面新闻
对着最近30天的真实纠纷,逐条看哪些能谈了
以下四类,是9月以来知乎、小红书、微博上出现频率最高的理赔摩擦,逐条对了指南的方向,能落到哪一档,说清楚。
1. 自费药被扣减——从"说不清"变成"有流程可循"
一位车主8月底在知乎复盘自己的交通事故理赔:治疗时医生为了让伤口恢复更快、避免发炎,用了几款自费消炎药和医用耗材,整套下来自费药费用大概三千多。可他和保险公司对接理赔时,被告知这部分不在赔付范围。医保目录外用药要不要扣,是车险人伤理赔里最老的一个坑,扣法、扣点,以前基本凭定损员一张嘴。指南这次明确"人身损害赔偿流程标准",意义不在于"以后自费药必赔"——那要看条款和你的举证——而在于扣减不再是暗箱:哪些费用进入核定、按什么流程核、核不下来走什么路,各家公司要按同一套口径来。你至少能问出一句"按实务指南哪一条扣的",并要求书面告知。知乎
2. "开门杀"被踢皮球——先赔的顺序被摆上了桌面
停路边开车门,把骑电动车的人扫倒,车主、驾驶人、保险公司互相指认,这种纠纷今年热搜上就没下去过。央视网5月报道过最高法对这类纠纷的定调:保险先赔,顺序是交强险先行、商业三者险按责任比例、不足部分才轮到侵权人。指南要做的,是把这套顺序落到基层操作里——以前有些机构以"责任没认定清楚"为由拖着不接,流程标准统一之后,"拖"字诀的操作空间会小很多。央视网
3. 新车捆绑指定保险——"自主选择权"从口号变成可对照的点
人民网7月通报过一个案例:2025年2月,陈女士在上海某汽车销售公司订购了一辆新车,支付20000元定金并签订了《代销合同》,合同备注部分提到车险内容,但并未写明必须购买指定车险。等到提车时,汽车销售公司却要求陈女士购买其指定的车险产品。买车险是你的自主选择权,这句话以前被写进监管文件很多次,但4S店照捆不误,因为消费者投诉时缺一把具体的尺。这次指南把知情权、自主选择权、公平交易权放在修订核心的位置,配合持续的车险"报行合一"整治,每一次"默认勾选"都变成了有口径可对照、有渠道可反映的动作。人民网
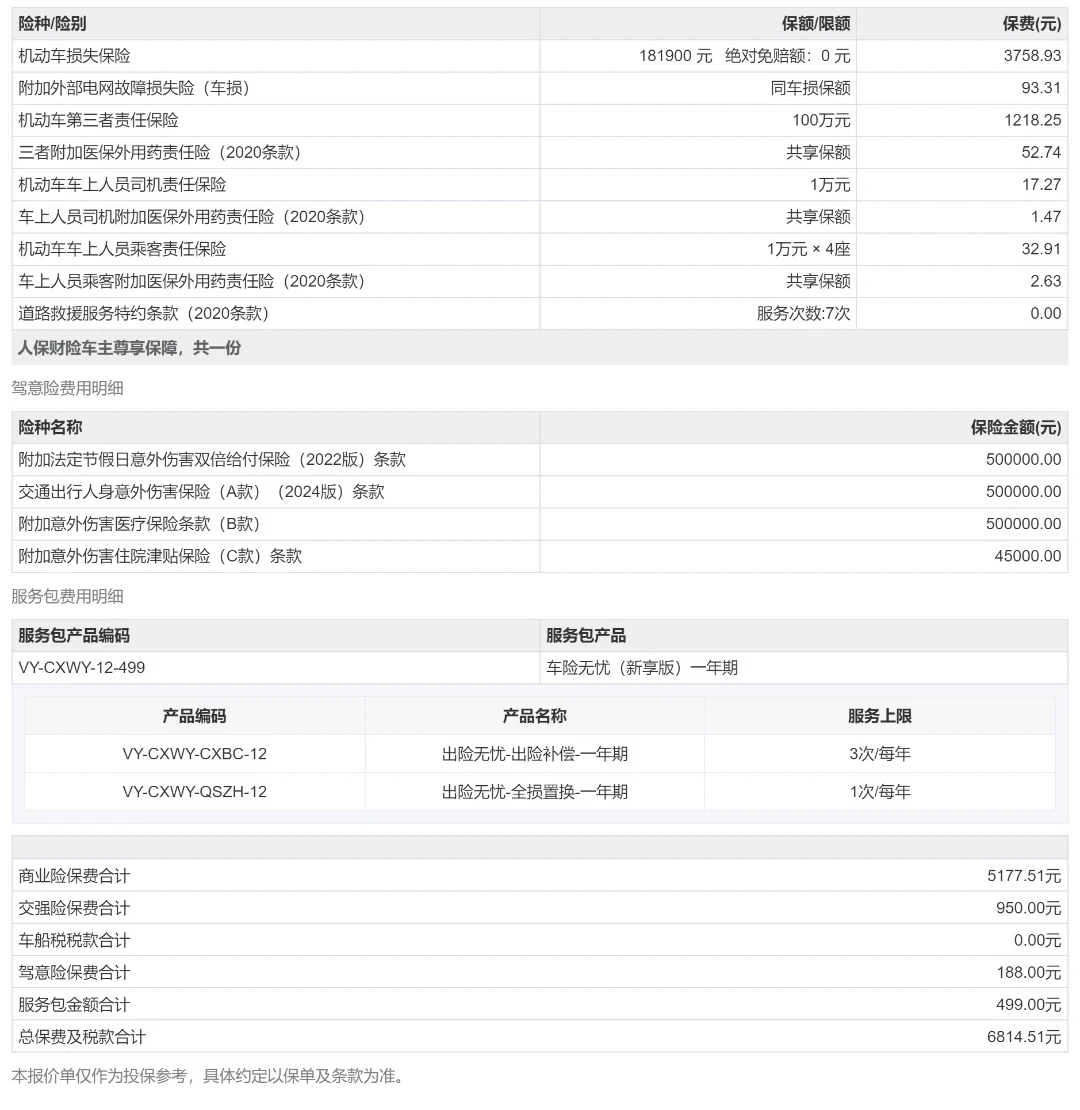
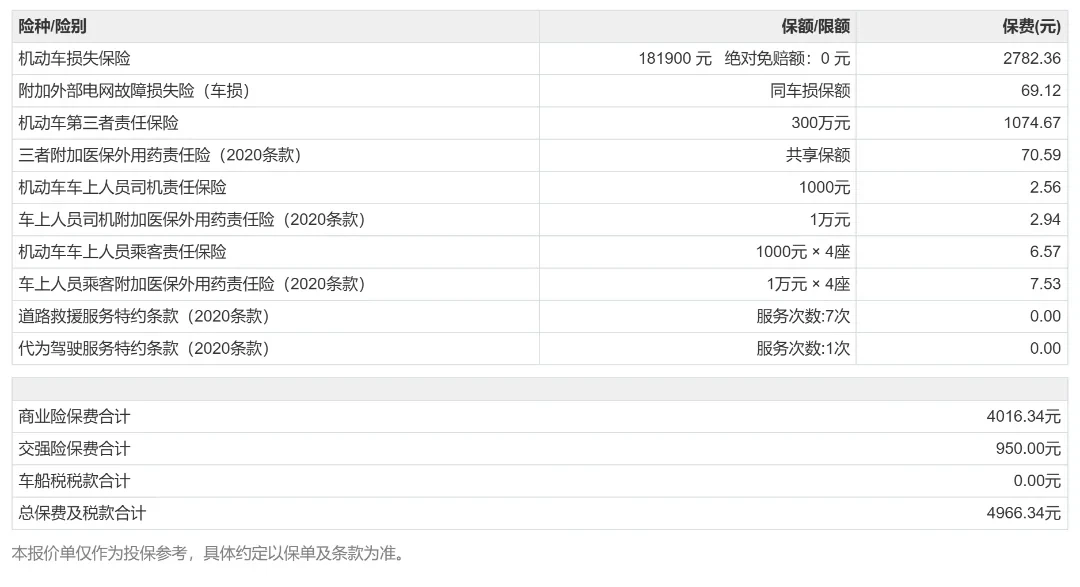
上面这两张是小红书一位车主晒出的同一台车的两份报价:18万多的新车,第一口报价直接给到6800多,报价单上除了商业险和交强险,还捆着驾意险和服务包,总保费及税款合计6814.51元。同样的险种骨架自己配一份,商业险4016.34元加交强险950元,合计4966.34元。一张捆了"全保",一张只留必选,差价1800多——捆掉的正是你"没做功课"的那部分。小红书
4. 拒赔话术——“危险程度增加”"报案太迟"要拿出依据了
9月18日小红书上有人整理了保险公司拒赔的热门理由"车辆危险程度显著增加":危险程度显著增加的认定,三项条件要同时全部满足,不是业务员一句"你改过灯、你跑过网约"就能拒。类似的还有"报案拖太久无法核实"。指南健全矛盾纠纷化解路径的潜台词是:拒赔不再是终点站,你有对口的复核和调解渠道,机构也要为一句话的拒赔给出可核对的依据。小红书
哪些它还解决不了
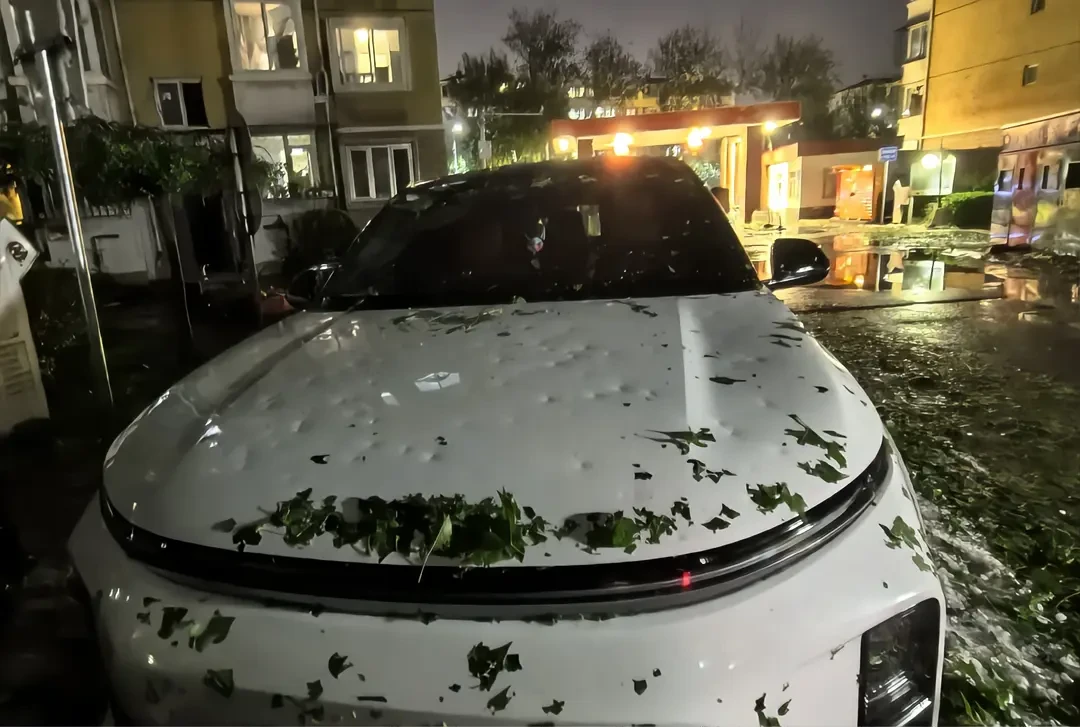
证据覆盖到哪里,结论说到哪里,反过来也成立。指南管不了三件事:第一,它管不了合同本身——你的免赔额、保额、免责条款以保单为准,续保时那条没人点的条款链接,该看还是得看;第二,它是自律标准,宣贯培训刚铺开,各家公司落地速度不一样,2026版明确"动态优化",意味着接下来半年才见真章;第三,它压不掉保费——9月续保季报价上涨的体感是真实的,赔付成本摆在那里,就像这些被冰雹砸出满机器盖凹坑、等着定损的车,每一张车损险账单最终都由出险频率定价。
指南解决的是"赔得明白",不是"便宜"。
现在能做的四件事
续保报价:同一家公司不同业务员报价不一样很常见,微博上就有人疑问为啥2个人联系自己续保、而且价格还不一样。让对方把报价发文字,写明险种、保额、免赔额,口头"都跟去年一样"不算数。微博
存下保单条款页:下单前的条款链接点开截图,真到理赔时,这份PDF是你的合同,业务员的微信记录只是辅助。
出险先攒材料:按"事故—治疗—损失—责任"四组建一个相册:认定书/现场照片/行车记录仪、就医记录和发票、误工和护理凭证、双方保单信息。材料最好从事故发生当天就开始留存,不要等出院后才回头补。知乎
被拒赔先要书面理由:不接受电话里的"这个不赔",要求书面告知依据条款;谈不拢就走保险公司总部投诉→当地银行业保险业调解组织→12378热线,这个阶梯现在是有统一口径支撑的了。
国庆自驾高峰前,各家公司的理赔SOP会陆续按新指南调整。值得盯的信号就两个:一是你投保的公司App里有没有更新理赔流程或服务承诺页面,二是今年四季度有没有第一批按指南口径解决的调解案例落地。有的话,那才是这份"操作口径"真正到你手里的时刻。
(注:文中个人纠纷案例均来自平台公开用户分享,为个案呈现,不代表普遍处理结果;《车险承保理赔实务指南(2026版)》具体内容以中国保险行业协会发布文本为准。)