
















28
49
存款保险降到30万?我把条例原文读完,先把60万挪了地方
2026-11-13 01:47:15
0点赞
0收藏
0评论
一条"30万"视频,让全家晚饭没吃完
11月8号,饭后,妻子在家庭群甩来一条视频:里面言之凿凿,说存款保险最高偿付限额要从50万降到30万,“以后每家银行别超过30万”。我扫了一眼手机银行——我家两笔定期,各30万,加起来60万躺在两家银行里。我把手机一放,打算明天请假去把钱挪一挪。
起身我又停住了。这条视频喊了半天的"新规",连个文件名称号都没有。今年3月同一轮传言出来的时候,我已经白跑过两趟柜台,不想第三次交同样的学费。当晚,我把原始条例翻了出来。

把条例原文读完,三处判断全不对
我查的是《存款保险条例》,国务院令第660号,2015年5月1日起施行。视频里说的"50万",出处就是它的第五条。原文逐句读完,我发现自己最初的三个判断全错了。
一,50万限额确实有,但它卡的是"本息合计",不是本金。第五条的口径:同一存款人在同一家投保机构所有被保险存款账户的存款本金和利息合并计算,人民币50万元以内全额偿付;超出部分不是作废,而是"依法从该机构清算财产中受偿"。视频里"超过50万一分离失",是把后半句掐掉了。
二,同一家银行拆成多个账户,没有用。我原本盘算把一家银行的三张存单分开来,每张各算各的50万额度。原文写明,合并计算的颗粒度是"同一存款人+同一投保机构":名下不管你开了几个账户、跑的是哪家支行,全部并成一笔总账。拆账户,等于把几个箱子放上同一台秤。
三,保的是存款,不是你在银行里买的一切。投保机构是境内设立、吸收存款的银行业金融机构——国有大行、股份制、城商行、农信社、村镇银行,强制参加;但保障只覆盖存款。理财、基金、保险不属于被保险存款,盈亏自负。这轮谣言最有迷惑性的地方,恰恰是把"放在银行里的钱"全说成存款。
机构参没参保,不用猜,现场能看:2020年11月28日起,人民银行授权参加存款保险的金融机构统一使用"存款保险标识",网点门口、柜台看到这块牌子,就是参保机构。至于"降到30万",我翻了一遍没有任何央行公告;有用户帖文提到,人民银行官网已答复过:现在执行的仍是2015年条例,限额50万。

按现行利率先算一遍,才知道钱该怎么摆
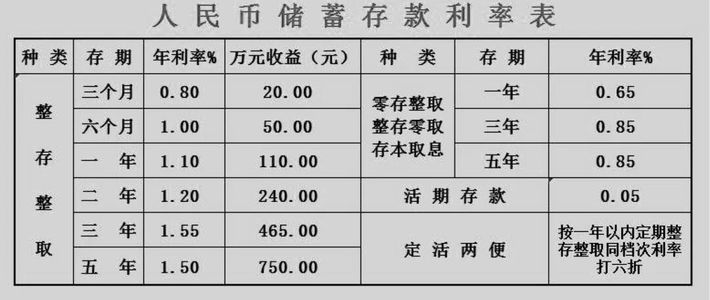
规则搞清,轮到自己算账。现行口径:六大行挂牌利率自2025年5月20日调整后一直没再变过,1年期0.95%、3年期1.25%、5年期1.30%。我按3年期1.25%算分账线,结果在这里先算错了一次。
限额卡的是"到期本息"。我要是往一家银行整放50万本金,三年利息是50万×1.25%×3=18,750元,到期本息518,750元——直接超线。倒推回去:到期本息要卡在50万以内,单家银行本金最多放500,000÷(1+1.25%×3)≈48.19万。取个整:单家别超过48万。我草稿都写好了准备转50万,被妻子一眼拦住——"本息合计"这句话是她先喊出来的。这一步,凭"按本金算"的直觉,十个人里九个会错。
顺手把转存的账也算了:那笔8月到期的30万,是2023年8月存的三年,当时网点执行的利率2.6%,三年利息30万×2.6%×3=23,400元;现在按1.25%转存,同样的钱放三年只剩11,250元,差12,150元。这笔差额,分账防不住,是利率本身掉下来了——分账保的,是剩下的本金不出风险敞口。
我家60万,最后是这样挪的
把我家的动作记在这儿,供你对照自家情况,不是让谁照抄:
到期的30万,加上同一家银行原有的18万,凑48万留在A银行再存三年——到期本息498,000元,卡在50万线内;
剩下12万挪去B银行,我在B行有张工资代发卡,开个三年——到期本息124,500元。两家银行各算各的账,各自安全;
20万是明年准备换车的钱,没到期、离线还远,一分没挪——分账对它是纯折腾;
妻子那笔3万元理财,单独记账,不参与存款的账。它不受存款保险保障,就别混进50万线里凑数。

一张可以带走的自查表:五查一算
查什么 | 怎么查 |
|---|---|
一查标识 | 网点门口/柜台有没有央行授权的"存款保险标识" |
二查名字 | 以存单、存折上的存款人名字算,“同一存款人"对"同一家机构” |
三查产品 | 凭证上写的是定期存款/大额存单,还是理财/基金/保险 |
四查账户 | 同一人同一家银行的所有账户,本息相加再对50万线,同家拆户无效 |
五查超额 | 真超出50万本息的部分,依法从该机构清算财产受偿,别听"全没了"慌神 |
一算 | 算到"到期本息":3年期1.25%时,单家本金≤48万(取整);其他期限代入同一公式 |
偿付条件与口径以《存款保险条例》原文和央行最新公告为准;这笔账按2026年11月现行利率算,利率一旦调整,把公式重算一遍就行。

作者声明:这是老周替自己家算的账,属于我的个人选择,不构成普遍建议;请对照自家实际情况与官方原文自行判断。
内容由AI生成





