10月22日下午,北京国家会议中心二期。刘庆峰上台,身后是讯飞星火X2.6——293B参数的云端大模型,跑在国产万卡集群上。台下的人等着他讲这个。
他讲了没几句,把时间留给了另一个模型:4B。
4B是参数量。放在动辄千亿参数的大模型行业里,这个尺寸小得不像主角。
但刘庆峰给它安排的位置很具体:汽车、机器人、AI眼镜,还有AI PC和手机。
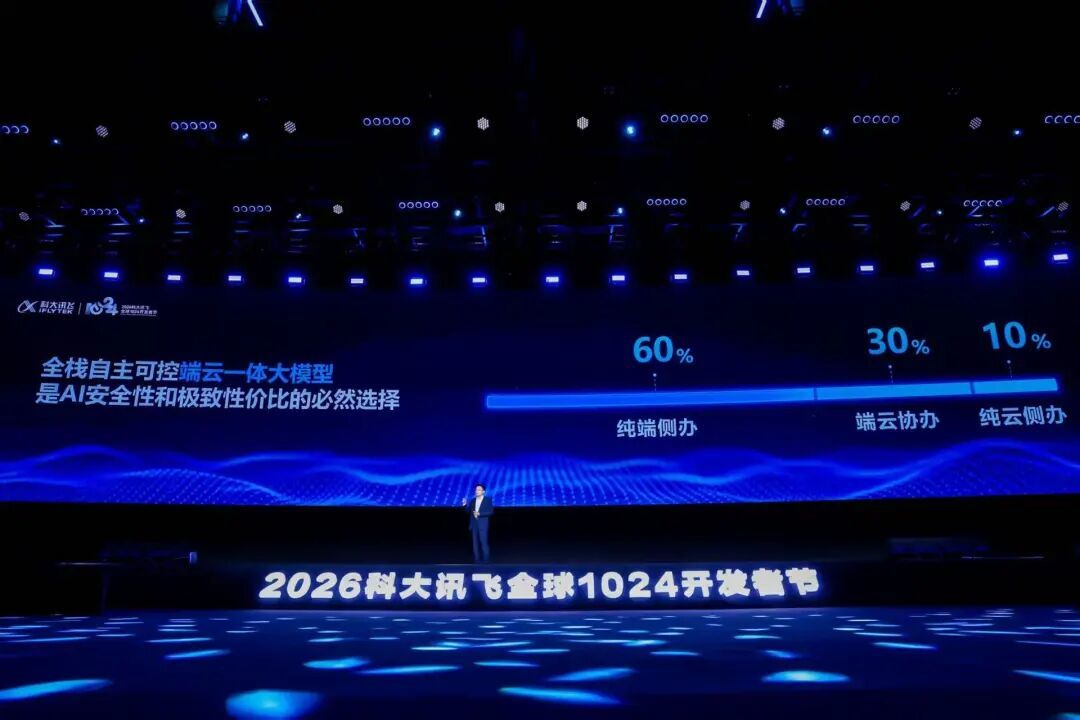
按他的说法,未来60%的工作在本地完成,30%端云协同,只有10%交给云端。东方财富网
这个比例不是拍脑袋。讯飞训练模型用的是国产芯片,和英伟达仍有代差。云端大模型拼参数、拼集群,讯飞每一场都追得吃力。
端侧不一样。4B模型对显存和带宽的要求低,国产芯片够用,大家回到同一条起跑线。
用他的原话,端侧是“算力不公平竞争被抵消掉”的地方。
技术上,这一步已经留下痕迹。10月,星火X2.6-4B持续排在Hugging Face模型趋势榜前三。上海证券报
截至11月2日,相关模型在Hugging Face的累计下载超过400万次。
对一家被说“起了大早,赶了晚集”的公司,这是少见的、来自外部开发者的正反馈。
但端侧模型不按Token收费。
先看三季报。第三季度营收65.64亿元,同比增长7.99%;归母净利润2.26亿元,增长31.05%。但扣非净利润亏损1.26亿元,去年同期还盈利2624万元。
前三季度更明显:营收181.87亿元,只增长7.05%;归母净利润2188.72万元,同比扭亏。扣非净利润亏损7.63亿元,亏损同比扩大125.79%。第一财经36氪
扭亏的钱不是主业挣的。前三季度非经常性损益7.85亿元,其中政府补助4.71亿元;另有投资和公允价值变动收益。
公允价值变动主要来自国仪量子、优地机器人上市后的股权增值。
研发是另一头。第三季度研发投入超过17亿元,同比增加近4亿元,占营收比重超过25%。第一财经
前三季度研发费用38.50亿元,同比增长20.77%,是营收增速的近三倍。A股软件公司研发费用率多在15%到20%,讯飞连续多个季度站在25%左右。
业务结构也在换。上半年,开放平台收入37.05亿元,同比增长36.01%,占总营收31.87%,第一次超过智慧教育,成为第一大收入来源。36氪
但开放平台毛利率只有20.21%,比教育业务薄得多。教育收入34.90亿元,微降1.16%;智能硬件7.32亿元,下滑15.96%。
AI学习机没完成上半年销量预期。不过6000元以上价位段线上占比提到49%,7月销量增速回到30%以上。高端守住了,量还没回来。
现金流是少有的好消息。第三季度销售回款77.94亿元,同比多收7亿多元;前三季度经营现金流净额2.64亿元,增长115.28%。
资本市场给出的定价更直接。4月底的业绩说明会上,刘庆峰说公司市值“应该做得更好”,当时约1150亿元。
10月20日三季报后的首个交易日,收盘市值882.5亿元。36氪
公司也在回购。截至10月31日,累计回购157.12万股,耗资6061.68万元。证券时报网
这个数字更像态度,不是托底。
回到4B。
它解决的是讯飞在云端打不起消耗战的问题,也给了汽车、机器人、眼镜这些终端一个能装进去的模型。
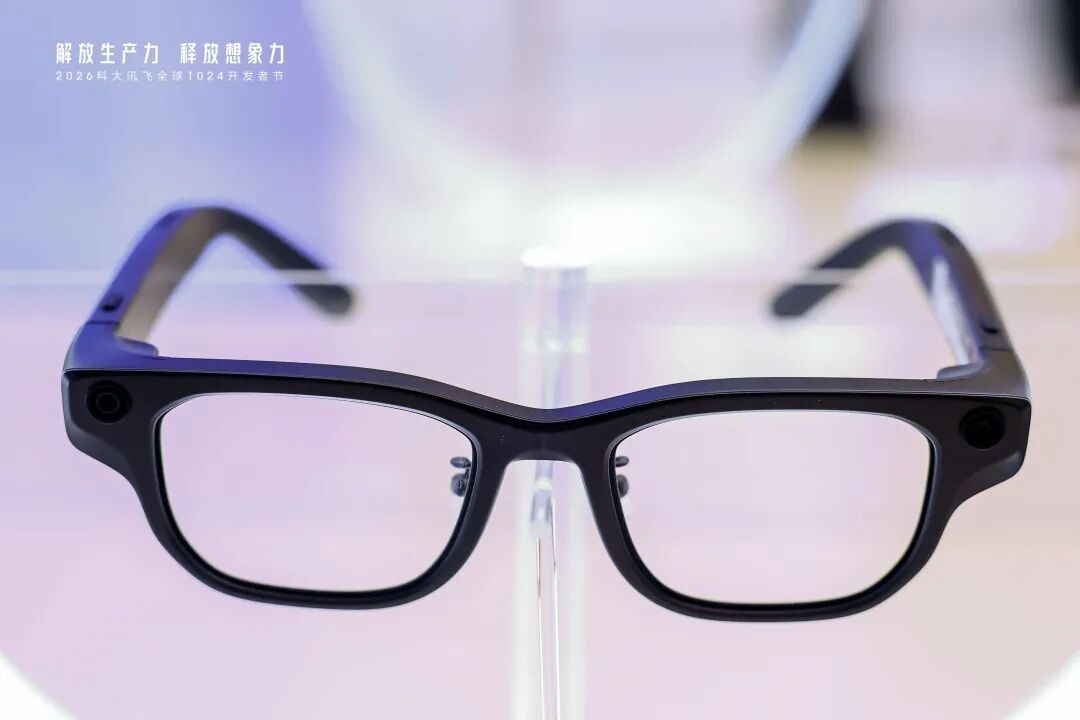
但端侧模型很难单独卖钱,要变成订单,得看有多少车、多少台机器人、多少台办公设备真正搭载,以及客户愿不愿意为整套交互方案付钱。
机器人超脑平台服务了500多家厂商,这个数字说明有多少人在试用,说明不了有多少在批量采购。36氪
刘庆峰的账是这么算的:数据不出域,推理成本不花一分钱。但省下来的成本,能不能变成讯飞的收入,要等接下来的季报。
10月的Hugging Face榜单上,X2.6-4B排在前三。三季报里,扣非亏损7.63亿元。两个数字放在一起,就是讯飞现在的位置。