大模型公司第一次把账本摊开在阳光下,第一行就让很多Claude用户血压上来了——招股书承认:有5%到7%的收入,来自后来被封号的违规客户,钱先收,号后封,不退款。知乎
10月26日,Anthropic向美国SEC递交S-1招股书,计划登陆纳斯达克,代码ANT,估值约1.5万亿到2万亿美元、拟募资上千亿美元,冲的是人类历史上最大IPO。巧合得让人起鸡皮疙瘩:六年前同一天,蚂蚁集团发布招股书,随后上市被叫停;这一次,ANT挂牌时间大概率要等美国11月3日中期选举之后。知乎
账本一:赚钱,快得像瞬移
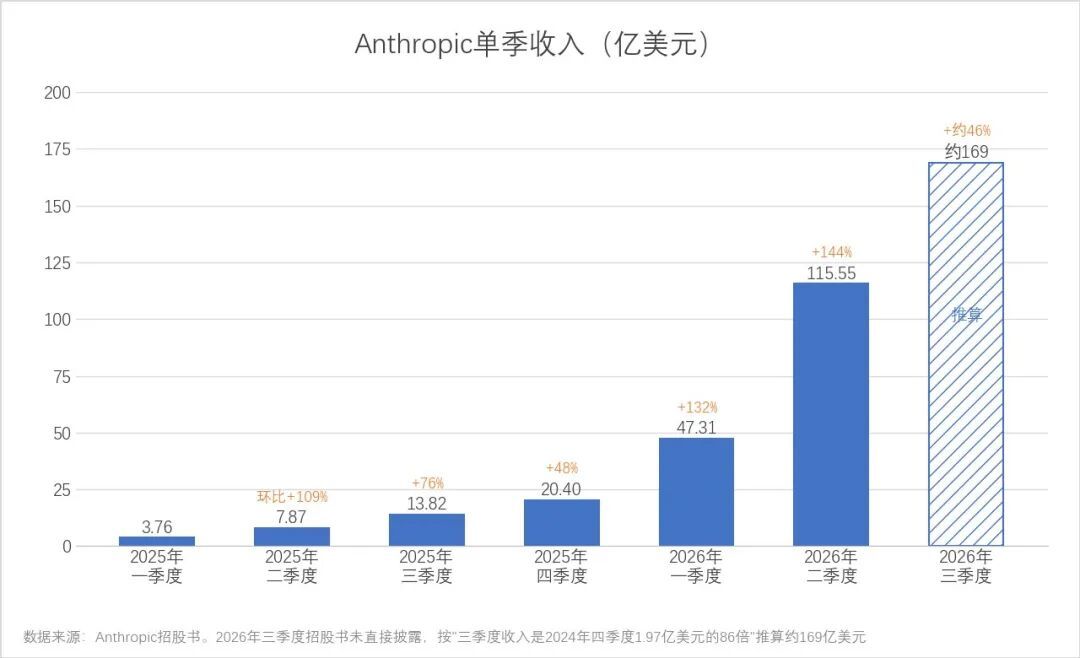
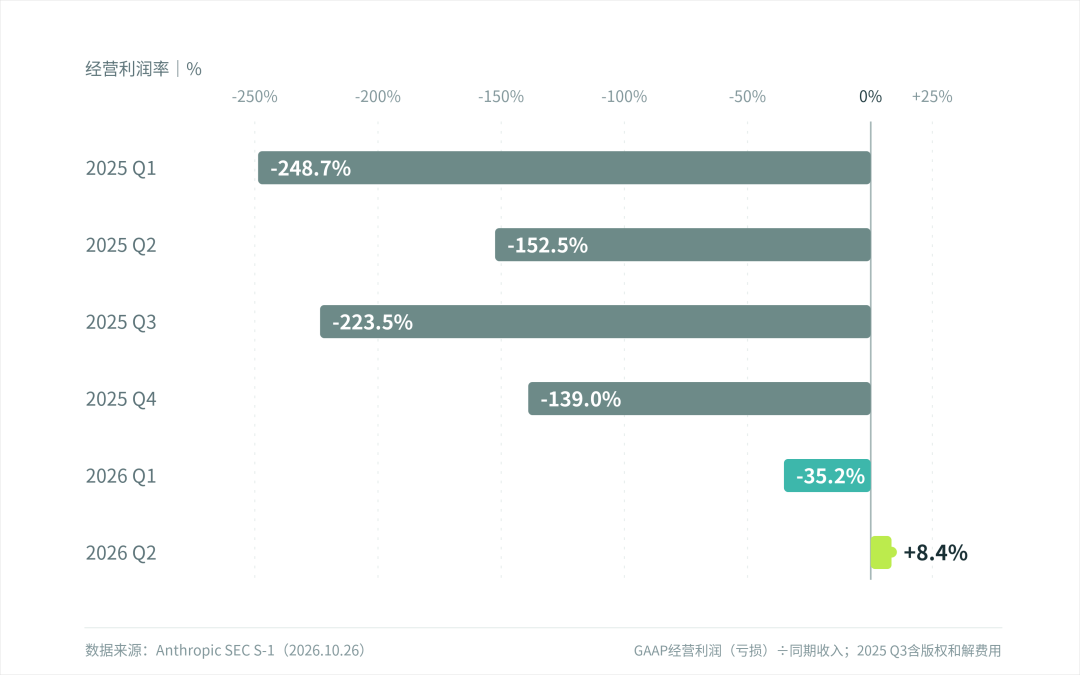
2023年,Anthropic全年收入只有4100万美元,连一条30秒超级碗广告都买不起。到2026年二季度,单季收入115.55亿美元、同比增长约1368%。日均收入1.27亿美元——那年全年的收入,现在不到8小时就挣回来。二季度每花1美元算力,能换回2.08美元收入,经营利润9.74亿美元首次转正。同一季度,据《华尔街日报》,OpenAI收入67亿美元——Anthropic在收入上反超了OpenAI。知乎东方财富36氪
账本二:亏了807亿,现金一分没掏
上半年净亏损807亿美元,看着吓人,但其中724亿来自可转换票据、衍生负债和SAFE的公允价值变动,并不涉及同等规模的现金流出。亚马逊投的钱按老价格能转股,估值从2月的3800亿涨到5月的9650亿——"借条"越值钱,账上记的亏损越大。剔除后,上半年调整后净利润是+26.71亿美元。知乎36氪
账本三:雷,全都埋在里面
超6000亿美元的多年算力及基础设施协议已经签下一大摞,谷歌、亚马逊、微软的条款里都有同一句"不管实际用不用,钱都得付",用不满按差额补——业内管这叫"照付不议",算力被当成天然气在签。36氪知乎
三季度超80%的收入,来自近6个月才发布的新模型版本——一次模型失误,账面立刻难看。
前五大客户收入占比从年初的约36%降到三季度的约21%,集中度在降,但多数大客户没有长期合同约束,可以减少甚至停止支出。
封号的钱虽只占5%到7%,招股书自己也写了:加大识别和封禁力度,会降低违规收入占比,也可能拉低未来的收入和增速。
跟你有什么关系?
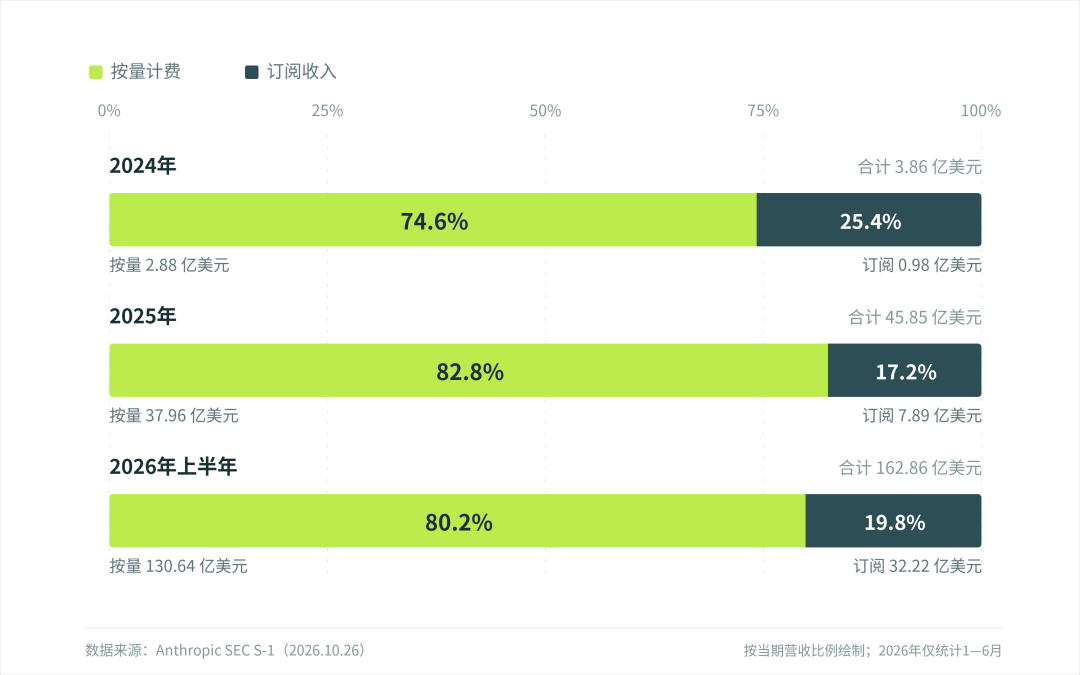
评论区里,"被封号就转去用第三方中转"成了高赞经验:官方不稳,中转涨价。这份招股书也是普通人第一次看清AI行业的定价底牌——约80%的收入按使用量计费,订阅只占两成,模型越卷,token越可能便宜。另一个反直觉的细节:7位创始人出资7美元,通过1股F类股把投票权固定在公司全部投票权的50.1%。他们还承诺,把约22%的股份投入公益。是泡沫还是新秩序?再过一年多,等OpenAI也上市,两份账本并排一比,答案自然就浮出来了。36氪知乎