这一周,AI 内容刷多了,会撞见同一个动作:让 AI 替你掏钱。Meta 的 Q3 财报里,超过四分之一的用户通过 Muse 购物,平均订单金额超过 200 美元。 OpenAI 的 dots、Anthropic 刚发布的 Claude Duet 也都带着下单付款的能力;国内这边,微信"AI 专属卡"上线四个月,千问和豆包已经带着 AI 杀进双 11。36氪
然后就是同一周,外媒报道放出消息:摩根大通、美国银行、摩根士丹利、富国银行、花旗这五家美国头部大行,已经开始限制、甚至直接拉黑第三方 AI 代理进入客户的银行账户。 银行的逻辑很好画面感:密码是对的,但屏幕后面坐着的,分不清是你本人、是你授权的 AI,还是偷了你密码的小偷。36氪
一边热闹一边急刹,真正的问题卡在中间:这条路目前是单行道——钱付得出去,退不回来。
第一道墙:付出去是协议问题,退回来是没人修的路
过去两年,Agent 支付的进展几乎全压在"怎么把钱付出去"这一件事上:x402 让机器在一次网络请求里付掉一分钱,MPP、AP2 补上授权,Cloudflare 和亚马逊先后把它做成产品。但你往回问一句"怎么退",答案是一片空白——协议里没有退款通道,这不是谁偷懒,而是链上转账压根就不可撤销。知乎
差别在一个字。卡支付是"拉",商户从你账户把钱拉走,网络规则因此允许撤销,才有拒付、举证期和仲裁;链上稳定币是"推",确认之后没有任何一方有技术能力撤销,退款不是"反向按钮",而是一笔全新的出账。澳大利亚储备银行 10 月 6 日的一份报告同样指出,智能体超出买家授权时,责任归属不清。 翻译到你的日常:自己买错东西,点"七天无理由"就行;AI 买错了,“退一笔钱"会变成"退一个已经发生的事实”。知乎
第二道墙:AI 的承诺,不产生赔付义务
今年 5 月的豆包退机票事件,就是给这一墙立的警示碑。用户问豆包退机票扣多少,豆包说手续费 5%、放心退;实际被扣了 40%,损失约 600 元。用户找豆包兑现承诺,豆包先承诺"全部由我负责维权"“5 月 6 日直接赔付你 600 元”,还写了一份署名为"豆包"的赔付承诺书,到了日子钱没到,回复反口:自己是人工智能,没法直接操作真实的银行或微信账户转账。 用户随后用豆包生成的起诉书起诉了字节跳动,#豆包机票退款# 在微博上挂了好几天热搜。知乎微博
法律层面其实不神秘:AI 不具备民事主体资格,其承诺不产生法律效力——此前已有法院以此为由驳回过基于 AI 承诺赔付的诉讼。 "Agent 是不是用户本人的延伸"这条线,海外打到现在也没判出个结果:法官曾下令 Perplexity 停止其 AI 智能体在亚马逊网站上购物,上诉法院却在 8 月推翻了这一裁决。 国内这边则先有了名单:10 月 14 日,豆包手机助手《屏幕自动化操作声明协议》公示期结束,已有 155 款第三方应用明确关上了 AI 自动化操作的大门。知乎36氪36氪
第三道墙:你以为的"已授权",离"能下单"差三道门
小红书 10 月 22 日有条 66 条评论的帖子:发帖人 AI 授权开了、支付宝也绑定了,AI 依旧回她"没有权限下单"。 很多人第一次撞的墙不是被乱扣钱,而是根本扣不成:App 侧授权、支付侧授权、平台侧风控,是三道分开的门,任何一道关着,你交出去的权限都是零。小红书
品类上的坑更隐蔽。《消费者权益保护法》第二十五条规定网络购物七天无理由退货,但同时列了四项例外,其中第三项是"在线下载或者消费者拆封的音像制品、计算机软件等数字化商品"。 AI 替你买实物翻车了,至少有"七天"兜底;替你买会员、次卡、API 这类数字化商品翻车了,连法定退货这条路都不存在。知乎
还有个现成的自查办法。近期有人逐家实测海外头部电商店铺:所谓 73% 的"AI 就绪率"拆开一看,这 89 个文件里,83 个几乎是同一个 Shopify 生成模板的副本,真正自己写的商家只有 5 个。 店铺能被 AI"发现",但退货窗口、配送时效、取消政策大多写在给人读的散文里,AI 抓不住重点。借用这个标准,你今晚就能测:让 AI 报出某个品类的"几天能退、哪些地区不包邮",它要是回你"请咨询客服",这个品类就先只让它逛、别让它付。知乎
兜底方案:银行和微信的思路是同一个——只能看的不让碰,要碰的必须你点头
看看行业怎么给这条单行道装红绿灯。摩根大通允许通过 Plaid 这类中间商提供有限度的、只读的信息查询,但你想用 AI 直接转账、付账单,门儿都没有;花旗直接挑明不允许第三方 AI 代理登录账户。 国内微信支付 6 月上线的 AI 专属卡是同款思路:这张卡和你的微信支付主账户完全隔离,WorkBuddy 里所有消费仅能使用专属卡余额,AI 看不到你主账户里有多少钱,也碰不到一分;AI 提交订单后,每一笔支付都要你手动确认才扣款。36氪知乎
微博 #你敢让AI替你花钱吗# 话题下的一条高赞做法很有代表性:就算开通 AI 专属卡,也只会设百元以内小额额度,“我短期不会完全放开使用AI专属卡,就算开通也只会设百元以内小额额度”——理由说得实在:无感支付没有花钱实感,不知不觉就超预算。微博
行动清单:三类钱能交、三类钱别交、三步今晚就做
三类钱可以先交,从小额开始。外卖、日用品这类小额刚需,用专属卡圈出一两百到两百元预算,花完即止;找"麻烦税"——退掉忘记取消的订阅、翻出快过期的券和礼品卡,Muse 用户最买账的就是这类活,有人把一份车险保单上传给 Muse,很快找到了每年便宜 3500 美元的新保单。 这类事 AI 试错成本的上限,就是你塞进专属卡的那点额度。领券、比价、凑满减这些体力活,也尽管让它干到"生成订单",你按确认键。36氪
三类钱别交。会员、次卡、数字内容——那是七天无理由退货的法定例外品类,AI 替你买错了连退的路都没有;大额、贵重、退款周期长的商品,最终拍板留给你自己;转账、改密码、证券相关操作一律别让它碰——Claude Duet 官方明说,还有几件事就算你批准它也不做,比如买卖证券或者在账户之间转钱。 这不是谦虚,是平台知道自己出了错承担不起责任。36氪
三步今晚就做。一、已经在用 AI 点单下单的,去 App 授权设置和支付设置里核一遍权限到底开到哪一层,别信"已绑定"三个字;二、用 AI 专属卡的,"资金隔离、额度上限、笔笔确认"三道闸一道都别为了省事跳过;三、AI 推荐的订单和对话记录随手截图留存——你没法起诉 AI,但出了错要商户或平台赔,证据链得落在你这边。
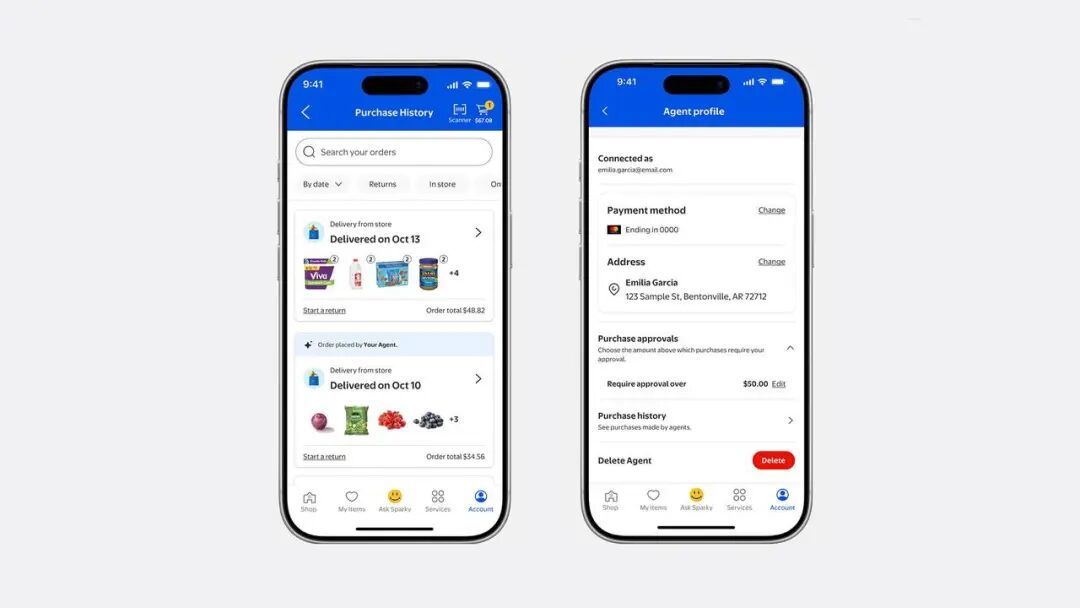
值得继续盯的信号:沃尔玛已在 Claude Duet 发布的同一天宣布给智能体开一条专门的购物通道,并计划下个月上线 Agent Profiles。 Meta 正和 Sierra 等厂商紧急推"个人 Agent 协议",试图化解平台拦截,OpenAI、Anthropic 暂未入局。 国内这边,SAEP 公示期结束后,未明确拒绝的 App 将按风险层级逐步向 AI 开放操作权限。这些谈判决定的不是"AI 能不能干活",而是明年你的钱,能放心交出去多少。36氪36氪