长假回来第一个工作日,建行的讨论区分裂成两个世界。
一边是小红书9月中旬那条“建行不嫌弃你有网贷!9月新调”的帖子:183个赞、117个收藏、605条评论,推广正文里写着“最新如下: 年龄22-58 额度10-100 利率3%”,评论区清一色在问“什么单位能进”“利率真能3%吗”“要不要收费”。同一套话术9月底又搬进了知乎专栏,标题改成了“月供压力大、网贷太多,可以来咨询我”。小红书
另一边是10月8日上午知乎刚冒出来的提问,恐慌得很具体:“建行建易贷忘记还款了,第二天才还的。有没有宽限期?有没有影响?”下面从业者的回答就一行字:没有宽限期。知乎
代办帖在教人“怎么把3%宣传成到嘴的额度”,而真实借款人正在为晚一天还款慌神。中间差的那块东西,恰好是今年8月1日开始强制、这个十月刚被推到“全面铺开”的那张纸——个人贷款的“明白纸”。
一、先认识这张“明白纸”:你现在有权利要求看到什么
8月1日起施行的《个人贷款业务明示综合融资成本规定》(金规〔2026〕2号)要求:所有贷款人开展个人贷款业务时,必须向借款人展示综合融资成本明示表。这张表要把贷款利息、分期费用、增信服务费等每一个息费项目、连同收取主体逐项列明,最后给出一个数字:正常履约情形下的年化综合融资成本。这张表长什么样、有哪些行列,可以直接看下面这张空白模板——每一栏以后都会出现在你的弹窗里。中国证券报
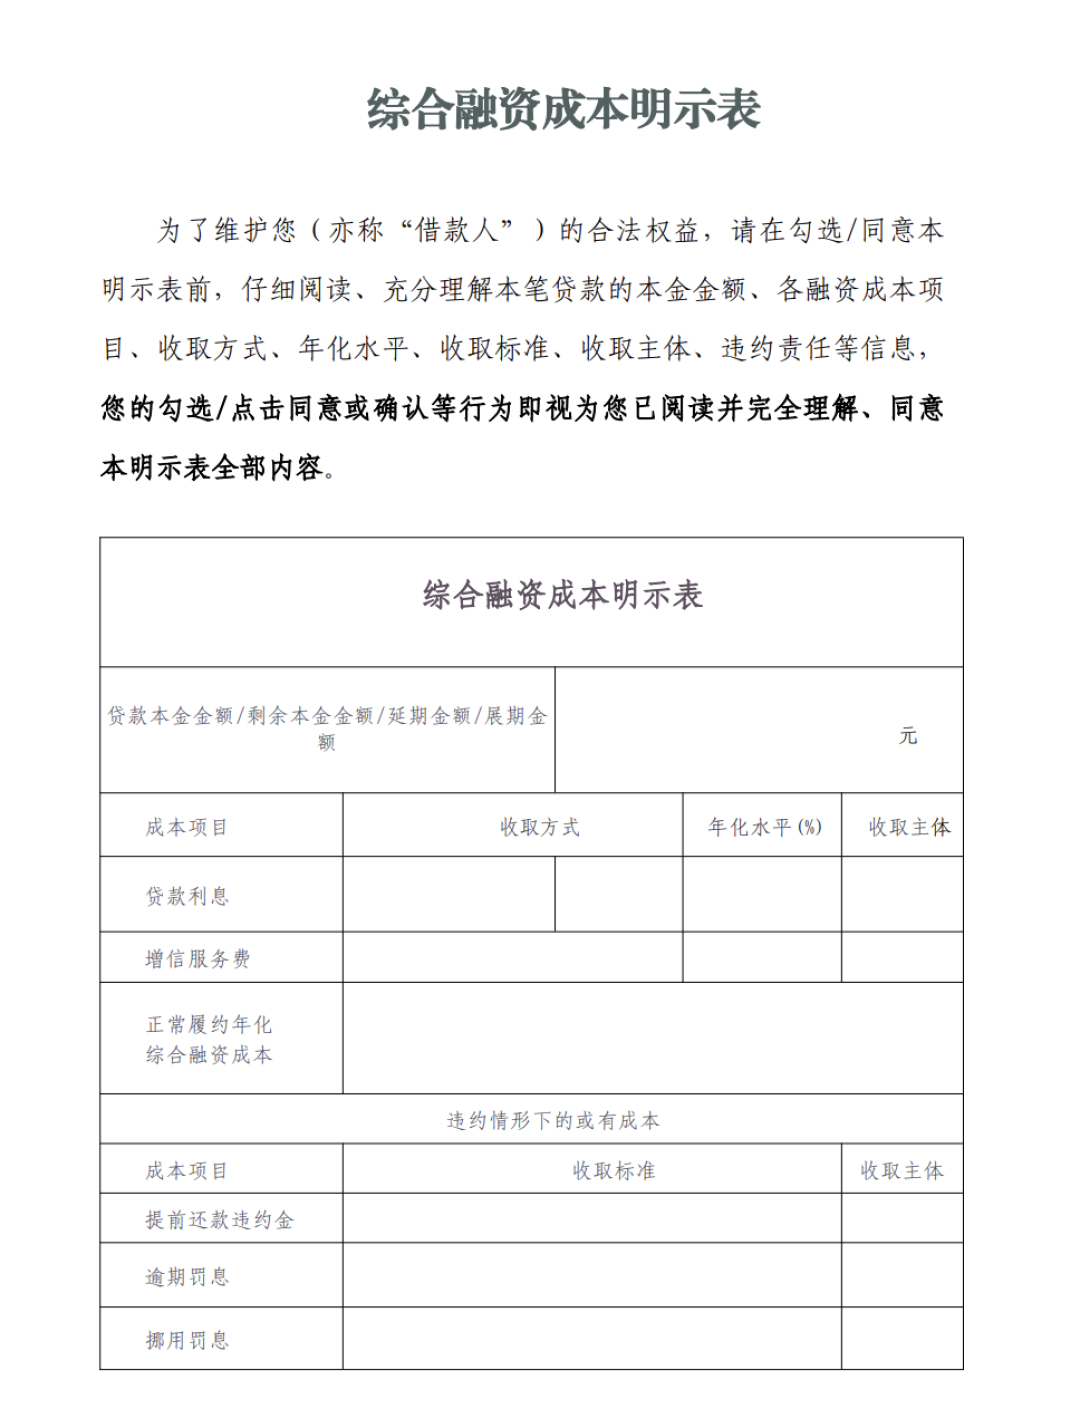
现在银行端的执行也已经带上来了:不少银行线上贷款已是弹窗加强制阅读,线下贷款则需客户签字确认,而线上签约还要求单独弹窗明示、设置不低于10秒的强制阅读时间。经济日报中国证券报
9月中下旬,互金协会、银协等五家协会又补了一层执行细则:这个年化数必须用内部收益率(IRR)法逐项折算再加总,而且不得再用“日利率万分之五”“月费率0.6%起”这类形式替代。10月8日这篇评论里把这件事说得很直白:以前“营销看着低、实际成本高”的游戏,从口径上被封死了。经济日报
还有一个兜底数字值得记:7月31日央视新闻记者梳理六大行公示时发现,工、农、中、建四家公示的个人消费贷款(不含信用卡)年化利率上限是6%,经营贷6%,按揭是LPR+0.5%;邮储、交行公示的是12%。上限是上限,不等于你能拿到的价——但至少它画出了一条硬线:任何正规渠道报给你的“综合融资成本年化”超过这条线,本身就值得打个问号。央视新闻
把这三件事叠在一起看,结论很简单:2026年10月去建行的手机银行里点一笔信用贷款,你已经不是“只能听宣传”的位置了——那张IRR口径的明示表,是你的法定动作项,也是拆代办话术的计算器。
二、刷屏话术的三处裂缝,用明示表一照就现形
第一句:“利率可后台调到3.0%。”
建易贷的官方宣传是最高100万额度、最长7年、年化3%起。但知乎里成都一位做进件的从业者披露的实际口径是:真正批量批出来的主流档是30万、3年、年化3.65%起。“挖到银行低息宝藏,有人直接批近百万”属于幸存者样本,跟“有人彩票中500万”一样不能当预期。知乎
“3%起”是给综合评分最高那批人的价格,不是挂牌价。而明示表的意义就在这儿:批给你多少、综合年化多少,签字前那个数字会白纸黑字写出来。代办嘴上说的“3.0%”,和明示表上那个唯一的年化数字,谁对谁错,一弹窗就见分晓。
第二句:“建行不嫌弃你有网贷,可以拿去置换。”
这是整套话术里成本最隐形的一句。消费类贷款的合同用途是装修、购车、旅游、日常消费这类消费场景,福州一位做了十年个贷的从业者在知乎回答里说得很直接:建行消费类贷款合同白纸黑字禁止用于归还网贷、其他贷款或信用卡欠款。拿建易贷去结清网贷,等于自己把用途做违规——被查实的典型后果是要求提前结清,置换没做成,负债反而被推到眼前一次性兑付。知乎
代办帖里“网贷多也能过”是真的吗?部分口径下确实存在——但“批得下来”和“用得合规”是两回事。省息的前提是这笔钱本来就该以低成本形态存在,而不是给违规用途开绿灯。
第三句:“单位不在白名单?花一点成本帮你录入。”
建易贷走的是优质单位白名单逻辑:知乎里深圳的从业回答称“国企也有不在建易贷名单里的,不在名单的话可以花一点成本通过添加白名单来进件”。注意这句话是谁说的——全是中介。银行端的公开信息里,从来没有“付费录入白名单”这个通道;白名单的源头是单位性质与公积金缴存记录,不是某个客户经理点一下鼠标。所谓“报备”“录入费”,收的其实是“你自己本来就能免费做的事”的钱。而且这条路正在被从源头掐住:9月30日起正式实施的《金融产品网络营销管理办法》规定,金融机构、第三方互联网平台外的其他组织或者个人,不得开展或变相开展金融产品网络营销,一贯热闹的助贷行业那几天集体安静了下来。知乎第一财经
把这三句放进IRR的框架里算总账:假设你真批了30万、3年、先息后本,宣传利率3.0%,中介再收一笔1%-2%的一次性服务费——摊到三年,年化成本大约要在宣传数上再加0.3到0.7个点(简化分摊口径,按IRR法则只会更高不会更低)。所谓“3%”,在明示表上大概率长回3.5%以上的样子。你付的录入费,买的是0.5个点以下的利差错觉,外加一个违规用途的雷。
三、自己动手前,先跑三个自查数
代办帖的评论区里问得最多的其实是“我这种情况能不能过”。把知乎近一个月十几个提问和从业回答交叉起来,能过一遍的自查大致是这三组数:
1. 进件通道:五条里有没有一条。 社区口径里建易贷的进件通道满足一条即可:建行房贷满1年;建行代发月均3000以上满6个月;在建行的金融资产日均5万以上满3个月;持有建行信用卡1万以上且满1年;优质单位入职满1年、公积金近3年缴存12次以上。有公积金连续缴存记录的人,多数只需要确认一件事:你的单位在不在白名单——这个用建行APP进“贷款”入口试一次额度测算就知道有没有,不用问任何中介。知乎
2. 综合负债率:过60%这条线。 从业者反复强调的卡口不是总欠款,而是所有贷款月供÷月收入≤60%这道综合负债率线。三种容易翻车的情况:几笔贷款的月供账单挤在同一个月;已经提前结清了但征信还没更新,系统按旧账算;拿着“最高100万”的预期去申大额档。知乎
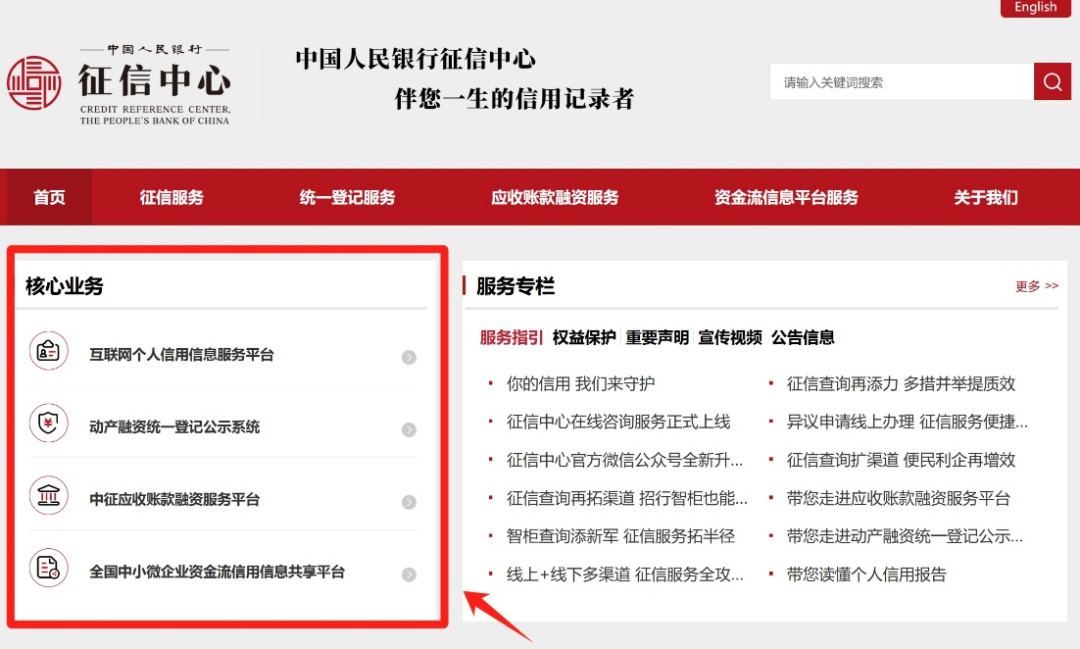
3. 查询次数:这是唯一不可逆的成本。 社区口径大体是:近1个月不超过4次、近半年6次以内不扣分(也有从业给到近半年10次的宽松说法,以当地行口为准);信用贷机构最好不超过3家、发卡行小于8家(6家内更稳)、信用卡使用率压到70%以内。征信查询记录删不掉、也不会因为代办一句“帮你包装”消失——这就是为什么“先别随便点申请”是所有认真回答里出现频率最高的一句话,每点一次入口,可能就是在给下一次审批减分。想先看自己报告上攒了几条查询记录,走的是人民银行征信中心门户网站这条官方免费通道,入口就在首页核心业务区——查自己的报告,不会在别人的风控系统里留痕。知乎
四、批下来之后:宽限期、还款日、续贷这三件事别赌
回到开头那条10月8日的提问。建易贷这类建行贷款产品,从业者在还款问题上的口径高度一致:没有宽限期,到期日当天没扣到款就算逾期起步,影响征信。信用卡那边流传着另一种说法——招行、中行等信用卡宽限期主流是3天,建行某些产品被传拉到了5天,但“卡有容时”推不出“贷有宽限”,这是两个体系,一切以你那份借款合同里“逾期与罚息”条款写的为准。知乎
实操上就三个动作:确认自动还款绑的是余额充足的账户,并自己额外设一天提前提醒;1年期先息后本的,到期还本那个月的资金要提前两个月开始安排;需要续贷的,社区里的经验帖都指向同一句——别等到临到期,提前一个月联系客户经理走续贷流程,到期直接点“重新申请”会再触发一次征信查询。小红书
五、什么人这篇对你有用,什么人先别动
单位大概率在白名单、负债干净的公积金正常缴存者:直接建行APP自己测额度看明示表,三步(测额度、读明示表、按IRR核年化)十分钟走完。代办能替你做的一切,你都能免费做;代办收费的“录入”“后台调价”,恰恰是明示表口径下没法兑现的承诺。
网贷多、月供重、被“置换”话术打动的人:先解决的不是找低息,而是把综合负债率压回60%线内、停止一切点申请的动作养查询。查询每多一次,你离“3.65%起”就更远一步。
在小红书、知乎私信里问“要不要收费”的人:判断标准只有一条——凡是要你先付钱才能“进件”“录入”“协调利率”的,都可以先默认是生意,不是政策。新规之后,所有息费都会印在明示表上并写明收取主体;那张表上不会出现“中介服务费”这一栏,所以也不该有人向你收这笔钱。
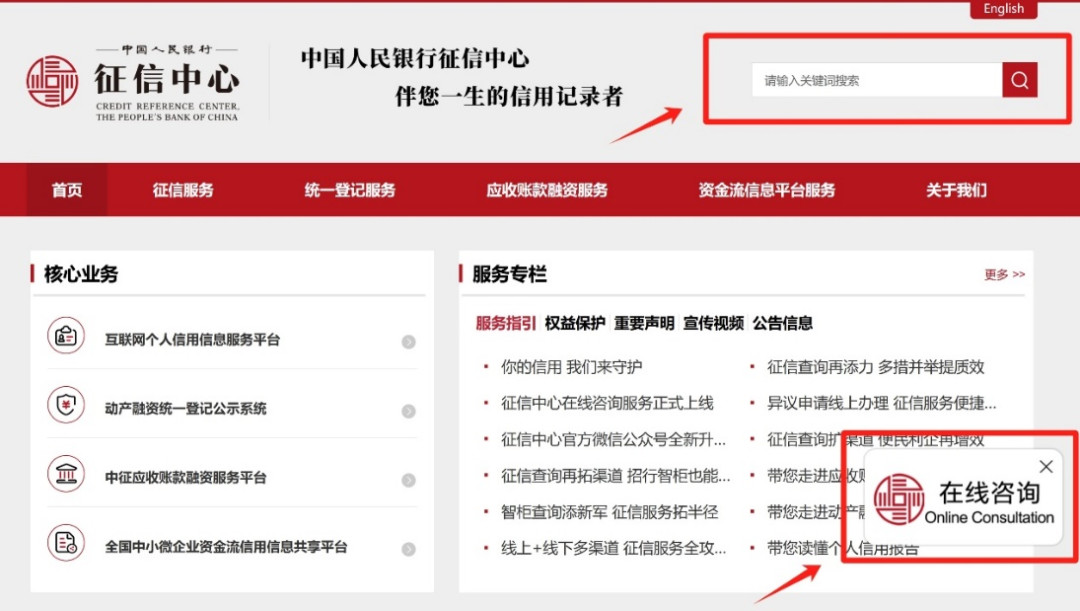
十月值得继续盯的信号有两个:一是各行手机银行明示表的实际样式(各行的执行颗粒度还在拉齐,遇到弹窗走过场的可以直接打95533问口径);二是10月20日左右的LPR报价——它同时牵着建易贷的定价基准和按揭上限公示里那个“LPR+0.5%”。对查询记录或报告内容本身有疑问的,征信中心门户上除了搜索框,首页右下角还挂着常驻的“在线咨询”入口,问官方永远比问中介便宜。建行的贷款讨论区从“有没有额度”转向“明示表上写多少”,这件事本身,才是今年下半年借钱的人手里多出来的那张牌。