



















11
20
5年期停售,我家5年存单到期前,先对两个数
2026-10-22 15:37:54
0点赞
0收藏
0评论
上周四晚上,我刷到一条消息:广东始兴农商行发公告,自2026年10月15日起,存量五年期定期存款到期自动转存,执行1.25%的利率。
我放下手机就进了卧室,从铁盒里翻出我家那张存单:20万,五年期,票面利率3.5%,2021年11月3日存入,这个月11月3日到期,还有十二天。

我先把账算岔了一次
第一反应,我以为天塌了:存了五年的利息,是不是要按新利率砍?连"未到期部分是不是也分段改息"都想到了,稿纸都摊开准备算提前支取的损失。
后来把公告原文从头到尾读完,才发现自己算岔了。公告写得清楚:未到期部分,仍按原合同约定利率执行至到期。降的只是到期之后那一转的利率。这一课去年就上过一回——我妈那张存单到期,顺手勾着自动转存没去细看,利息差了一档,我家一年多亏646元。同样的亏,我不想在五年期上再吃一遍。
再往下核,两家财经媒体给了两个说法
同一件事,财联社10月15日说,记者向该行网点核实,到期资金将自动降档转存为三年期定期存款;每日经济新闻10月17日以客户身份咨询,该行工作人员的答复是期限不变——“原来存期5年转存还是5年,只是转存利率按现在的挂牌利率1.25%执行,和三年期定存利率相同”。
一个说降存期,一个说期限不变、利率降档。我把两段并排抄在纸上,发现纠结它们的对错没有用:这两家说的都不是我家那张存单。能定案的只有两个数字——我这笔到期后转存的期限是几年、利率是多少,以我开户行的书面公告为准。
打完自家网点的电话,两个数落了地,我把核到的规则一并写在这:
存期内,你的存单按存入日约定的利率计息。挂牌利率后来调几次,都不关未到期部分的事——这是始兴公告里"未到期仍按原约定利率执行"的口径。
到期之后才换算法:勾了自动转存的,按转存当日该行同档挂牌利率续存;没勾又不去取的,超期部分按活期计息。
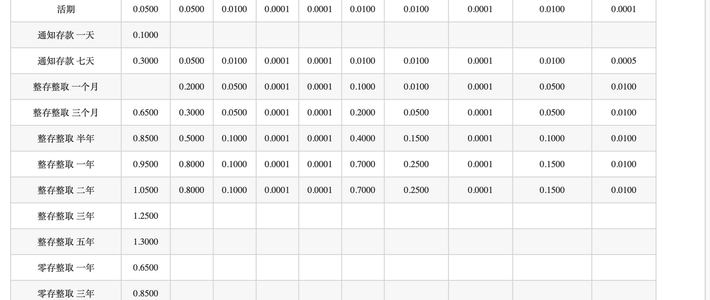
五年期停售以后,到期资金的"默认选项"各家不一样。有的银行到期结息后不再自动转存,直接转入活期账户;浙江嘉善农商行8月更新的利率表里标注,原五年期整存整取到期自动转存按三年期利率执行。每经还注意到,去年以来陆续有中小银行下架或停售五年期存款。
两家报道里受访的业内专家口径一致:自动转存条款属于储蓄合同的组成部分,银行不能单方面变更,要提前公示、讲清转存期限和利率。收到调整通知,恰恰是你在行使选择权,别随手划过;没收到通知,更要自己开口问。

算账:20万,7000变2500
回到我家的数字。票面3.5%,20万一年利息是20万×3.5%=7000元。
到期若交给自动转存,按始兴那档三年挂牌1.25%算,20万×1.25%=2500元。
一年差4500元,下一个五年期就是22500元。公式就一行:
利息差 = 本金 ×(票面利率 − 转存利率)× 新存期年数
拿自己的存单对号入座,一分钟能算完。
光盯自家那张还不够,我又把融360《2026年9月银行存款利率报告》的全市场平均数抄进同一张纸:
期限 | 2026年9月全市场平均利率 | 20万对应一年利息 |
|---|---|---|
1年期 | 1.267% | 2534元 |
2年期 | 1.358% | 2716元 |
3年期 | 1.682% | 3364元 |
5年期 | 1.571% | 3142元 |
我家存单票面 | 3.5% | 7000元 |
(20万利息=本金×该平均利率算出的演示数,平均利率不是挂牌价。)

这张表里我盯最久的是倒数两行:三年期平均1.682%,比五年期平均1.571%反而高出0.11个百分点。过去"存得越久、利率越高"的老理,在表里倒过来了。云南一家10月16日刚调价的村镇银行,调完之后三年期比五年期还高20个基点。所以到期转存时"能转五年就先转五年"未必成立,先看利差,再谈期限。
市场也不是单向的一条线。财联社引同一份监测报告:9月全市场定存利率环比是小幅上行的,一批县域银行还重启了年利率2%、20万元起存的三年期大额存单;而10月以来,山西、云南、贵州、广东、上海多家中小银行又在下调中长期存款利率。有升有降、各行分化——这恰恰是"两个数必须临场打自家电话问"的原因,别人的答案填不了你家的空。
我家这笔钱最后怎么选
摆在到期资金面前的路,我列了三条:
A,什么都不做,交给默认转存。 利率按转存当日同档挂牌执行,像始兴那档就是1.25%,一年2500元;期限跟各行的口径走。财联社从网点核实到一个细节:自动转存一旦完成,存续期内提前支取,整笔按活期计息。窗口期一过,主动权就交出去了。
B,到期窗口内主动变更,手动转存三年期。 利率同为该行现三年挂牌档,钱还在本行、不用倒腾,但期限少锁两年,两年后再摸一次当时的牌。
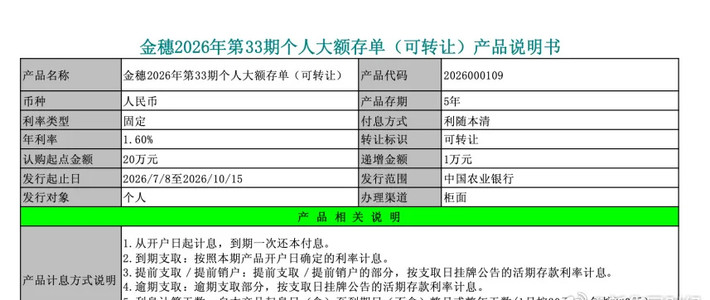
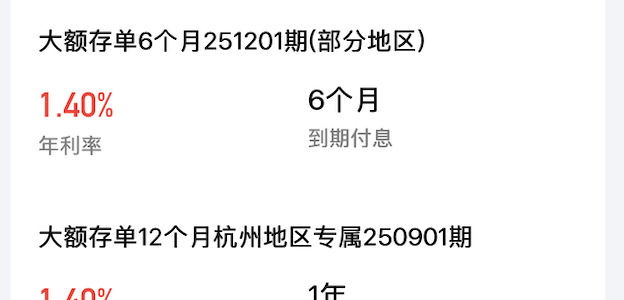
C,换品类对比。 20万正好够上大额存单20万的起存门槛,市场上有2%档的三年期大额存单可比;20万×(2%−1.25%)=一年多1500元。但起存即锁定、中途变现打折,这笔钱还兼着我妈的医疗备用金。本金上,《存款保险条例》规定同一存款人在同一家银行的存款本息合并最高偿付限额50万元,20万离限额还远——安全性不用为利差让路,所以比较只在"期限、流动性、利率"三样之间做。

我家的选择:不留给默认转存。 11月3日之前打柜台电话落定两个数,在到期窗口期通过手机银行主动变更,按我行当日挂牌利率转存三年期;大额存单那条路,老伴张秀兰拿"我妈下个月住院备用金还差多少"一算,否掉了——我们留现金流,不留那1500元。到柜台,我还把变更后的回单拍照存档,防的就是去年"顺手一勾"的下场。

到期前四周,把这四步替自己走一遍

到期前10天:打开手机银行,确认这笔定期"自动转存"是开还是关,记下当前票面利率;
打一个客服电话:只问两个数——"我这笔到期,转存期限几年?转存利率按哪天多少?"请对方指一条书面公告的位置,截图存档;没收到任何调整通知的,更要主动问;
套公式:本金×(票面利率−转存利率)×新存期年数,看到差额再决定动不动手;
动手在窗口期:到期日之前通过手机银行或柜台变更;转存一旦完成,提前支取按活期算,窗口就关了。
写到这里,我家这笔账算是算完了。五年期存款停售,不是离人远的话题,而是铁盒里那张老存单的"默认选项"正在被改写,是同样20万一年差出4500元的账。默认选项只照顾不计算的人,两个数字才照顾拿得起电话的人。
我是老周,家里那个管钱的人。以上是我替自家算的一笔账,我的选择≠普遍建议;文中利率、规则以各银行书面公告和到期当日挂牌价为准,政策口径以官方原文为准。
内容由AI生成







